
باختصار: الإهلاك في المحاسبة هو توزيع تكلفة الأصل الثابت (شاحنة، محطة خلط، مضخة) على السنوات التي يخدم فيها المنشأة، بدلاً من تحميلها كلها على سنة الشراء. تحتاج لحسابه إلى خمسة مدخلات: التكلفة، والقيمة المتبقية، والعمر الإنتاجي، وتاريخ بدء الاستخدام، والطريقة (القسط الثابت أو القسط المتناقص أو وحدات الإنتاج). في هذا المقال نحسبه خطوة بخطوة على أسطول مصنع خرسانة جاهزة بالريال، مع القيود، وسجل الأصول، والاستبعاد، والفرق بين الإهلاك المحاسبي والضريبي والزكوي في السعودية، ونموذج Excel مجاني.
آخر يوم في الشهر، في مصنع خرسانة جاهزة شرق الرياض. المحاسب يجهّز قيد الإهلاك من ملف Excel ورثه عن سلفه: 40 شاحنة خلاطة، ومضختان، ومحطة خلط، وعشرات البنود الصغيرة. نصف الشاحنات اشتُري على دفعات، وواحدة بيعت في الربيع ولم تُحذف من الملف، ومحطة الخلط مسجلة رقماً واحداً منذ تركيبها. يتصل المراجع الخارجي ويطلب «سجل الأصول الثابتة مطابقاً لميزان المراجعة». ويسأل المدير المالي سؤالاً آخر: لماذا يختلف الإهلاك في القوائم عن الرقم في إقرار الزكاة؟
هذا المقال لمن يقف في هذا الموقف: مدير مالي أو محاسب في منشأة لديها معدات ثقيلة، مقاول أو مصنع أو شركة نقل. لن نعيد تعريف الإهلاك نظرياً؛ إن أردت الأساسيات والأخطاء الشائعة فاقرأ الاستهلاك في المحاسبة: الأساسيات التي تخطئ فيها معظم الشركات. هنا نحسب الأرقام على أصول حقيقية الشكل، ونبني السجل الذي يطلبه المراجع، وفي آخر المقال حقيبة الإهلاك المجانية: سجل أصول بالطرق الثلاث جنباً إلى جنب، وجدول شهري، وحاسبة استبعاد.
حين يشتري مصنع الخرسانة شاحنة خلاطة بـ 560,000 ريال، فهو لا يستهلكها في شهر الشراء. ستنقل الخرسانة ثماني سنوات تقريباً. لو سُجّل المبلغ كله مصروفاً في سنة الشراء لظهرت تلك السنة خاسرة والسنوات التالية أربح مما هي. الإهلاك يوزع التكلفة على سنوات الخدمة، فيقابل كل سنة جزءاً من تكلفة الأصل الذي ساعد في تحقيق إيرادها.
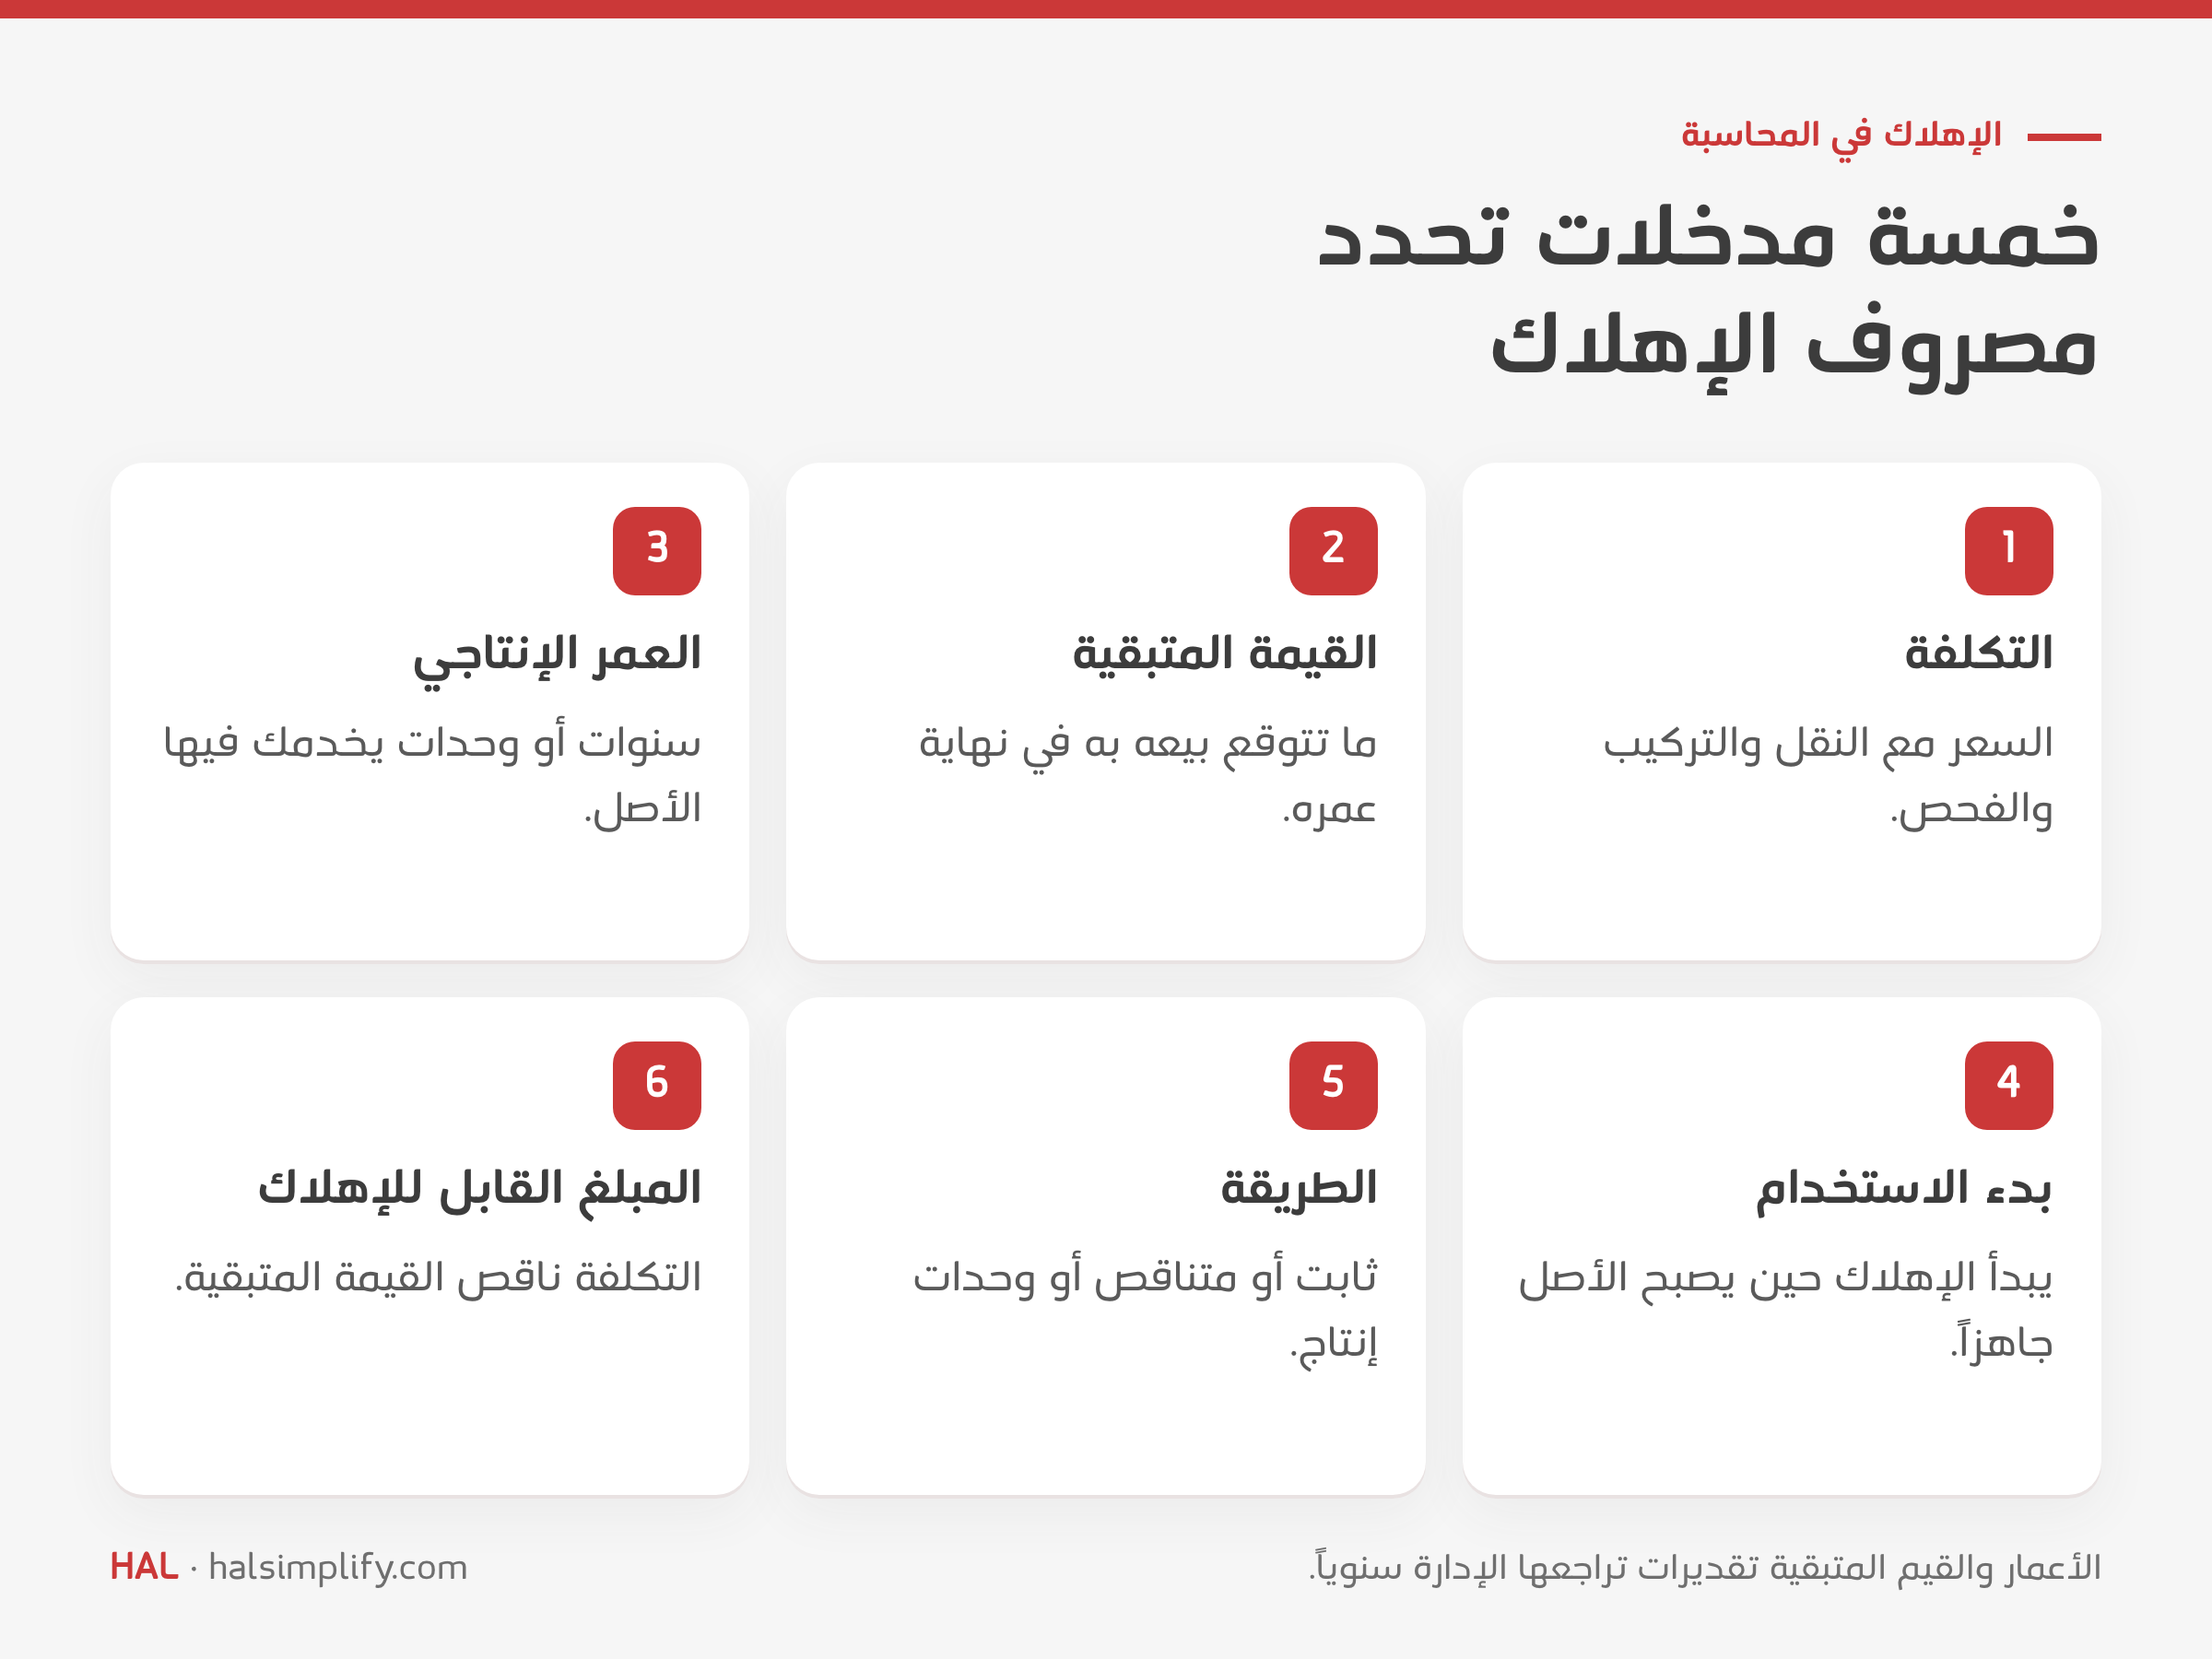
هذه المدخلات تقديرات تضعها الإدارة وتراجعها مرة في السنة على الأقل، كما يطلب معيار المحاسبة الدولي 16 «الممتلكات والآلات والمعدات». والأعمار والقيم المتبقية في هذا المقال افتراضات توضيحية لمثالنا، لا نسباً رسمية؛ ضع تقديرات منشأتك بناءً على خبرتها في استخدام المعدات وبيعها.
نأخذ أصلاً واحداً ونحسبه بالطرق الثلاث التي يذكرها معيار المحاسبة الدولي 16، حتى يظهر الفرق بالأرقام.
الافتراضات: شاحنة خلاطة 10 م³، التكلفة 560,000 ريال، القيمة المتبقية 80,000 ريال، العمر 8 سنوات أو 48,000 م³ من الخرسانة المسلَّمة. المبلغ القابل للإهلاك = 560,000 − 80,000 = 480,000 ريال.
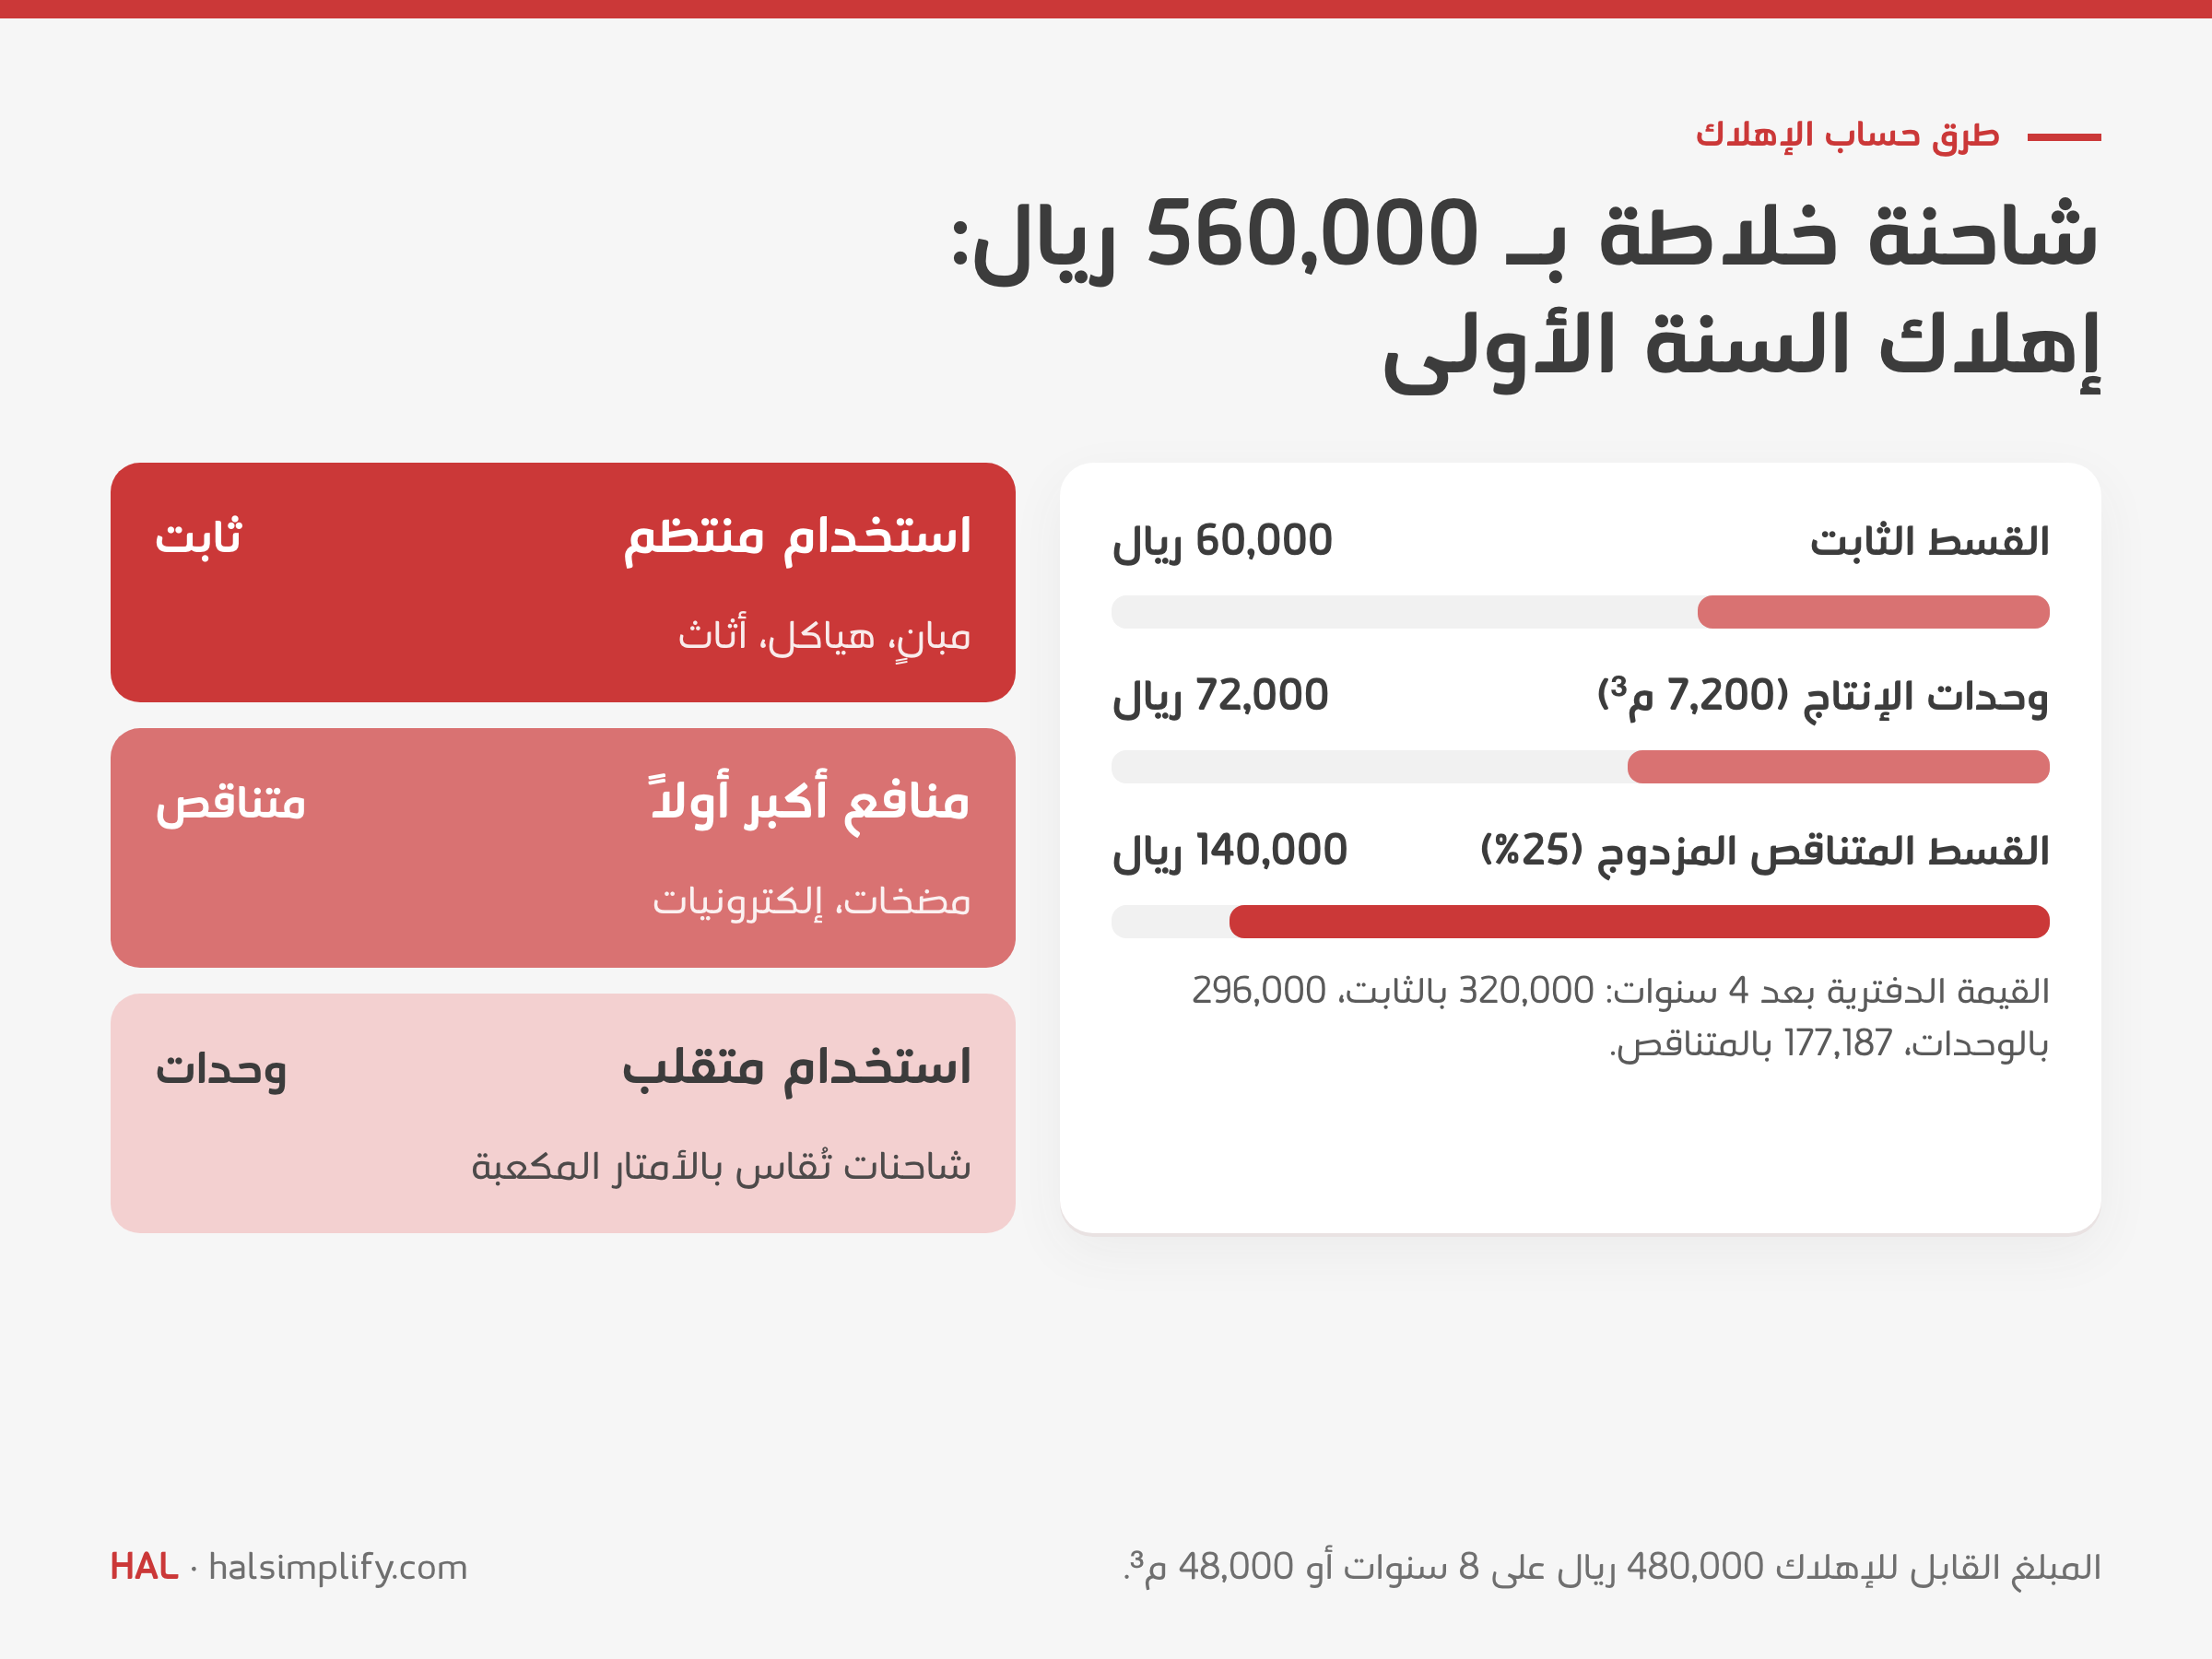
| السنة | القسط الثابت | القسط المتناقص المزدوج | وحدات الإنتاج (م³ المسلَّمة) |
|---|---|---|---|
| 1 | 60,000 | 140,000 | 72,000 (7,200 م³) |
| 2 | 60,000 | 105,000 | 68,000 (6,800 م³) |
| 3 | 60,000 | 78,750 | 64,000 (6,400 م³) |
| 4 | 60,000 | 59,063 | 60,000 (6,000 م³) |
| مجمع الإهلاك بعد 4 سنوات | 240,000 | 382,813 | 264,000 |
| القيمة الدفترية بعد 4 سنوات | 320,000 | 177,187 | 296,000 |
أيها تختار؟ القاعدة أن تعكس الطريقة نمط استهلاك منافع الأصل:
وبعد اختيار الطريقة، طبّقها باتساق على الأصول المتشابهة، ولا تغيّرها إلا إذا تغيّر نمط الاستخدام فعلاً.
المضخة ذات الذراع الطويلة مثال جيد للقسط المتناقص: تعمل بكفاءة عالية في سنواتها الأولى، ثم ترتفع ساعات الصيانة وتقل جاهزيتها.
الافتراضات: مضخة خرسانة بذراع 36 متراً، التكلفة 1,200,000 ريال، القيمة المتبقية 150,000 ريال، العمر 8 سنوات، المعدل 2 ÷ 8 = 25%. يُطبَّق المعدل على القيمة الدفترية في بداية السنة (لا على التكلفة)، وتتوقف عند القيمة المتبقية فلا تنزل تحتها. الأرقام مقربة لأقرب ريال.
| السنة | القيمة الدفترية أول السنة | الإهلاك (25%) | مجمع الإهلاك | القيمة الدفترية آخر السنة |
|---|---|---|---|---|
| 1 | 1,200,000 | 300,000 | 300,000 | 900,000 |
| 2 | 900,000 | 225,000 | 525,000 | 675,000 |
| 3 | 675,000 | 168,750 | 693,750 | 506,250 |
| 4 | 506,250 | 126,563 | 820,313 | 379,687 |
| 5 | 379,687 | 94,922 | 915,235 | 284,765 |
| 6 | 284,765 | 71,191 | 986,426 | 213,574 |
| 7 | 213,574 | 53,394 | 1,039,820 | 160,180 |
| 8 | 160,180 | 10,180 (حتى القيمة المتبقية) | 1,050,000 | 150,000 |
لاحظ السنة الثامنة: 25% من 160,180 تعني 40,045 ريالاً، لكنها ستنزل بالقيمة الدفترية تحت 150,000، فيقتصر الإهلاك على 10,180 ريالاً. هذا الخطأ تحديداً هو الأكثر شيوعاً في جداول Excel اليدوية: الصيغة تستمر في الحساب بعد بلوغ القيمة المتبقية.
محطة خلط خرسانة بطاقة 120 م³ في الساعة كلفت 2,400,000 ريال. سجّلها المحاسب السابق أصلاً واحداً بعمر 20 سنة. المشكلة أن المحطة ليست شيئاً واحداً: الهيكل والصوامع تعيش عشرين سنة، أما الخلاط والسيور فنحو عشر، ونظام التحكم والموازين نحو خمس. ويطلب معيار المحاسبة الدولي 16 إهلاك كل جزء ذي تكلفة مهمة نسبةً إلى إجمالي الأصل بشكل منفصل.
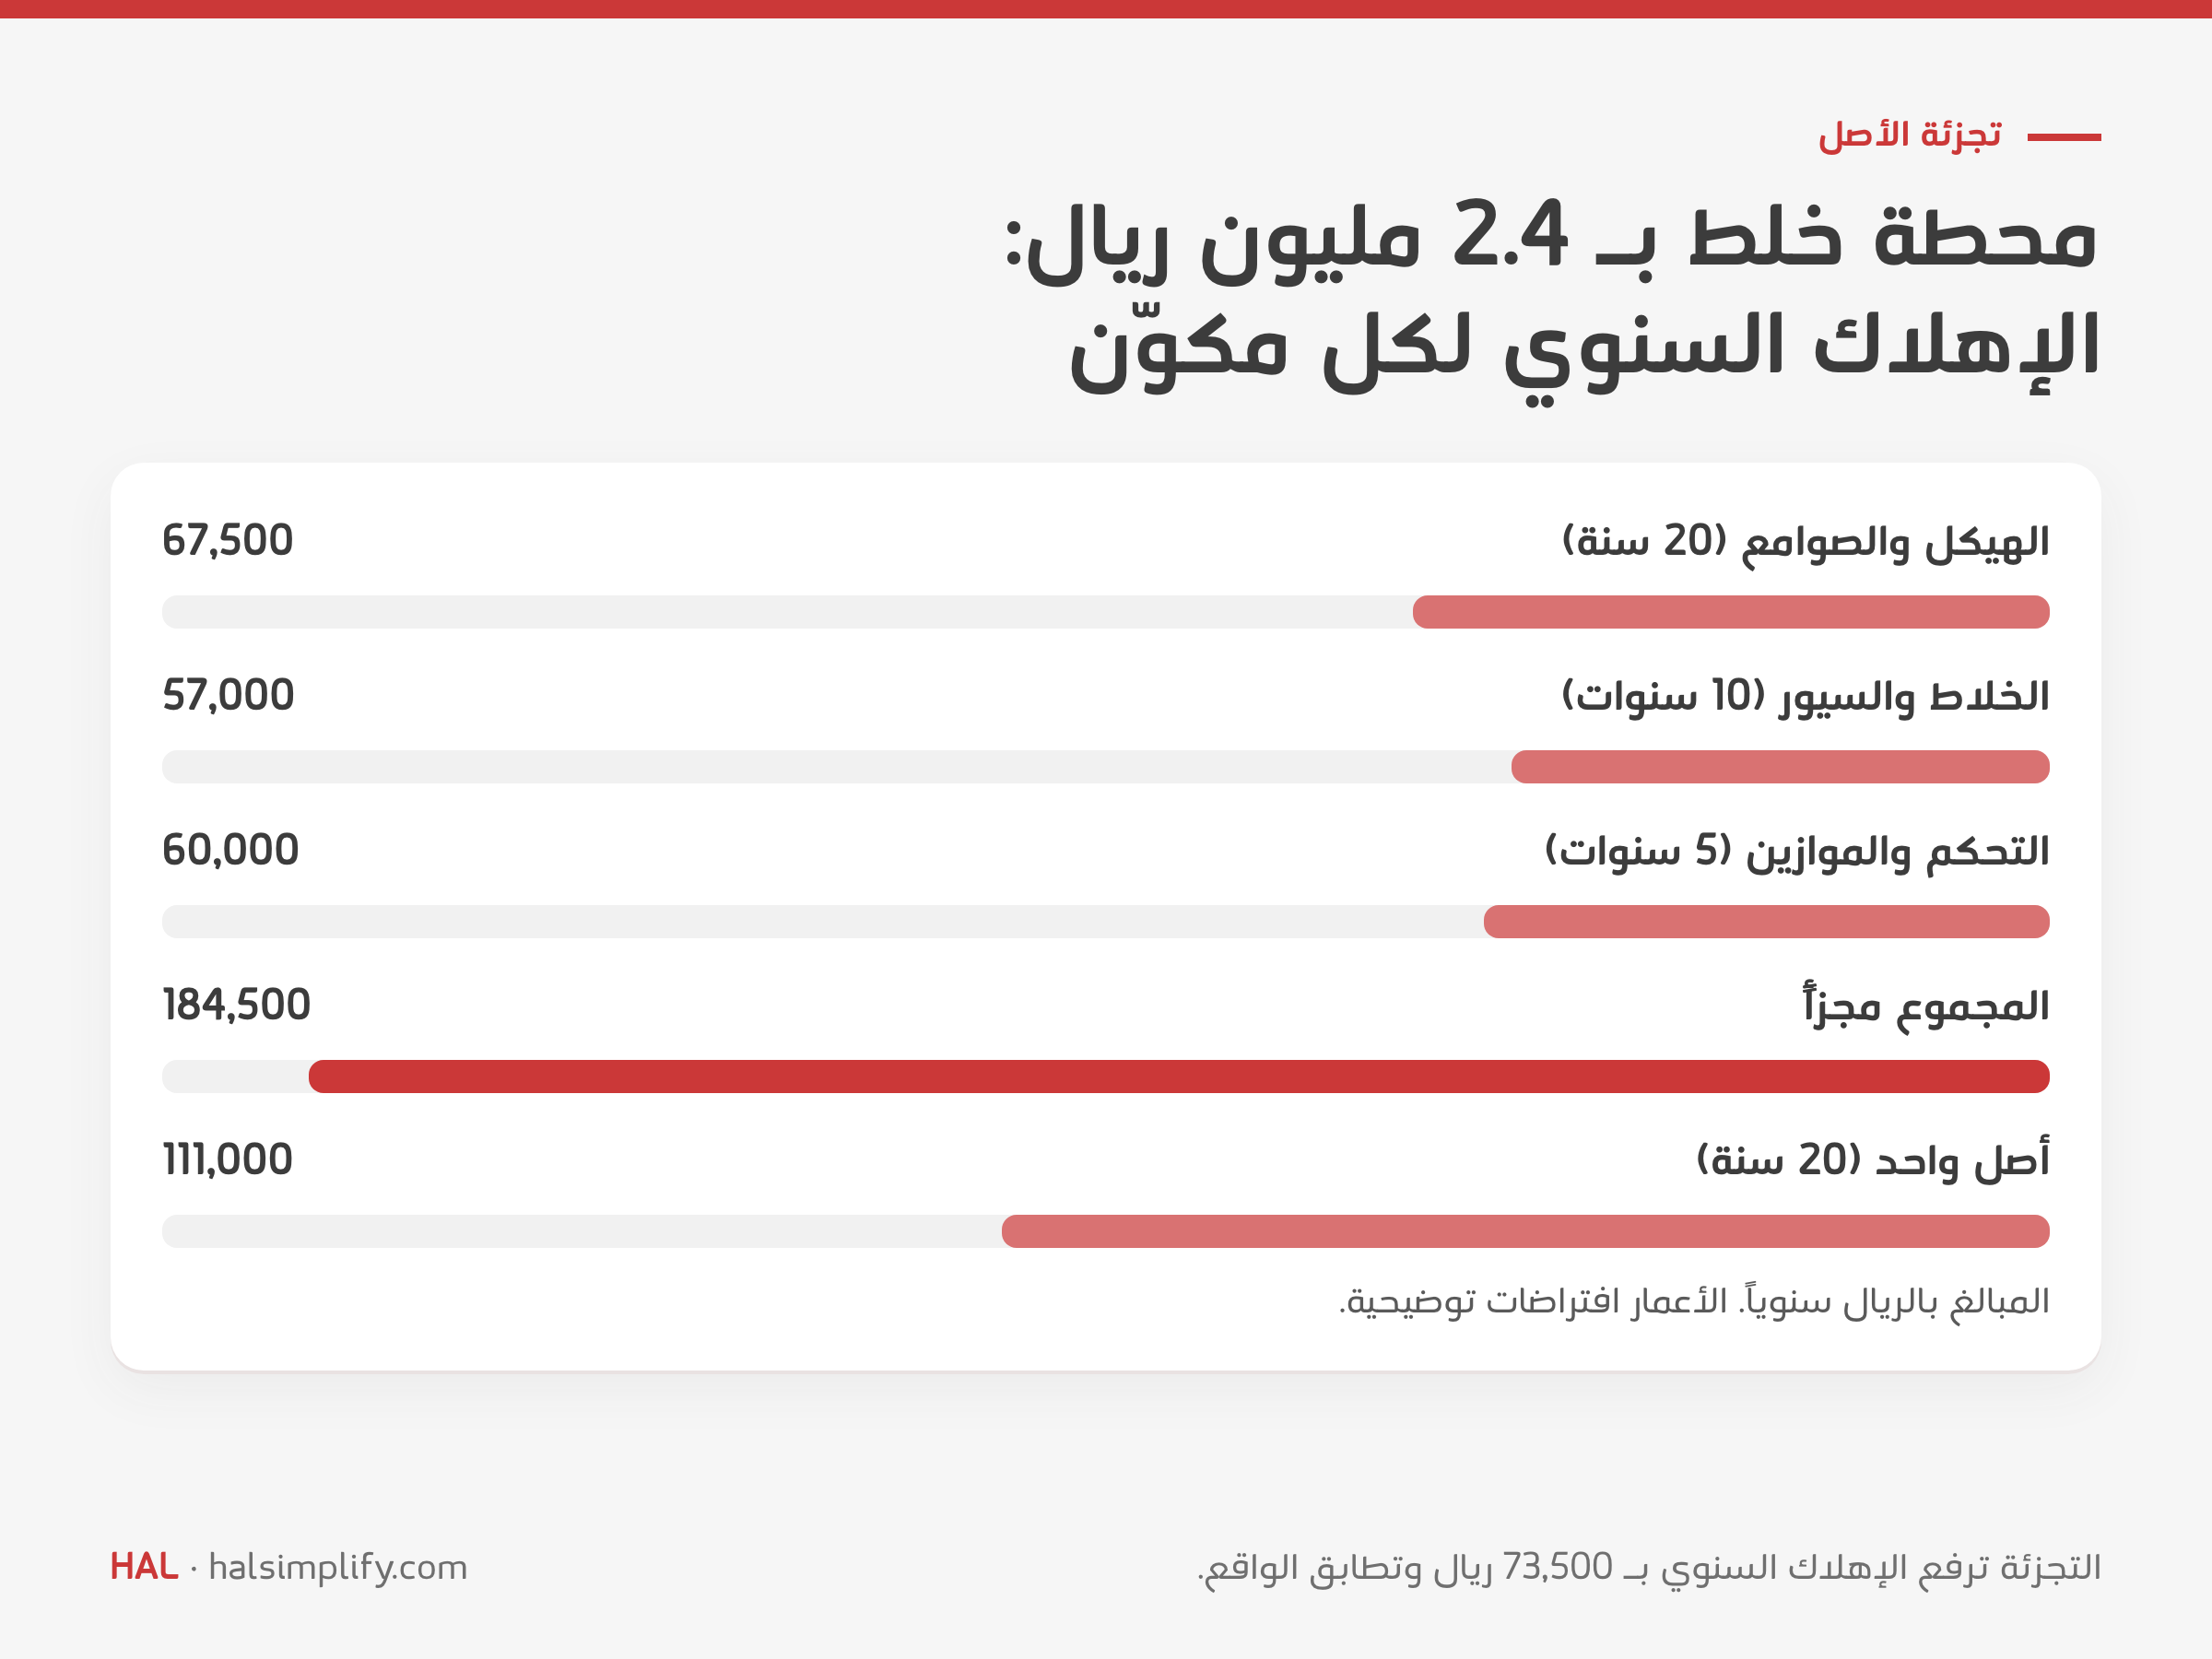
| المكوّن | التكلفة | القيمة المتبقية | العمر (افتراض) | الإهلاك السنوي |
|---|---|---|---|---|
| الهيكل والصوامع | 1,500,000 | 150,000 | 20 سنة | 67,500 |
| الخلاط والسيور | 600,000 | 30,000 | 10 سنوات | 57,000 |
| نظام التحكم والموازين | 300,000 | 0 | 5 سنوات | 60,000 |
| المجموع (مجزأ) | 2,400,000 | 180,000 | 184,500 | |
| أصل واحد بعمر 20 سنة | 2,400,000 | 180,000 | 20 سنة | 111,000 |
الفرق 73,500 ريال في السنة. من دون التجزئة تبدو أرباح السنوات الأولى أعلى من حقيقتها، ثم يأتي يوم استبدال نظام التحكم بعد خمس سنوات فتجد في الدفاتر قيمة لجزء لم يعد موجوداً. ومع التجزئة يُستبعد الجزء القديم بقيمته الدفترية، ويُضاف الجديد أصلاً مستقلاً.
لو طبقت هذا في منشأتك، ستجد أن رقم الإهلاك الشهري يتغير بوضوح بمجرد تجزئة الأصول الكبيرة. وإن أردت أن ترى كيف يبدو ذلك داخل نظام محاسبي واحد مع بقية حساباتك، فاطلع على باقات HAL وأسعارها.
مجمع الإهلاك حساب مقابل للأصل، طبيعته دائنة، يتجمع فيه كل ما سُجّل من إهلاك منذ بدء الاستخدام. يظهر في قائمة المركز المالي مطروحاً من تكلفة الأصول، والناتج هو صافي القيمة الدفترية. أما مصروف الإهلاك فيظهر في قائمة الدخل للفترة فقط.
قيد شهر يناير في مثالنا، موزعاً على مراكز التكلفة حتى يرى المدير المالي تكلفة كل نشاط:
| الحساب | مركز التكلفة | مدين | دائن |
|---|---|---|---|
| مصروف إهلاك – شاحنات خلاطة (640 م³ × 10 ريالات) | النقل والتسليم | 6,400 | |
| مصروف إهلاك – محطة الخلط (184,500 ÷ 12) | الإنتاج | 15,375 | |
| مصروف إهلاك – مضخات (300,000 ÷ 12) | الضخ | 25,000 | |
| مجمع إهلاك – شاحنات خلاطة | 6,400 | ||
| مجمع إهلاك – محطة الخلط | 15,375 | ||
| مجمع إهلاك – مضخات | 25,000 | ||
| المجموع | 46,775 | 46,775 |
ثلاث ملاحظات من الواقع:
لتفاصيل أكثر عن خطوات القيد نفسه، راجع دليل قيد الإهلاك في المحاسبة.
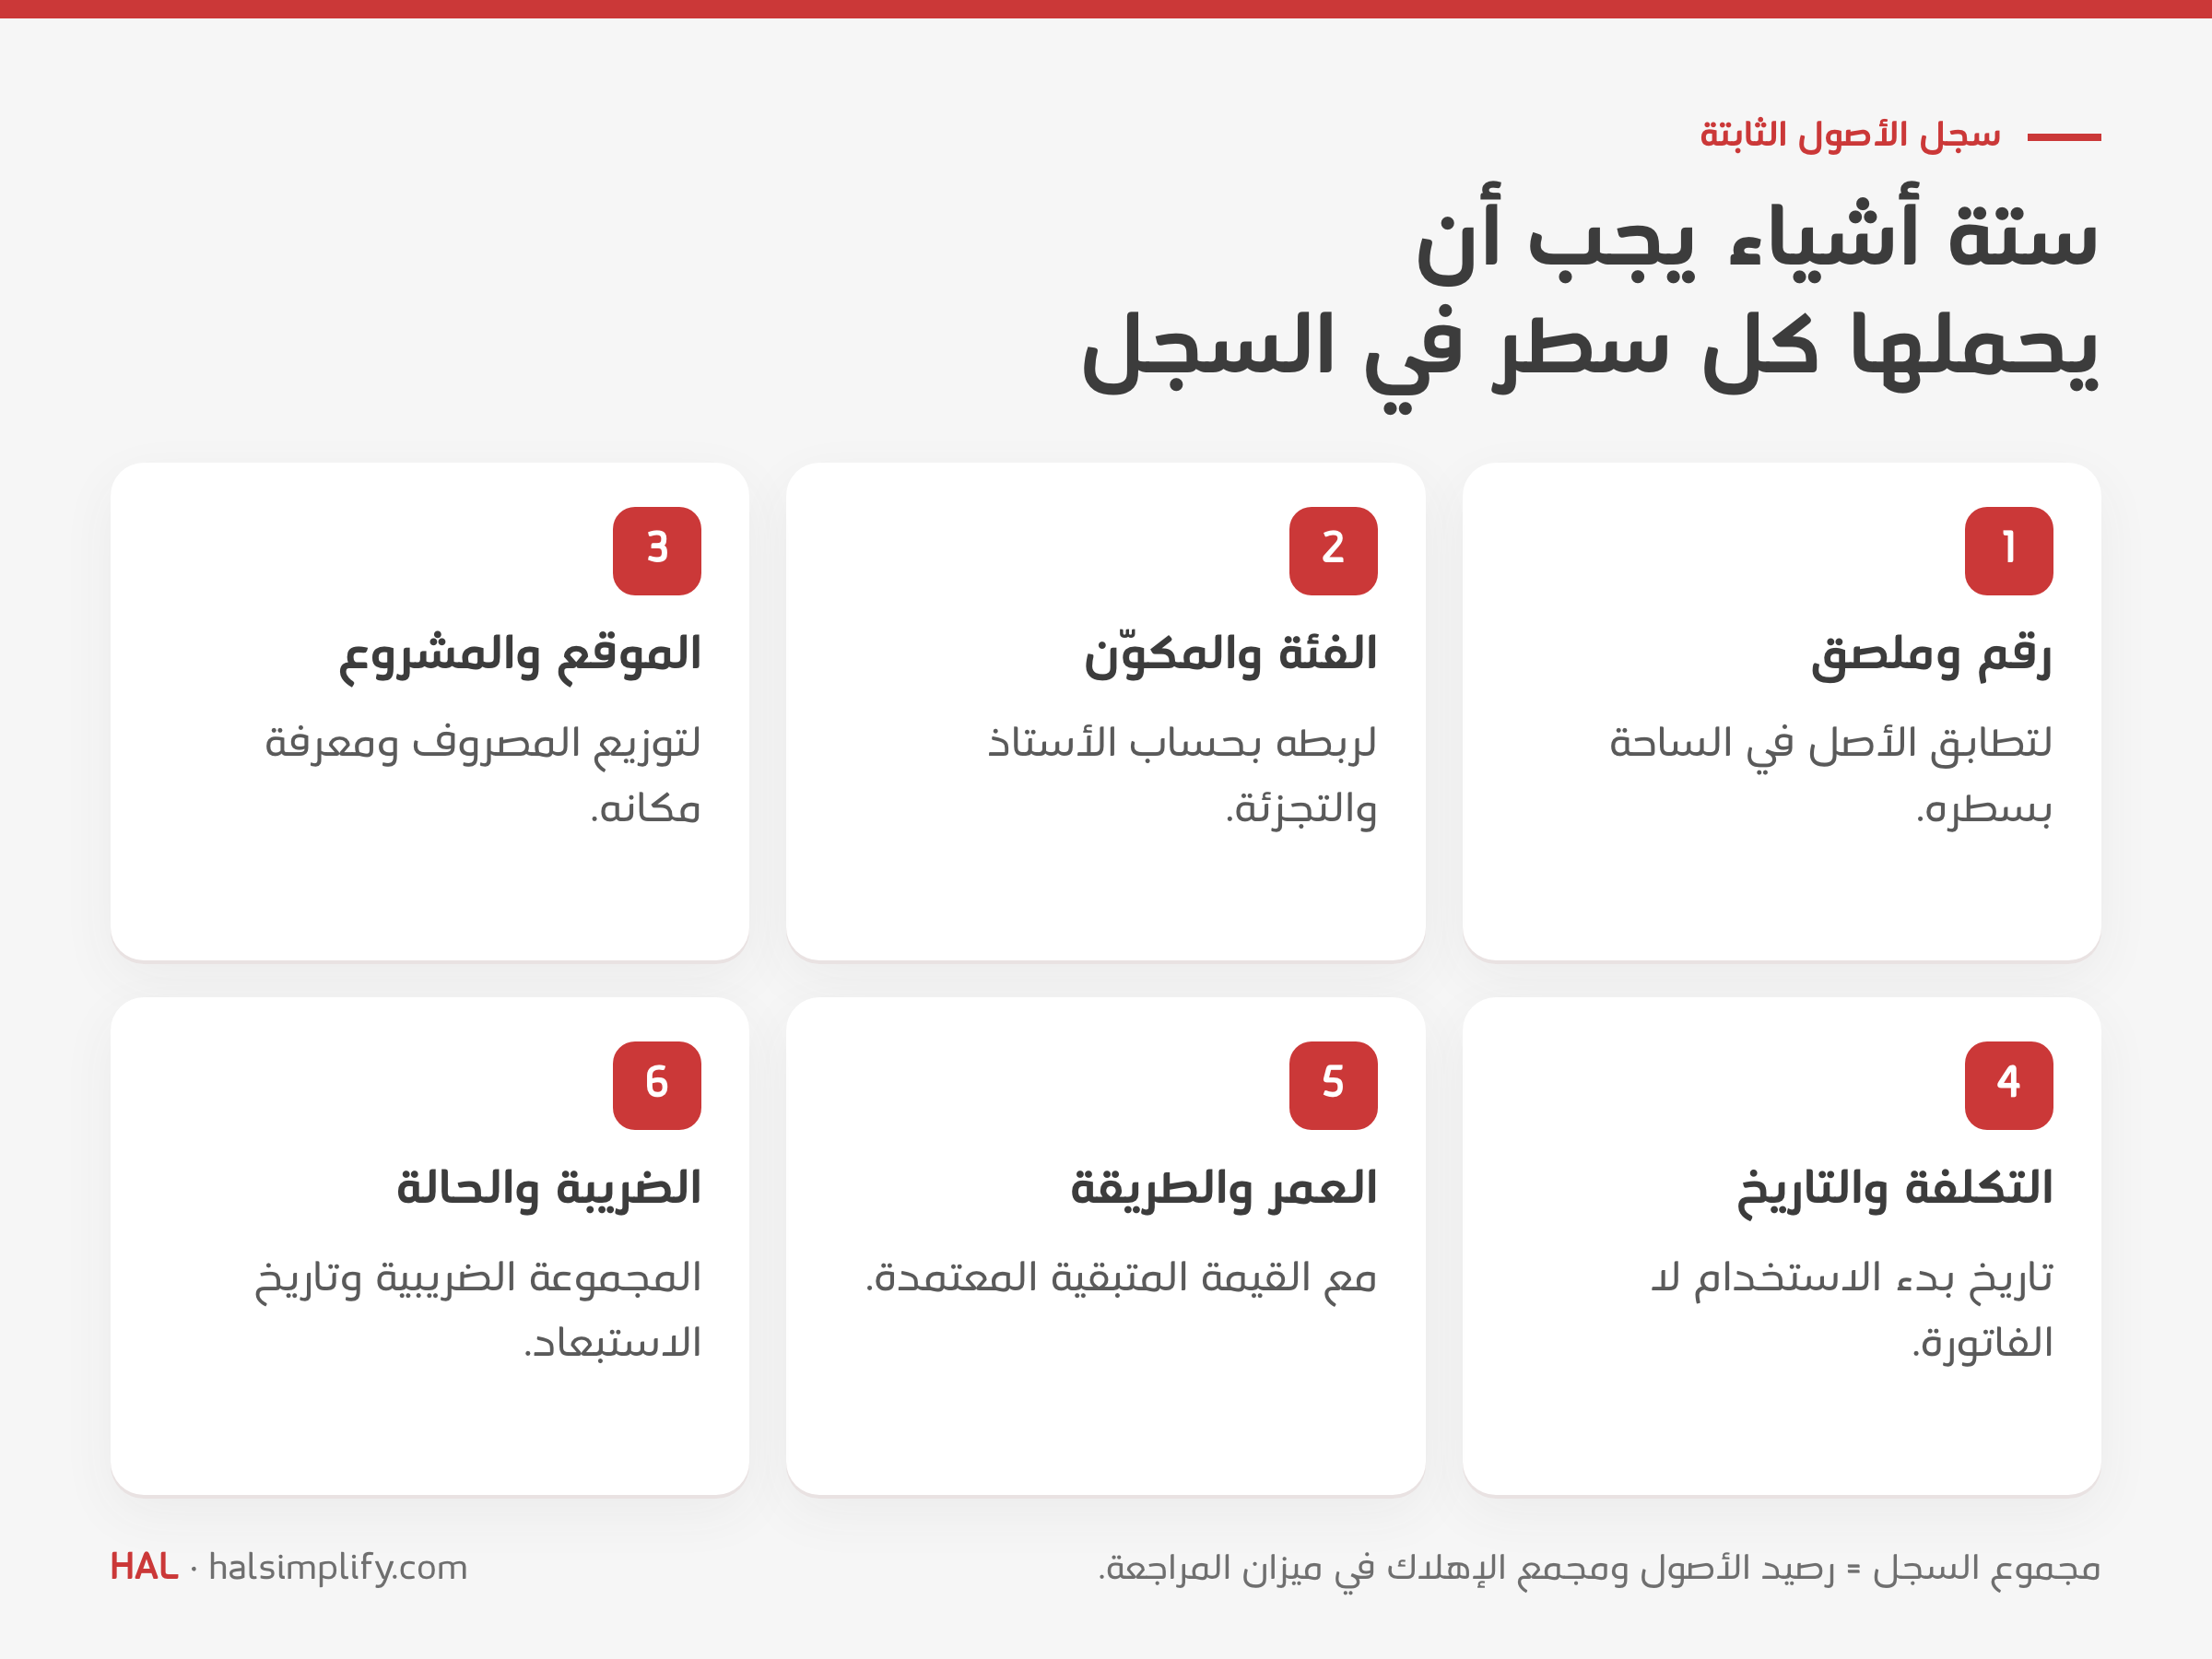
سجل الأصول الثابتة هو المصدر الذي يُبنى منه قيد الإهلاك، وهو أول ما يطلبه المراجع. القاعدة الذهبية: مجموع التكلفة في السجل = رصيد حسابات الأصول في ميزان المراجعة، ومجموع مجمع الإهلاك في السجل = رصيد حسابات المجمع. إن لم يتطابقا، فالسجل غير مكتمل أو الدفاتر فيها قيد يدوي لم يُعكس في السجل.
| الحقل | لماذا تحتاجه |
|---|---|
| رقم الأصل وملصق عليه | للجرد الفعلي: تمشي في الساحة وتطابق الملصق بالسطر |
| الوصف ورقم اللوحة أو الرقم التسلسلي | لتمييز شاحنة عن أخرى من الطراز نفسه |
| الفئة والمكوّن | لربط الأصل بحساب الأستاذ وبالتجزئة |
| الموقع والمشروع ومركز التكلفة | لتوزيع المصروف ولمعرفة أين الأصل الآن |
| تاريخ الشراء وتاريخ بدء الاستخدام | الإهلاك يبدأ من الثاني لا الأول |
| التكلفة والقيمة المتبقية والعمر والطريقة | مدخلات الحساب |
| مجمع الإهلاك والقيمة الدفترية | لمطابقة الميزان ولقرار البيع أو الاستبدال |
| المجموعة الضريبية | لحساب الإهلاك الضريبي إن كانت منشأتك تخضع لضريبة الدخل |
| الحالة وتاريخ الاستبعاد | حتى لا تبقى شاحنة مبيعة في السجل |
واجرد الأصول فعلياً مرة في السنة على الأقل. في مصانع الخرسانة والمقاولين تتنقل المعدات بين المواقع، والجرد هو الطريقة الوحيدة لاكتشاف أصل مسجل لم يعد موجوداً، أو موجود غير مسجل.
حين يُباع الأصل أو يُخرد، يُحذف من الدفاتر بتكلفته ومجمع إهلاكه معاً، ويُثبت الفرق بين صافي المتحصل والقيمة الدفترية ربحاً أو خسارة.
مثال: بيعت شاحنة الخلاطة في نهاية السنة الرابعة (على القسط الثابت) بـ 290,000 ريال قبل الضريبة. التكلفة 560,000، ومجمع الإهلاك 240,000، فالقيمة الدفترية 320,000. الخسارة = 290,000 − 320,000 = 30,000 ريال.
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 290,000 | |
| مجمع إهلاك – شاحنات خلاطة | 240,000 | |
| خسارة بيع أصول ثابتة | 30,000 | |
| شاحنات خلاطة (التكلفة) | 560,000 | |
| المجموع | 560,000 | 560,000 |
وإن كانت منشأتك مسجلة في ضريبة القيمة المضافة، تُصدر فاتورة البيع وتُعامل ضريبتها كأي فاتورة مبيعات، في سطر مستقل لا يدخل في حساب الربح أو الخسارة. ولا تنسَ: احسب إهلاك الأصل حتى تاريخ البيع قبل قيد الاستبعاد، ثم أغلق سطره في سجل الأصول.
هنا يأتي سؤال المدير المالي في أول المقال. في المملكة ثلاثة أرقام قد تختلف:

1. الإهلاك المحاسبي (في القوائم المالية): تحدده المنشأة بالطرق والأعمار التي شرحناها، وفق المعايير الدولية للتقرير المالي كما تعتمدها الهيئة السعودية للمراجعين والمحاسبين.
2. الإهلاك الضريبي (لضريبة الدخل): تُفرض ضريبة الدخل على الشركة المقيمة بالنسبة لحصص الشركاء غير السعوديين، وفق المادة الثانية من نظام ضريبة الدخل. ولهذه الحصة تحدد المادة 17 من النظام خمس مجموعات ونسباً ثابتة، منها: المباني الثابتة 5%، والمصانع والآلات والمعدات بما فيها سيارات الركاب والنقل 25%، والأثاث وغيره من الأصول غير المذكورة 10%. ولا تُحسب النسبة على كل أصل منفرداً، بل على رصيد المجموعة في نهاية السنة: رصيد السنة السابقة بعد الإهلاك، مضافاً إليه 50% من تكلفة الأصول التي بدأ استخدامها في السنة الحالية والسابقة، مطروحاً منه 50% مما حُصّل من بيع أصول في السنتين. ولا يُهلك الأرض.
تطبيق مبسط على مثالنا، بافتراض أن الشاحنة والمضخة (1,760,000 ريال) هما كل المجموعة الثالثة وبدأ استخدامهما في السنة الأولى:
| السنة 1 | السنة 2 | |
|---|---|---|
| رصيد المجموعة أول الحساب | 0 | 660,000 |
| + 50% من إضافات السنة الحالية والسابقة | 880,000 | 880,000 |
| = رصيد المجموعة في نهاية السنة | 880,000 | 1,540,000 |
| الإهلاك الضريبي (25%) | 220,000 | 385,000 |
| الإهلاك المحاسبي للأصلين (شاحنة بالقسط الثابت + مضخة بالمتناقص) | 360,000 | 285,000 |
| الفرق | المحاسبي أعلى بـ 140,000 | الضريبي أعلى بـ 100,000 |
لذلك تحتاج المنشأة الخاضعة لضريبة الدخل إلى سجلين متوازيين: الدفاتر، وجدول المجموعات الضريبية، ثم تسوية الفرق في الإقرار. ويحد النظام كذلك في المادة 18 مصاريف الإصلاح والتحسين القابلة للخصم بـ 4% من رصيد المجموعة، وما زاد يُضاف إلى رصيدها.
3. الزكاة: المنشأة المملوكة لسعوديين تدفع الزكاة لا ضريبة الدخل. ولائحة جباية الزكاة (1445هـ/2024م) تعدّ قسط الإهلاك السنوي للأصول الثابتة من المصاريف المقبولة عند الوصول إلى صافي الربح المعدل، وتسمح بحسم صافي الأصول الثابتة من الوعاء الزكوي بقيمته الظاهرة في القوائم المالية، إذا اقتُنيت للاستخدام لا للبيع. معنى ذلك عملياً: دقة سجل الأصول ودقة الإهلاك المحاسبي تؤثران مباشرة في الوعاء الزكوي، وأي أصل مكرر أو مبيع لم يُستبعد يظهر خطأً في الإقرار.
هذا القسم تبسيط للنصوص الرسمية المذكورة في المصادر، وليس استشارة ضريبية أو زكوية. ارجع إلى النص النظامي ومستشارك قبل إعداد الإقرار.

تضم الحقيبة كل ما في هذا المقال جاهزاً للاستخدام، بالعربية:
ملف Excel بداية صحيحة لعشرين أصلاً. لكن حين يصبح الأسطول أربعين شاحنة وعشرات المعدات في مواقع مختلفة، يصبح الجزء الأصعب هو الانضباط: أصل اشتُري ولم يُضف، وآخر بيع ولم يُستبعد، وقيد شهري يُنسى في شهر الإقفال المزدحم.
في إدارة الأصول في HAL ERP تُعدّ نماذج الأصول مرة واحدة، فلا تعود تتعامل مع قيود الإهلاك بنفسك كل شهر، وذلك داخل منصة المحاسبة نفسها المتكاملة مع الفوترة الإلكترونية لهيئة الزكاة والضريبة والجمارك. ابدأ بالحقيبة المجانية، وحين تريد أن يكون سجل أصولك في النظام نفسه مع بقية حساباتك، احجز عرضاً توضيحياً.
الإهلاك في المحاسبة هو توزيع تكلفة الأصل الثابت الملموس على سنوات استخدامه، بحيث تتحمل كل سنة جزءاً من تكلفته بدلاً من تحميلها كاملة على سنة الشراء. ويُحسب من التكلفة والقيمة المتبقية والعمر الإنتاجي وتاريخ بدء الاستخدام وطريقة الإهلاك.
الطرق الثلاث الرئيسية هي القسط الثابت (مبلغ متساوٍ كل سنة)، والقسط المتناقص (نسبة ثابتة من القيمة الدفترية فيكون الإهلاك أكبر في البداية)، ووحدات الإنتاج (حسب الاستخدام الفعلي، مثل الأمتار المكعبة المسلَّمة أو ساعات التشغيل). تُختار الطريقة التي تعكس نمط استهلاك منافع الأصل.
اقسم 2 على العمر الإنتاجي لتحصل على المعدل (8 سنوات تعني 25%)، ثم اضربه في القيمة الدفترية في بداية كل سنة لا في التكلفة. توقف عندما تصل القيمة الدفترية إلى القيمة المتبقية؛ في مثال المضخة كان إهلاك السنة الثامنة 10,180 ريالاً فقط لهذا السبب.
مصروف الإهلاك هو مبلغ الفترة ويظهر في قائمة الدخل. أما مجمع الإهلاك فحساب مقابل للأصل يتجمع فيه كل الإهلاك المسجل منذ بدء الاستخدام، ويظهر في قائمة المركز المالي مطروحاً من التكلفة لتظهر القيمة الدفترية.
ليس بالضرورة. الدفاتر تتبع المعايير المحاسبية وتقديرات المنشأة، أما ضريبة الدخل على حصص الشركاء غير السعوديين فتتبع مجموعات ونسب المادة 17 من نظام ضريبة الدخل (مثل 25% للآلات والمعدات وسيارات النقل) على رصيد كل مجموعة. وفي الزكاة يُقبل قسط الإهلاك السنوي مصروفاً ويُحسم صافي الأصول الثابتة من الوعاء بقيمته في القوائم المالية.
نعم. الحقيبة (دليل PDF وملف Excel بالعربية) مجانية؛ أدخل اسمك وبريدك الإلكتروني في النموذج أعلاه وتصلك على بريدك.
