باختصار: قيود محاسبة المقاولات هي القيود التي تسجّل رحلة المال في المشروع: الدفعة المقدمة من العميل، والمستخلصات وما يُخصم منها من استرداد للدفعة المقدمة ومحتجزات ضمان حسن التنفيذ، ومستخلصات مقاولي الباطن ومحتجزاتهم، والمواد في مستودع الموقع، ثم تسوية الإيراد بنسبة الإنجاز. في هذا المقال القيد الصحيح لكل حدث، ومعاملة ضريبة القيمة المضافة كما يشرحها دليل هيئة الزكاة والضريبة والجمارك لقطاع المقاولات، ومثال محلول لمشروع واحد على ثلاثة أشهر يتوازن ميزان مراجعته بالريال.
آخر يوم في الشهر، في شركة مقاولات متوسطة في الرياض. اعتمد الاستشاري المستخلص رقم 3، وأرسل مقاول الكهرباء مستخلصه، ووصلت من الموقع ثلاث أذونات استلام مواد مكتوبة بخط اليد. مدير المشروع يسأل سؤالاً واحداً: كم ربحنا في هذا المشروع حتى الآن؟ والمحاسب يعرف أن الإجابة ليست «قيمة المستخلصات ناقص المصروفات»، لأن جزءاً من المستخلص استرداد لدفعة مقدمة، وجزءاً محتجز لدى العميل، والمواد في مستودع الموقع لم تُركَّب بعد.
هذا المقال مكتوب لهذا المحاسب ولمديره المالي. يمر على كل حدث يتكرر في مشروع مقاولات سعودي، ويعطي القيد الصحيح له، ثم يجمعها كلها في مثال محلول لمشروع مبنى إداري على ثلاثة أشهر، بأرقام تتوازن حتى آخر ريال. وفي آخره حقيبة قيود المقاولات المجانية: دليل PDF وملف Excel فيه سجل قيود يُرحَّل تلقائياً إلى ميزان مراجعة مصغّر، ومتابعة للمستخلصات والمحتجزات لكل مشروع.
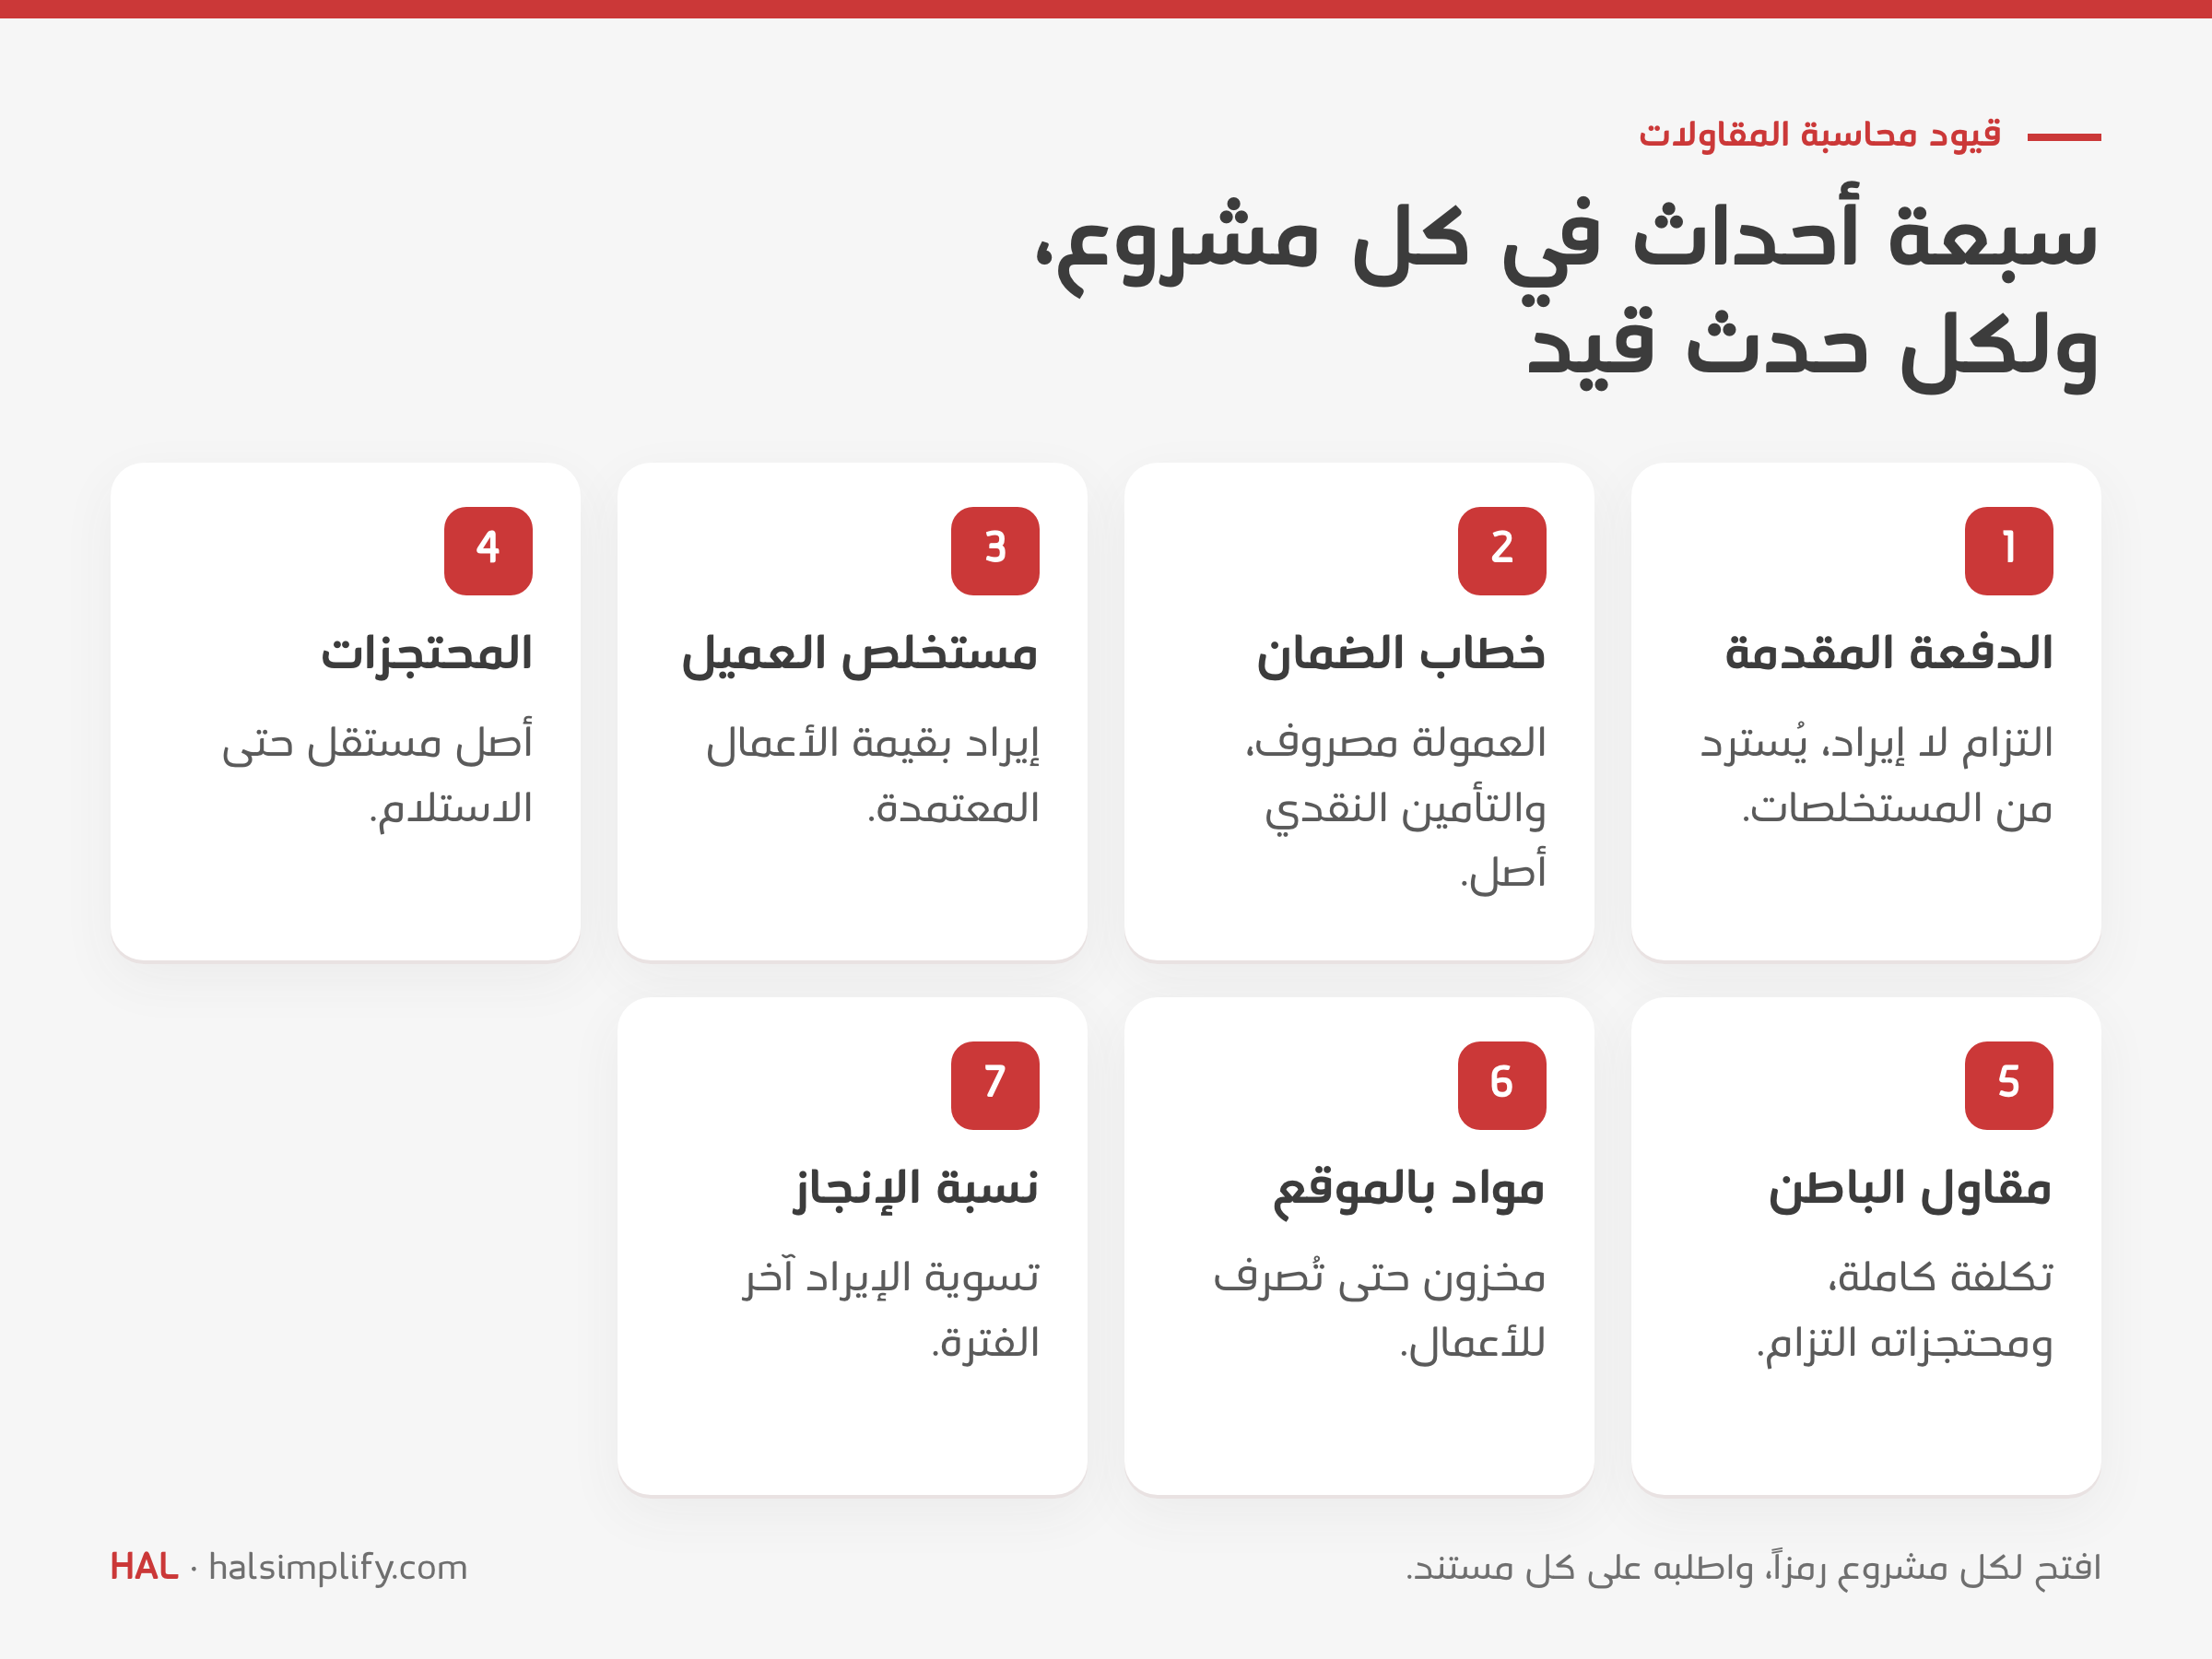
المقاول لا يبيع منتجاً جاهزاً في يوم واحد. هو ينفّذ عقداً على شهور، ويُدفع له على مراحل، ويُحتجز جزء من مستحقاته حتى التسليم، ويحتجز هو بدوره من مقاولي الباطن. لذلك تتكرر في كل مشروع سبعة أحداث، ولكل منها قيد:
قبل أي قيد، افتح لكل مشروع مركز تكلفة أو رمز مشروع، واطلب أن يحمل كل مستند (فاتورة، إذن صرف، مسير رواتب، مستخلص) رقم المشروع. بدون ذلك لن تعرف ربحية مشروع بعينه مهما كانت قيودك صحيحة. ويكفي للبدء دليل حسابات مختصر مثل هذا، وهو الدليل المستخدم في المثال المحلول وفي ملف Excel:
| الرمز | الحساب | النوع |
|---|---|---|
| 1101 | البنك | أصل |
| 1110 | تأمين نقدي مقابل خطابات الضمان | أصل |
| 1120 | العملاء - مستخلصات | أصل |
| 1125 | محتجزات ضمان حسن التنفيذ لدى العملاء | أصل |
| 1130 | مواد بالموقع | أصل |
| 1140 | ضريبة القيمة المضافة - مدخلات | أصل |
| 2101 | الموردون | التزام |
| 2110 | مقاولو الباطن - مستخلصات مستحقة | التزام |
| 2115 | محتجزات مقاولي الباطن | التزام |
| 2120 | دفعات مقدمة من العملاء | التزام |
| 2130 | ضريبة القيمة المضافة - مخرجات | التزام |
| 2140 | التزامات عقود (فوترة بالزيادة) | التزام |
| 4101 | إيرادات العقود | إيراد |
| 5101–5104 | تكلفة المشروع: مواد، عمالة، معدات، مقاولو باطن | تكلفة |
| 6101 | عمولات خطابات الضمان | مصروف |
الدفعة المقدمة ليست إيراداً. هي التزام عليك أن تنفّذ مقابلها، فتُسجَّل في حساب دفعات مقدمة من العملاء، وتُخفَّض من كل مستخلص بالنسبة المتفق عليها في العقد. أما ضريبتها فتُستحق عند استلامها، وعليك إصدار فاتورة ضريبية بها، كما يوضح دليل الهيئة لقطاع المقاولات.
عند استلام دفعة مقدمة 10% من عقد قيمته 12,000,000 ريال:
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 1,380,000 | |
| دفعات مقدمة من العملاء | 1,200,000 | |
| ضريبة القيمة المضافة - مخرجات | 180,000 |
خطاب الضمان ليس نقداً خرج من حسابك. كثير من الشروحات تسجّل خطاب ضمان حسن التنفيذ كله «تأمينات مدفوعة» بقيمته الكاملة، وهذا صحيح فقط إن كان المبلغ قد حُجز نقداً. في الغالب يصدر البنك الخطاب مقابل عمولة، وقد يطلب تأميناً نقدياً بنسبة منه. فتسجّل ما خرج فعلاً:
وإن دفعت تأميناً ابتدائياً نقدياً للدخول في مناقصة، فهو أصل يُسترد، لا مصروف. وثمن كراسة الشروط مصروف مناقصات في الغالب، إلا إن نصّت سياستك المحاسبية على غير ذلك.
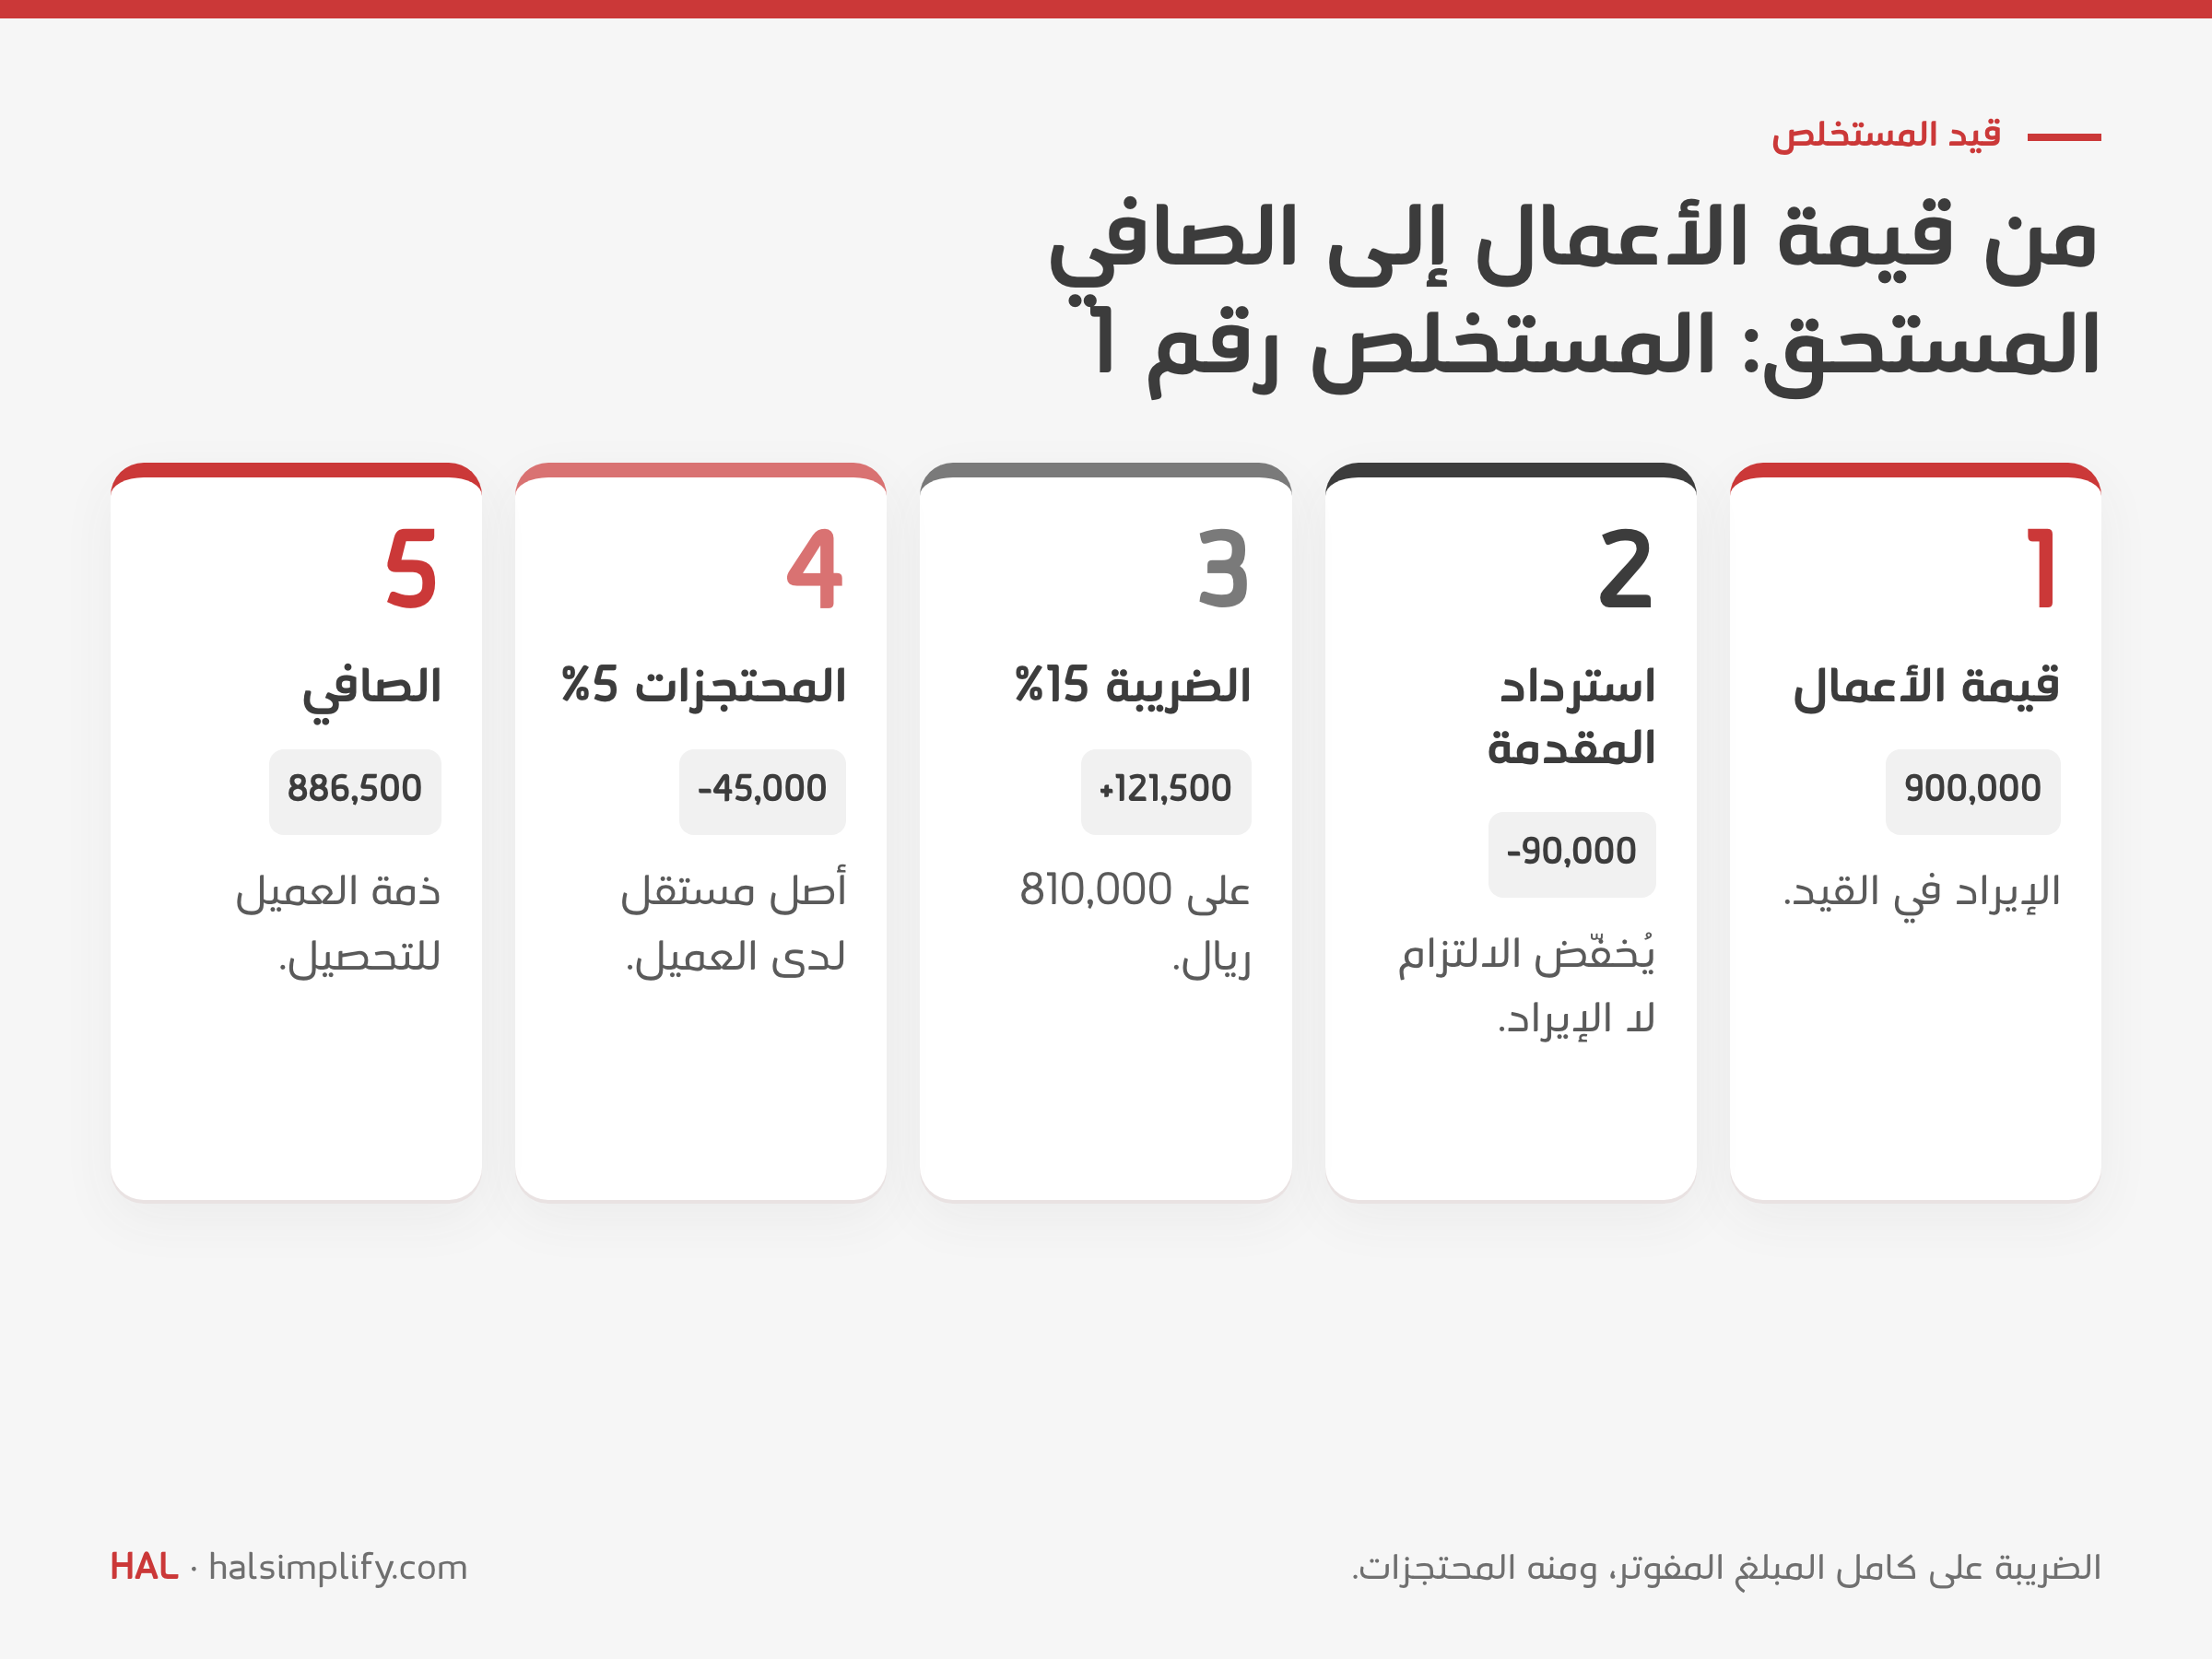
المستخلص هو المستند الذي يطلب فيه المقاول اعتماد قيمة الأعمال المنجزة. والسؤال الذي يربك المحاسبين: على أي مبلغ تُحسب الضريبة، وأين تذهب المحتجزات؟ هذا تشريح المستخلص رقم 1 في مثالنا:
| البند | المبلغ (ريال) |
|---|---|
| قيمة الأعمال المنجزة في هذا المستخلص | 900,000 |
| ناقص: استرداد الدفعة المقدمة (10%) | (90,000) |
| الخاضع للضريبة في هذه الفاتورة | 810,000 |
| ضريبة القيمة المضافة 15% | 121,500 |
| إجمالي الفاتورة | 931,500 |
| ناقص: محتجزات ضمان حسن التنفيذ (5% من قيمة الأعمال) | (45,000) |
| الصافي المستحق التحصيل | 886,500 |
والقيد:
| الحساب | مدين | دائن |
|---|---|---|
| العملاء - مستخلصات | 886,500 | |
| محتجزات ضمان حسن التنفيذ لدى العملاء | 45,000 | |
| دفعات مقدمة من العملاء | 90,000 | |
| إيرادات العقود | 900,000 | |
| ضريبة القيمة المضافة - مخرجات | 121,500 |
ثلاث قواعد يخطئ فيها كثيرون:
ونسبة المحتجزات وطريقة حسابها يحددها العقد. بعض العقود تحسبها على قيمة الأعمال، وبعضها على المبلغ شاملاً الضريبة، فطبّق ما في عقدك.
العلاقة مع مقاول الباطن هي الصورة المقابلة لعلاقتك بالعميل: هو يرفع لك مستخلصاً، وأنت تحتجز نسبة منه. في الشهر الأول رفع مقاول الكهرباء مستخلصاً بقيمة 150,000 ريال، والعقد ينص على محتجزات 5%:
| الحساب | مدين | دائن |
|---|---|---|
| تكلفة المشروع - مقاولو باطن | 150,000 | |
| ضريبة القيمة المضافة - مدخلات | 22,500 | |
| مقاولو الباطن - مستخلصات مستحقة | 165,000 | |
| محتجزات مقاولي الباطن | 7,500 |
وعند السداد: من حـ/ مقاولو الباطن - مستخلصات مستحقة 165,000 إلى حـ/ البنك. أما المحتجزات (7,500) فتبقى التزاماً حتى انتهاء فترة الضمان في عقد الباطن، ثم تُسدَّد بقيد منفصل.
تنبيه: تكلفة مقاول الباطن تُسجَّل بقيمة الأعمال كاملة (150,000)، لا بالصافي الذي ستدفعه. لو سجّلت الصافي لنقصت تكلفة المشروع، ولارتفعت نسبة الإنجاز وربح المشروع بلا سبب.
المواد تمر بخطوتين. عند استلامها في مستودع الموقع هي مخزون (مواد بالموقع)، لا تكلفة. وتصبح تكلفة على المشروع عندما تُصرف للأعمال بإذن صرف عليه رقم المشروع وبند جدول الكميات.
| الحدث | من حـ/ | إلى حـ/ | المبلغ (ريال) |
|---|---|---|---|
| استلام مواد في الموقع (الشهر 1) | مواد بالموقع + ضريبة مدخلات | الموردون | 450,000 + 67,500 |
| صرف مواد للأعمال | تكلفة المشروع - مواد | مواد بالموقع | 350,000 |
| رواتب عمالة الموقع | تكلفة المشروع - عمالة | البنك | 150,000 |
| إيجار معدات | تكلفة المشروع - معدات + ضريبة مدخلات | البنك | 50,000 + 7,500 |
الفرق مهم: 100,000 ريال من المواد ما زالت في المستودع آخر الشهر. لو حمّلتها على المشروع لارتفعت نسبة الإنجاز وظهر ربح لم يتحقق. ولهذا يطلب المعيار نفسه، كما سترى في القسم التالي، استبعاد المواد غير المركّبة من قياس التقدم في حالات محددة.
ورواتب العمالة تُحمَّل على المشروع من سجل الحضور الذي يحدد من عمل في أي موقع، وتُصرف عبر ملف حماية الأجور. إن كان العامل يتنقل بين مشروعين، وزّع تكلفته بالأيام أو الساعات، لا بالتقدير.
تُعِد الشركات في المملكة قوائمها وفق المعايير الدولية للتقرير المالي (IFRS) المعتمدة في المملكة من الهيئة السعودية للمراجعين والمحاسبين (SOCPA). والمعيار الذي يحكم إيراد عقود المقاولات هو IFRS 15 «الإيراد من العقود مع العملاء». في عقد مقاولات يملك فيه العميل الأصل أثناء إنشائه، يُعترف بالإيراد على مدى الوقت بقياس التقدم نحو الوفاء بالالتزام، إما بطريقة المخرجات (مثل الأعمال المعتمدة) أو بطريقة المدخلات (مثل التكلفة المتكبدة إلى إجمالي التكلفة المتوقعة).
يعني ذلك عملياً أن المستخلص لا يساوي الإيراد بالضرورة. المستخلص يتبع ما يعتمده الاستشاري وشروط الدفع، والإيراد يتبع التقدم الفعلي. في مثالنا تستخدم الشركة طريقة التكلفة إلى التكلفة:
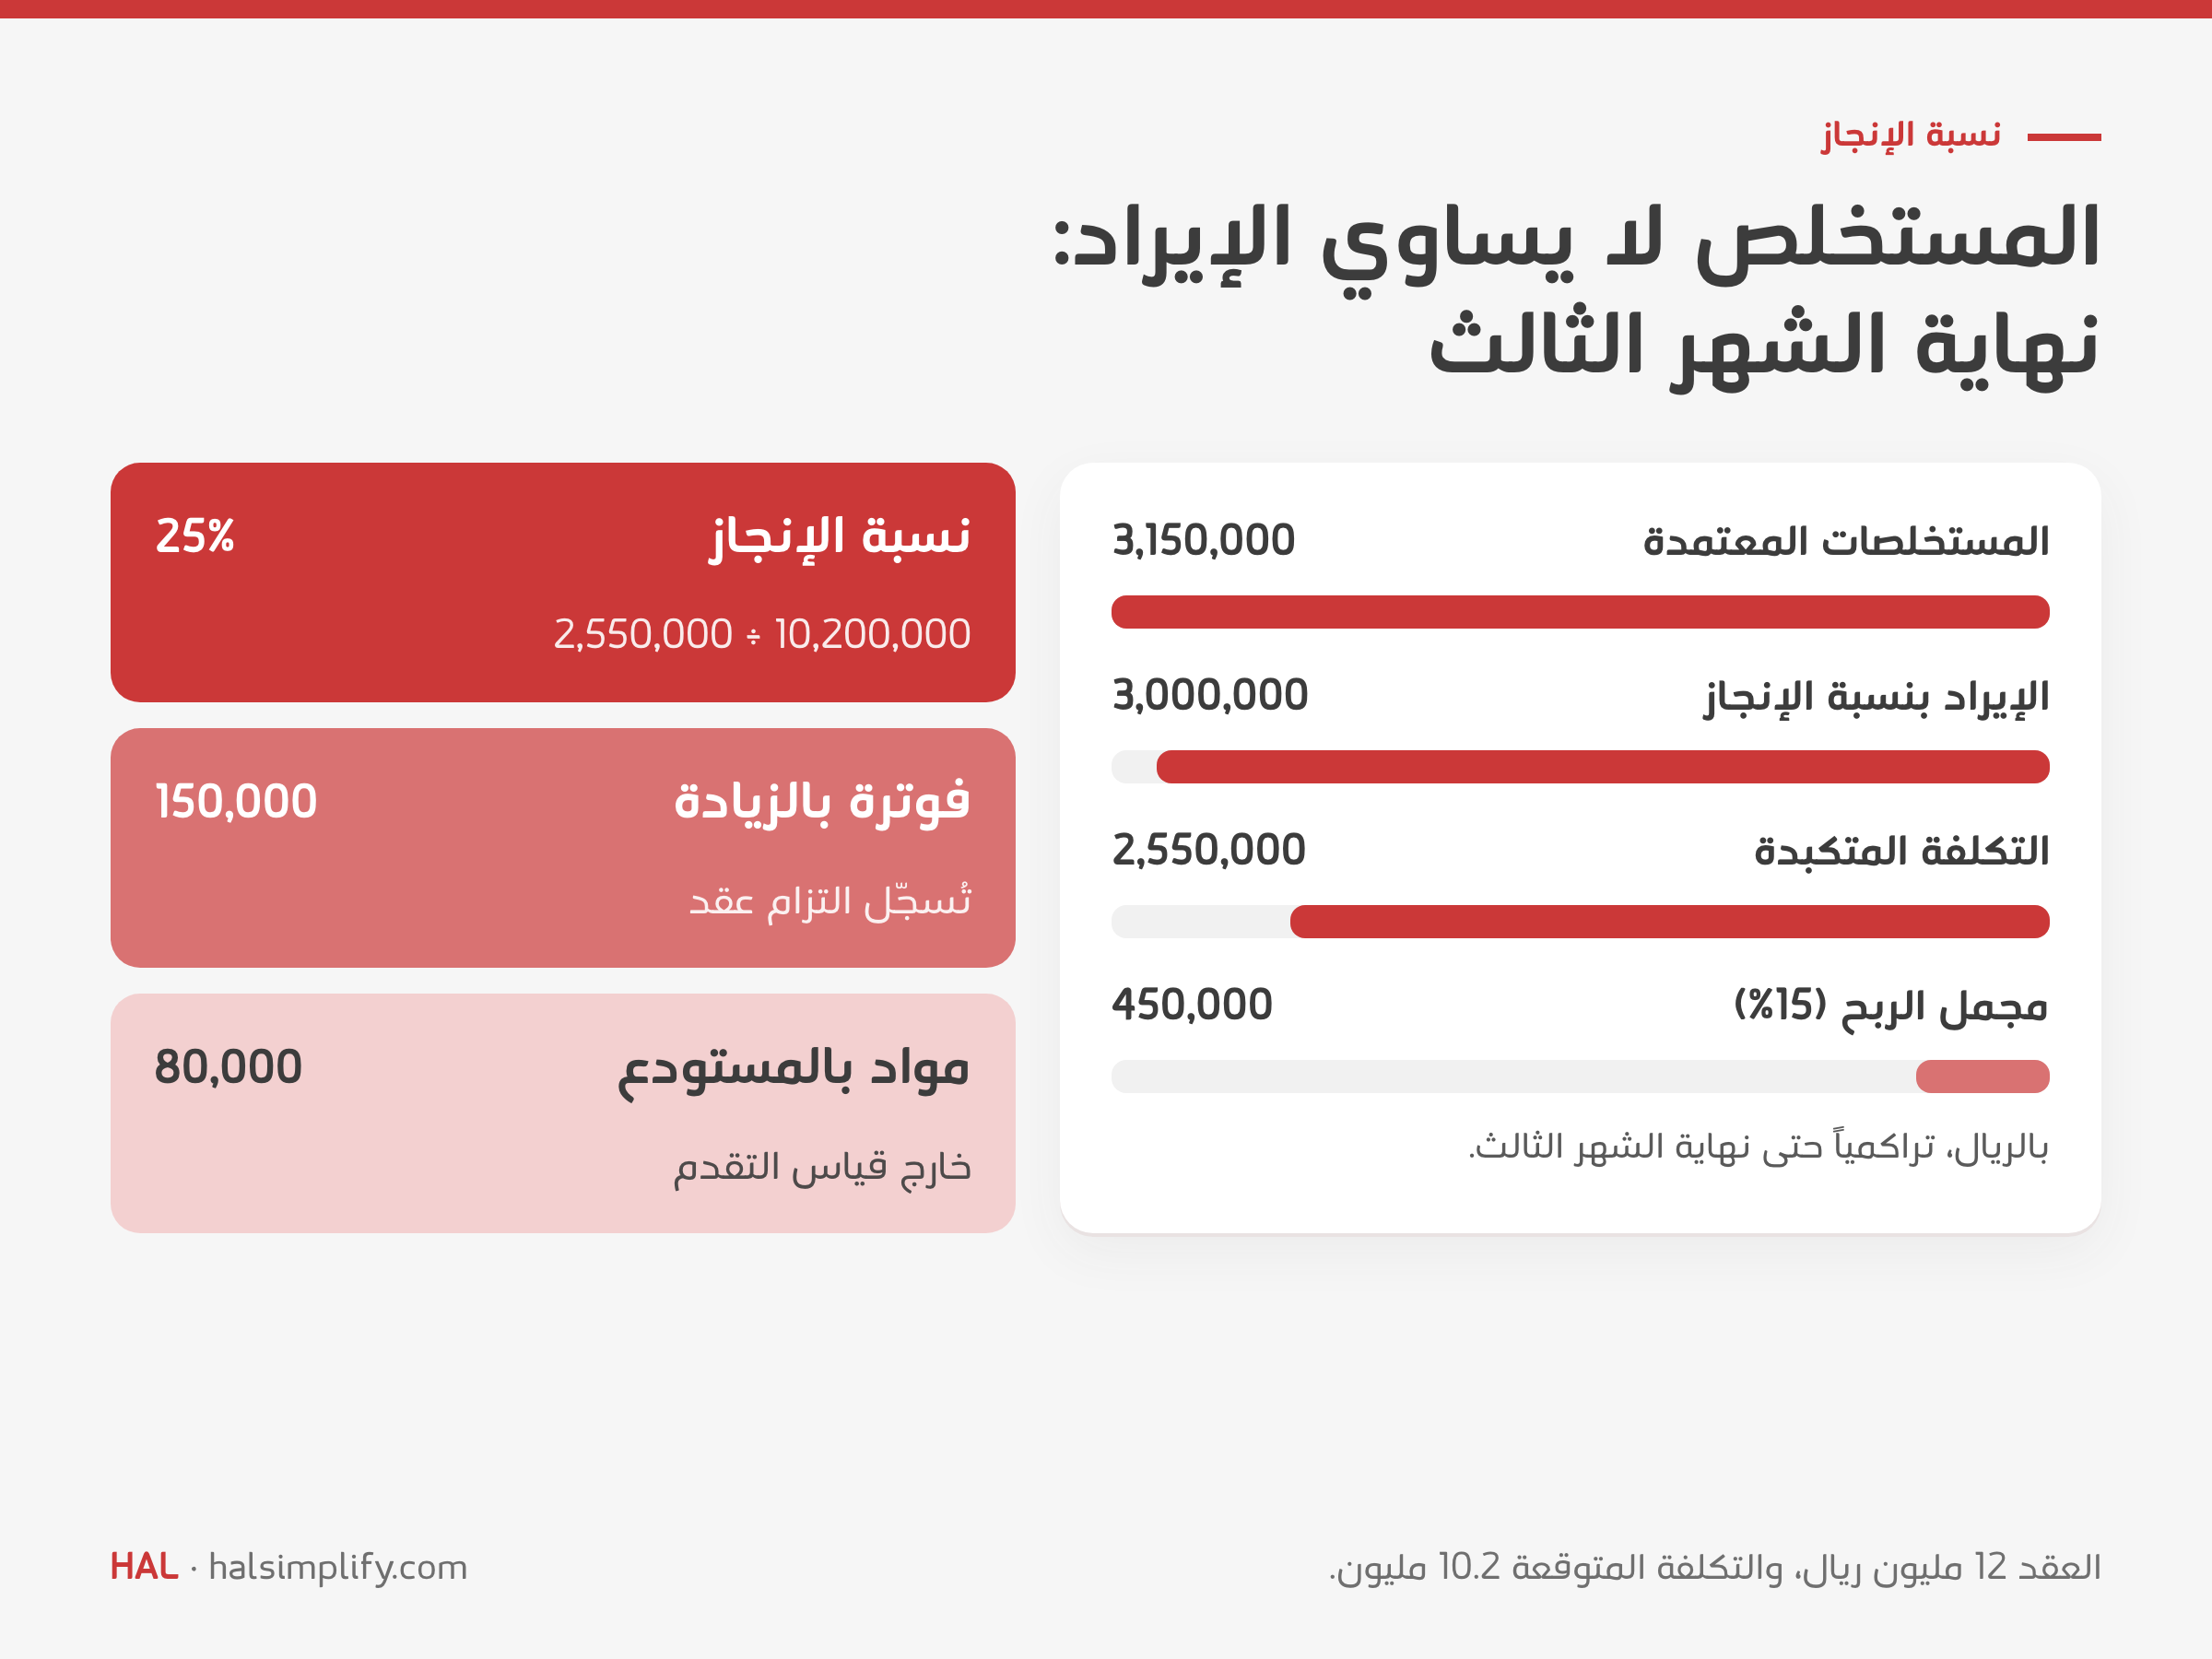
قيد التسوية في نهاية الشهر الثالث:
| الحساب | مدين | دائن |
|---|---|---|
| إيرادات العقود | 150,000 | |
| التزامات عقود (فوترة بالزيادة) | 150,000 |
ولو حدث العكس (أعمال منجزة أكثر مما فوتر) لكان القيد من حـ/ أصول العقود إلى حـ/ إيرادات العقود. وإن أظهرت التقديرات أن العقد سيخسر، فتلك معالجة أخرى تحتاج مراجعة مع مراجع حساباتك. هذا القسم أساسيات وليس بديلاً عن سياسة الشركة المحاسبية المعتمدة.
نشرت هيئة الزكاة والضريبة والجمارك دليلاً لقطاع المقاولات (الإصدار الثاني، مايو 2026) يجيب عن أكثر الأسئلة تكراراً. هذه خلاصته كما تنعكس على القيود:
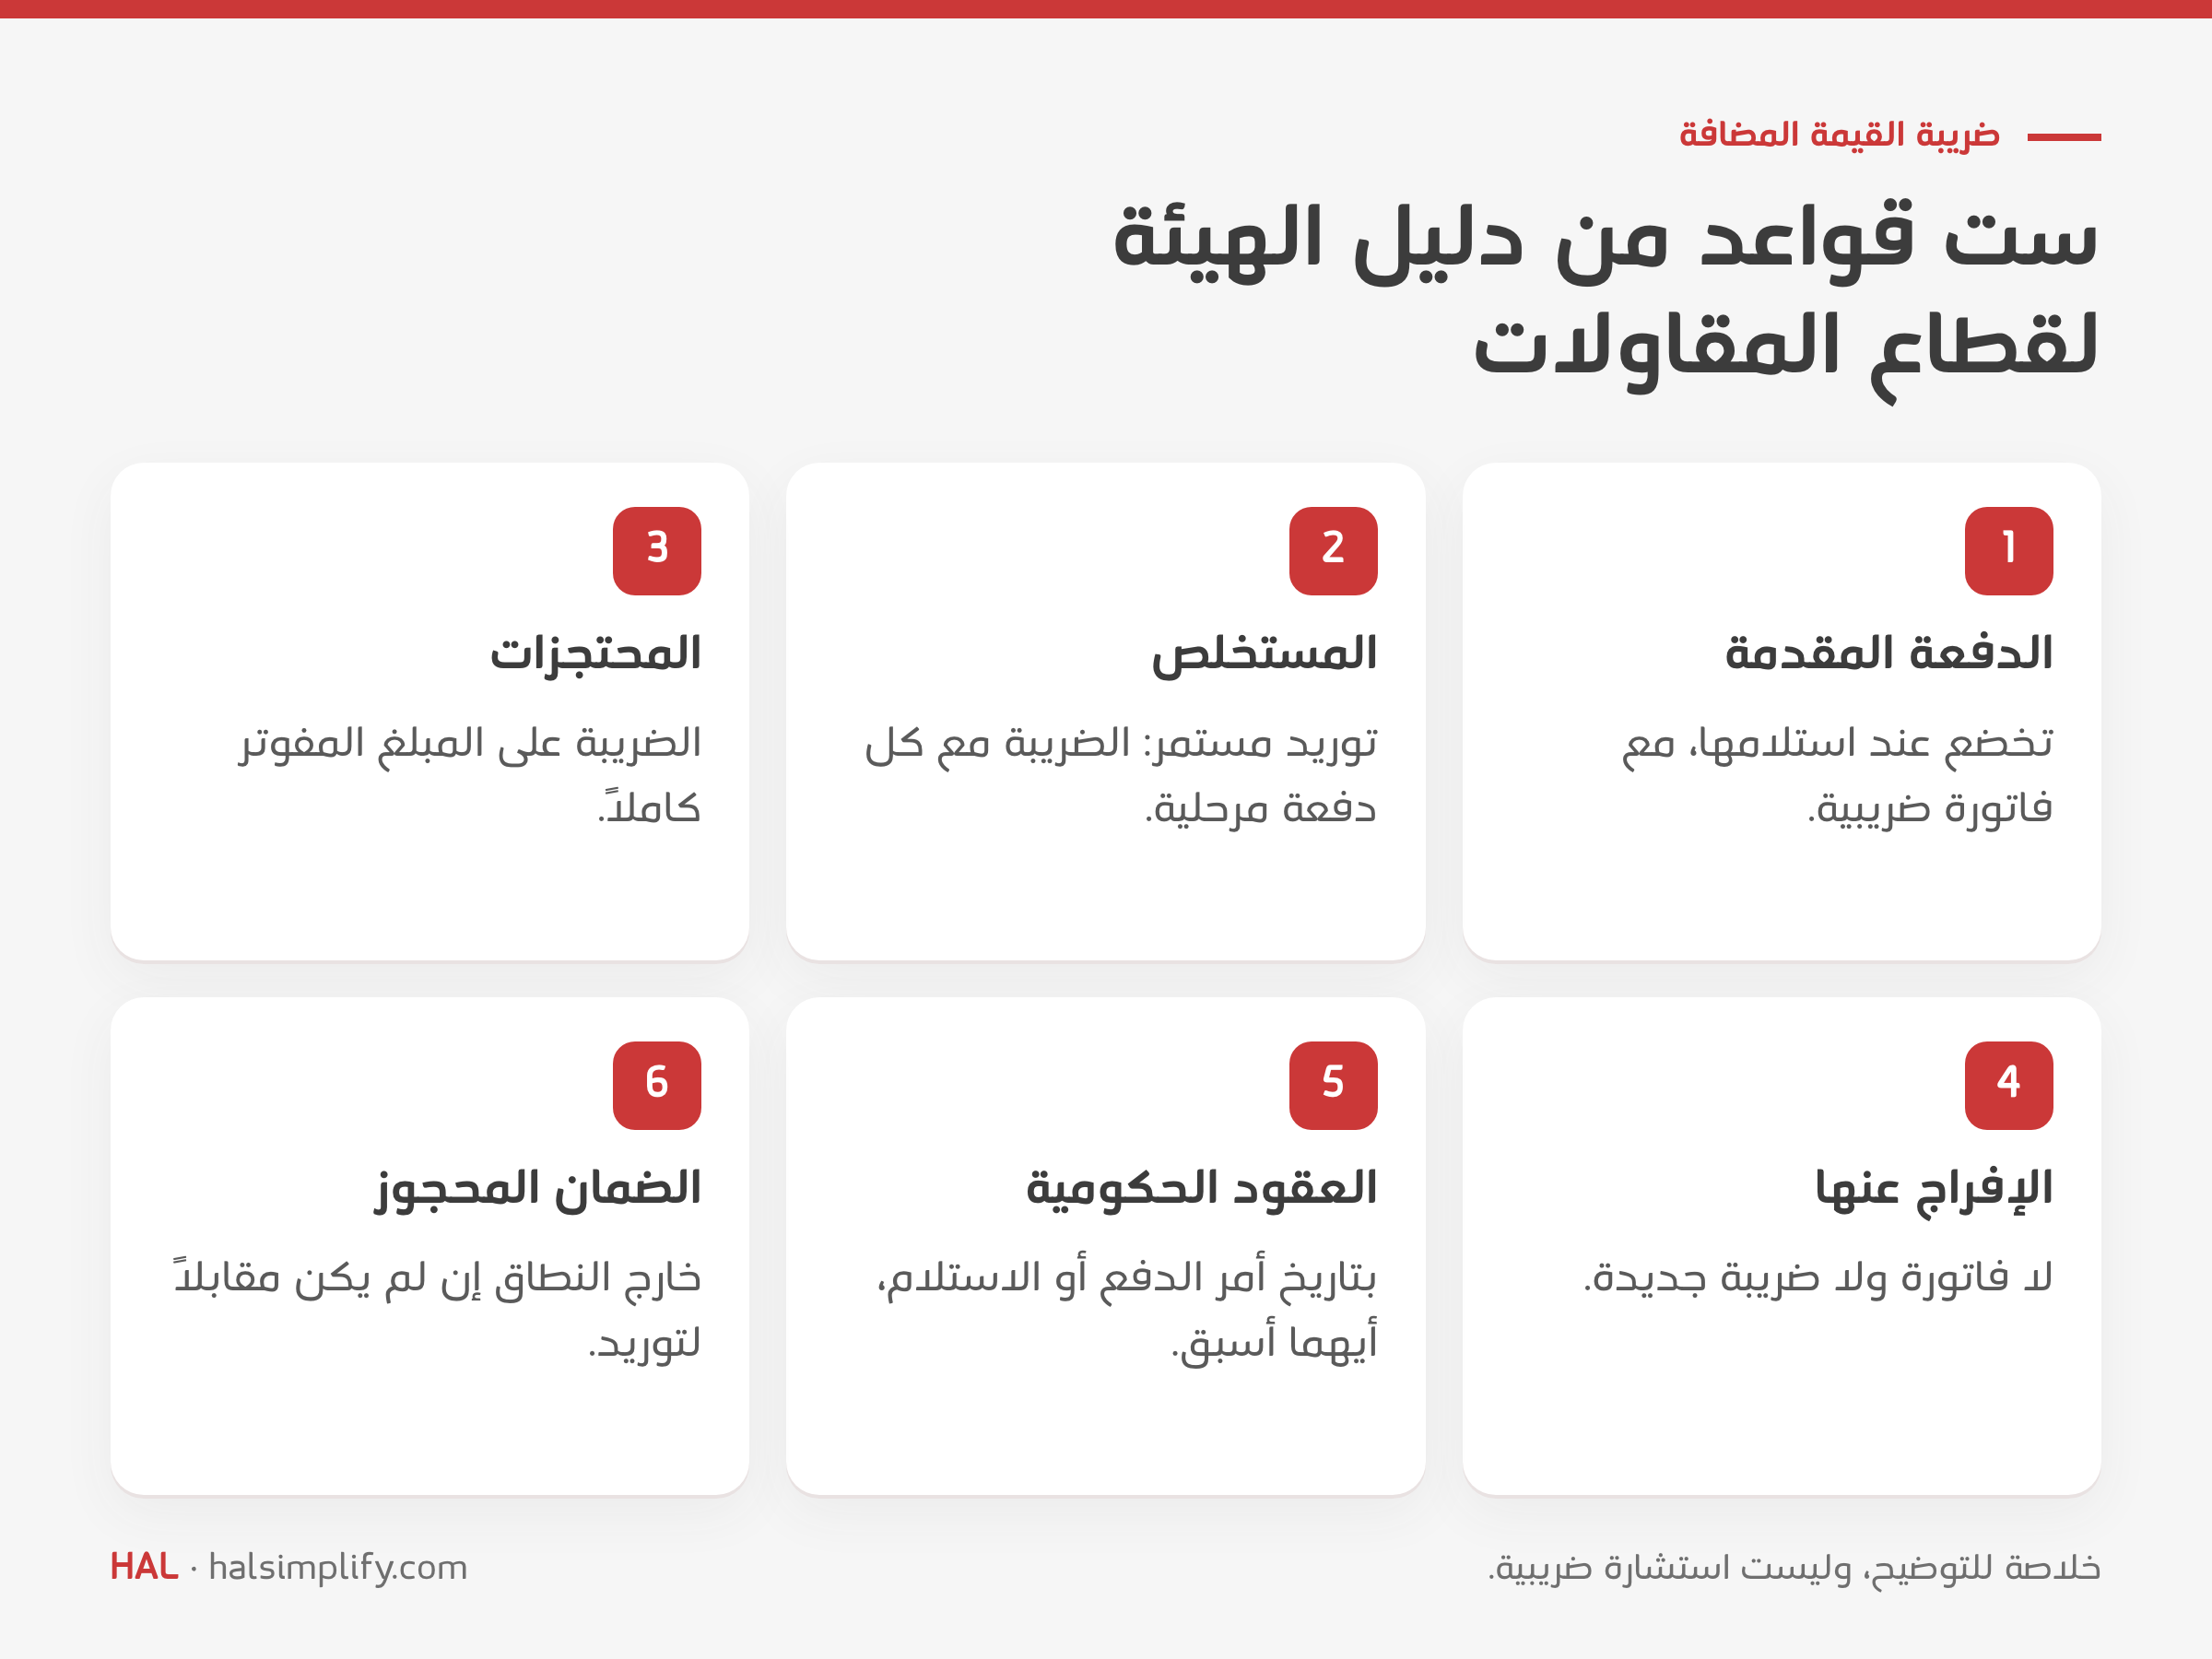
| الحالة | المعاملة الضريبية |
|---|---|
| تنفيذ أعمال المقاولات | توريد مستمر: تُستحق الضريبة على كل دفعة مرحلية عند إصدار الفاتورة أو تاريخ الاستحقاق أو الدفع، أيها أسبق، ولو مرة كل 12 شهراً على الأقل |
| الدفعة المقدمة | تُستحق الضريبة عند استلامها، مع فاتورة ضريبية |
| المستخلص | ليس فاتورة ضريبية بذاته، لكنه دليل على حدوث التوريد ويحدد تاريخ استحقاق الضريبة للجزء المنفّذ |
| المحتجزات | إذا صدرت الفاتورة بالمبلغ كاملاً فالضريبة على المبلغ كله، ولا ضريبة عند الإفراج عن المحتجز |
| العقود مع جهات حكومية (نظام المنافسات) | تُستحق الضريبة بتاريخ إصدار أمر الدفع أو الاستلام، أيهما أسبق، للمقاول الرئيسي فقط |
| الضمان أو التأمين المحجوز في حساب مستقل | خارج نطاق الضريبة لأنه ليس مقابلاً لتوريد |
| غرامات التأخير المنصوص عليها في العقد | تخفيض للثمن، ويُصدر عنها إشعار دائن بالضريبة |
والفاتورة الضريبية تصدر خلال 15 يوماً من نهاية الشهر الذي حدث فيه التوريد. وهذه خلاصة للتوضيح لا استشارة ضريبية، فارجع إلى الدليل نفسه وإلى مستشارك في الحالات الخاصة.
المعطيات: شركة مقاولات تنفّذ مبنى إدارياً لمطوّر عقاري خاص في الرياض. قيمة العقد 12,000,000 ريال دون الضريبة، والتكلفة المتوقعة 10,200,000 ريال (هامش 15%). الدفعة المقدمة 10% وتُسترد بنسبة 10% من كل مستخلص. محتجزات ضمان حسن التنفيذ 5% من قيمة الأعمال. خطاب ضمان حسن تنفيذ بنسبة 5% من العقد (600,000 ريال) بعمولة 6,000 ريال وتأمين نقدي 10% منه. مقاول باطن للأعمال الكهربائية بمحتجزات 5%. الضريبة 15%.
الشهر الأول: كل القيود
| # | البيان | من حـ/ | إلى حـ/ | المبلغ (ريال) |
|---|---|---|---|---|
| 1 | استلام الدفعة المقدمة | البنك 1,380,000 | دفعات مقدمة 1,200,000 + ضريبة مخرجات 180,000 | 1,380,000 |
| 2 | عمولة خطاب الضمان | عمولات خطابات الضمان 6,000 + ضريبة مدخلات 900 | البنك | 6,900 |
| 3 | التأمين النقدي لخطاب الضمان | تأمين نقدي مقابل خطابات الضمان | البنك | 60,000 |
| 4 | شراء مواد للموقع | مواد بالموقع 450,000 + ضريبة مدخلات 67,500 | الموردون | 517,500 |
| 5 | صرف مواد للأعمال | تكلفة المشروع - مواد | مواد بالموقع | 350,000 |
| 6 | رواتب عمالة الموقع | تكلفة المشروع - عمالة | البنك | 150,000 |
| 7 | إيجار معدات | تكلفة المشروع - معدات 50,000 + ضريبة مدخلات 7,500 | البنك | 57,500 |
| 8 | مستخلص مقاول الباطن 1 | تكلفة مقاولي الباطن 150,000 + ضريبة مدخلات 22,500 | مقاولو الباطن 165,000 + محتجزات مقاولي الباطن 7,500 | 172,500 |
| 9 | مستخلص العميل 1 | العملاء 886,500 + محتجزات لدى العملاء 45,000 + دفعات مقدمة 90,000 | إيرادات العقود 900,000 + ضريبة مخرجات 121,500 | 1,021,500 |
الشهران الثاني والثالث: القيود نفسها بأرقام كل شهر، مع تحصيل مستخلص الشهر السابق، وسداد الموردين ومقاول الباطن عن الشهر السابق:
| البند | الشهر 1 | الشهر 2 | الشهر 3 | المجموع |
|---|---|---|---|---|
| مستخلص العميل (قيمة الأعمال) | 900,000 | 1,050,000 | 1,200,000 | 3,150,000 |
| استرداد الدفعة المقدمة (10%) | 90,000 | 105,000 | 120,000 | 315,000 |
| محتجزات لدى العميل (5%) | 45,000 | 52,500 | 60,000 | 157,500 |
| مواد مصروفة للأعمال | 350,000 | 400,000 | 420,000 | 1,170,000 |
| عمالة | 150,000 | 180,000 | 190,000 | 520,000 |
| معدات | 50,000 | 60,000 | 60,000 | 170,000 |
| مقاول الباطن (قيمة الأعمال) | 150,000 | 260,000 | 280,000 | 690,000 |
| تكلفة المشروع | 700,000 | 900,000 | 950,000 | 2,550,000 |
وفي نهاية الشهر الثالث يُسجَّل قيد تسوية الإيراد بنسبة الإنجاز (150,000 ريال) كما في القسم السابق. المجموع 28 قيداً، كلها في ملف Excel المجاني.
ميزان المراجعة في نهاية الشهر الثالث:
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 1,147,350 | |
| تأمين نقدي مقابل خطابات الضمان | 60,000 | |
| العملاء - مستخلصات | 1,182,000 | |
| محتجزات ضمان حسن التنفيذ لدى العملاء | 157,500 | |
| مواد بالموقع | 80,000 | |
| ضريبة القيمة المضافة - مدخلات | 317,400 | |
| الموردون | 517,500 | |
| مقاولو الباطن - مستخلصات مستحقة | 308,000 | |
| محتجزات مقاولي الباطن | 34,500 | |
| دفعات مقدمة من العملاء | 885,000 | |
| ضريبة القيمة المضافة - مخرجات | 605,250 | |
| التزامات عقود (فوترة بالزيادة) | 150,000 | |
| إيرادات العقود | 3,000,000 | |
| تكلفة المشروع - مواد | 1,170,000 | |
| تكلفة المشروع - عمالة | 520,000 | |
| تكلفة المشروع - معدات | 170,000 | |
| تكلفة المشروع - مقاولو باطن | 690,000 | |
| عمولات خطابات الضمان | 6,000 | |
| المجموع | 5,500,250 | 5,500,250 |
ماذا يقول الميزان لمدير المشروع؟ الإيراد حتى تاريخه 3,000,000 ريال، والتكلفة 2,550,000، فمجمل ربح المشروع 450,000 ريال (15%)، مطابق للهامش المتوقع. والدفعة المقدمة المتبقية 885,000 ريال ستُسترد من المستخلصات القادمة. ولدى العميل 157,500 ريال محتجزات لن تُحصَّل قبل الاستلام. وصافي الضريبة المستحقة للفترة 287,850 ريال (605,250 ناقص 317,400). وإن كنت تريد مراجعة طريقة بناء الميزان نفسه خطوة بخطوة، فاقرأ ما هو ميزان المراجعة وكيف يُعد.
وإن كان إعداد هذا الميزان لكل مشروع يأخذ من فريقك أياماً كل شهر، فانظر باقات HAL وأسعارها، ومنها باقة مخصصة للمقاولات.
قبل إقفال أي شهر، يمر المحاسب على عشرة أسئلة لكل مشروع:
تضم الحقيبة كل ما في هذا المقال جاهزاً للاستخدام:
جدول البيانات يكفي لمشروع أو مشروعين. مع خمسة مشاريع وعشرات المستخلصات ومقاولي الباطن، يصبح الجزء الأبطأ هو جمع المستندات من المواقع، وتوزيع الرواتب على المشاريع، ومطابقة المحتجزات كل شهر.
صُمّم نظام HAL للمقاولات لهذه الحلقة تحديداً. فهو يصدر الفواتير بحسب مراحل الإنجاز، ويقسّمها على مراحل متعددة، ويتابع الضمانات. ويحمّل تكاليف المواد والعمالة والخدمات على المشروع، فطلبات المواد ومشترياتها مرتبطة بأوامر شراء خاصة بالمشروع، والحضور والرواتب مربوطة بكل مشروع. وتُتابَع الربحية على مستوى العميل والمشروع، والميزانية مقابل جدول الكميات بنداً بنداً.
من حـ/ العملاء بالصافي المستحق، ومن حـ/ محتجزات ضمان حسن التنفيذ لدى العملاء، ومن حـ/ دفعات مقدمة من العملاء بقيمة الاسترداد، إلى حـ/ إيرادات العقود بقيمة الأعمال المنجزة، وإلى حـ/ ضريبة القيمة المضافة - مخرجات. في مثالنا: أعمال 900,000 ريال، واسترداد 90,000، ومحتجزات 45,000، وضريبة 121,500، وصافٍ مستحق 886,500 ريال.
من حـ/ تكلفة المشروع - مقاولو باطن بقيمة الأعمال كاملة، ومن حـ/ ضريبة القيمة المضافة - مدخلات، إلى حـ/ مقاولو الباطن بالصافي المستحق، وإلى حـ/ محتجزات مقاولي الباطن بنسبة الاحتجاز. وتبقى المحتجزات التزاماً حتى انتهاء فترة الضمان في عقد الباطن.
وفق دليل هيئة الزكاة والضريبة والجمارك لقطاع المقاولات، إذا صدرت الفاتورة بالمبلغ كاملاً فالضريبة مستحقة على المبلغ كله ومنه الجزء المحتجز، ولا تُصدر فاتورة ولا تُستحق ضريبة عند الإفراج عن المحتجزات لاحقاً.
لا. الدفعة المقدمة التزام في حساب دفعات مقدمة من العملاء، وتُخفَّض من كل مستخلص بالنسبة المتفق عليها. لكن ضريبتها تُستحق عند استلامها، وتصدر بها فاتورة ضريبية.
وفق IFRS 15 المعتمد في المملكة، يُقاس التقدم بطريقة المدخلات أو المخرجات. بطريقة التكلفة إلى التكلفة: نسبة الإنجاز = التكلفة المتكبدة ÷ التكلفة المتوقعة، والإيراد = النسبة × قيمة العقد. والفرق بينه وبين المستخلصات يُسجَّل التزام عقد أو أصل عقد.
نعم. الحقيبة (دليل PDF وملف Excel بالعربية) مجانية؛ أدخل اسمك وبريدك في النموذج أعلاه وتصلك على بريدك.
