تتجاوز الفوترة الإلكترونية مجرد استبدال الفاتورة الورقية أو ملف PDF بمستند رقمي. إذ تتيح الفاتورة الإلكترونية المنظمة انتقال بيانات الفاتورة بين أنظمة الأعمال بتنسيق يمكن معالجته تلقائيًا، مما يقلل العديد من الخطوات اليدوية التي تتم بين إنشاء الفاتورة وتسجيلها والموافقة عليها، وصولًا إلى تحصيل المدفوعات أو سدادها.
وهنا تكمن معظم القيمة التي تحققها الشركات. يمكن للفوترة الإلكترونية أن تقلل الأعمال المتكررة، وتحسن جودة البيانات، وتختصر دورات المعالجة، وتمنح فرق الشؤون المالية رؤية أفضل، لكن هذه الفوائد لا تتحقق تلقائيًا. وعادةً ما تظهر أكبر التحسينات عندما يتم دمج الفوترة الإلكترونية مع أنظمة المحاسبة وتخطيط موارد المؤسسة (ERP) وإجراءات الموافقة والمطابقة والمدفوعات المرتبطة بها.
هل تعمل منشأتك على نظام ERP أو نقاط بيع أو نظام فوترة قائم؟ يمكنك في السعودية استيفاء متطلبات هيئة الزكاة والضريبة والجمارك للفوترة الإلكترونية دون تغييره، عبر ربط الفاتورة الإلكترونية مع هيئة الزكاة الذي يصل نظامك الحالي بمنصة «فاتورة» ويعيد إليك الفاتورة المعتمدة ورمز QR.
الفوترة الإلكترونية هي إصدار معلومات الفاتورة وإرسالها واستلامها بتنسيق إلكتروني منظم يتيح المعالجة الإلكترونية التلقائية. وهذا هو التعريف الذي تستخدمه أيضًا المفوضية الأوروبية في إطار سياساتها الحالي للفوترة الإلكترونية لعام 2026.
وهذا يجعل الفوترة الإلكترونية المنظمة مختلفة عن مجرد تحويل الفاتورة التقليدية إلى صيغة رقمية.
| Invoice Method | Structured Data? | Designed for Automatic Processing? | Structured E-Invoicing? |
|---|---|---|---|
| Paper invoice | No | No | No |
| Scanned invoice | No | Limited | No |
| PDF sent by email | Usually no | Limited | No |
| Structured XML/UBL invoice | Yes | Yes | Yes |
| Structured invoice exchanged through a compliant network/API | Yes | Yes | Yes |
تتبنى المملكة العربية السعودية التمييز نفسه. إذ تُعرّف هيئة الزكاة والضريبة والجمارك (ZATCA) الفاتورة الإلكترونية بأنها فاتورة ضريبية يتم إنشاؤها بتنسيق إلكتروني منظم، وتنص صراحةً على أن مسح الفاتورة الورقية ضوئيًا أو نسخها إلى صيغة إلكترونية لا يجعل منها فاتورة إلكترونية. ويمكن الاطلاع على التعريف الحالي عبر بوابة الفوترة الإلكترونية التابعة لهيئة الزكاة والضريبة والجمارك (ZATCA).
لذلك، تأتي الفوائد الحقيقية من البيانات المنظمة والعمليات المترابطة، وليس من مجرد الاستغناء عن الورق.
| Benefit | Business Impact |
|---|---|
| Less manual data entry | Fewer repetitive finance tasks |
| Fewer errors and corrections | Less rework and dispute handling |
| Faster invoice processing | Shorter billing and AP cycles |
| Faster payment potential | Fewer administrative payment delays |
| Lower processing costs | Less printing, handling and manual effort |
| Better visibility | Clearer invoice and processing status |
| Easier reconciliation | Better matching across invoices and payments |
| Stronger audit trail | Easier document retrieval and traceability |
| Better compliance support | More structured tax data and validation |
| Easier scaling | More invoice volume without equivalent manual growth |
يعتمد حجم كل فائدة بشكل كبير على نقطة البداية. فعادةً ما يوفر استبدال عملية تعتمد بشكل كبير على الإجراءات اليدوية فرصًا أكبر للتحسين مقارنةً بتحويل تنسيق فواتير مؤتمت بالفعل إلى تنسيق إلكتروني آخر.
غالبًا ما تتضمن معالجة الفواتير التقليدية عدة خطوات متكررة. ينشئ المورد فاتورة، ويصدرها بصيغة PDF، ويرسلها عبر البريد الإلكتروني، ثم يفتح المشتري المرفق ويقرأ المعلومات ويدخل بعضها أو كلها يدويًا في نظام آخر.
تتيح الفوترة الإلكترونية المنظمة انتقال المزيد من هذه المعلومات مباشرةً بين الأنظمة. ويمكن للشركة المستلمة استخدام حقول الفاتورة إلكترونيًا بدلًا من مطالبة موظف آخر بإعادة إدخال معلومات موجودة أصلًا في برنامج المورد.
يمكن أن يؤدي ذلك إلى تقليل الإدخال اليدوي، ومرفقات البريد الإلكتروني، وتوجيه المستندات، وغيرها من الأعمال الإدارية. وتحدد إرشادات المفوضية الأوروبية الحالية حول الفوترة الإلكترونية الأتمتة، وتوفير التكاليف، وزيادة الكفاءة ضمن أهم فوائد الفوترة الإلكترونية المنظمة.
وهذا لا يعني اختفاء العنصر البشري من العملية. فقد تظل الموافقات والاستثناءات والنزاعات والمعاملات غير الاعتيادية بحاجة إلى مراجعة بشرية، لكن يمكن للموظفين قضاء وقت أقل في نقل بيانات الفواتير العادية من مكان إلى آخر.
يؤدي إدخال البيانات يدويًا إلى زيادة احتمالية حدوث أخطاء بسيطة، مثل رقم فاتورة خاطئ، أو مبلغ غير صحيح، أو بيانات مورد ناقصة، أو سجلات مكررة، أو إدخال المعلومات في الحقل الخطأ. وغالبًا ما تؤدي هذه الأخطاء إلى جولة أخرى من رسائل البريد الإلكتروني والتصحيحات والموافقات.
مع الفوترة الإلكترونية المنظمة، يمكن للنظام المستلم التعامل مع المعلومات التي تم إنشاؤها في المصدر. كما يمكن لقواعد التحقق اكتشاف المعلومات الناقصة أو غير الصحيحة من حيث التنسيق قبل انتقال الفاتورة إلى مراحل أخرى من العملية.
وتسلط إرشادات الحكومة الأسترالية حول الفوترة الإلكترونية للشركات الضوء على دقة الفواتير بشكل أكبر وتقليل الوقت المستغرق في تصحيح الأخطاء باعتبارهما من الفوائد العملية.
لكن الصياغة الصحيحة هي أن الفوترة الإلكترونية يمكن أن تقلل الأخطاء، وليس أنها تقضي عليها. فإذا أدخل البائع سعرًا خاطئًا أو معرّف عميل غير صحيح أو معالجة ضريبية غير صحيحة في نظام المصدر، فقد تعمل الأتمتة ببساطة على نقل هذه المعلومات الخاطئة بكفاءة أكبر.
يمكن أن تتأخر الفاتورة الورقية أثناء النقل. وقد تصل فاتورة PDF إلى صندوق بريد إلكتروني غير مُراقب أو تبقى لدى الموظف الخطأ قبل أن تصل إلى قسم الحسابات الدائنة. ويمكن للفوترة الإلكترونية المنظمة إرسال معلومات الفاتورة مباشرةً إلى بيئة الاستلام المناسبة.
وبالنسبة للمورد، يقلل ذلك من عدم اليقين بشأن وصول المستند فعليًا إلى الوجهة الصحيحة. أما بالنسبة للمشتري، فيعني ذلك إمكانية بدء عمليات التحقق والموافقة في وقت مبكر بدلًا من انتظار إدخال الفاتورة يدويًا.
وبالتالي، لا يقتصر التحسين على سرعة الإرسال، بل تكمن الفرصة الأكبر في تقصير المدة بين إنشاء الفاتورة واستلامها والتحقق منها والموافقة عليها.
ومع ذلك، يجب على الشركات قياس هذا التحسن مقابل سير العمل الداخلي لديها. فقد تصل الفاتورة فورًا، لكنها تظل بانتظار الموافقة إذا كانت عملية الموافقة الداخلية بطيئة.
لا تستطيع الفوترة الإلكترونية إجبار العميل على دفع فاتورة لا يرغب في دفعها أو لا يستطيع سدادها. لكنها تستطيع إزالة بعض المشكلات الإدارية التي تؤخر المدفوعات المستحقة بخلاف ذلك.
يمكن للفواتير المنظمة الوصول إلى نظام المعالجة الصحيح في وقت أسرع، كما يمكن التحقق من المعلومات المطلوبة في وقت مبكر، واكتشاف المشكلات قبل حلول موعد الاستحقاق. وعندما تكون الفوترة الإلكترونية مرتبطة بالحسابات المدينة، يمكن للمورد أيضًا الحصول على رؤية أوضح للمبالغ المستحقة والفواتير التي تحتاج إلى متابعة.
وتشير مفوضية الشركات الصغيرة في المملكة المتحدة إلى أن الأخطاء الإدارية تساهم في تأخر المدفوعات، وتوضح أن الفوترة الإلكترونية يمكن أن تساعد في تقليل المعالجة اليدوية والتأخيرات المرتبطة بها.
وهذا التمييز مهم: تسريع معالجة الفواتير يهيئ الظروف لتسريع الدفع، لكنه لا يضمن ذلك. فما زالت شروط الائتمان، والنزاعات، والسيولة لدى العميل، وممارسات التحصيل تحدد موعد وصول الأموال فعليًا.
تتضمن الفواتير الورقية تكاليف واضحة مثل الطباعة والبريد والتخزين المادي. أما العمليات الرقمية اليدوية فلها تكاليف أقل وضوحًا، مثل إدخال البيانات، وتصحيح الأخطاء، والبحث عن المستندات، ومعالجة الفواتير المكررة، ومتابعة الموافقات، والمطابقة.
يمكن للفوترة الإلكترونية تقليل العديد من هذه الأنشطة من خلال السماح للأنظمة بتبادل البيانات المنظمة وأتمتة المعالجة الروتينية. وتميل الوفورات إلى أن تصبح أكثر أهمية مع زيادة حجم الفواتير.
لكن هناك أيضًا تكاليف في الجانب الآخر. فقد تحتاج الشركات إلى تراخيص برمجيات، ورسوم مزود الخدمة، وأعمال التنفيذ، وتكامل نظام ERP، وربط البيانات، والاختبار، وتدريب الموظفين. لذلك، ستكون الحالة المالية لشركة تعالج عددًا قليلًا من الفواتير البسيطة مختلفة عن شركة تدير آلاف المعاملات عبر عدة كيانات.
والسؤال المفيد ليس ببساطة: "هل توفر الفوترة الإلكترونية المال؟" بل كم من المعالجة اليدوية يمكن لتطبيقنا أن يلغيها فعليًا؟
يمكن أن تترك عمليات البريد الإلكتروني والفواتير الورقية فرق الشؤون المالية أمام أسئلة أساسية: هل تم إرسال الفاتورة؟ هل وصلت إلى المكان الصحيح؟ هل تم قبولها؟ هل دفع العميل قيمتها؟
يمكن للفوترة الإلكترونية المترابطة توفير معلومات أكثر تنظيمًا حول حالة الفاتورة. وفي البيئات الخاضعة للتنظيم، قد تشمل هذه الحالات الإرسال، أو التخليص، أو الإبلاغ، أو الرفض، أو الفشل. وعندما تكون العملية نفسها مرتبطة بالحسابات المدينة، يمكن للشؤون المالية أيضًا تتبع ما إذا كانت الفاتورة لا تزال مفتوحة، أو تم دفع جزء منها، أو تجاوزت موعد الاستحقاق، أو تمت تسويتها.
وهذا التمييز مهم لأن الحالة التنظيمية وحالة الدفع ليستا الشيء نفسه. فقد تتم معالجة الفاتورة الإلكترونية بنجاح، ومع ذلك تظل غير مدفوعة لعدة أشهر.
نادراً ما تنتهي معالجة الفاتورة بمجرد وصول المستند إلى المستلم. إذ لا يزال يتعين على فريق الشؤون المالية ربط الفاتورة بالمعاملة الأساسية، وفي النهاية بالدفعة.
يمكن للبيانات المنظمة أن تجعل عملية المطابقة أكثر اتساقًا. فعلى جانب الحسابات الدائنة، قد يحتاج فريق الشؤون المالية إلى ربط أمر الشراء، وإيصال الاستلام، وفاتورة المورد، والقيد المحاسبي، والدفعة. وعلى جانب الحسابات المدينة، قد تتضمن العملية ربط أمر المبيعات، والفاتورة، وإيصال العميل، والمعاملة البنكية.
وتوفر المعرّفات الموحدة وحقول الفواتير المنظمة لأنظمة المحاسبة معلومات أفضل للعمل معها. ولا تزال الاستثناءات بحاجة إلى التحقيق، لكن المعاملات العادية قد تتطلب قدرًا أقل من البحث والمطابقة اليدوية.
وهنا تظهر أهمية التكامل. فالفاتورة الإلكترونية الموجودة في منصة امتثال منفصلة توفر قيمة تشغيلية أقل من فاتورة مرتبطة بعملية المحاسبة والمطابقة المحيطة بها.
يمكن أن تتشتت أدلة الفواتير عندما تكون المعلومات موزعة بين صناديق البريد الإلكتروني والمجلدات الورقية وجداول البيانات وأنظمة المحاسبة. وقد يتطلب العثور على سجل معاملة ما إعادة بناء ما حدث من عدة مصادر.
يمكن لعملية الفوترة الإلكترونية المترابطة إنشاء سجل إلكتروني أكثر اتساقًا يشمل الفاتورة، والطوابع الزمنية، وحالات المعالجة، والتصحيحات، والإشعارات الدائنة المرتبطة بها. كما يسهل التخزين المنظم العثور على السجلات ذات الصلة عندما تحتاج إليها فرق الشؤون المالية أو المراجعة أو الضرائب.
ويمكن أن يدعم ذلك الاستعداد لعمليات التدقيق والضوابط الداخلية، لكن لا ينبغي المبالغة في هذا الأمر. فالفوترة الإلكترونية لا تجعل الشركة متوافقة تلقائيًا مع متطلبات التدقيق، كما أن متطلبات الاحتفاظ بالسجلات القانونية تختلف بحسب الولاية القضائية المعنية.
تستخدم السلطات الضريبية بشكل متزايد الفوترة المنظمة كجزء من أنظمة ضريبية رقمية أوسع. وبحسب الولاية القضائية، يمكن للفوترة الإلكترونية دعم حقول الفواتير المطلوبة، والبيانات الضريبية المنظمة، والتحقق، والإبلاغ، والتخليص، والسجلات الإلكترونية.
تستخدم المملكة العربية السعودية بالفعل نموذج فاتورة (FATOORA) المرحلي التابع لهيئة الزكاة والضريبة والجمارك (ZATCA). وفي الإمارات، أطلقت وزارة المالية المرحلة التجريبية لنظام الفوترة الإلكترونية في عام 2026، استعدادًا لبدء التطبيق الإلزامي في عام 2027. ويوفر إعلان الوزارة عن المرحلة التجريبية السياق الحالي للبرنامج.
وتتجه أوروبا أيضًا بشكل أكبر نحو هذا المسار. فبموجب برنامج الاتحاد الأوروبي ضريبة القيمة المضافة في العصر الرقمي (ViDA)، ستنتقل معاملات الأعمال بين الشركات عبر الحدود إلى متطلبات جديدة للإبلاغ الرقمي تعتمد على الفوترة الإلكترونية الإلزامية اعتبارًا من 1 يوليو 2030، وفقًا لـبرنامج عمل ViDA لعام 2026 الصادر عن المفوضية الأوروبية.
يمكن للفوترة المنظمة أن تدعم الامتثال، لكن البرامج لا تحل محل الحكم الضريبي. فلا تزال الشركات بحاجة إلى تصنيفات صحيحة للمعاملات، ومعدلات ضريبية صحيحة، ومعالجة صحيحة للإعفاءات، وبيانات رئيسية دقيقة، ومعالجة محاسبية سليمة.
تميل الأعمال اليدوية المتعلقة بالفواتير إلى النمو مع زيادة حجم المعاملات. فزيادة عدد الفواتير تعني مزيدًا من إدخال البيانات، والمرفقات، وتوجيه الموافقات، والأرشفة، والمطابقة، ما لم تتغير طريقة العمل.
يمكن للأتمتة أن تقلل من هذا الارتباط. إذ يمكن لسير عمل الفوترة الإلكترونية المصمم بشكل جيد دعم أحجام أكبر من المعاملات دون أن تتطلب كل فاتورة إضافية القدر نفسه من العمل الإداري الإضافي.
ويُعد ذلك مفيدًا بشكل خاص للشركات التي تعتمد على الفوترة المتكررة، أو التي تدير عمليات متعددة الفروع، أو لديها قاعدة كبيرة من عملاء الشركات، أو تعتمد على نماذج الاشتراك، أو تعمل في بيئات البيع بالتجزئة والتوزيع ذات الأحجام الكبيرة من المعاملات.
ولا تجعل الفوترة الإلكترونية التوسع أمرًا سهلًا تلقائيًا. فلا تزال قدرة التكامل، ومعدلات الاستثناءات، وأداء الأنظمة عوامل مهمة، لكن العملية المنظمة توفر أساسًا أقوى من إضافة المزيد من الخطوات اليدوية مع زيادة حجم المعاملات.
الفوترة الإلكترونية هي عملية ثنائية الجانب. وغالبًا ما يستفيد المورد والمشتري بطرق مختلفة.
| Seller / Accounts Receivable | Buyer / Accounts Payable |
|---|---|
| Faster invoice delivery | Faster invoice receipt |
| Better invoice-status visibility | Less manual data capture |
| Fewer delivery problems | Earlier validation |
| Better receivables tracking | Easier approval routing |
| Faster correction process | Easier invoice matching |
| More consistent customer data | More consistent supplier data |
| Potentially fewer administrative payment delays | Better payable visibility |
يُعد هذا التمييز مهمًا عند تقييم عملية التنفيذ. فإذا كان النظام يجعل إنشاء الفواتير أسرع بالنسبة للمورد، لكنه لا يزال يتطلب من المشتري إدخال المعلومات يدويًا، فهذا يعني أن الأتمتة اقتصرت على جزء فقط من العملية.
يمكن للشركة الامتثال لمتطلبات الفوترة الإلكترونية دون تحقيق تحسن تشغيلي كبير.
ومن الأمثلة على ذلك الاستمرار في إنشاء الفواتير يدويًا، وتصديرها، ورفعها إلى منصة أخرى، ثم نسخ النتائج يدويًا مرة أخرى إلى نظام المحاسبة. قد يستوفي المستند النهائي التنسيق الإلكتروني المطلوب، لكن معظم العمل الإداري الأصلي سيظل قائمًا.
وتشكل البيانات الرئيسية غير الدقيقة قيدًا آخر. فمعرّفات العملاء غير الصحيحة، أو المعلومات الضريبية، أو بيانات المنتجات، أو عمليات ربط الحسابات المحاسبية ستستمر في التسبب بالمشكلات مهما أصبحت طبقة التبادل مؤتمتة. وتكون الأتمتة أكثر فعالية عندما تكون بيانات المصدر موثوقة.
وينطبق الأمر نفسه عندما تتم أتمتة الفواتير الصادرة، بينما تظل فواتير الموردين الواردة، والمطابقة، والتحصيل منفصلة عن بعضها. وعادةً ما تتحقق أكبر الفوائد من إعادة تصميم العملية حول البيانات المنظمة، وليس مجرد استيفاء التعريف التقني للفاتورة الإلكترونية.
تتولى هيئة الزكاة والضريبة والجمارك (ZATCA) تطبيق الفوترة الإلكترونية في المملكة عبر منصة «فاتورة» (FATOORA). وتشمل المتطلبات الفواتير الضريبية والإشعارات الدائنة والمدينة التي تصدرها المنشآت المسجلة في ضريبة القيمة المضافة. ويجب حفظ الفواتير الإلكترونية إلكترونيًا وإتاحتها للهيئة عند الطلب، وقد يترتب على عدم الالتزام بالمتطلبات فرض غرامات.
ويجري التطبيق على مرحلتين:
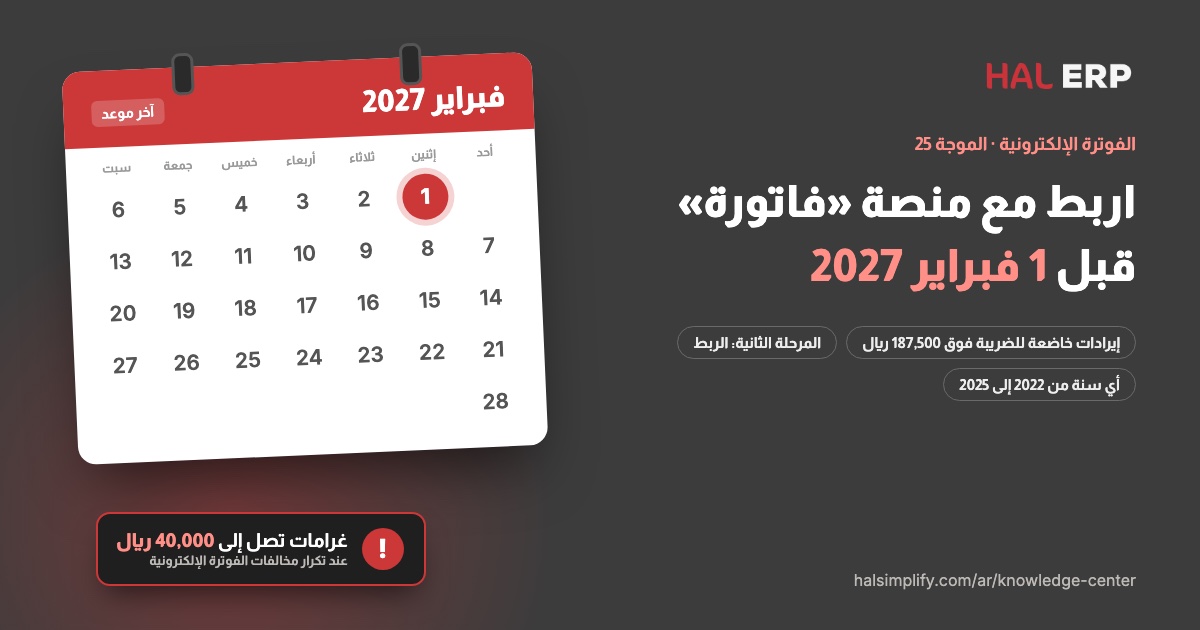
وتُبلغ الهيئة كل مكلّف مستهدف بموعد ربطه في المرحلة الثانية قبل ستة أشهر على الأقل. وتشمل أحدث مجموعة أعلنتها الهيئة، وهي الموجة الخامسة والعشرون، المكلفين الذين تجاوزت إيراداتهم الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي سنة من 2022 أو 2023 أو 2024 أو 2025، على أن يكتمل الربط في موعد أقصاه 1 فبراير 2027. ويشرح دليلنا للموجة الخامسة والعشرين من تشملهم الموجة وكيف يستعدون لها.
وأمام المنشأة طريقان عمليان في المرحلة الثانية:
وفي الحالتين يجب أن يستوفي الحل متطلبات الهيئة. ولا تشترط الهيئة اختيار مزوّد من دليل مزودي الحلول لديها، لذا قارن الخيارات بحسب ملاءمتها لأنظمتك. وتعرض مقارنتنا بين مزودي خدمات الفوترة الإلكترونية في السعودية ما ينبغي اختباره.
تنتقل الفوترة الإلكترونية بشكل متزايد من كونها خيارًا لأتمتة العمليات المالية إلى كونها جزءًا أساسيًا من البنية التحتية للأعمال.
تواصل المملكة العربية السعودية توسيع تطبيق المرحلة الثانية من الفوترة الإلكترونية لدى هيئة الزكاة والضريبة والجمارك (ZATCA) عبر دفعات متتالية من المكلفين. وبدأت الإمارات مرحلة التجربة والتطبيق الطوعي في عام 2026، مع بدء التطبيق الإلزامي للمجموعة الأولى من الشركات في عام 2027. كما ينفذ الاتحاد الأوروبي برنامج ViDA الذي سيجعل الفوترة الإلكترونية عنصرًا أساسيًا في الإبلاغ الرقمي المستقبلي عن ضريبة القيمة المضافة للمعاملات العابرة للحدود.
وهذا يغير الجدوى التجارية للفوترة الإلكترونية. فالشركات التي تستثمر فيها تحتاج بشكل متزايد إلى النظر ليس فقط في كيفية الوفاء بموعد الامتثال القادم، ولكن أيضًا في إمكانية أن يساعد التنفيذ نفسه على تحسين الفوترة، والحسابات الدائنة، والحسابات المدينة، والمطابقة، والعمليات المالية.
أفضل طريقة لتقييم قيمة الفوترة الإلكترونية هي قياس العملية الحالية قبل التنفيذ ومقارنتها بالعملية الجديدة.
| Metric | What to Measure |
|---|---|
| Processing time | Invoice creation/receipt to accounting or approval |
| Manual touches | Human steps required per invoice |
| Error rate | Invoices requiring correction |
| Rejection rate | Failed customer or regulatory processing |
| Payment cycle | Invoice issue to customer payment |
| Overdue invoices | Number and value past due |
| Reconciliation effort | Time spent matching invoices and payments |
| Processing cost | Administrative cost per invoice |
| Exception rate | Transactions requiring manual intervention |
وهذا يمنح الإدارة أساسًا أقوى لتقييم الاستثمار مقارنةً بالاعتماد على ادعاء عام على مستوى القطاع، مثل "الفوترة الإلكترونية تخفض التكاليف بنسبة X%". إذ يمكن أن يختلف الناتج بشكل كبير من شركة إلى أخرى بحسب حجم الفواتير، ومستوى الأتمتة الحالي، وتصميم التكامل.
تفصل HAL بين سير عمل الفواتير التجارية وطبقة تكامل الفوترة الإلكترونية في المملكة العربية السعودية.
يدعم HAL Invoicing إصدار الفواتير العادية والمتكررة وفواتير المراحل، واعتماد الفواتير، والمشاركة الرقمية، ومتابعة المدفوعات، والإشعارات الدائنة، ومطابقة المدفوعات. ويمكن أن يساعد ربط هذه العمليات في تقليل الفجوات بين إنشاء الفاتورة ومتابعتها وتسجيل الدفعة الناتجة عنها.
وبالنسبة للشركات السعودية، يوفر HAL VAT Care طبقة منفصلة للفوترة الإلكترونية مصممة للعمل مع بيئات ERP والمحاسبة الحالية. وتوثق HAL حاليًا دعم المرحلتين الأولى والثانية، والتكامل عبر API أو Excel/CSV، وإرسال الفواتير إلى فاتورة (FATOORA)، والمزامنة عبر الإنترنت ودون اتصال.
ولا ينبغي افتراض أن هذه الإمكانات السعودية تنطبق تلقائيًا على أنظمة الفوترة الإلكترونية في الدول الأخرى. إذ لكل ولاية قضائية متطلباتها الفنية ومتطلبات مزودي الخدمة والمتطلبات الضريبية الخاصة بها.
لا يتمثل التغيير الحقيقي في الفوترة الإلكترونية ببساطة في:
فاتورة ورقية ← فاتورة إلكترونية
بل في الانتقال من عملية يدوية مجزأة إلى تدفق مترابط يمكن من خلاله انتقال بيانات الفاتورة عبر:
إنشاء → تحقق → تبادل → معالجة → مطابقة → تحصيل أو سداد
وهنا تبدأ فوائد مثل تقليل الجهد اليدوي، وخفض الأخطاء التي يمكن تجنبها، وتحسين الرؤية، وتسهيل المطابقة في التراكم والظهور بشكل أكبر. ويمكن لـ HAL Invoicing دعم العملية التجارية من إصدار الفاتورة حتى تحصيل الدفعة، بينما يدعم HAL VAT Care تكامل الفوترة الإلكترونية في السعودية حيثما ينطبق ذلك. احجز عرضًا تجريبيًا من HAL لاستكشاف كيفية توافق سير عمل أكثر ترابطًا للفوترة مع عملياتك المالية.
يُعد تقليل المعالجة اليدوية للفواتير من أهم الفوائد الأساسية، لأن البيانات المنظمة يمكن أن تنتقل بين الأنظمة دون الحاجة إلى إعادة إدخالها بشكل متكرر. ويمكن أن يدعم ذلك أيضًا تحسينات لاحقة في التحقق والمطابقة والإبلاغ.
نعم، يمكنها تقليل الأخطاء الناتجة عن إعادة إدخال البيانات يدويًا، والحقول الناقصة، وعدم اتساق إدخال البيانات. لكنها لا تمنع الأسعار غير الصحيحة، أو المعالجات الضريبية الخاطئة، أو الأخطاء الأخرى الموجودة أصلًا في نظام المصدر.
يمكنها إزالة التأخيرات الإدارية من خلال إرسال الفواتير بشكل أسرع، واكتشاف الأخطاء في وقت مبكر، وبدء عمليات الموافقة بشكل أسرع. لكن ما إذا كان ذلك سيؤدي إلى دفع مبكر يظل معتمدًا على سلوك العميل، والشروط التعاقدية، وعمليات التحصيل.
يمكن أن يكون ملف PDF مستندًا إلكترونيًا، لكنه لا يُعتبر عمومًا فاتورة إلكترونية منظمة، لأن معلومات الفاتورة الأساسية فيه ليست مصممة للمعالجة الآلية بين الأنظمة.
يمكنها تقليل تكاليف الطباعة، والبريد، وإدخال البيانات يدويًا، ومعالجة المستندات، وتصحيح الأخطاء. وتعتمد الوفورات الفعلية على حجم الفواتير، والعمليات الحالية، وتكاليف التنفيذ.
بحسب الولاية القضائية، يمكن للفوترة الإلكترونية المنظمة دعم حقول الفواتير المطلوبة، والتحقق من البيانات، والإبلاغ الضريبي، والتخليص، وحفظ السجلات إلكترونيًا. وتظل الشركة مسؤولة عن تطبيق المعالجة الضريبية الصحيحة.
نعم. يمكن لتبادل الفواتير المنظمة أن يحسن الأتمتة والمطابقة والرؤية حتى عندما لا يكون هناك إلزام قانوني بتطبيقها بعد. ويعتمد مدى جدوى الاستثمار على حجم معاملات الشركة والعملية الحالية لديها.
بدأت المرحلة الأولى في 4 ديسمبر 2021، وألزمت بإصدار الفواتير إلكترونيًا مع رمز QR. أما المرحلة الثانية، مرحلة الربط والتكامل، فتُطبَّق على دفعات من المكلفين منذ يناير 2023، وتُبلغ الهيئة كل مكلّف بموعده قبل ستة أشهر على الأقل.
لا. يمكن أن تعمل طبقة ربط بين نظام ERP أو المحاسبة أو نقاط البيع الحالي وبين الهيئة. يواصل فريقك إصدار الفواتير كما يفعل اليوم، ويرسل النظام بيانات الفاتورة عبر API أو ملف، ثم يستلم الفاتورة المعتمدة ورمز QR.