تُعد لوائح الفوترة الإلكترونية القواعد القانونية والتقنية التي تحدد الجهات الملزمة بإصدار الفواتير الإلكترونية، والمعلومات التي يجب أن تتضمنها تلك الفواتير، وكيفية تبادلها، وما إذا كان يجب إرسال بيانات المعاملات إلى الهيئة الضريبية، وكيفية الاحتفاظ بالسجلات.
لا توجد قاعدة عالمية واحدة للفوترة الإلكترونية. فقد لا يستوفي النظام الذي يُصدر فاتورة إلكترونية منظمة وصالحة في إحدى الدول متطلبات دولة أخرى من حيث التنسيق أو الإبلاغ أو التخليص أو مزود الخدمة أو المواعيد الزمنية. لذلك، بالنسبة إلى الشركات العاملة في أسواق متعددة، يبدأ الامتثال لمتطلبات الفوترة الإلكترونية من الولاية القضائية ونوع المعاملة، وليس من البرنامج المستخدم.
لوائح الفوترة الإلكترونية هي القوانين والقواعد الضريبية والمواصفات التقنية والمتطلبات الإجرائية التي تنظم كيفية إنشاء الفواتير الإلكترونية وتبادلها والإبلاغ عنها وتصحيحها والاحتفاظ بها.
وبحسب الولاية القضائية، يمكن لهذه القواعد أن تحدد الشركات المشمولة، والمعاملات التي يجب استخدام الفواتير الإلكترونية فيها، والمعلومات الإلزامية، والتنسيق المنظم المطلوب استخدامه، وما إذا كان يتعين الاستعانة بمزود خدمة أو شبكة محددة.
كما يمكن أن تنظم هذه اللوائح ما يحدث بعد إنشاء الفاتورة. فقد تطلب السلطات الضريبية الإبلاغ عن المعاملات، أو إجراءات التخليص، أو إرسال رسائل حالة محددة، أو اتباع إجراءات محددة لإصدار الإشعارات الدائنة، أو الالتزام بفترات معينة للاحتفاظ بالسجلات، أو تطبيق ضوابط أمنية تقنية.
وهذا التمييز مهم لأن معيار الفوترة الإلكترونية لا يُعد تلقائيًا قانونًا للفوترة الإلكترونية. فقد توفر تقنيات مثل XML وUBL وواجهات برمجة التطبيقات (APIs) أو شبكة Peppol الهيكل التقني اللازم لتبادل البيانات، لكن التشريعات المحلية هي التي تحدد ما يجب على الشركة فعليًا القيام به للامتثال.
تُدخل الحكومات الفوترة الإلكترونية لأسباب متعددة تشمل الإدارة الضريبية، والحد من الاحتيال، وتعزيز رؤية المعاملات، والمشتريات الحكومية، وقابلية التشغيل البيني، والكفاءة الإدارية. ونتيجة لذلك، ظهرت عدة نماذج تنظيمية بدلًا من نظام عالمي واحد.
قد تشترط إحدى الدول مرور الفواتير عبر منصة مركزية قبل إمكانية إصدارها. بينما قد تسمح دولة أخرى للمورد والمشتري بتبادل الفواتير المنظمة عبر مزودي خدمات، مع الإبلاغ عن البيانات الضريبية بشكل منفصل. وهناك دول تجمع بين عناصر من كلا النهجين.
فعلى سبيل المثال، تشترط المملكة العربية السعودية على المكلفين المشمولين ربط حلول الفوترة الإلكترونية الخاصة بهم بمنصة «فاتورة» التابعة لهيئة الزكاة والضريبة والجمارك (ZATCA) خلال المرحلة الثانية. أما دولة الإمارات، فقد اعتمدت نموذجًا لامركزيًا قائمًا على مزودي الخدمات باستخدام شبكة Peppol، مع الإبلاغ أيضًا عن المعلومات الضريبية المطلوبة ضمن الإطار الوطني.
وفي أوروبا، يعمل الاتحاد الأوروبي على توحيد التوجه من خلال مبادرة «ضريبة القيمة المضافة في العصر الرقمي» (VAT in the Digital Age)، إلا أن المتطلبات المحلية قد تظل مختلفة بين الدول الأعضاء.
وبالنسبة إلى الشركات متعددة الجنسيات، فهذا يعني أن الامتثال يجب أن يُحدَّد وفق التسلسل التالي:
الدولة ← الكيان القانوني ← المعاملة ← التفويض التنظيمي ← التنسيق ← نموذج التبادل ← متطلبات الإبلاغ ← الموعد النهائي
على الرغم من اختلاف القواعد الدقيقة، فإن معظم الأطر التنظيمية تجيب عن مجموعة متشابهة من الأسئلة.
| Regulatory Area | What the Business Needs to Check |
|---|---|
| Scope | Which taxpayers, businesses, or entities are covered? |
| Transactions | B2B, B2C, B2G, cross-border, or other transactions? |
| Invoice types | Tax invoices, simplified invoices, credit notes, debit notes, etc. |
| Mandatory data | Which identifiers, dates, tax fields, and line details are required? |
| Format | XML, UBL, local schema, PINT, or another structured format? |
| Exchange | Government platform, API, service provider, network, or direct exchange? |
| Tax reporting | Does invoice or transaction data need to reach the tax authority? |
| Clearance | Must an invoice be validated before or during issuance? |
| Timing | When must the invoice be issued, transmitted, or reported? |
| Corrections | How must credit notes, cancellations, and errors be handled? |
| Storage | How long and in what form must records be retained? |
| Security | Are signatures, certificates, hashes, or other controls required? |
| Penalties | What happens if the rules or deadlines are missed? |
لذلك، تحتاج المنشأة إلى ما هو أكثر من مجرد أداة قادرة على إنشاء مستند إلكتروني. فهي تحتاج إلى عملية تشغيلية تستوفي المتطلبات المعمول بها طوال دورة حياة الفاتورة.
غالبًا ما يتم وصف أنظمة الفوترة الإلكترونية باستخدام مصطلحات مثل الإبلاغ، أو التخليص، أو التبادل اللامركزي. وتوضح هذه المصطلحات كيفية انتقال الفواتير والمعلومات الضريبية بين المنشأة والعميل ومقدمي الخدمات والجهات المختصة.
في نموذج تقليدي قائم على التبادل، يرسل المورد الفاتورة إلى المشتري، بينما تقوم السلطة الضريبية عمومًا بمراجعة الامتثال في وقت لاحق من خلال الإقرارات الضريبية أو عمليات التدقيق أو غيرها من آليات الإبلاغ.
وقد يكون التبادل الإلكتروني مؤتمتًا بدرجة كبيرة، إلا أن السلطة الضريبية لا تعالج بالضرورة كل فاتورة فور إصدارها.
يتم تبادل الفاتورة التجارية بين المورد والمشتري، بينما يتم أيضًا إرسال معلومات محددة عن الفاتورة أو الضرائب إلى السلطة الضريبية.
وبالتالي، قد تكون عملية تبادل الفاتورة وعملية الإبلاغ الضريبي مرتبطتين دون أن تكونا متطابقتين.
في نموذج التخليص، يتم إرسال بيانات الفاتورة إلى جهة حكومية أو منصة معتمدة لمعالجتها قبل إصدار الفاتورة للعميل، أو كجزء من عملية إصدارها.
وقد يجعل ذلك التعامل مع الأخطاء، وإدارة حالات الرفض، وتوافر الأنظمة، وإجراءات إعادة المحاولة من المتطلبات التشغيلية المهمة بشكل خاص.
يستخدم المورد والمشتري مقدمي خدمات متوافقين بدلًا من ربط كل شريك تجاري بهما بشكل مباشر. وتوفر شبكات مثل Peppol قواعد تقنية وحوكمية مشتركة تتيح لمقدمي الخدمات المختلفين تبادل المستندات. Peppol
وهذه الفئات ليست متعارضة بالضرورة. فقد تجمع إحدى الدول بين التبادل التجاري اللامركزي والإبلاغ الضريبي، أو تطبق التخليص على نوع معين من الفواتير والإبلاغ على نوع آخر.
يتم تنظيم إطار الفوترة الإلكترونية في المملكة العربية السعودية من قبل هيئة الزكاة والضريبة والجمارك (ZATCA) ضمن برنامج «فاتورة» (FATOORA).
وقد أدخلت ZATCA القواعد على مرحلتين رئيسيتين. بدأت المرحلة الأولى، مرحلة الإصدار (Generation Phase)، في 4 ديسمبر 2021، وأصبحت إلزامية، حيث تتطلب من الأشخاص الخاضعين للقواعد إصدار وحفظ الفواتير الضريبية والملاحظات ذات الصلة باستخدام حلول إلكترونية متوافقة. إرشادات ZATCA حول مراحل تطبيق الفوترة الإلكترونية
وبدأت المرحلة الثانية، مرحلة التكامل (Integration Phase)، في 1 يناير 2023، ويتم تطبيقها تدريجيًا على شكل موجات من المكلفين. وتضيف هذه المرحلة التكامل مع أنظمة ZATCA، وتنسيقات محددة للفواتير، ومتطلبات إضافية للبيانات، وقواعد تقنية وتجارية أخرى. وتؤكد إرشادات ZATCA الحالية الخاصة بالمرحلتين الأولى والثانية أن المكلفين يتم إخطارهم بموجة التكامل الخاصة بهم قبل ستة أشهر على الأقل. إرشادات ZATCA حول مراحل تطبيق الفوترة الإلكترونية
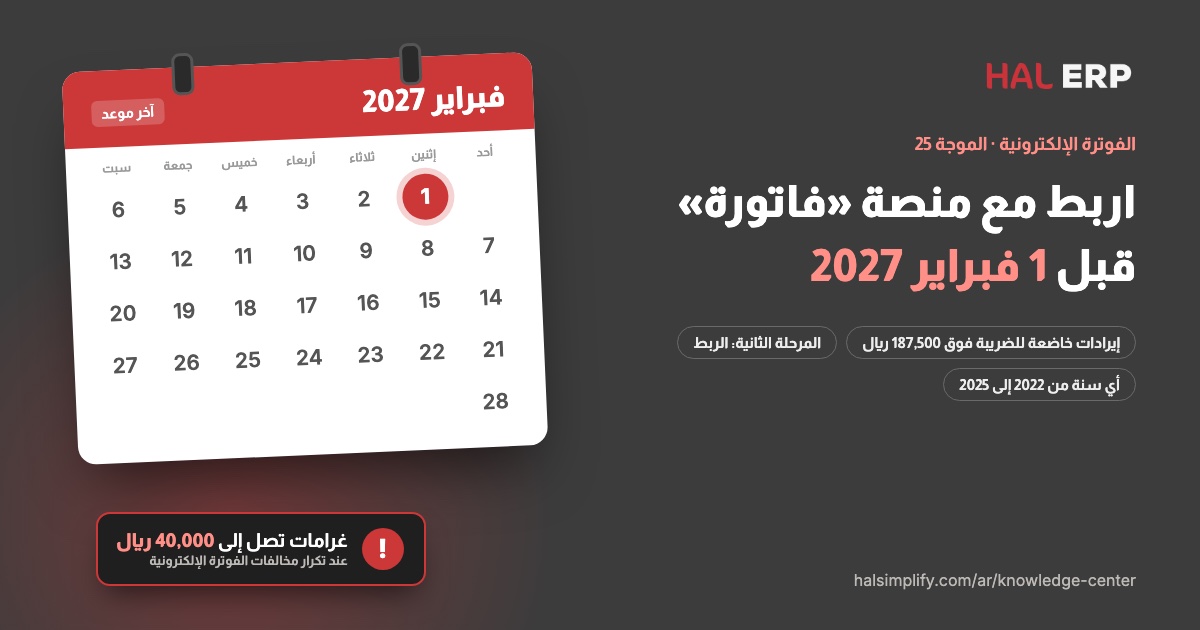
اعتبارًا من أكتوبر 2026، تُعد المجموعة التي أعلنت عنها ZATCA حاليًا هي الموجة 25 (Wave 25). وتشمل المكلفين المستهدفين الذين تجاوزت إيراداتهم الخاضعة لضريبة القيمة المضافة 187,500 ريال سعودي خلال عام 2022 أو 2023 أو 2024 أو 2025، على أن يلتزم المكلفون الذين تم إخطارهم بالتكامل بحلول 1 فبراير 2027. إعلان ZATCA عن الموجة 25
وهذا لا يعني أن كل منشأة تتجاوز إيراداتها 187,500 ريال سعودي تخضع تلقائيًا للموعد النهائي في فبراير. إذ تظل المرحلة الثانية عملية قائمة على الموجات، وتقوم ZATCA بتحديد وإخطار المكلفين المشمولين في كل موجة.
وبالنسبة إلى المتطلبات المتعلقة بمستوى الفاتورة والتي يقوم عليها هذا النظام، يوضح دليل HAL الخاص بالفواتير الضريبية في السعودية الفواتير الضريبية والفواتير المبسطة بمزيد من التفصيل.
يتم تطبيق إطار عمل الفوترة الإلكترونية في دولة الإمارات العربية المتحدة من خلال وزارة المالية والهيئة الاتحادية للضرائب، باستخدام بنية للتبادل الإلكتروني اللامركزي تعتمد على شبكة Peppol.
وتعرّف وزارة المالية الفاتورة الإلكترونية (eInvoice) بأنها بيانات فاتورة منظمة يتم تبادلها إلكترونيًا بين المورد والمشتري، ويتم الإبلاغ عنها إلكترونيًا إلى الهيئة الاتحادية للضرائب. كما توضح بوابة الفوترة الإلكترونية الرسمية لوزارة المالية أن ملفات PDF العادية، ومستندات Word، والنسخ الممسوحة ضوئيًا، والصور، ورسائل البريد الإلكتروني لا تُعد فواتير إلكترونية بموجب الإطار التنظيمي.
ويستخدم النظام مزودي الخدمات المعتمدين (ASPs) لدعم عملية تبادل الفواتير. ويتم تنظيم بيانات الفواتير في دولة الإمارات وفق متطلبات PINT-AE المعمول بها، بينما يتضمن الإطار أيضًا الإبلاغ عن البيانات الضريبية.
الجدول الزمني الحالي للتطبيق هو:
| Business / Entity | ASP Appointment | Mandatory Implementation |
|---|---|---|
| Revenue ≥ AED 50 million | October 30, 2026 | January 1, 2027 |
| Revenue < AED 50 million | March 31, 2027 | July 1, 2027 |
| In-scope Government Entities | March 31, 2027 | October 1, 2027 |
كان الموعد النهائي الأول لتعيين مزود الخدمة محددًا في الأصل في 31 يوليو 2026، ولكن تم تمديده لاحقًا إلى 30 أكتوبر، بينما ظل تاريخ التطبيق الإلزامي في 1 يناير دون تغيير.
وتُستثنى معاملات الشركات مع المستهلكين (B2C) حاليًا من نطاق التطبيق الإلزامي إلى حين صدور قرار مستقبلي بإدراجها ضمن النطاق.
كما ينبغي على الشركات أن تتذكر أن نطاق تطبيق الفوترة الإلكترونية في دولة الإمارات لا يتم تحديده بناءً على حالة التسجيل في ضريبة القيمة المضافة وحدها.
ويغطي دليل HAL للفوترة الإلكترونية في دولة الإمارات نطاق التطبيق المحلي، ونموذج مزودي الخدمات المعتمدين (ASP)، والمواعيد النهائية، ومتطلبات التنفيذ بشكل منفصل.
يتبع الاتحاد الأوروبي مسارًا مختلفًا من خلال إصلاحات ضريبة القيمة المضافة في العصر الرقمي (ViDA).
تم اعتماد حزمة ViDA في مارس 2025، ويتم تنفيذها تدريجيًا حتى عام 2035. ووفقًا للمفوضية الأوروبية، أصبح بإمكان الدول الأعضاء تطبيق الفوترة الإلكترونية المحلية الإلزامية بموجب الإطار المعدل منذ دخول الحزمة حيز التنفيذ في أبريل 2025.
ويأتي التغيير الرئيسي المتعلق بالمعاملات العابرة للحدود في 1 يوليو 2030. حيث ستخضع معاملات B2B داخل الاتحاد الأوروبي بعد ذلك لمتطلبات جديدة للإبلاغ الرقمي تستند إلى الفوترة الإلكترونية الإلزامية.
وبحلول 1 يناير 2035، ستحتاج الدول الأعضاء التي تطبق التزامات محلية للإبلاغ الرقمي عن المعاملات في الوقت الفعلي إلى مواءمة هذه الأنظمة مع إطار الاتحاد الأوروبي.
وهذا لا يعني أن جميع الدول الأعضاء في الاتحاد الأوروبي تطبق حاليًا تفويضًا محليًا متطابقًا للفوترة الإلكترونية. ولا تزال الشركات العاملة في أوروبا بحاجة إلى دراسة المتطلبات الوطنية للدول التي تقع فيها كياناتها ومعاملاتها ضمن نطاق التطبيق.
قد تبدو عمليتا التخليص والإبلاغ كمصطلحين ضريبيين، إلا أن الفرق بينهما له تأثير مباشر على تصميم الأنظمة.
في إطار عملية التخليص، قد تحتاج بيانات الفاتورة إلى الحصول على استجابة من الجهة المختصة أو المنصة قبل أن تتمكن المعاملة من الاستمرار بشكل طبيعي. ولذلك، يجب على فرق المالية وتقنية المعلومات مراعاة أوقات الاستجابة، والتعامل مع حالات الرفض، ومراقبة الحالات، وإعادة المحاولة، وما يحدث أثناء انقطاع الخدمة.
وقد يسمح نموذج الإبلاغ بانتقال الفاتورة التجارية بين المورد والمشتري، بينما يتم إرسال المعلومات المحددة بشكل منفصل إلى السلطة الضريبية. وبالتالي، يجب على النظام التحكم في المواعيد النهائية للإبلاغ، والإقرارات بالاستلام، واتساق المعاملة التجارية مع البيانات التي تم الإبلاغ عنها.
لذلك، ينبغي على الشركات تحديد ما إذا كانت اللوائح المحلية تتطلب التبادل أو الإبلاغ أو التخليص أو مزيجًا من هذه العناصر قبل تقييم التكنولوجيا.
تُعد التنسيقات المنظمة عنصرًا أساسيًا في الفوترة الإلكترونية الحديثة، ولكن لا يوجد تنسيق تقني عالمي واحد.
قد تستخدم اللوائح XML أو UBL أو مخططات XML خاصة بكل ولاية قضائية أو إصدارات Peppol BIS أو PINT أو مواصفات منظمة أخرى. وقد تسمح بعض الأنظمة أيضًا بوجود نسخة قابلة للقراءة البشرية، مثل ملف PDF، إلى جانب السجل المنظم.
ويُعد هذا التمييز مهمًا لأن XML بحد ذاته ليس معيارًا للامتثال. فهو مجرد وسيلة لتنظيم البيانات. ولا تزال الفاتورة بحاجة إلى الالتزام بالمخطط الصحيح، ومتطلبات الحقول، وقواعد التحقق، والمعالجة الضريبية الخاصة بالولاية القضائية المعنية.
وبالتالي، يمكن أن يظل ملف PDF مفيدًا لقراءته من قبل الأشخاص، بينما يؤدي السجل الإلكتروني المنظم وظائف التكامل بين الأنظمة والامتثال التنظيمي.
تتضمن عمليات إصدار الفواتير في الواقع حالات مثل المرتجعات، والإلغاءات، وأخطاء التسعير، والتصحيحات الضريبية، والتغييرات في المقابل المالي. ولذلك، تحتاج لوائح الفوترة الإلكترونية إلى وضع قواعد لتصحيح المعاملة بعد إنشاء الفاتورة الأصلية.
ينبغي على الشركات تحديد ما إذا كان يمكن تعديل الفاتورة الصادرة، وما إذا كان يجب إنشاء إشعار دائن أو إشعار مدين، وما هو مرجع الفاتورة الأصلية الذي يجب الاحتفاظ به، وما إذا كان يجب الإبلاغ عن التصحيح أو إخضاعه للتخليص بشكل منفصل.
ويجب أن تشمل اختبارات البرامج هذه السيناريوهات. فقد ينجح الحل في معالجة فاتورة مثالية أثناء عرض توضيحي للمنتج، ولكنه قد يتسبب في مشكلات تشغيلية إذا لم يتمكن المستخدمون من تصحيح المعاملات المرفوضة أو ربط الإشعارات الدائنة بالفاتورة الأصلية بشكل صحيح.
ولذلك، ينبغي التعامل مع التصحيحات باعتبارها جزءًا من سير عمل الامتثال الأساسي، وليس كحالة استثنائية.
لا يعني إرسال الفاتورة بنجاح بالضرورة اكتمال الالتزام التنظيمي.
فقد تحدد القواعد المحلية المدة التي يجب خلالها الاحتفاظ بالفواتير الإلكترونية، وما إذا كان يجب أن تظل البيانات المنظمة الأصلية متاحة، وأماكن تخزين المعلومات، والمعايير التي تنطبق على سلامة البيانات وإمكانية استرجاعها.
وقد تطلب السلطات أيضًا إتاحة السجلات أثناء عمليات التدقيق أو التحقيقات. ولذلك، يمكن أن تكون سجلات التدقيق، وحالات المعاملات، والإشعارات الدائنة المرتبطة، والبيانات الداعمة مهمة إلى جانب الفاتورة نفسها.
وتختلف فترات الاحتفاظ بالسجلات من ولاية قضائية إلى أخرى، ولذلك لا ينبغي للشركات تطبيق قاعدة التخزين الخاصة بدولة واحدة على مجموعة متعددة الجنسيات دون التحقق من المتطلبات المحلية.
إن عملية التبادل المتوافقة وعملية الاحتفاظ بالسجلات المتوافقة مرتبطتان ببعضهما، ولكنهما ليستا الشيء نفسه.
قد تصبح الفوترة عبر الحدود أكثر تعقيدًا لأن المورد والمشتري قد يخضعان لبيئات ضريبية وقانونية مختلفة.
قد تحتاج الشركات إلى مراعاة مكان تأسيس المورد، ومكان تأسيس المشتري، والتسجيلات في ضريبة القيمة المضافة أو الضرائب، ونوع المعاملة، وقواعد مكان التوريد، وما إذا كانت المعاملة B2B أو B2G، وأي التزامات محلية لإصدار الفواتير تنشأ عن هذه الحقائق.
ويتمثل النهج الأكثر أمانًا للمجموعة متعددة الجنسيات في إنشاء خريطة امتثال على مستوى المعاملة بدلًا من افتراض أن الإعداد المستخدم في مقرها الرئيسي ينطبق في كل مكان.
ومن الهياكل المفيدة لذلك:
الدولة → الكيان → نوع المعاملة → التفويض → نوع الفاتورة → التنسيق → مزود الخدمة/الشبكة → الإبلاغ أو التخليص → الموعد النهائي → الاحتفاظ بالسجلات
وينبغي على فرق الضرائب والشؤون القانونية حسم المسائل القضائية غير الواضحة قبل أن تقوم فرق تقنية المعلومات بتحويلها إلى قواعد للنظام.
قبل التنفيذ، ينبغي أن يكون فريق المالية أو الضرائب قادرًا على الإجابة عن كل سؤال من هذه الأسئلة.
| Check | Question |
|---|---|
| Jurisdiction | Which country's requirements apply? |
| Scope | Is the entity and transaction in scope? |
| Deadline | When does mandatory implementation begin? |
| Invoice type | Which documents are regulated? |
| Data | Which fields and identifiers are mandatory? |
| Format | Which structured specification is required? |
| Exchange | How must the invoice reach the buyer? |
| Authority | Is tax reporting or clearance required? |
| Provider | Must an accredited or certified provider be used? |
| Corrections | How are errors and credit notes processed? |
| Timing | When must invoices and corrections be transmitted? |
| Storage | What retention and retrieval rules apply? |
| Security | Which technical controls are mandatory? |
| ERP | Can existing systems supply all required data? |
| Testing | Have rejection, outage, and correction scenarios been tested? |
ينبغي إعادة مراجعة قائمة التحقق هذه عند حدوث تغييرات في اللوائح. فالفوترة الإلكترونية مجال متطور، وقد تتغير مواعيد التنفيذ أو المواصفات التقنية أو مجموعات المكلفين بعد أن تبدأ المنشأة مشروعها.
من الأخطاء الشائعة افتراض أن إرسال ملف PDF إلكترونيًا كافٍ. فعندما تكون الفوترة الإلكترونية المنظمة مطلوبة، تكون البيانات الأساسية وطريقة التبادل عادةً أكثر أهمية من مظهر المستند.
وقد تواجه الشركات أيضًا مشكلات بسبب إعادة استخدام إعدادات دولة واحدة في كل مكان، أو الاعتماد على حدود تطبيق قديمة، أو التركيز فقط على الفواتير الصادرة، أو افتراض أن اختيار مزود خدمة معتمد يجعل البيانات الضريبية الأساسية صحيحة تلقائيًا.
كما أن اختبار الفواتير الناجحة فقط يؤدي إلى وجود فجوة أخرى. وينبغي على الشركات اختبار الإشعارات الدائنة، والبيانات غير الصالحة، والمعاملات المرفوضة، وحالات انقطاع الخدمة، والتعامل مع المعاملات المكررة، وإعادة المحاولة، ورسائل الحالة قبل الانتقال إلى بيئة الإنتاج.
وأخيرًا، لا ينبغي التعامل مع الفوترة الإلكترونية باعتبارها مبادرة خاصة بتقنية المعلومات فقط. فالضرائب تحدد جزءًا كبيرًا من المتطلبات التنظيمية، والمالية مسؤولة عن عملية الفوترة والبيانات المصدر، وتقنية المعلومات تُمكّن عمليات التكامل، بينما تحتاج فرق العمليات إلى معرفة ما يحدث عند وقوع أي خلل.
غالبًا ما يظل نظام تخطيط موارد المؤسسات (ERP) أو نظام المحاسبة هو المصدر للمعلومات المطلوبة من طبقة الامتثال التنظيمي. ويمكن أن يحتوي على بيانات العملاء والموردين، والرموز الضريبية، وبنود الفواتير، والإشعارات الدائنة، والحسابات المدينة، والحسابات الدائنة، والقيود المحاسبية المرتبطة بالمعاملة.
وتتولى طبقة الفوترة الإلكترونية بعد ذلك تنفيذ الوظائف الإضافية التي تتطلبها الولاية القضائية، مثل تحويل البيانات إلى تنسيق منظم، والتحقق من صحتها، وتبادلها عبر الشبكة، والتخليص، والإبلاغ الضريبي، أو معالجة الحالات التنظيمية.
تدعم HAL Invoicing سير عمل الفوترة والمدفوعات الأساسي. وبالنسبة إلى المملكة العربية السعودية تحديدًا، تم توثيق HAL VAT Care لدعم التكامل مع المرحلة الأولى والثانية من متطلبات ZATCA، ويمكن ربطه ببيئة ERP أو نظام محاسبي قائم.
ولا ينبغي افتراض أن إمكانات HAL VAT Care في السعودية تستوفي لوائح الفوترة الإلكترونية في دولة الإمارات أو الاتحاد الأوروبي أو الدول الأخرى. إذ يجب تقييم كل سوق وفقًا لإطاره التنظيمي الحالي.
يبدأ الامتثال للفوترة الإلكترونية بتحديد اللائحة التي تنطبق على المعاملة، وليس باختيار برنامج يحمل وصف «جاهز للفوترة الإلكترونية».
وتتمثل سلسلة الامتثال العملية في:
الدولة → النطاق → الموعد النهائي → نوع الفاتورة → البيانات المطلوبة → التنسيق → نموذج التبادل → الإبلاغ أو التخليص → مزود الخدمة → تكامل ERP → الاختبار → الاحتفاظ بالسجلات
وبمجرد وضوح هذه المتطلبات، يمكن للشركات تحديد الأجزاء من سير العمل التي ينبغي أن تكون ضمن نظام المحاسبة أو ERP، والأجزاء التي تتطلب طبقة تنظيمية متخصصة.
يمكن لـ HAL Invoicing دعم سير عمل الفواتير والعمليات المالية الأساسي، بينما يدعم HAL VAT Care متطلبات ZATCA السعودية الموثقة للشركات التي تحتاج إلى التكامل مع المرحلة الأولى أو الثانية.
احجز عرضًا توضيحيًا من HAL لمراجعة كيفية دعم بيئة المالية والفوترة الحالية لديك للمتطلبات التنظيمية ذات الصلة بأعمالك.
س. ما هي لوائح الفوترة الإلكترونية؟
لوائح الفوترة الإلكترونية هي القوانين والقواعد الضريبية والمتطلبات التقنية التي تحكم كيفية إنشاء الفواتير الإلكترونية وإرسالها والإبلاغ عنها وتصحيحها والاحتفاظ بها.
س. هل قواعد الفوترة الإلكترونية متطابقة في جميع أنحاء العالم؟
لا. يمكن أن تختلف الدول في تنسيقات الفواتير، ونطاق المكلفين، ونماذج الإبلاغ، وعمليات التخليص، ومزودي الخدمات، ومواعيد التنفيذ، وقواعد الاحتفاظ بالسجلات.
س. هل ملف PDF كافٍ للامتثال للوائح الفوترة الإلكترونية؟
عادةً لا عندما تكون الفوترة الإلكترونية المنظمة مطلوبة. فملف PDF العادي مصمم أساسًا للقراءة البشرية، ولا يوفر عمومًا البيانات المنظمة المطلوبة للتبادل التنظيمي الآلي.
س. ما هو تخليص الفاتورة الإلكترونية؟
التخليص هو نموذج تتم فيه معالجة بيانات الفاتورة أو التحقق منها من قبل جهة مختصة أو منصة معتمدة قبل إصدار الفاتورة للعميل أو كجزء من عملية إصدارها.
س. ما هو الإبلاغ عن الفاتورة الإلكترونية؟
يتضمن الإبلاغ إرسال بيانات محددة عن الفاتورة أو المعاملة إلى السلطة الضريبية. وقد يكون تبادل الفاتورة التجارية وتدفق الإبلاغ التنظيمي عمليتين منفصلتين.
س. هل الفوترة الإلكترونية إلزامية في المملكة العربية السعودية؟
نعم، بالنسبة إلى الأشخاص الخاضعين للقواعد السعودية. وقد بدأ تطبيق المرحلة الأولى منذ ديسمبر 2021، بينما يستمر تطبيق تكامل المرحلة الثانية تدريجيًا على مجموعات من المكلفين التي يتم إخطارها من قبل ZATCA. ZATCA – الفوترة الإلكترونية
س. متى تبدأ الفوترة الإلكترونية الإلزامية في دولة الإمارات؟
يتعين على أول مجموعة خاضعة للإلزام تطبيق النظام اعتبارًا من 1 يناير 2027، بعد تعيين مزود خدمات معتمد بحلول 30 أكتوبر 2026. وتتبعها مجموعات أخرى من الشركات والجهات الحكومية في وقت لاحق خلال عام 2027.
س. متى تبدأ قواعد الفوترة الإلكترونية للمعاملات العابرة للحدود بين الشركات في الاتحاد الأوروبي؟
وفقًا للجدول الزمني الحالي لحزمة ViDA، تبدأ متطلبات الإبلاغ الرقمي الجديدة المستندة إلى الفوترة الإلكترونية الإلزامية للمعاملات بين الشركات داخل الاتحاد الأوروبي في 1 يوليو 2030. المفوضية الأوروبية – VAT in the Digital Age (ViDA)