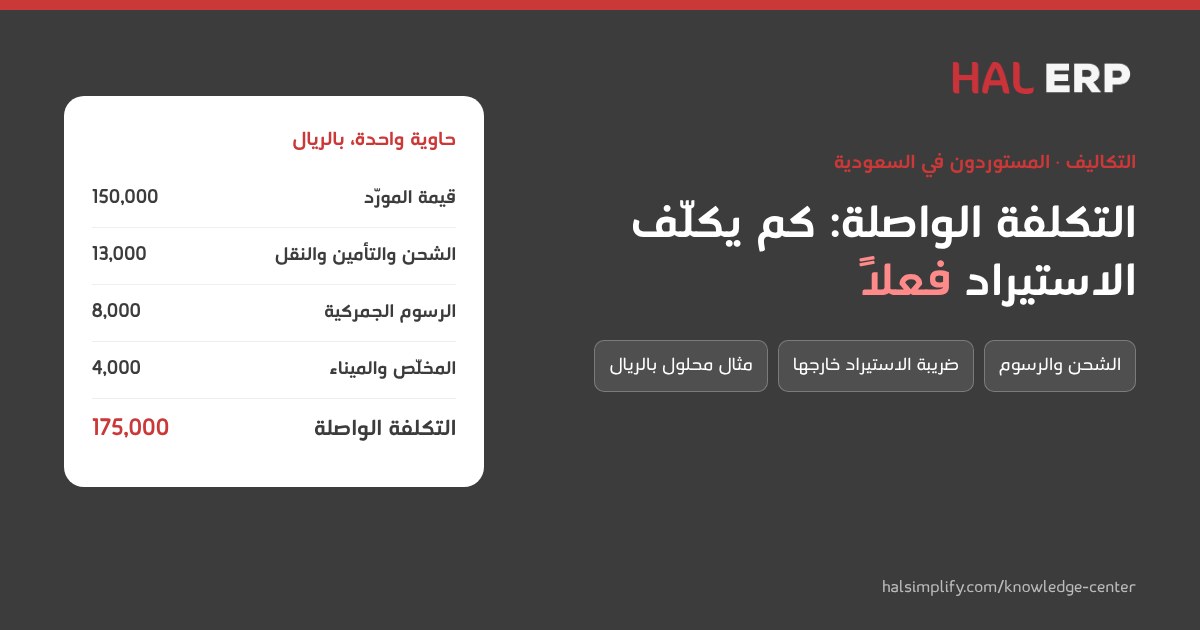
باختصار: التكلفة الواصلة (Landed Cost) هي ما يكلّفك الصنف المستورد فعلًا عند وصوله إلى مستودعك: سعر المورّد مضافًا إليه الشحن والتأمين والرسوم الجمركية وأتعاب التخليص ورسوم الميناء والمناولة والنقل الداخلي. أما ضريبة القيمة المضافة المدفوعة في الجمارك فلا تدخل فيها، لأن المستورد المسجّل في الضريبة يستردها في إقراره الضريبي، ولها حقل مستقل فيه. توزّع تكاليف الشحنة على الأصناف حسب القيمة أو الوزن أو الكمية أو الحجم، وتعتمد الرقم النهائي بعد البيان الجمركي ووصول آخر فاتورة تكلفة. في هذا الدليل: مكونات التكلفة، وطرق التوزيع، ومثال محلول بالريال، وحاسبة مجانية للتكلفة الواصلة (ملف Excel ودليل PDF).
فاتورة المورّد تقول 4 دولارات للوحدة. يسعّر فريق المبيعات صناديق التخزين بـ 22 ريالًا على أساس أن الهامش نحو 32%. بعد ثلاثة أشهر يُظهر تقرير الأرباح هامشًا لا يتجاوز 19%. لا خطأ في الفاتورة. لكن الشحن والرسوم الجمركية والمخلّص الجمركي والشاحنة إلى الرياض سُجّلت مصروفات شهرية، فلم تصل إلى تكلفة الصناديق، وبُني السعر على رقم لا يمثل إلا جزءًا من التكلفة.
هذه أكثر فجوة في حساب التكاليف نراها لدى شركات التجارة والتوزيع في المملكة. ويشرح هذا الدليل كيف تبني تكلفة واصلة يستطيع فريق المبيعات التسعير على أساسها، من خلال شحنة واحدة من مورّد في الصين إلى مستودع في الرياض.
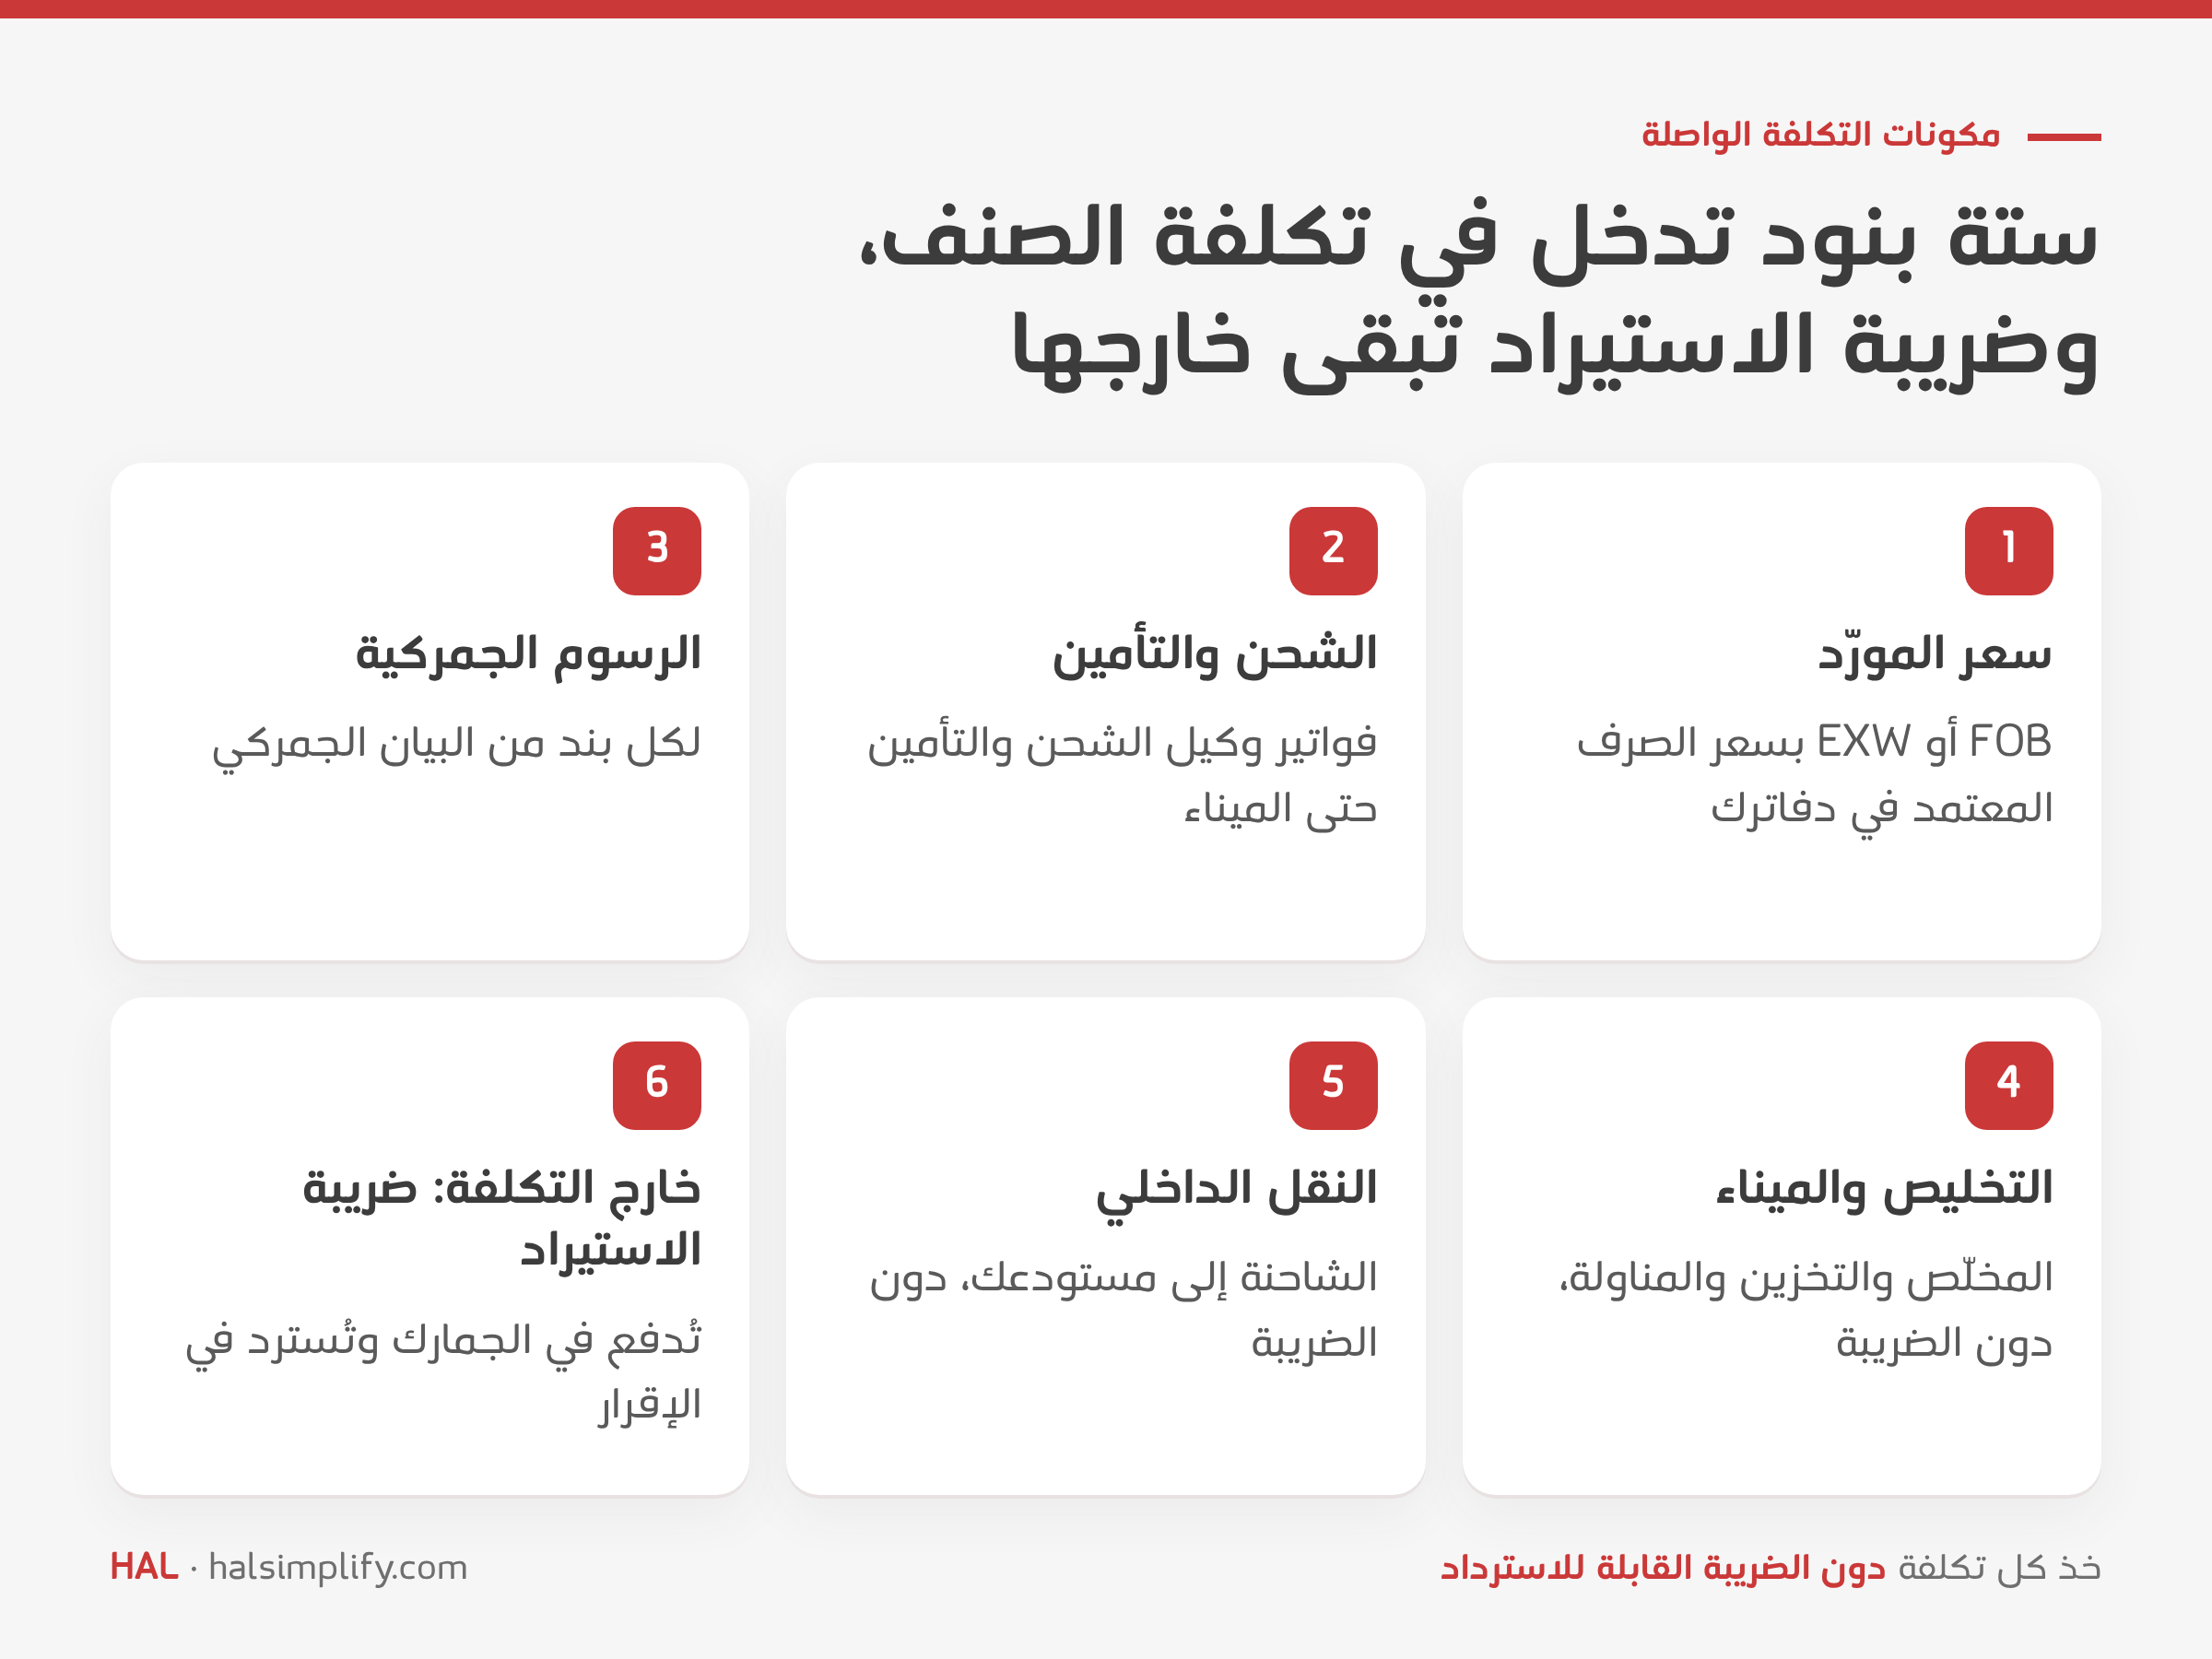
تشمل التكلفة الواصلة كل ما تدفعه لإيصال البضاعة إلى المكان الذي ستبيعها أو تستخدمها فيه، ولا تشمل أي مبلغ تسترده لاحقًا.
| بند التكلفة | هل يدخل في التكلفة الواصلة؟ | مصدر الرقم |
|---|---|---|
| سعر المورّد (FOB أو EXW) | نعم | فاتورة المورّد، محوّلة بسعر الصرف المعتمد في دفاترك |
| الشحن البحري أو الجوي | نعم | فاتورة وكيل الشحن |
| تأمين البضاعة | نعم | فاتورة شركة التأمين أو وكيل الشحن |
| الرسوم الجمركية | نعم | البيان الجمركي |
| أتعاب المخلّص الجمركي | نعم، دون الضريبة | فاتورة المخلّص |
| رسوم الميناء والتخزين والمناولة | نعم، دون الضريبة | فاتورة الميناء أو المخلّص، والرسوم الظاهرة في البيان |
| النقل الداخلي إلى مستودعك | نعم، دون الضريبة | فاتورة شركة النقل |
| ضريبة القيمة المضافة المدفوعة في الجمارك | لا، إذا كنت مسجّلًا في الضريبة وتستطيع استردادها | البيان الجمركي |
| ضريبة القيمة المضافة على فواتير الخدمات المحلية | لا، إذا كانت قابلة للاسترداد | كل فاتورة محلية |
وراء هذا الجدول قاعدتان. الأولى أن التكاليف تؤخذ دون ضريبة القيمة المضافة القابلة للاسترداد، فضريبة الـ 15% على فاتورة المخلّص تذهب إلى ضريبة المدخلات لا إلى تكلفة الصنف. والثانية أن التكاليف التي لا علاقة لها بإيصال البضاعة، مثل عمولة البيع أو إيجار صالة العرض، تبقى مصروفات.
ويوضح دليل هيئة الزكاة والضريبة والجمارك الخاص بالاستيراد أن القيمة الجمركية هي قيمة الصفقة مضافًا إليها الشحن والتأمين حتى مكان الاستيراد، وأن الرسوم الجمركية والضريبة الانتقائية والرسوم الأخرى في البيان تُضاف قبل احتساب ضريبة القيمة المضافة (الدليل الإرشادي للاستيراد والتصدير وفق أحكام ضريبة القيمة المضافة، الإصدار الثاني، مايو 2026). هذا هو الجانب الجمركي. أما التكلفة الواصلة فتذهب أبعد منه، لأن التخليص والمناولة والشاحنة إلى مستودعك تكاليف حقيقية للبضاعة أيضًا.
الحاوية الواحدة تحمل عادة عدة أصناف، وفاتورة الشحن لا تقول كم يخص كل صنف منها. لذلك تختار أساسًا للتوزيع لكل بند تكلفة.
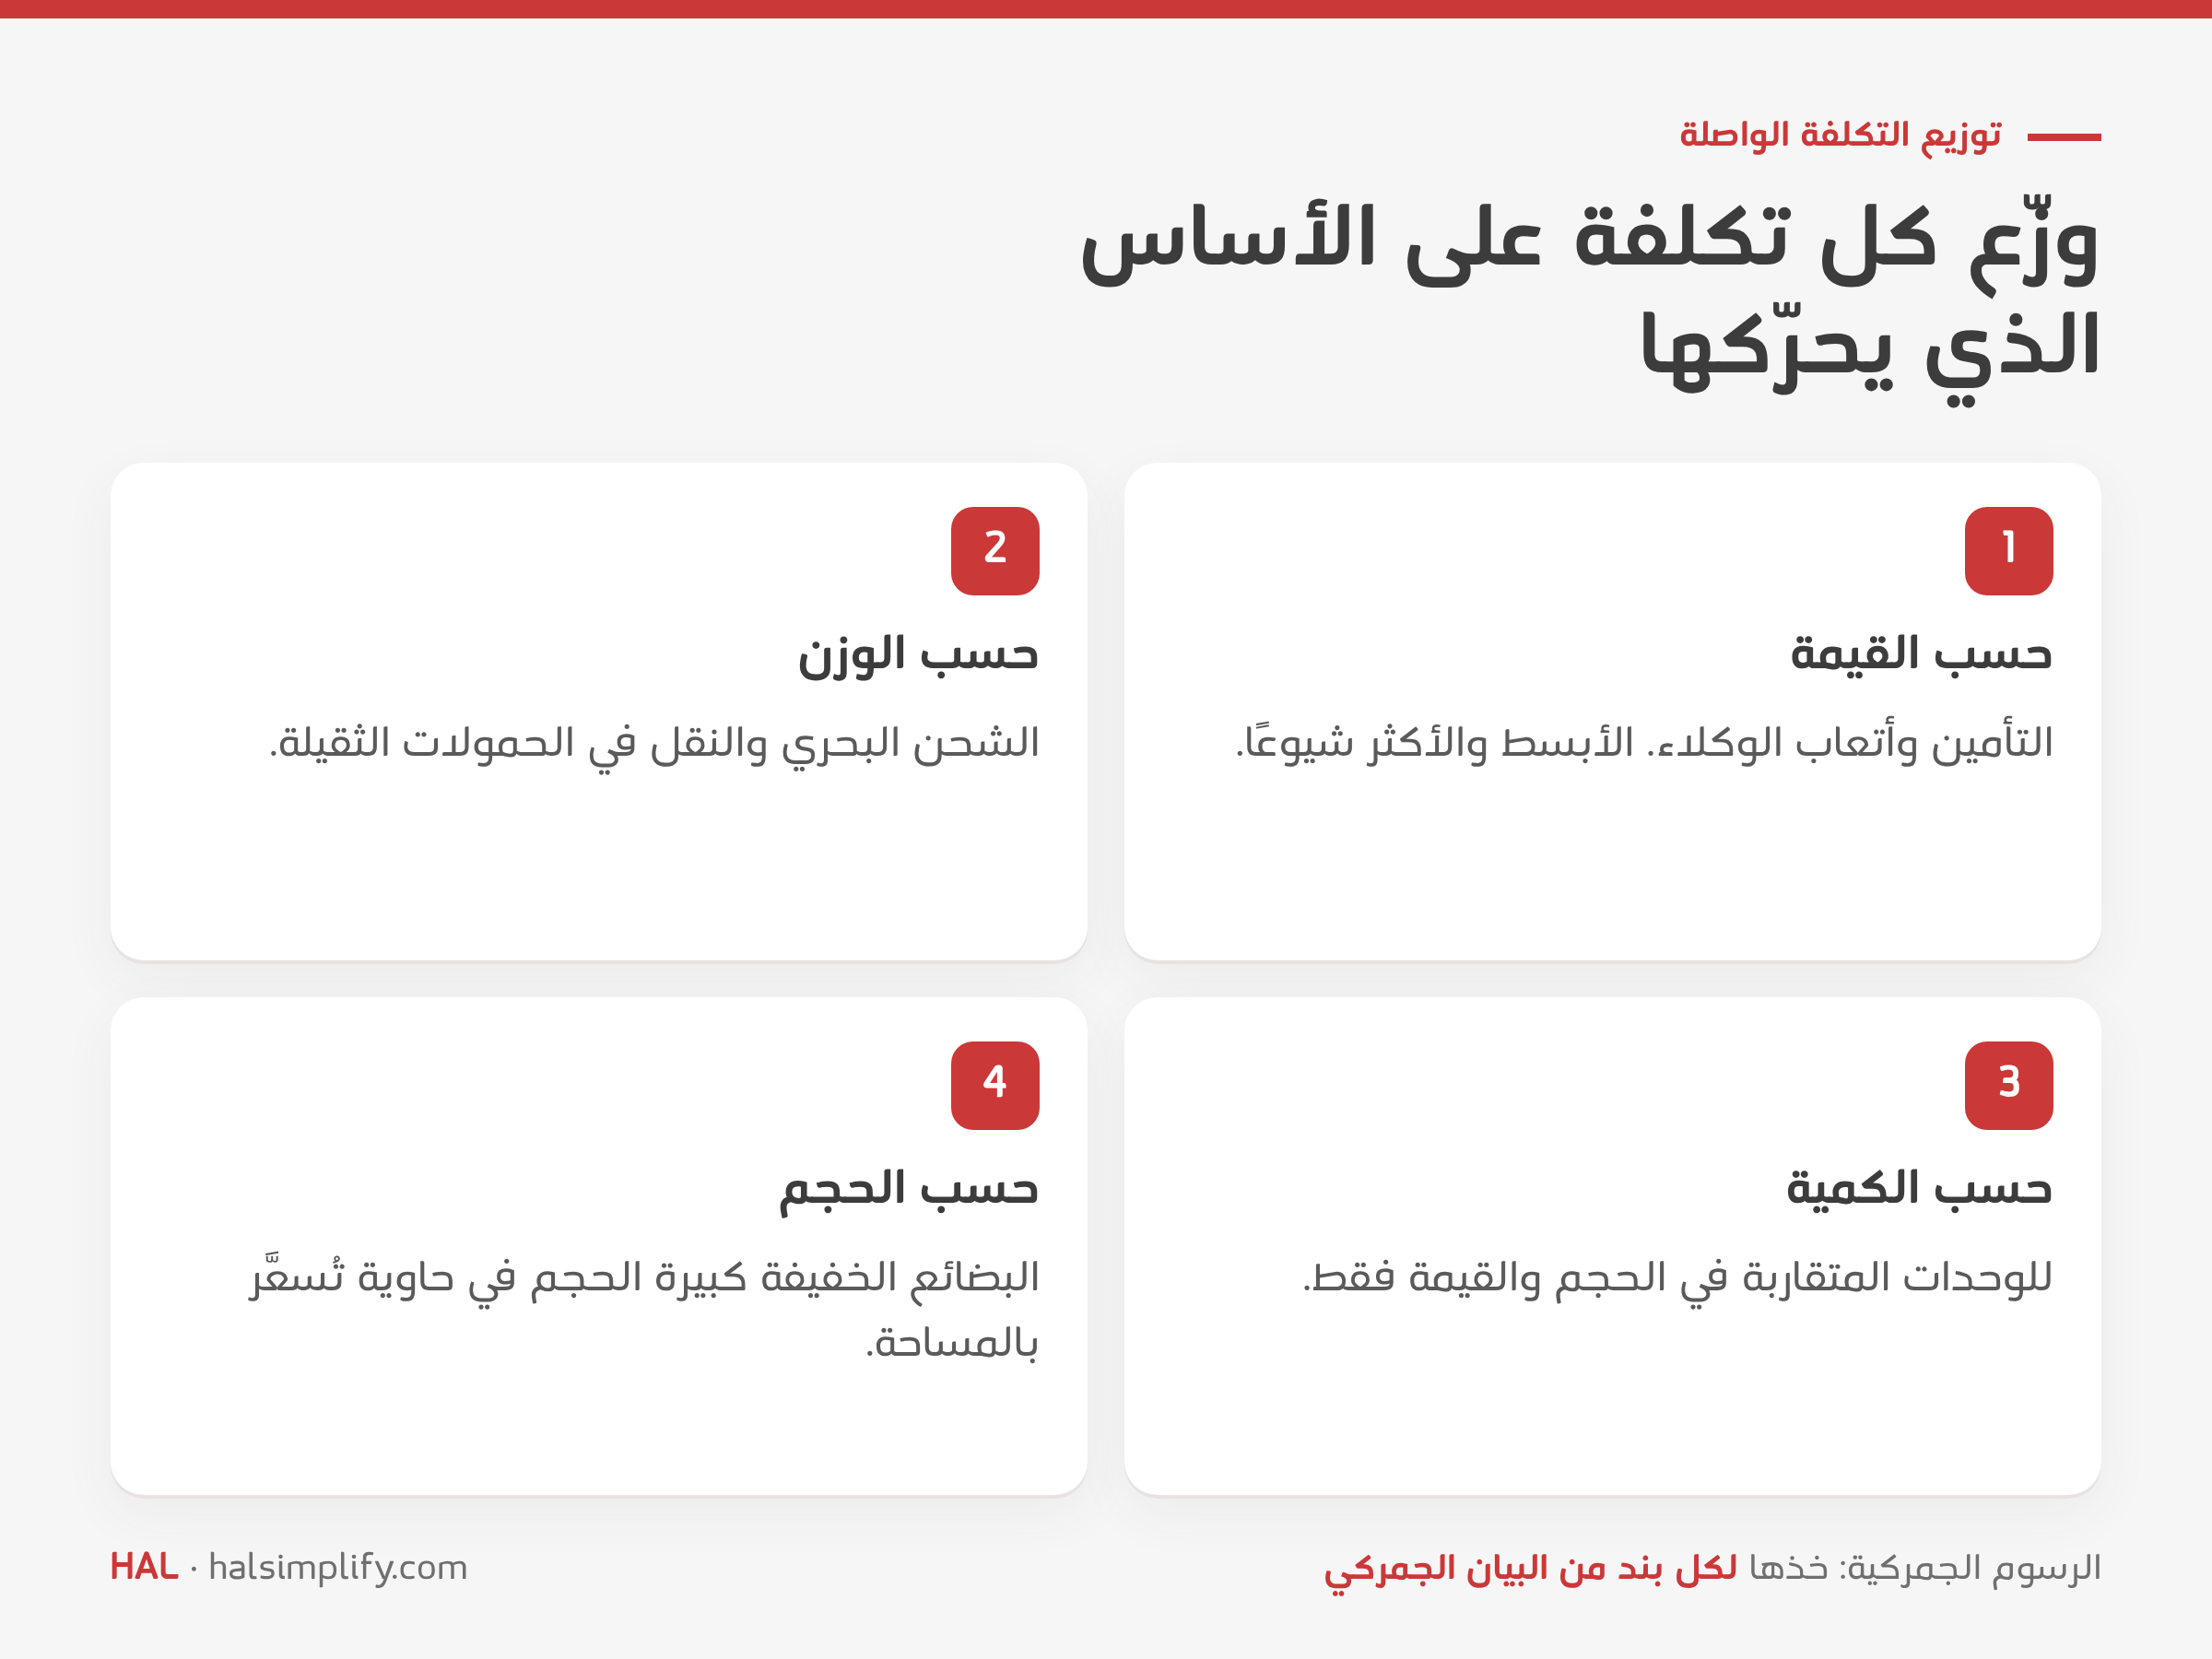
لا تحتاج إلى طريقة واحدة لكل شيء. من الإعدادات الشائعة توزيع الشحن والنقل حسب الوزن، والتأمين وأتعاب الوكلاء حسب القيمة، والرسوم الجمركية من البيان. وأيًا كان اختيارك، دوّنه والتزم به من شحنة إلى أخرى، حتى تبقى الهوامش قابلة للمقارنة عبر الزمن.
يستورد موزّع في الرياض ثلاثة أصناف من الصين في حاوية واحدة. يُدفع للمورّد بالدولار، ويُسجَّل الدولار بـ 3.75 ريالات.
| الصنف | الكمية | سعر الوحدة | قيمة المورّد (ريال) | الوزن (كجم) |
|---|---|---|---|---|
| أ. وحدة أرفف معدنية | 400 | 50 دولارًا | 75,000 | 8,000 |
| ب. صندوق تخزين بلاستيكي | 2,000 | 4 دولارات | 30,000 | 3,000 |
| ج. كشاف عمل LED | 1,000 | 12 دولارًا | 45,000 | 1,000 |
| الإجمالي | 150,000 | 12,000 |
تكاليف الشحنة، وكلها دون ضريبة القيمة المضافة:
| بند التكلفة | ريال | أساس التوزيع |
|---|---|---|
| الشحن البحري إلى جدة | 9,000 | الوزن |
| تأمين البضاعة | 1,000 | القيمة |
| الرسوم الجمركية (من البيان الجمركي، بنسبة افتراضية 5% لكل بند) | 8,000 | لكل صنف من البيان |
| أتعاب المخلّص الجمركي | 1,500 | القيمة |
| رسوم الميناء والمناولة | 2,500 | القيمة |
| الشاحنة من جدة إلى الرياض | 3,000 | الوزن |
| إجمالي التكاليف المضافة | 25,000 |
نسبة الرسوم هنا مثال فقط. فنسبتك تعتمد على رمز النظام المنسّق لكل صنف، فتحقق منها في بيانك الجمركي.
التوزيع صنفًا صنفًا:
| أ. الأرفف | ب. الصناديق | ج. الكشافات | الإجمالي | |
|---|---|---|---|---|
| قيمة المورّد | 75,000 | 30,000 | 45,000 | 150,000 |
| الشحن والشاحنة حسب الوزن (12,000) | 8,000 | 3,000 | 1,000 | 12,000 |
| التأمين حسب القيمة (1,000) | 500 | 200 | 300 | 1,000 |
| الرسوم الجمركية من البيان | 4,000 | 1,600 | 2,400 | 8,000 |
| المخلّص والميناء حسب القيمة (4,000) | 2,000 | 800 | 1,200 | 4,000 |
| التكلفة الواصلة | 89,500 | 35,600 | 49,900 | 175,000 |
| التكلفة الواصلة للوحدة | 223.75 | 17.80 | 49.90 |
كلّف إيصال الشحنة 175,000 ريال، أي أكثر من فاتورة المورّد بنسبة 16.7%. ويحمل كل صنف حصة مختلفة. فالصندوق الذي سعره في فاتورة المورّد 15 ريالًا يكلّف 17.80 ريالًا على الرف.
إذا أبقيت الرسوم الجمركية من البيان، ووضعت بقية تكاليف الشحنة (17,000 ريال) على أساس واحد، تتغير تكلفة الوحدة:
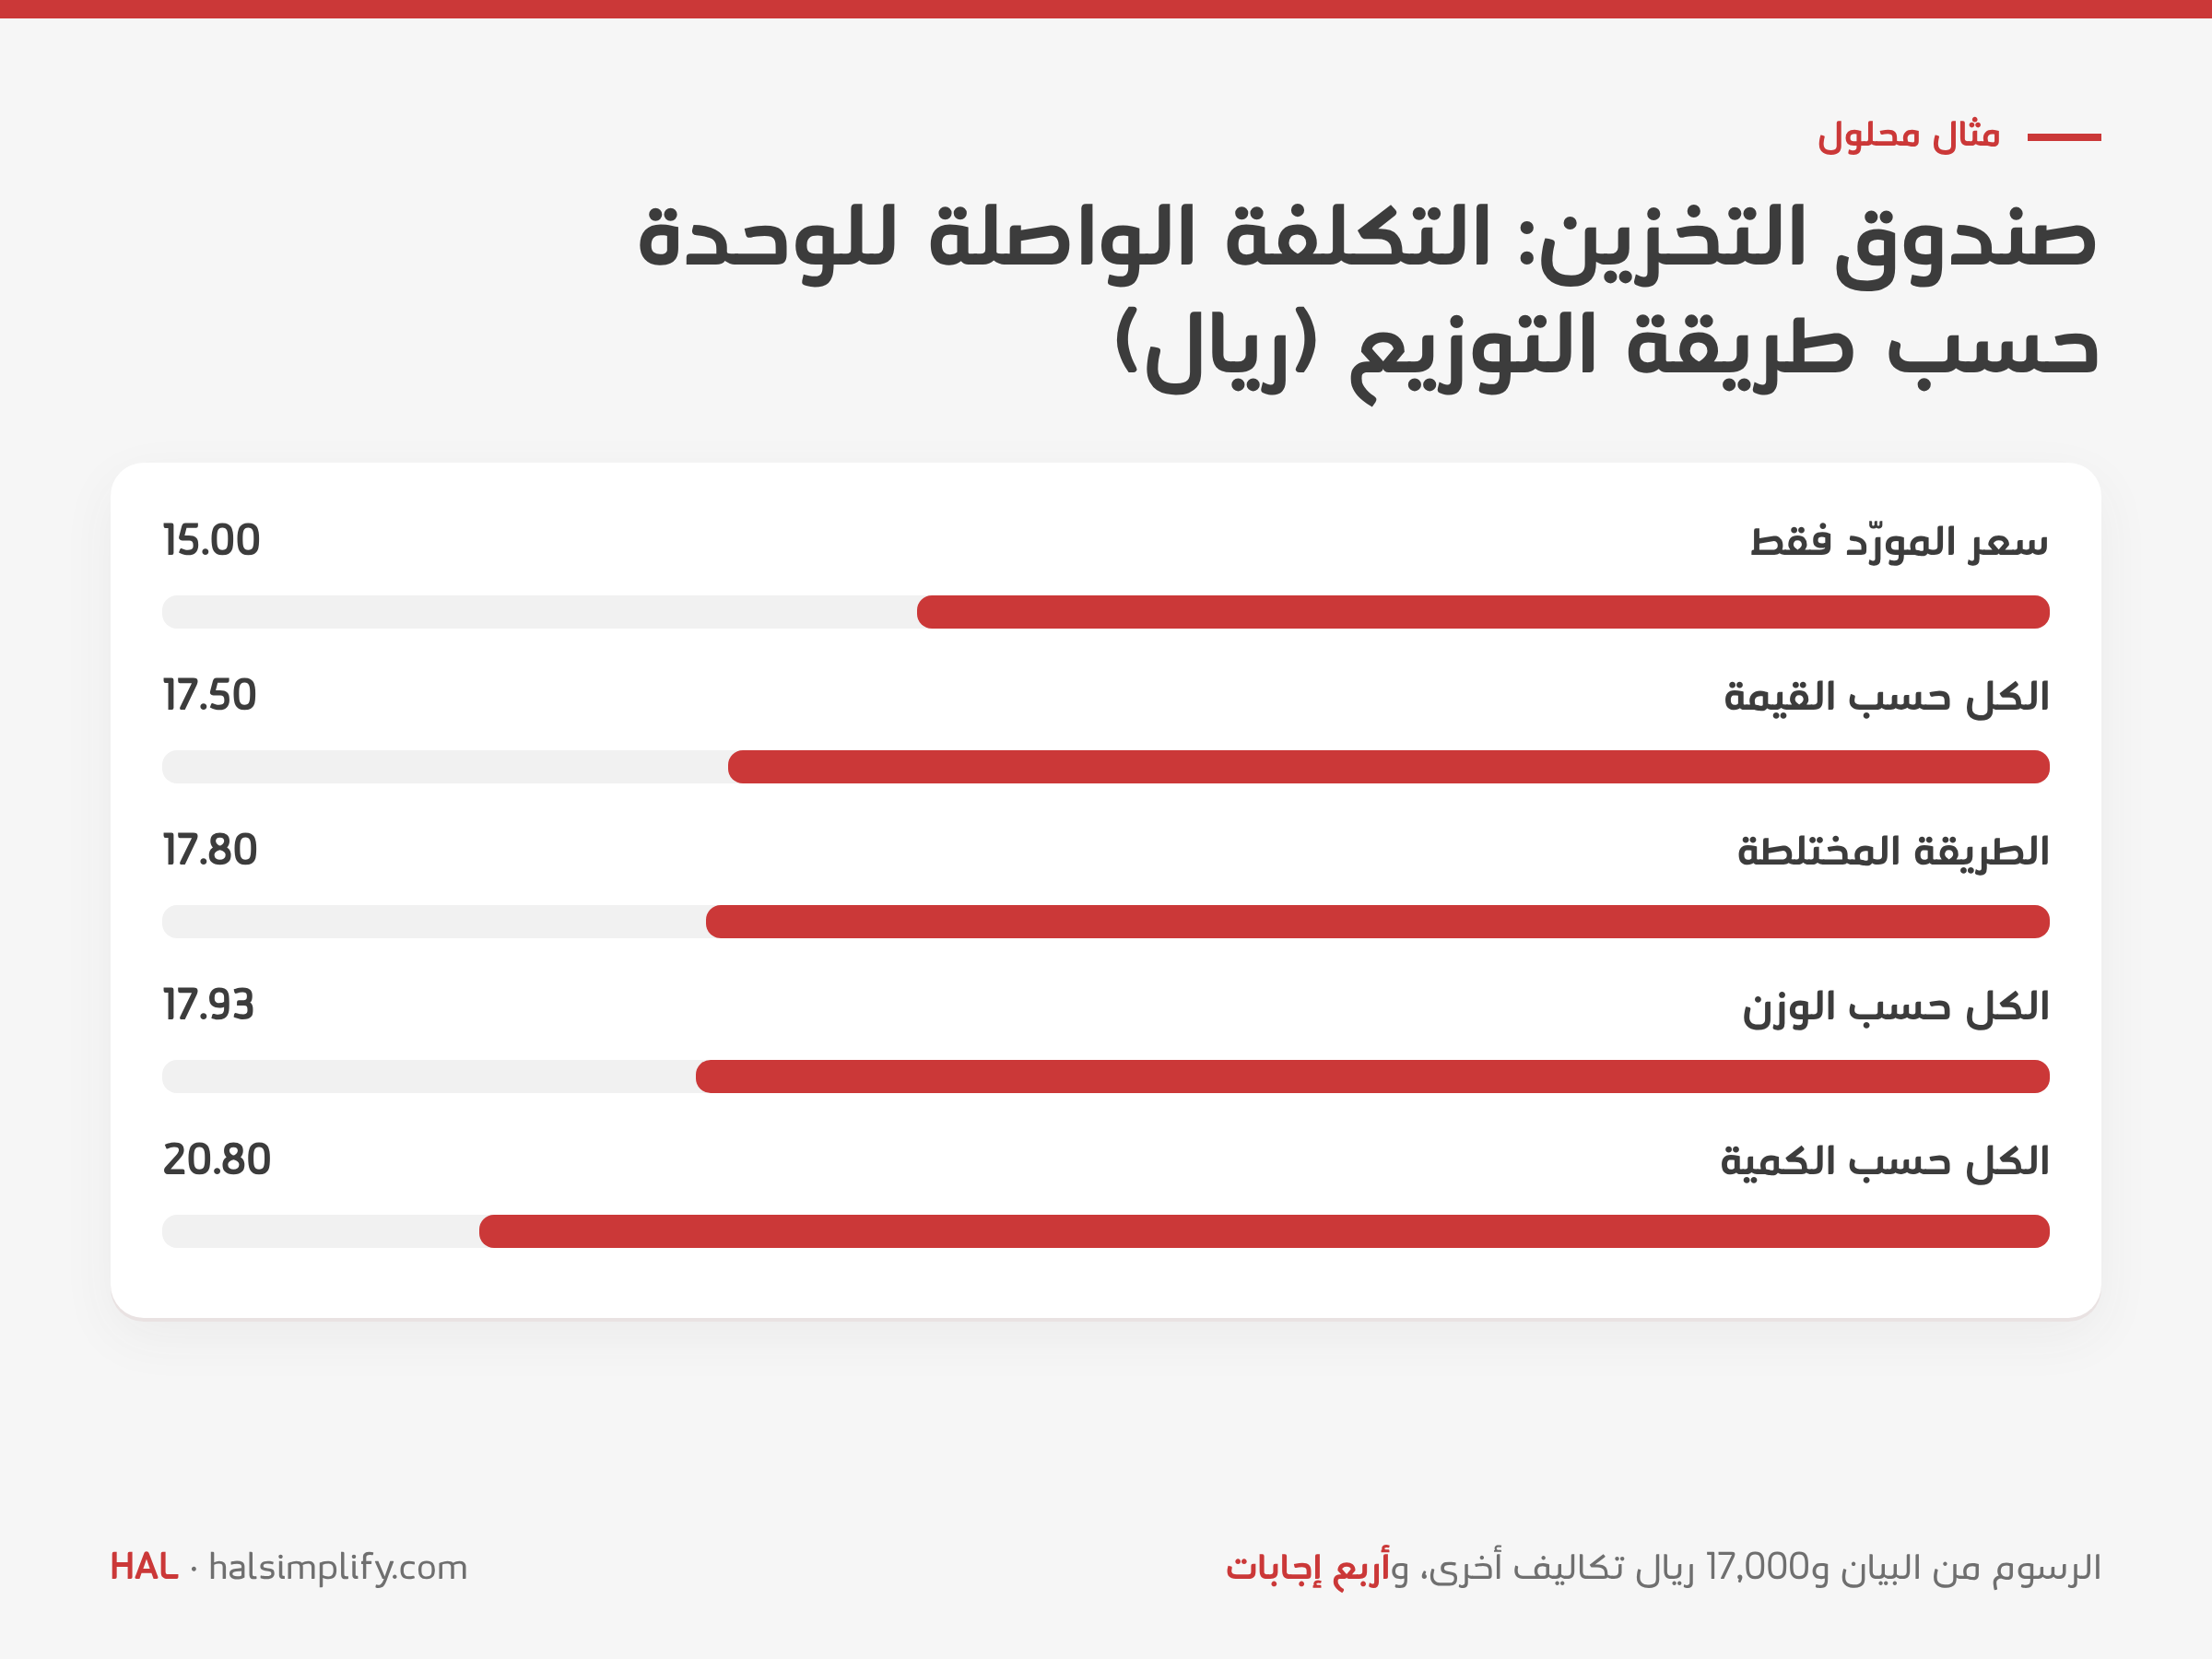
| تكلفة الوحدة (ريال) | حسب القيمة | حسب الوزن | حسب الكمية | المختلطة (أعلاه) |
|---|---|---|---|---|
| أ. الأرفف | 218.75 | 225.83 | 202.50 | 223.75 |
| ب. الصناديق | 17.50 | 17.93 | 20.80 | 17.80 |
| ج. الكشافات | 52.50 | 48.82 | 52.40 | 49.90 |
لو وزّعت حسب الكمية، لحمّلت 2,000 صندوق رخيص 10,000 ريال من تكاليف الشحنة، ولم تحمل الأرفف الثقيلة إلا 2,000 ريال، فتبدو الأرفف أرخص مما هي عليه والصناديق أغلى. ولهذا تُعد قاعدة "حصة لكل وحدة" مخاطرة في الحاويات المختلطة.
تُحصَّل ضريبة القيمة المضافة على الاستيراد في الجمارك مع الرسوم الجمركية، بنسبة 15% من القيمة الجمركية مضافًا إليها الرسوم الجمركية والرسوم الأخرى في البيان (دليل الهيئة، البند 4.4). وفي مثالنا:
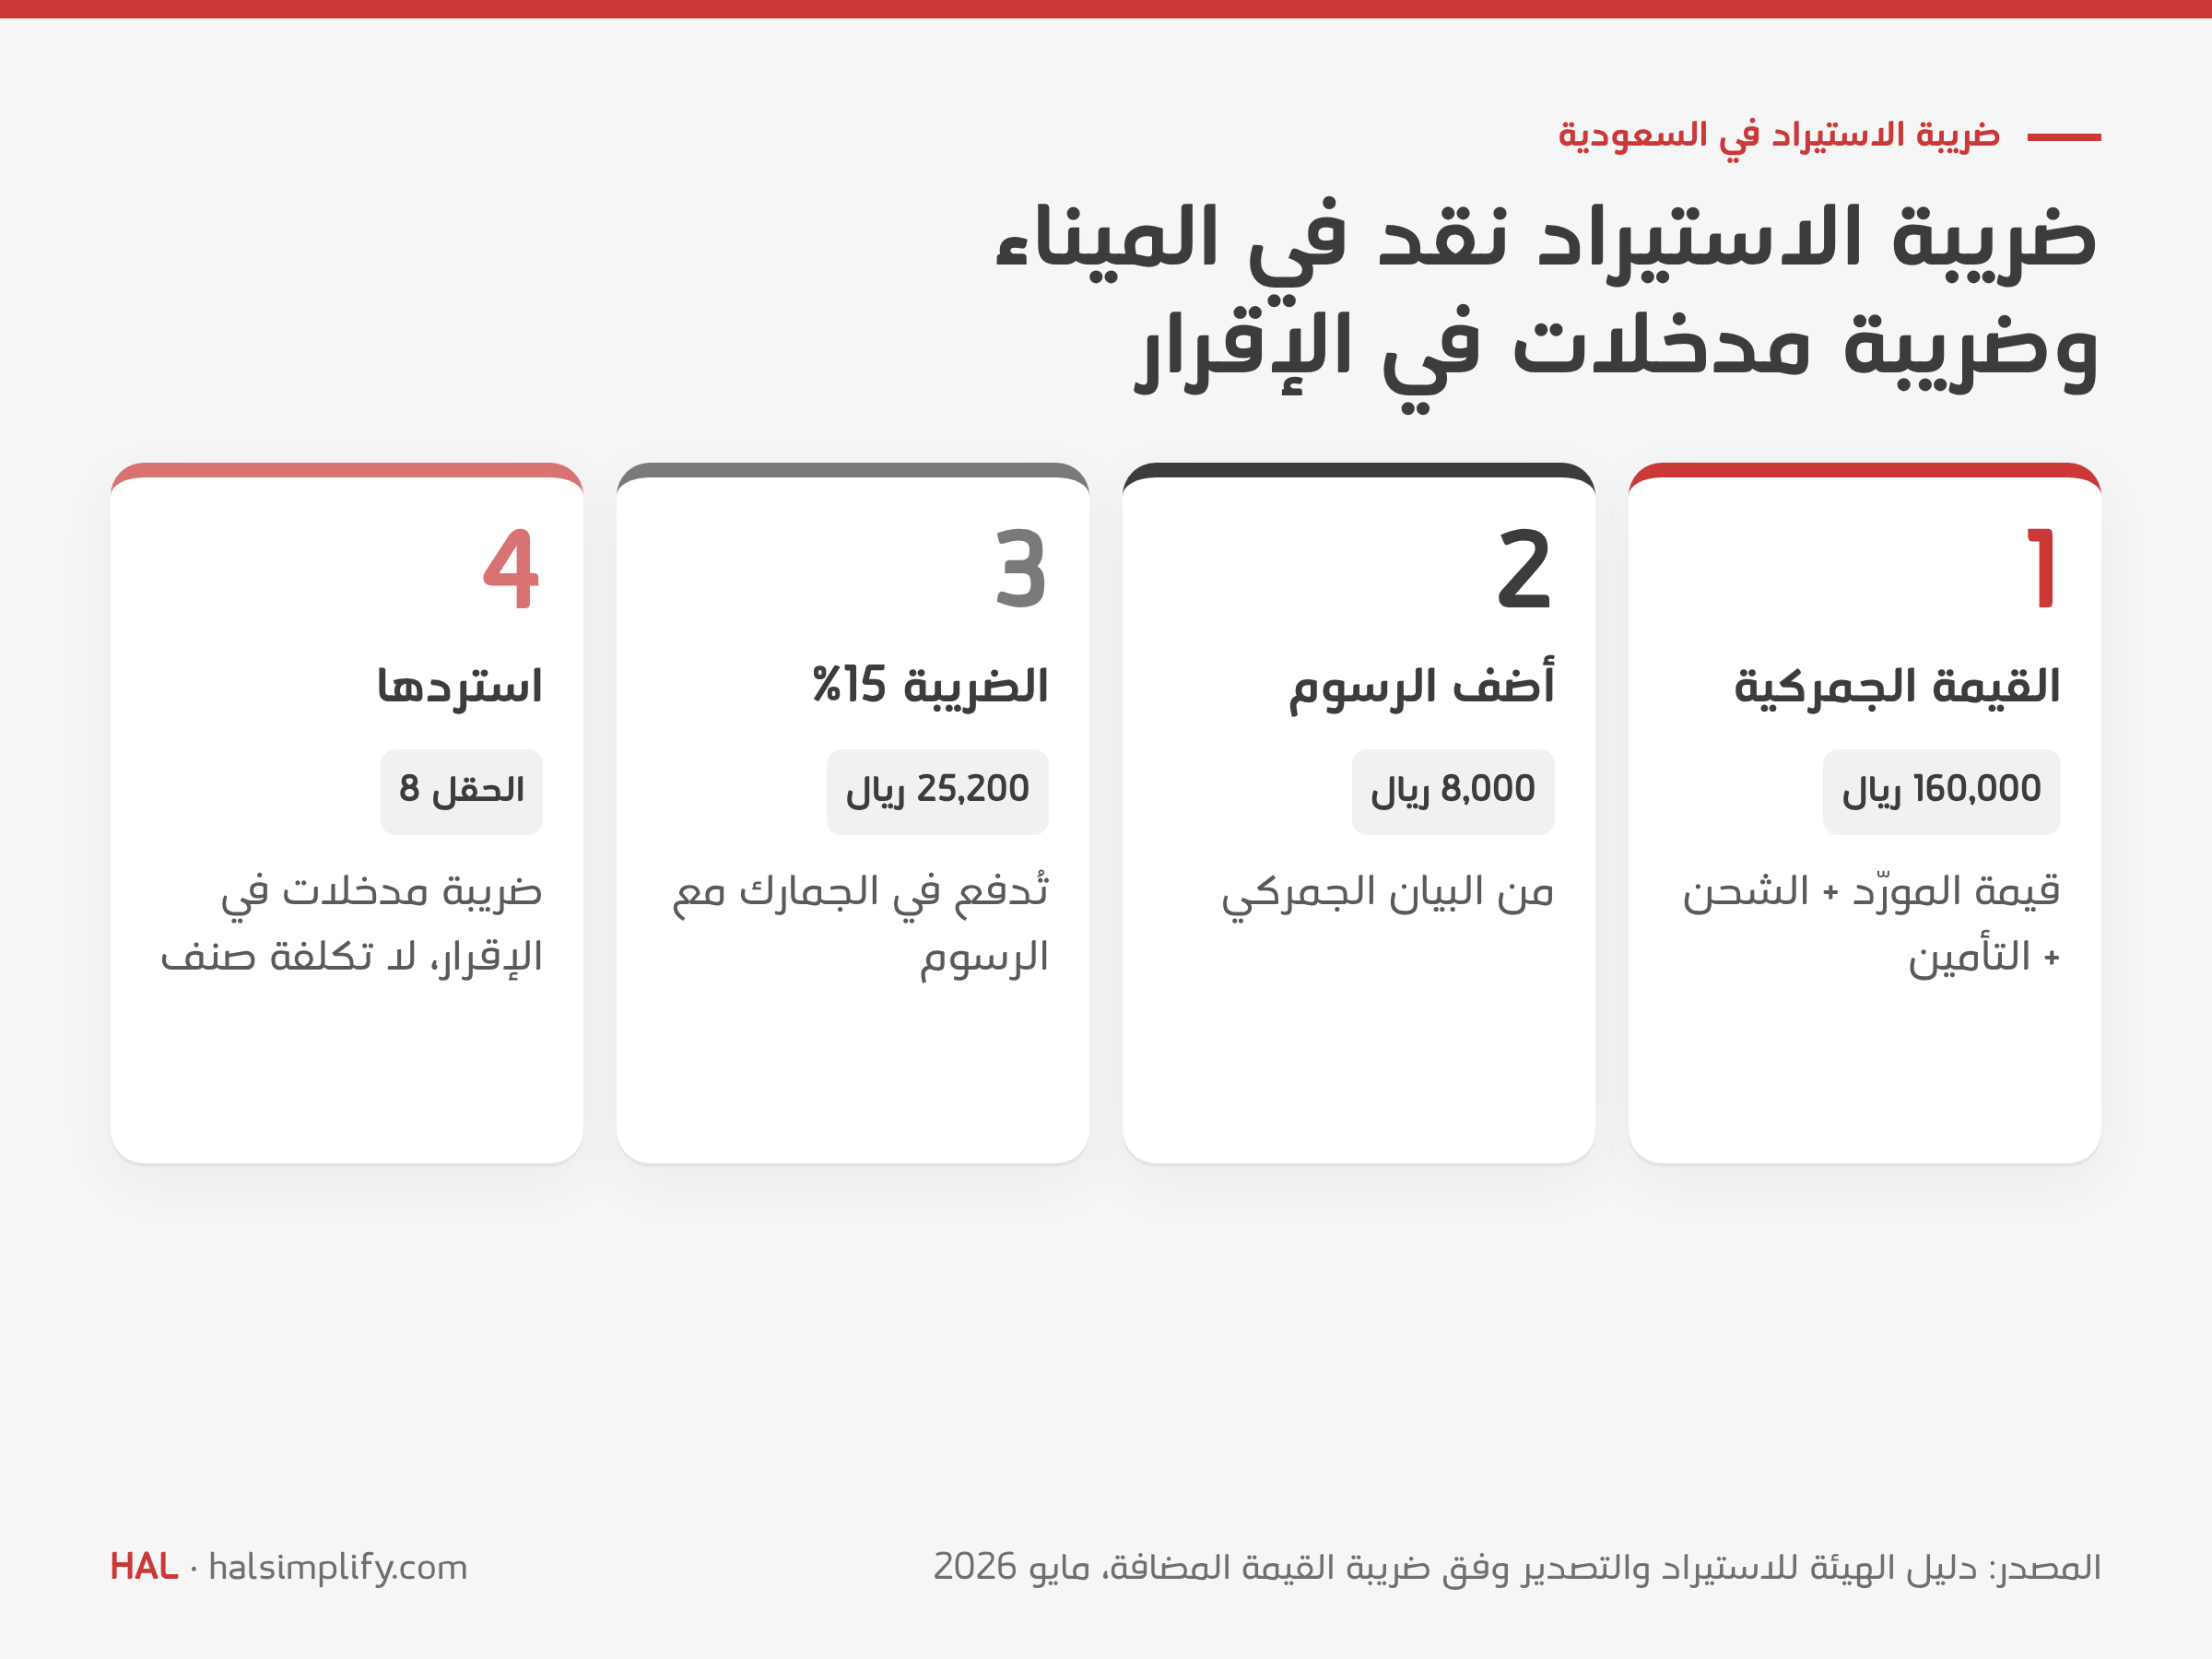
يسترد المستورد المسجّل في الضريبة هذا المبلغ ضريبةَ مدخلات إذا استخدم البضاعة في توريدات خاضعة للضريبة. ويوضح دليل الهيئة أن حق الخصم للمستورد وحده، وأن المستندات الجمركية التي تثبت الاستيراد هي الدليل (البند 10.3). وتُسجَّل ضريبة الاستيراد المدفوعة في الجمارك في حقل مستقل من الإقرار (الحقل 8، "الاستيرادات الخاضعة للضريبة المدفوعة في الجمارك"). أما المنشآت التي أذنت لها الهيئة باحتساب ضريبة الاستيراد عبر الإقرار فتستخدم الحقل 9.
إذن الـ 25,200 ريال تكلفة سيولة لا تكلفة منتج. تخرج من حسابك البنكي في الميناء وتعود عند مقاصة الإقرار أو استرداده. خطّط لها في توقعات التدفق النقدي، لكن أبقها خارج تكلفة الصنف. فإذا أدخلتها، تضخّم قيمة المخزون بـ 25,200 ريال، وتُسترد الضريبة نفسها في الإقرار أيضًا، وتبدو الهوامش أسوأ مما هي عليه. وإذا كنت لا تستطيع استرداد الضريبة، كأن تكون البضاعة لنشاط معفى، فإنها تصبح جزءًا من التكلفة، وعلى محاسبك أن يؤكد هذه المعاملة.
الأسعار المبنية على فاتورة المورّد تبدو جيدة حتى تصل تكاليف الشحنة.
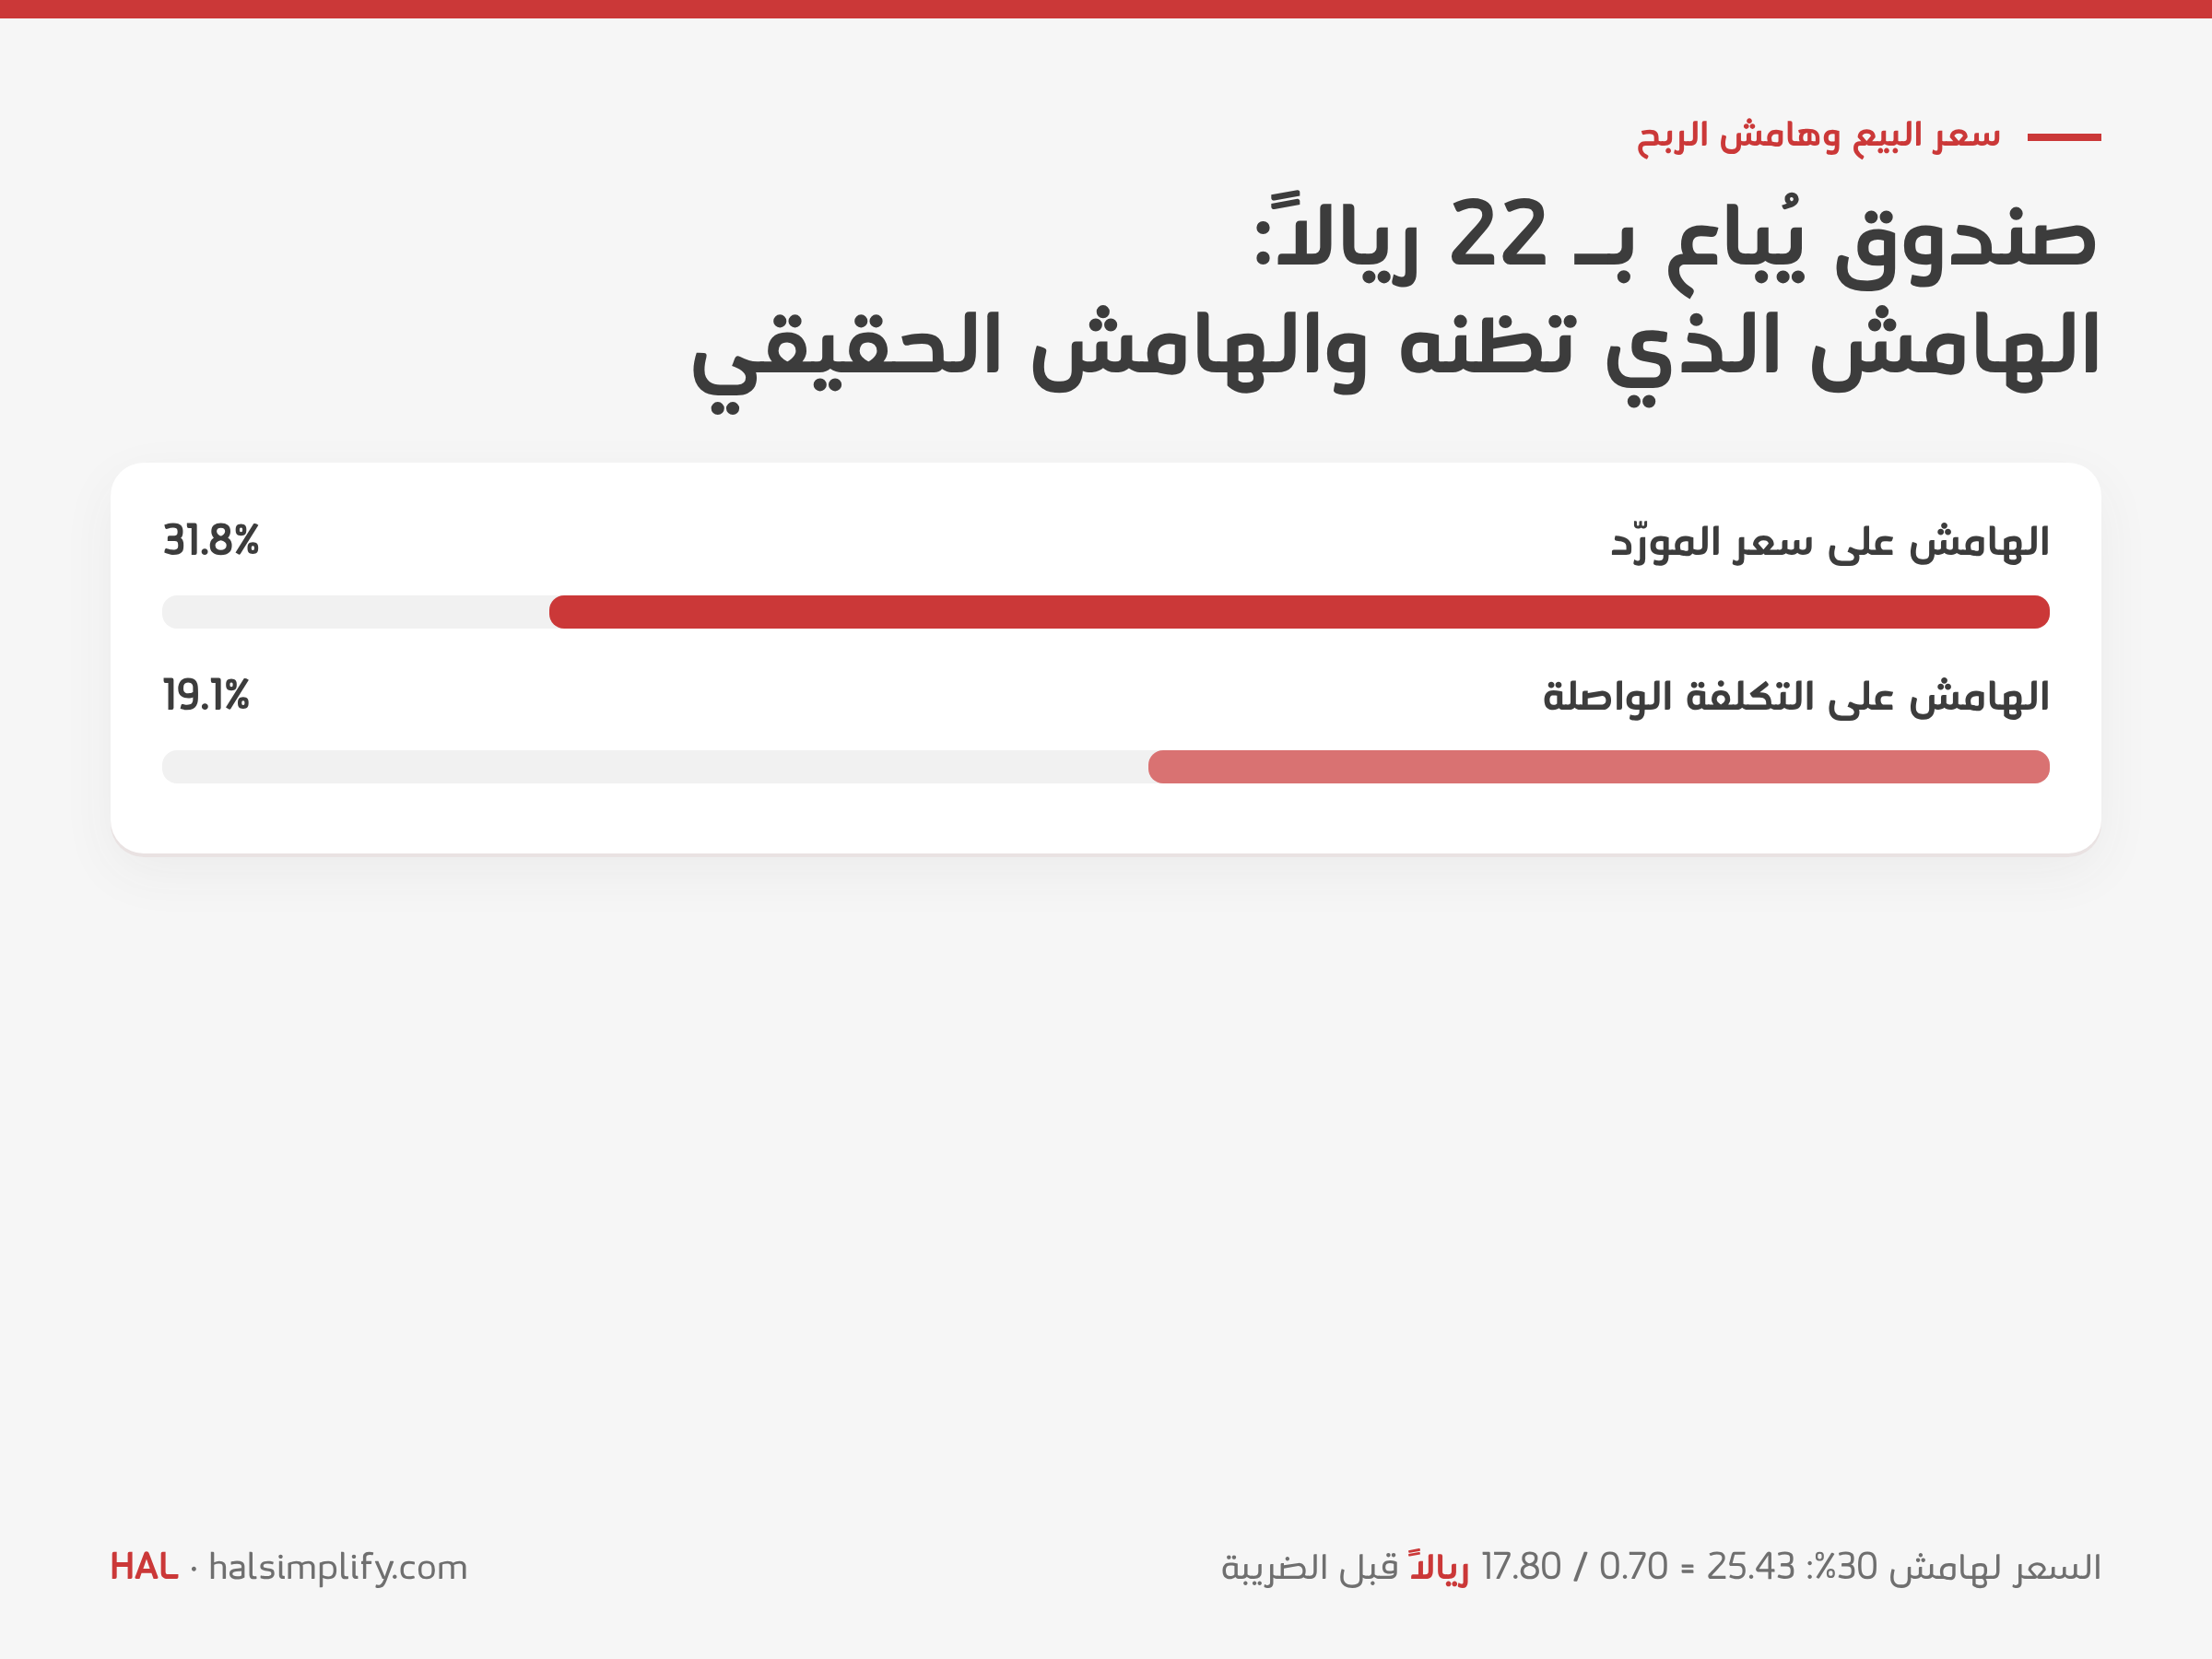
| ب. الصناديق | ج. الكشافات | |
|---|---|---|
| سعر البيع دون الضريبة | 22.00 | 65.00 |
| الهامش على سعر المورّد فقط | 31.8% | 30.8% |
| الهامش على التكلفة الواصلة | 19.1% | 23.2% |
| السعر اللازم لهامش 30% على التكلفة الواصلة | 25.43 | 71.29 |
معادلة السعر لهامش مستهدف هي: السعر = التكلفة الواصلة ÷ (1 − الهامش المستهدف). فللصناديق: 17.80 ÷ 0.70 = 25.43 ريالًا. وتُضاف ضريبة المخرجات بنسبة 15% فوق هذا السعر في فاتورة العميل، وليست جزءًا من الهامش.
ثلاث عادات تحافظ على صدق الأسعار:
تصل فاتورة المورّد أولًا، ثم يأتي البيان الجمركي عند التخليص، أما فواتير المخلّص والميناء والنقل فقد تتأخر أسابيع. وحتى تصل آخرها، تبقى التكلفة الواصلة تقديرية.
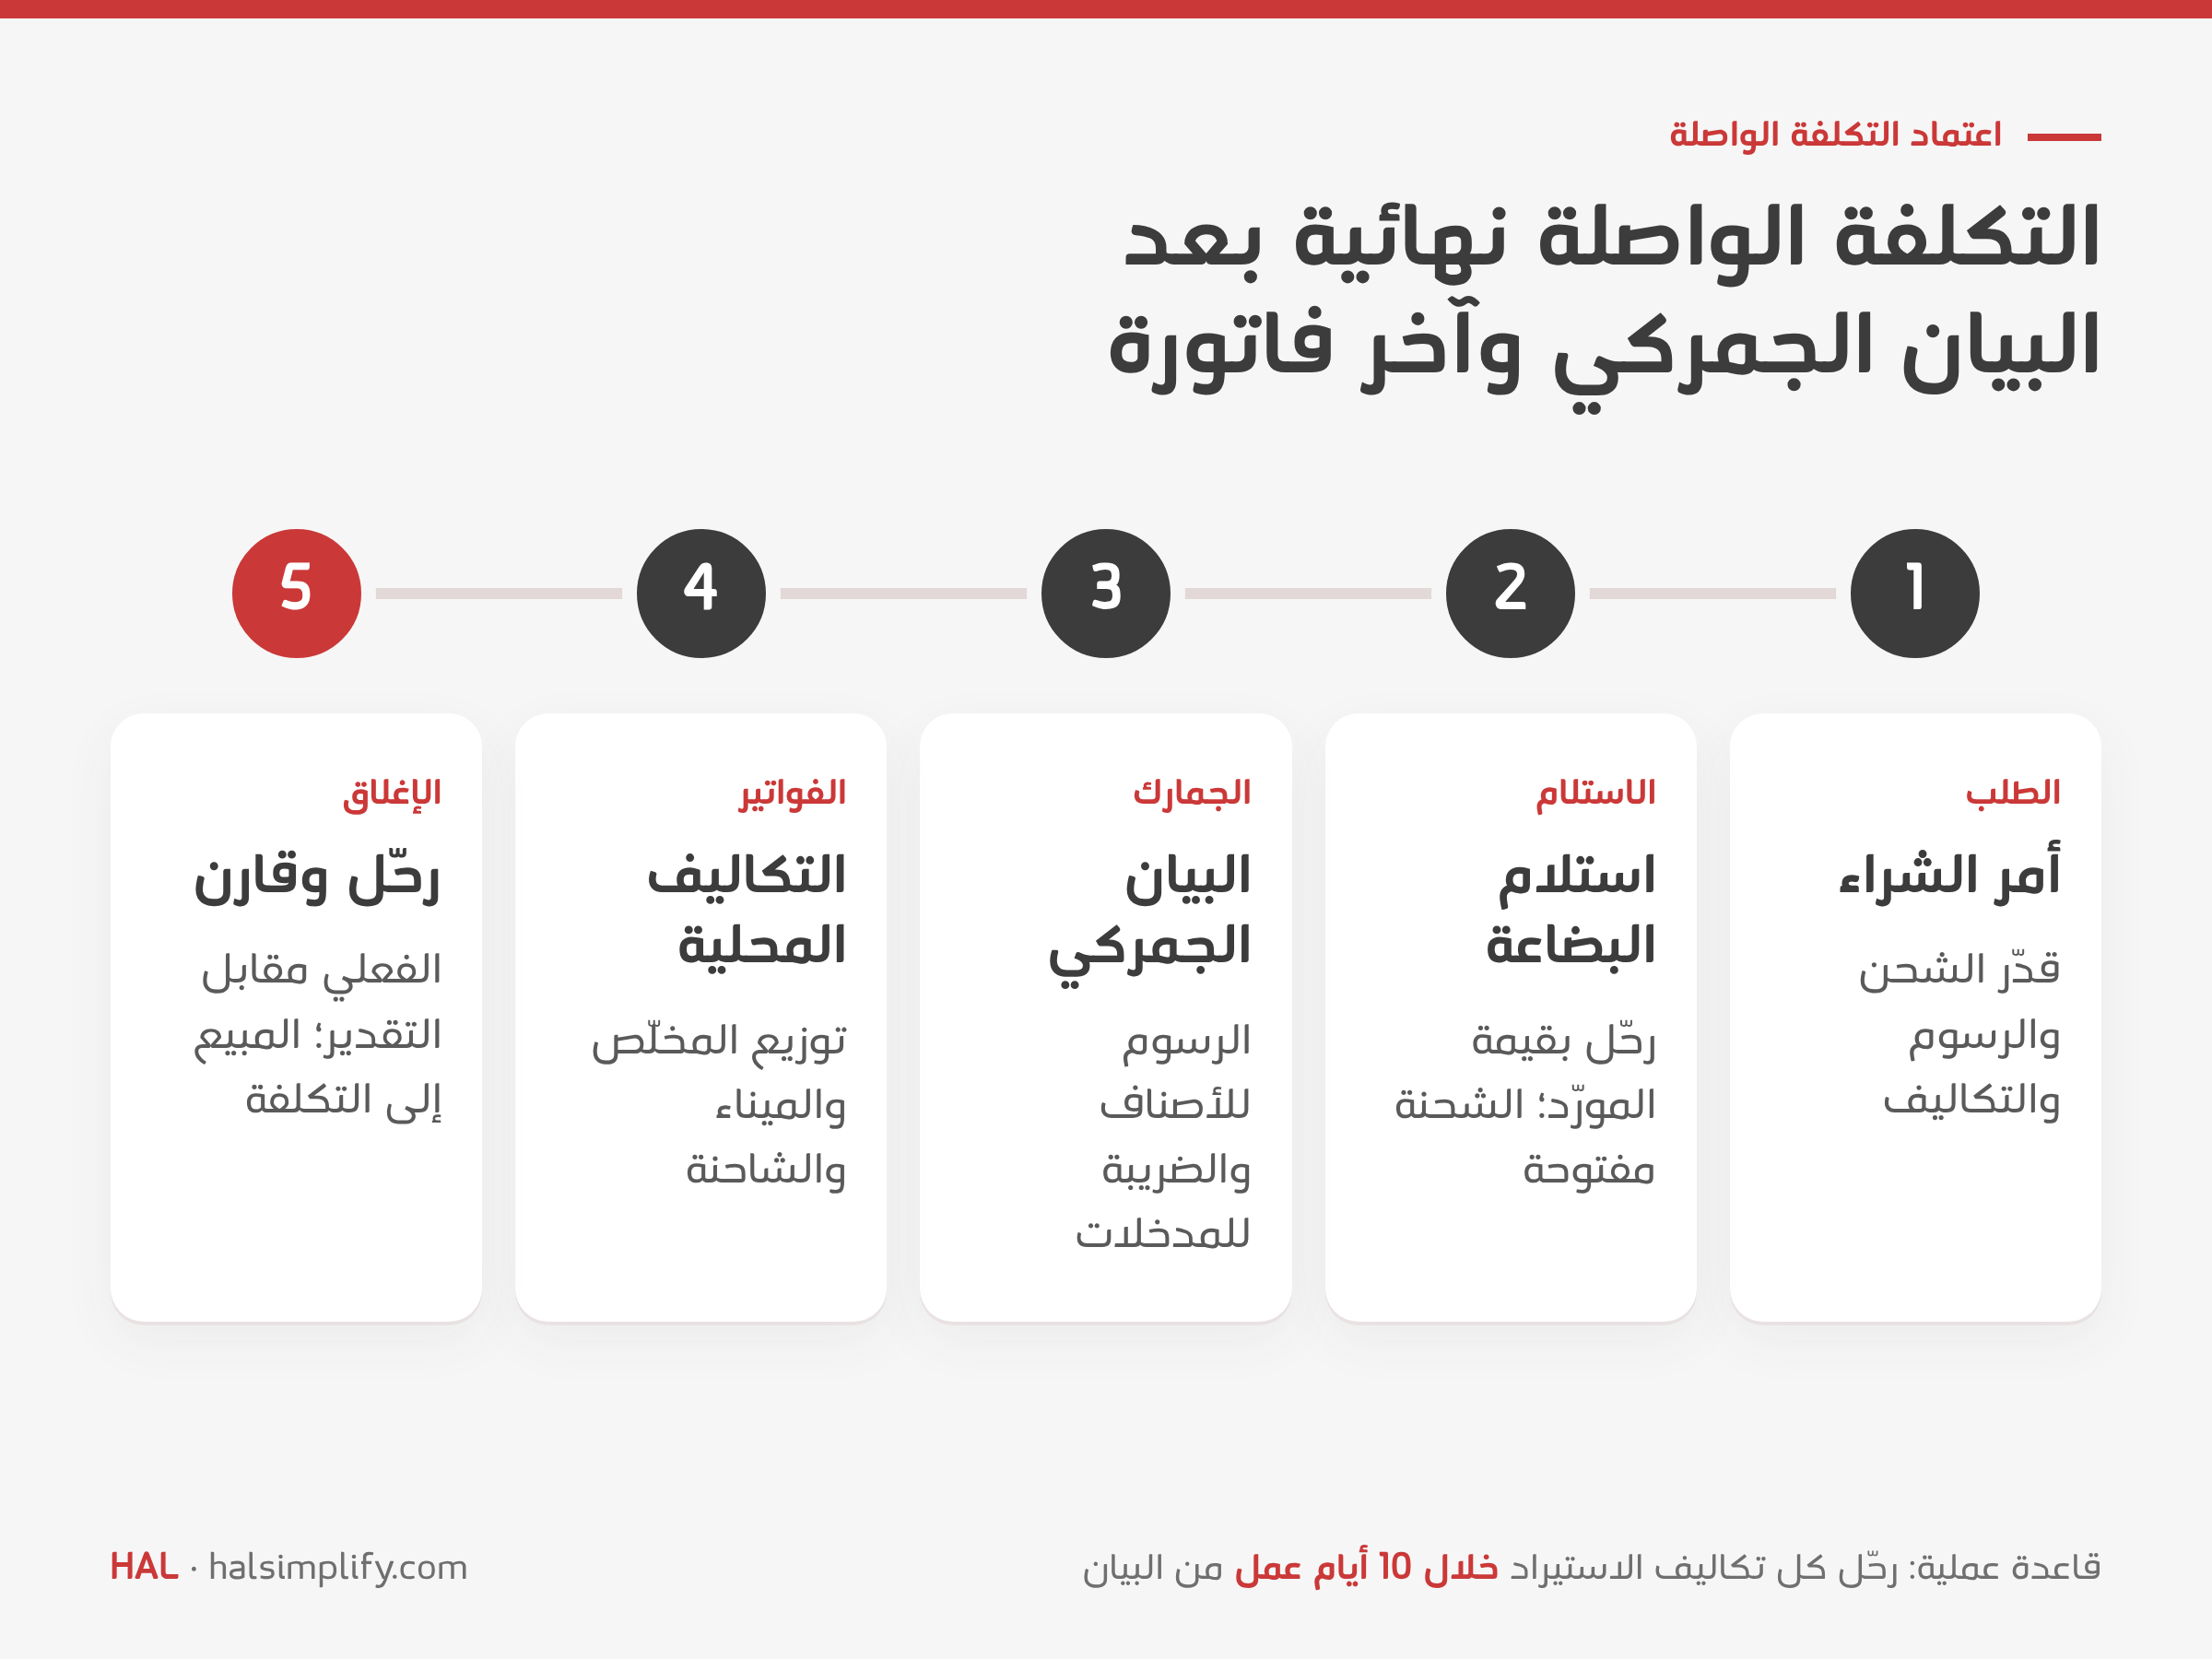
روتين عملي:
الشحنة التي تبقى مفتوحة شهورًا هي السبب المعتاد لتقلّب الهوامش من ربع إلى آخر. ضع قاعدة، مثل ترحيل كل تكاليف الاستيراد خلال 10 أيام عمل من البيان الجمركي، وراجع الشحنات المفتوحة في نهاية كل شهر.
تتكون الحزمة من جزأين:
في HAL ERP، يمكن لفاتورة الشراء أن تضيف المخزون مباشرة، ثم تُضاف تكاليف الشحن والرسوم والتخليص إلى تكلفة الصنف عبر وحدة التكلفة الواصلة: تسجّلها أصنافًا غير مخزنية، وتربط فاتورة التكلفة بإيصال الاستلام، وتوزّعها بالنسبة المئوية. وتعرض الشاشة تكلفة الوحدة قبل التوزيع وبعده، ويتحدّث متوسط التكلفة. ويمكن الشراء من الموردين الأجانب بالدولار بسعر تحويل، وتُرحَّل القيود بالعملتين. تعرّف على المخزون والتكلفة الواصلة في HAL وHAL Trade لشركات التجارة، أو اطّلع على أسعار HAL.
اقرأ أيضًا: كيف تحسب تكلفة البضاعة المبيعة واختيار نظام ERP لتجارة الجملة والاستيراد والتصدير.
سعر المورّد وكل تكلفة لإيصال البضاعة إلى مستودعك: الشحن والتأمين والرسوم الجمركية وأتعاب المخلّص ورسوم الميناء والمناولة والنقل الداخلي. وتؤخذ كل المبالغ دون ضريبة القيمة المضافة القابلة للاسترداد.
لا، للمستورد المسجّل في الضريبة القادر على استردادها. فضريبة الاستيراد المدفوعة في الجمارك ضريبة مدخلات تُسجَّل في حقل مستقل من الإقرار (الحقل 8)، فتبقى خارج تكلفة الصنف. ولا تصبح تكلفة إلا إذا تعذّر استردادها.
بنسبة 15% من القيمة الجمركية (قيمة المورّد مضافًا إليها الشحن والتأمين حتى الميناء) مضافًا إليها الرسوم الجمركية والرسوم الأخرى في البيان. وفي المثال، 15% من 168,000 ريال تساوي 25,200 ريال.
استخدم الأساس الذي يحرّك كل بند: الوزن للشحن والنقل، والقيمة للتأمين وأتعاب الوكلاء، والبيان الجمركي للرسوم لأن لكل رمز نظام منسّق نسبته. ولا تناسب الكمية إلا الوحدات المتقاربة في الحجم والقيمة.
بعد اعتماد البيان الجمركي ووصول آخر فاتورة تكلفة محلية. وحتى ذلك الحين تبقى تقديرية. والتكلفة الإضافية على الوحدات المبيعة تذهب إلى تكلفة البضاعة المبيعة.
اقسم التكلفة الواصلة للوحدة على واحد ناقص الهامش المستهدف. فلتكلفة واصلة 17.80 ريالًا وهامش 30%، يكون السعر 25.43 ريالًا قبل الضريبة، وتُضاف ضريبة المخرجات في فاتورة العميل.
يشرح هذا الدليل الممارسة الشائعة وإرشادات هيئة الزكاة والضريبة والجمارك كما نُشرت في 21 نوفمبر 2026، وليس استشارة ضريبية. تحقق من نسب الرسوم الجمركية ووضعك الضريبي مع مخلّصك الجمركي ومستشارك الضريبي.