باختصار: محاسبة تكاليف المشاريع تعني أن تقارن ما يكلفه كل مشروع فعلًا بما قدّرته له، بندًا بندًا وكل شهر. أعطِ كل بند في جدول الكميات كود تكلفة، وسجّل ما التزمت به (أوامر الشراء وعقود الباطن) بجانب ما تكبّدته فعلًا (الاستلامات وكشوف الدوام والشهادات)، واطلب من مدير المشروع تقدير تكلفة الإكمال. الفرق بين الميزانية والتكلفة المتوقعة عند الإنجاز يكشف أين يذهب الربح ما دام في الوقت متسع للتصرف. وورقة تكلفة المشروع المجانية (Excel وPDF) تحسب عنك.
يكتشف كثير من المقاولين أن المشروع خسر بعد الحساب الختامي. التسعير في المناقصة كان دقيقًا، والعميل دفع، والموقع لم يهدأ. لكن التقدير كان في ملف Excel، والمشتريات في ملف آخر، وأجور العمالة في مسير رواتب واحد لكل المشاريع، ولم يجمع أحد هذه الثلاثة حتى انتهى المشروع.
هذا الدليل لشركات المقاولات، ومصانع الحديد والألمنيوم، وغيرها من الشركات التي تعمل بالمشاريع في السعودية: الملاك ومديرو المشاريع ومراقبو التكاليف ومديرو المالية. نشرح فيه إعداد أكواد التكلفة، والفصل بين التكلفة الملتزم بها والفعلية، وتكلفة العمالة الحقيقية (بما فيها الإقامة والتأمين ونهاية الخدمة التي لا تظهر في قسيمة الراتب)، والتعامل مع شهادات مقاولي الباطن والمحتجزات، وقراءة ربحية كل مشروع شهريًا. ونتابع في مثال عملي مبنى واحدًا حتى شهره السادس.
محاسبة تكاليف المشاريع تنسب كل ريال إلى المشروع الذي تسبب فيه، ثم تقارنه بتقدير ذلك المشروع. وتقدير المقاول هو جدول الكميات المسعّر مفصّلًا إلى مواد وعمالة وباطن ومعدات وتكاليف أخرى. ولا قيمة للمقارنة إلا إذا جرت والمشروع قائم.
والشهر هو الإيقاع الصحيح لأن كل شيء آخر في المشروع السعودي شهري: المستخلصات، وشهادات مقاولي الباطن، والرواتب، وجرد مستودع الموقع. المراجعة الربع سنوية تكتشف التجاوز بعد خروج ثلاثة مستخلصات بالهامش القديم، أما الشهرية فتكتشفه وأنت ما زلت قادرًا على تسعير أمر تغيير أو تبديل مورد أو نقل طاقم.
كود التكلفة هو العلامة التي تحملها كل تكلفة. ومن دونه تصبح شحنة البلوك «مواد» فحسب، ولا يمكن مقارنتها بشيء.
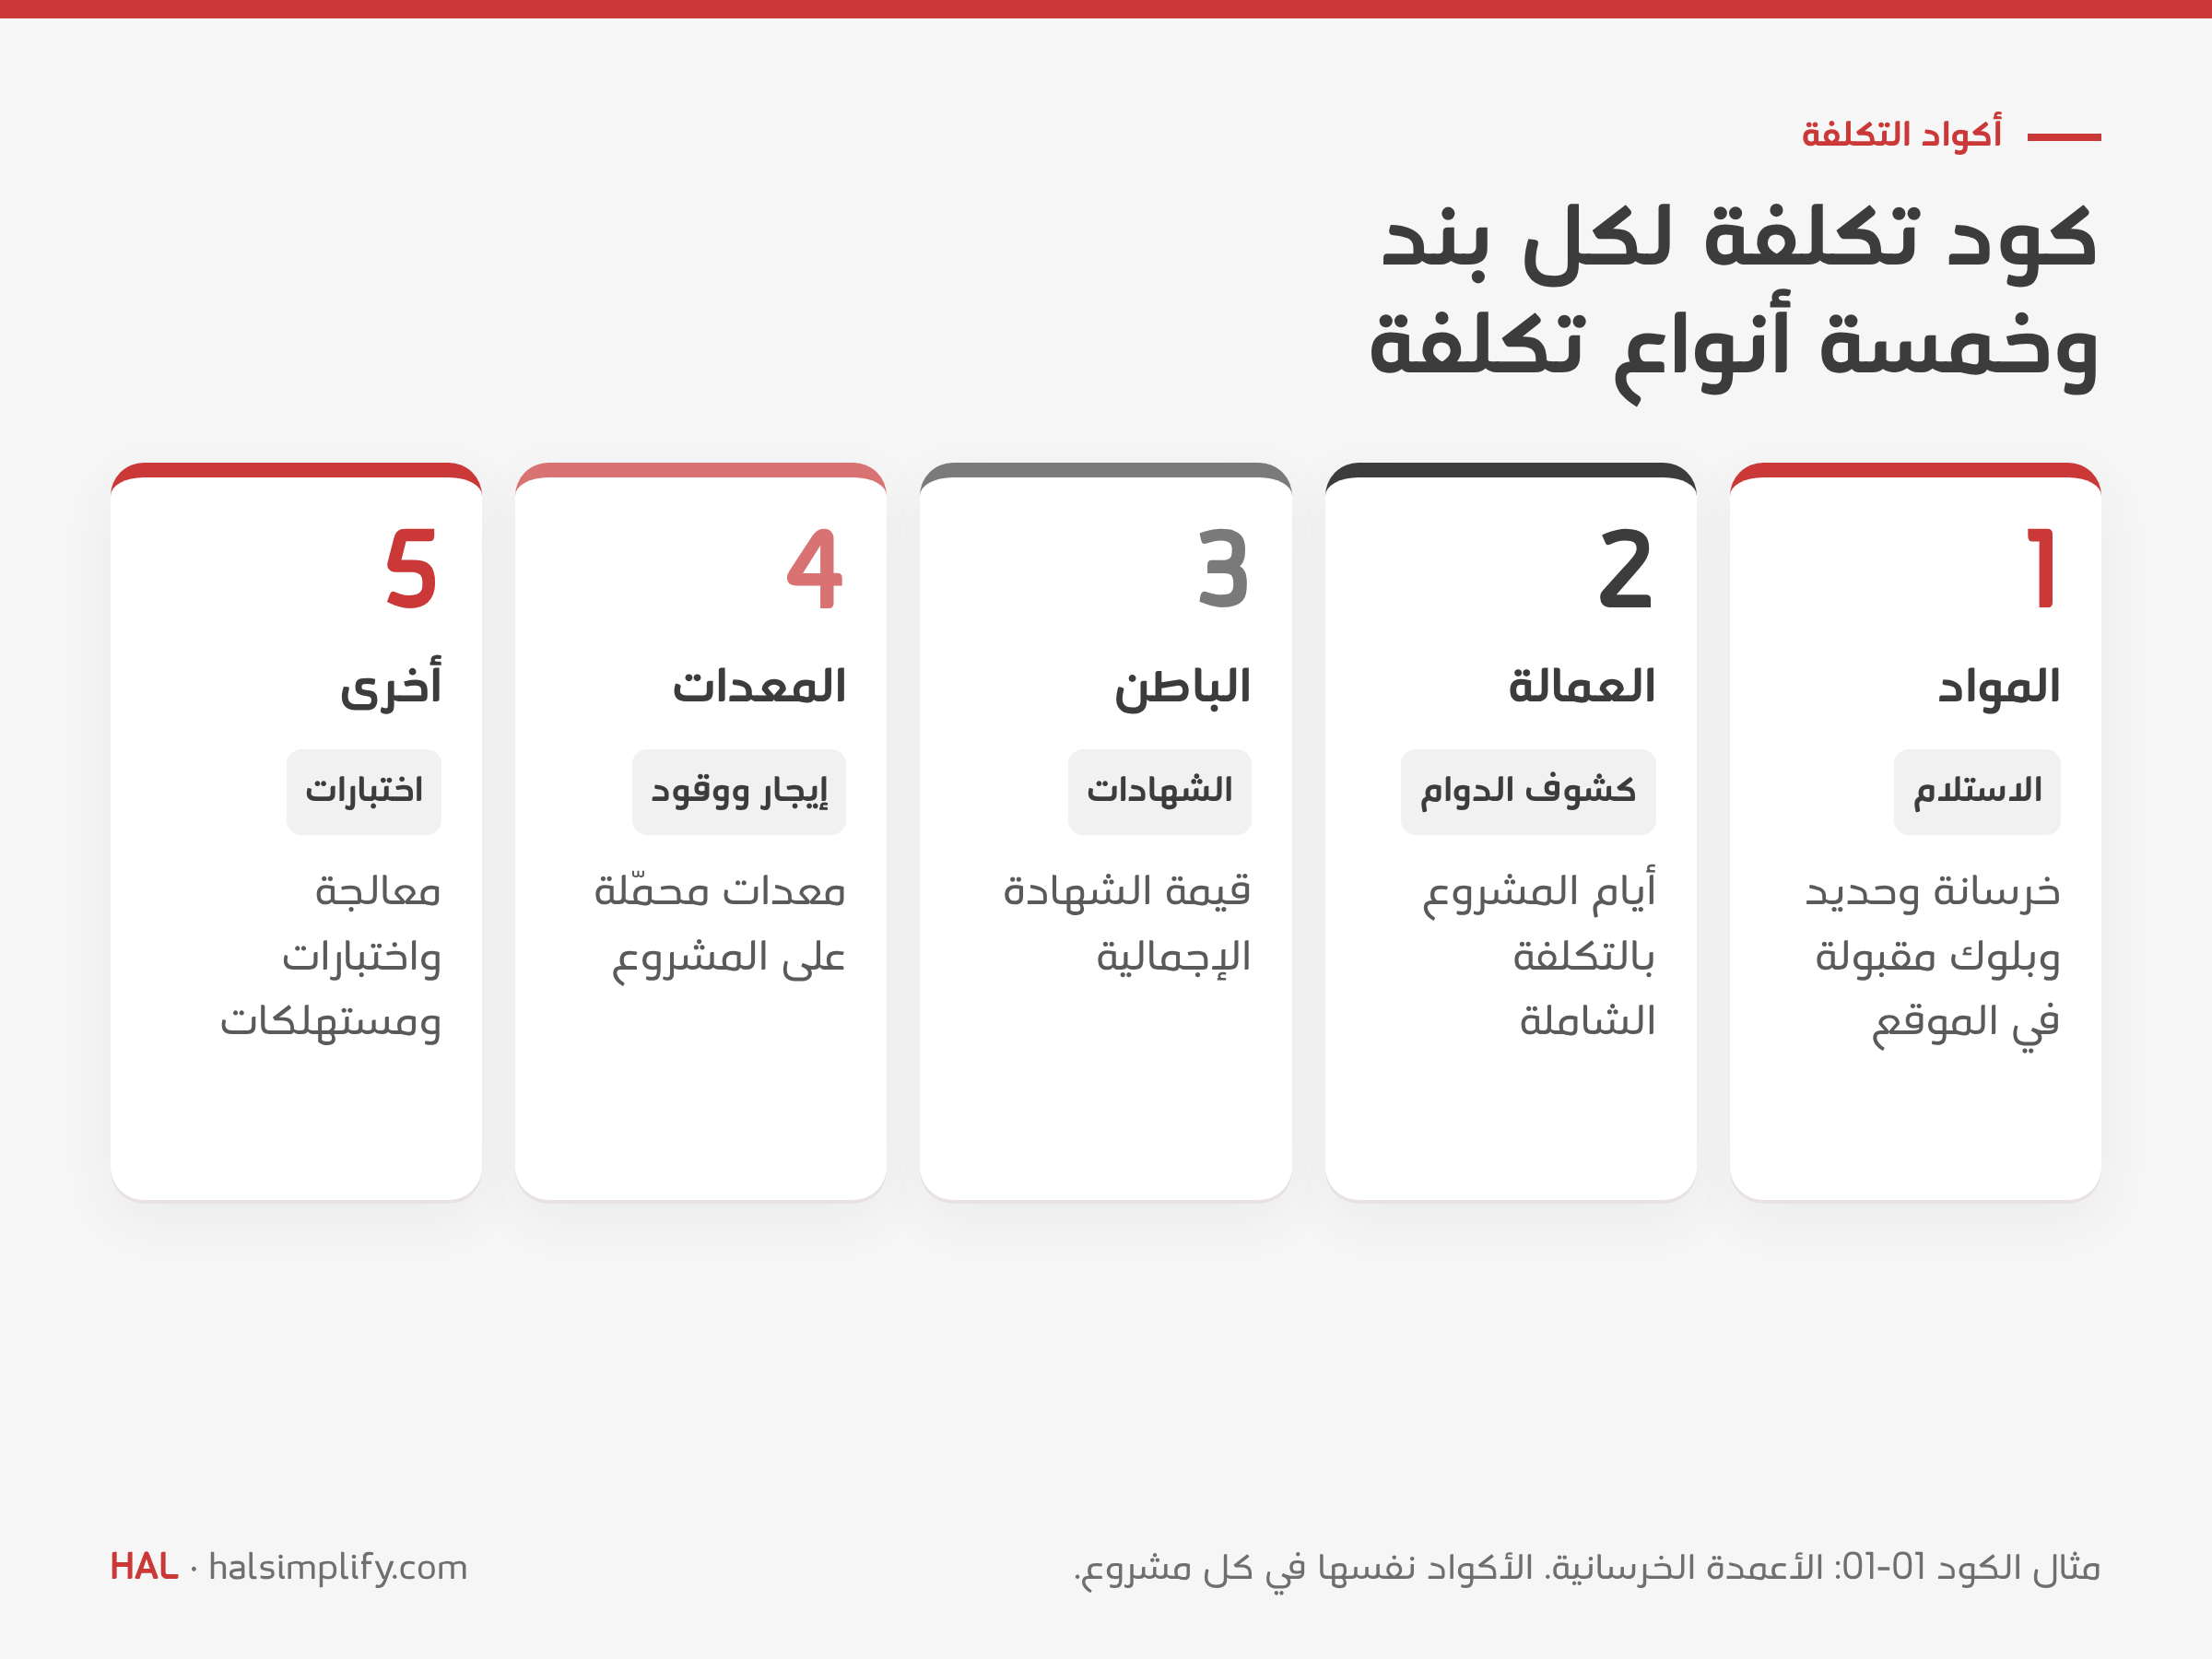
وعن جدول الكميات نفسه، اقرأ دليلنا عن جدول الكميات في الهندسة المدنية.
التكلفة الفعلية هي ما تكبّدته: مواد استُلمت، وساعات عُملت، وأعمال اعتُمدت. والتكلفة الملتزم بها هي ما وافقت على دفعه: أوامر شراء وعقود باطن صادرة، وصلت فاتورتها أم لم تصل. تابع الاثنتين مقابل الميزانية.
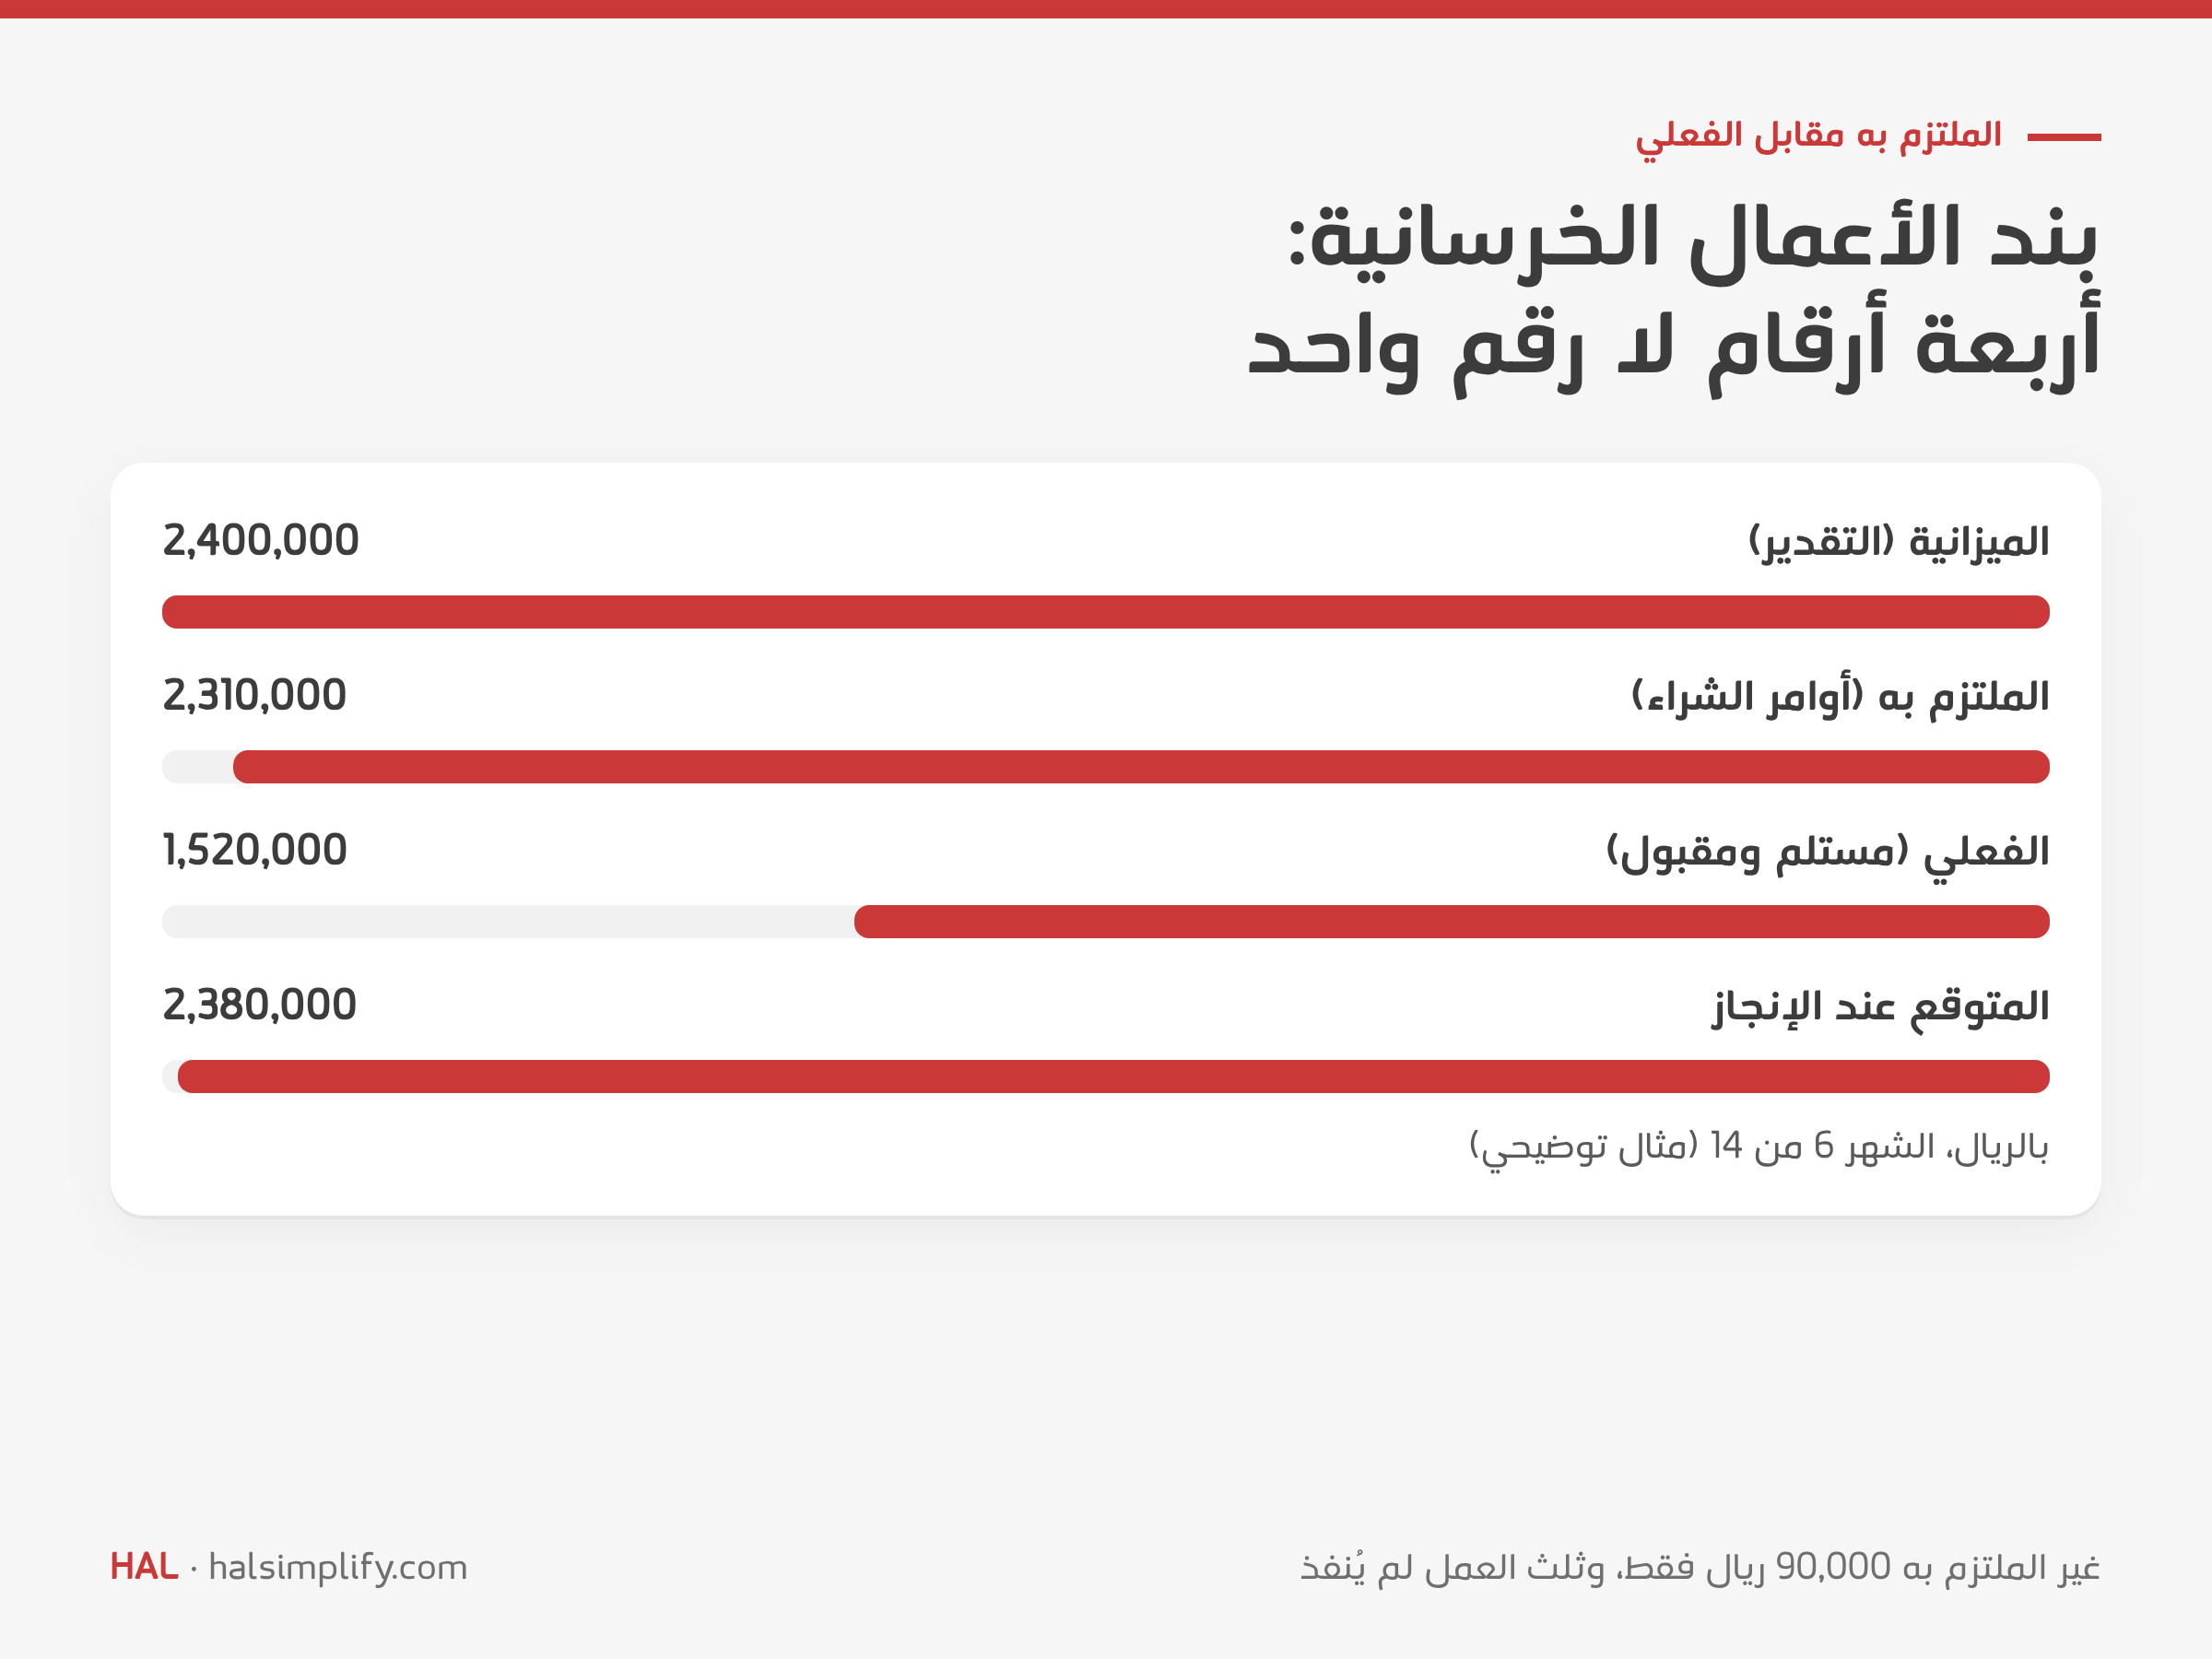
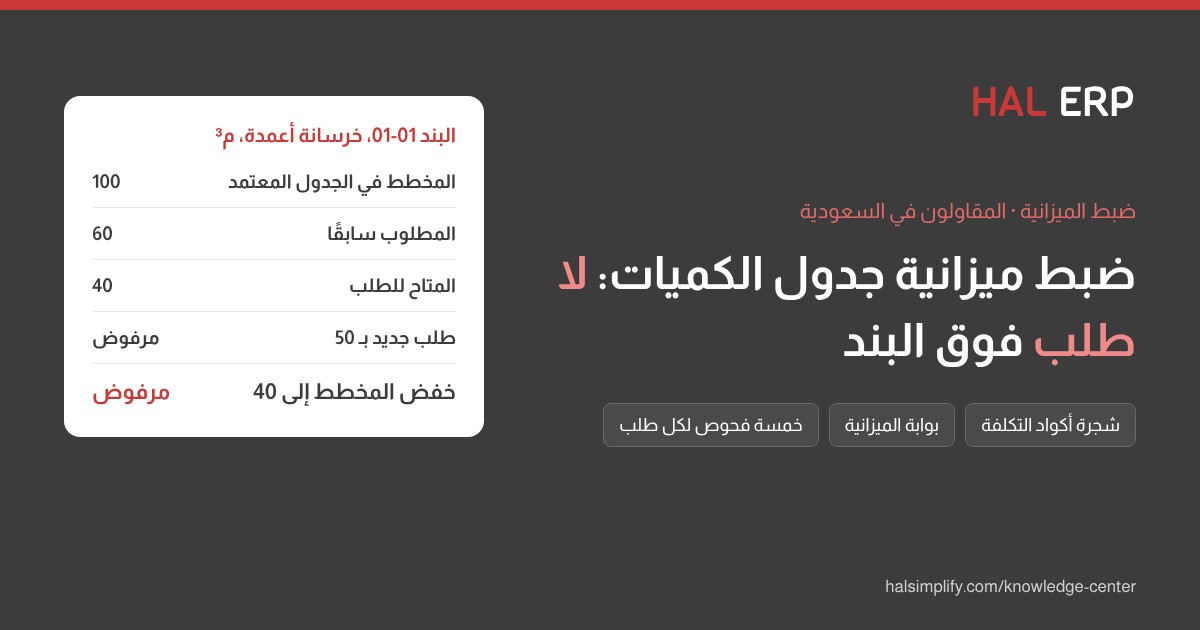
لماذا يهم الملتزم به؟ في بند الخرسانة بمثالنا استُلم ما قيمته 1.52 مليون ريال، وهو رقم مريح أمام ميزانية 2.40 مليون. لكن 2.31 مليون صارت في أوامر شراء، ولم يبقَ من الميزانية غير الملتزم به إلا 90,000 ريال، وثلث العمل لم يُنفذ بعد. ومن دون عمود الملتزم به، أول إشارة للمشكلة فاتورة طُلبت بضاعتها من قبل.
أربع قواعد تبقي العمودين صادقين:
العمالة غالبًا أكبر فجوة بين التقدير والفعلي، لسببين: الناس يتنقلون بين المواقع، وتكلفتهم الحقيقية أعلى من رواتبهم.
حمّل العمالة على المشروع بعدد الأيام. كشف دوام لكل مشروع يُعتمد شهريًا يحدد من عمل وأين. البنّاء الذي تكلفته الشاملة 3,900 ريال شهريًا عن 26 يوم عمل مدفوع يكلف 150 ريالًا في اليوم، و20 يومًا في البرج B تحمّل البرج 3,000 ريال. أما إذا رُحّلت كل الرواتب إلى حساب رواتب واحد، فتقرير المشروع يُسقط أكبر تكاليفه.
احسب بالتكلفة الشاملة لا بالراتب. يجب أن يشمل معدل الفرد كل ما تدفعه الشركة لإبقائه في الموقع: التأمين الطبي، ورسوم الإقامة ورخصة العمل، وتذاكر السفر السنوية، ومخصص نهاية الخدمة، واشتراكات صاحب العمل في التأمينات الاجتماعية. ومخصص نهاية الخدمة وحده نصف أجر شهر عن كل سنة من السنوات الخمس الأولى وفق نظام العمل السعودي، أي نحو 625 ريالًا شهريًا على أجر 15,000 ريال.
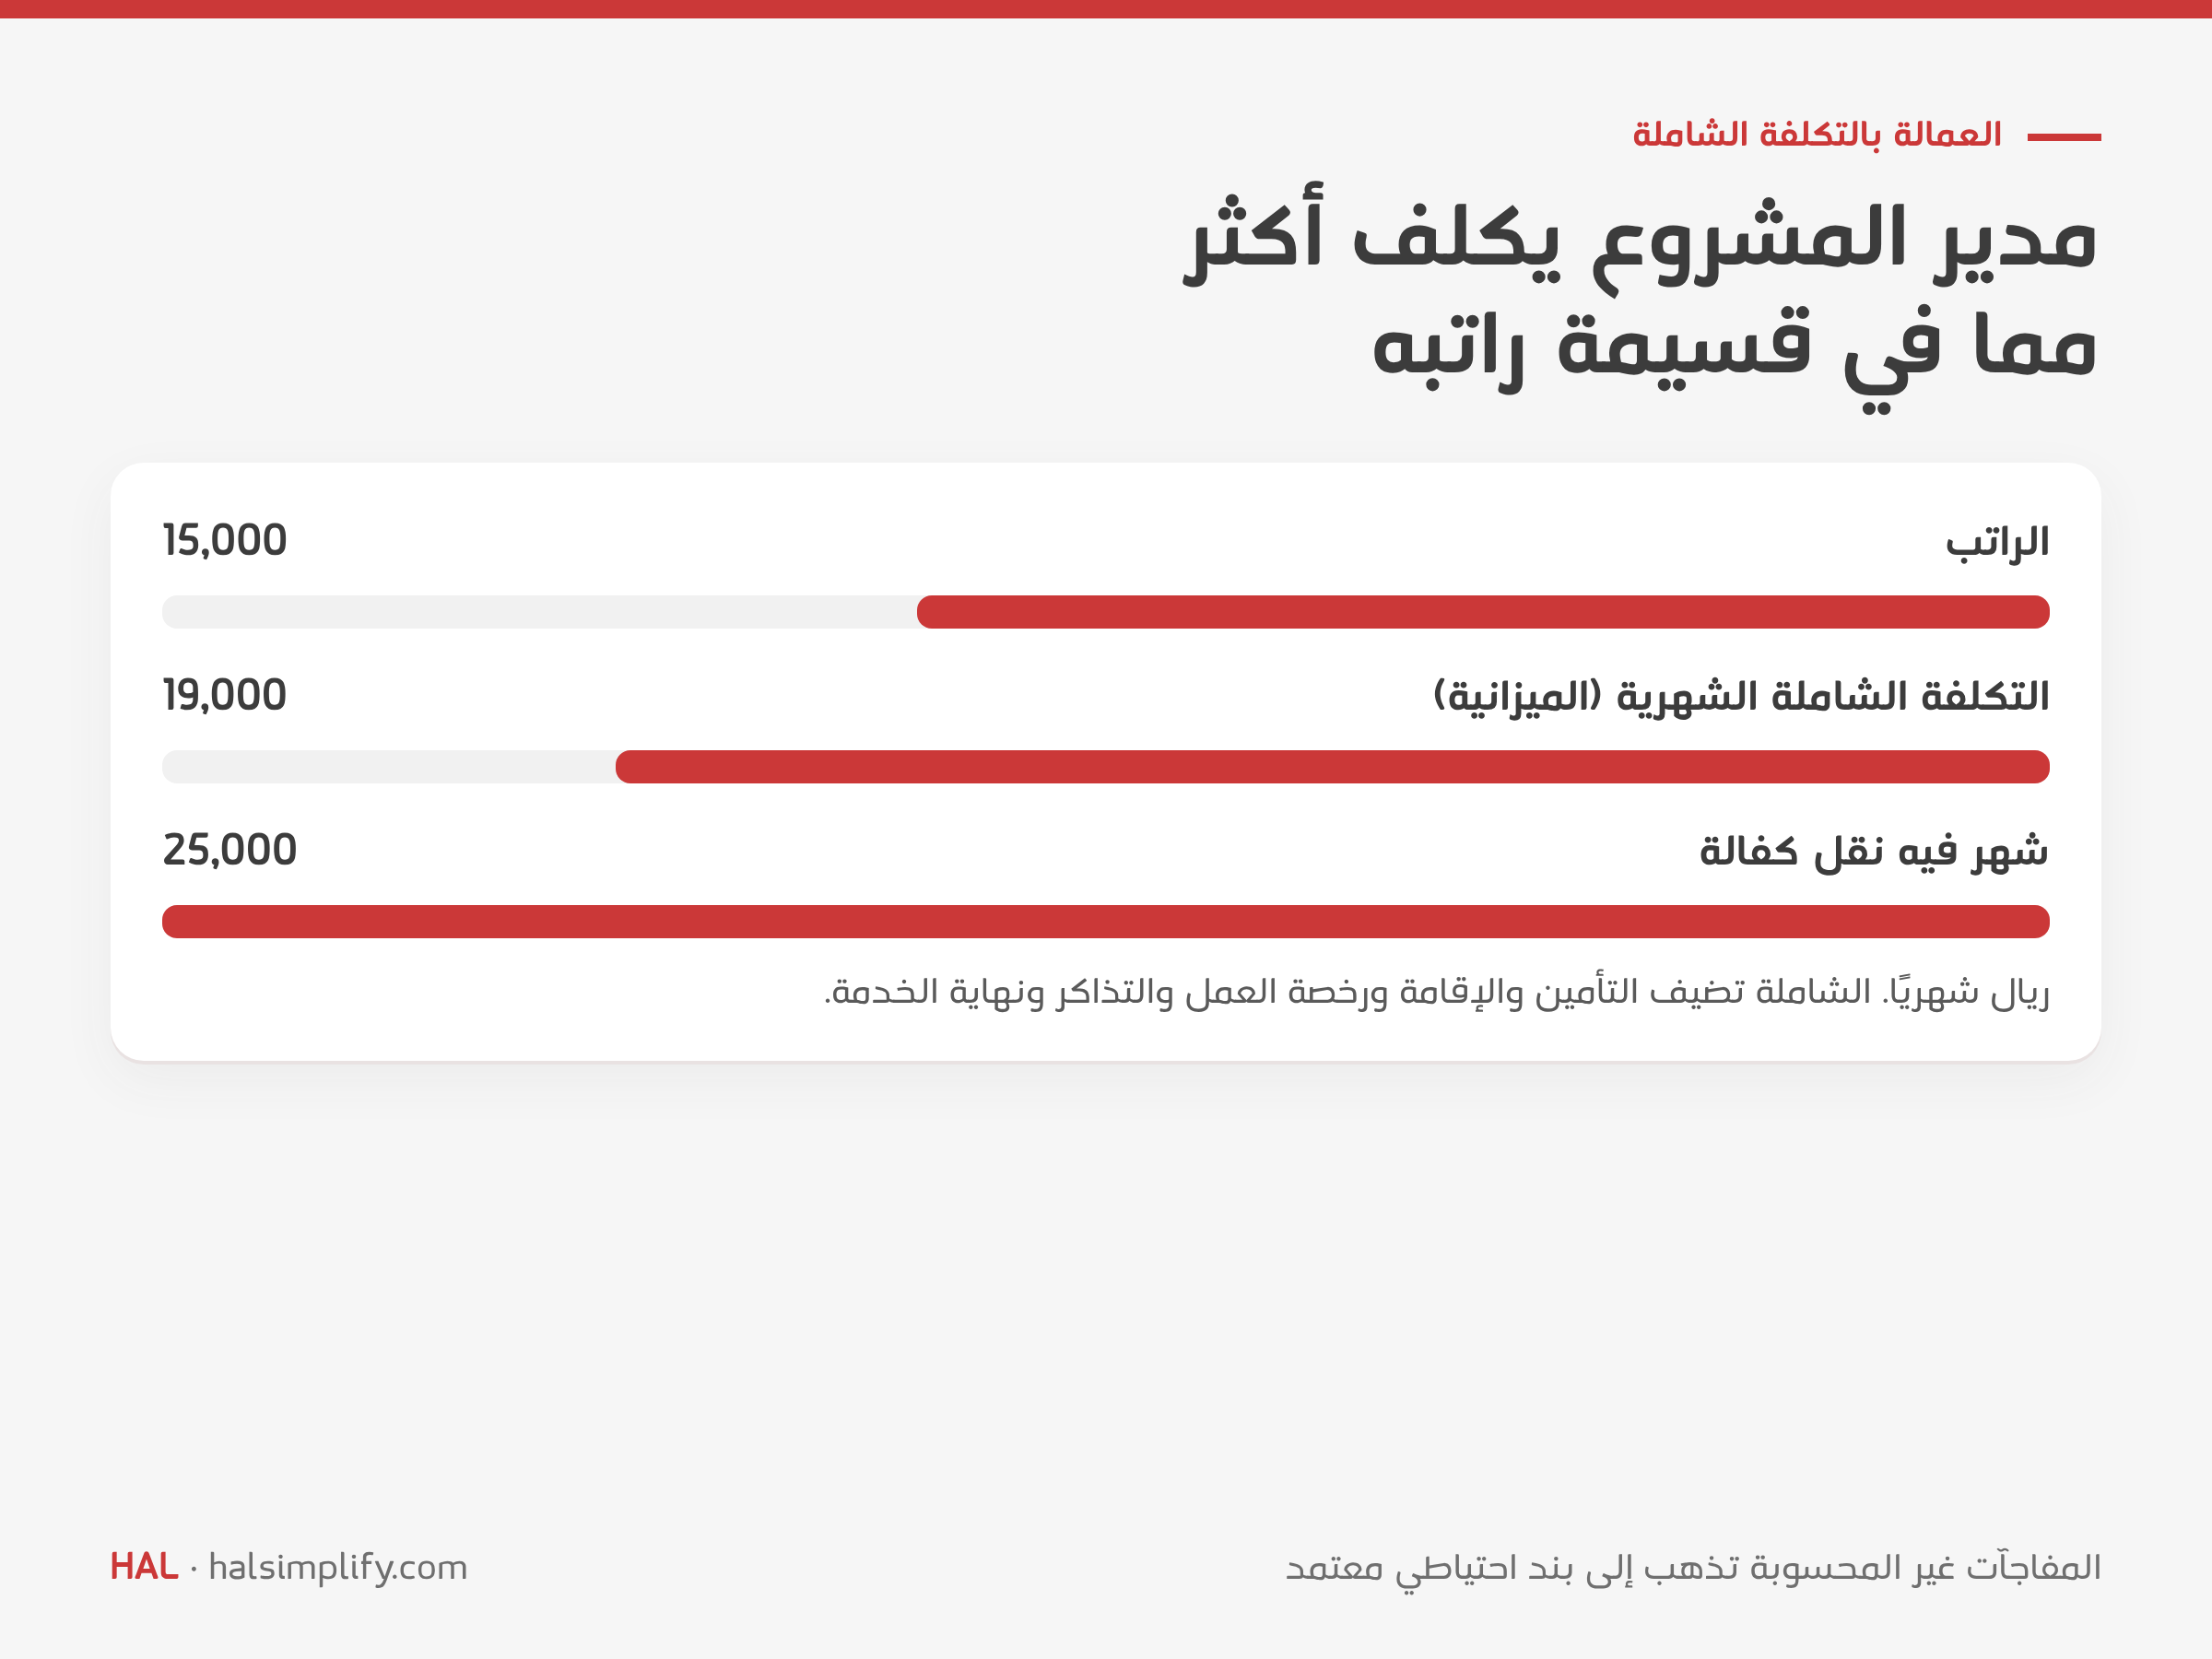
مثال حقيقي من ميزانية مقاول عام سعودي: مدير مشروع براتب نحو 15,000 ريال شهريًا وُضع في الميزانية بـ19,000 ريال شهريًا تكلفةً شاملة، بعد إضافة التأمين والإقامة ورخصة العمل والتذاكر ونهاية الخدمة. ثم جاءت على المشروع رسوم نقل كفالة بـ6,000 ريال لم يحسبها أحد. وكان الحل الذي اختارته الشركة بسيطًا: بند احتياطي بقيمة صفر في كل ميزانية لا يرفعه إلا المخوّلون، فتُعتمد مفاجأة كهذه وتظهر بدل أن تختفي تحت «تكاليف الموظفين».
وللمزيد عن كشوف دوام المواقع، اقرأ سجل دوام المشروع: تتبع الساعات والتكاليف.
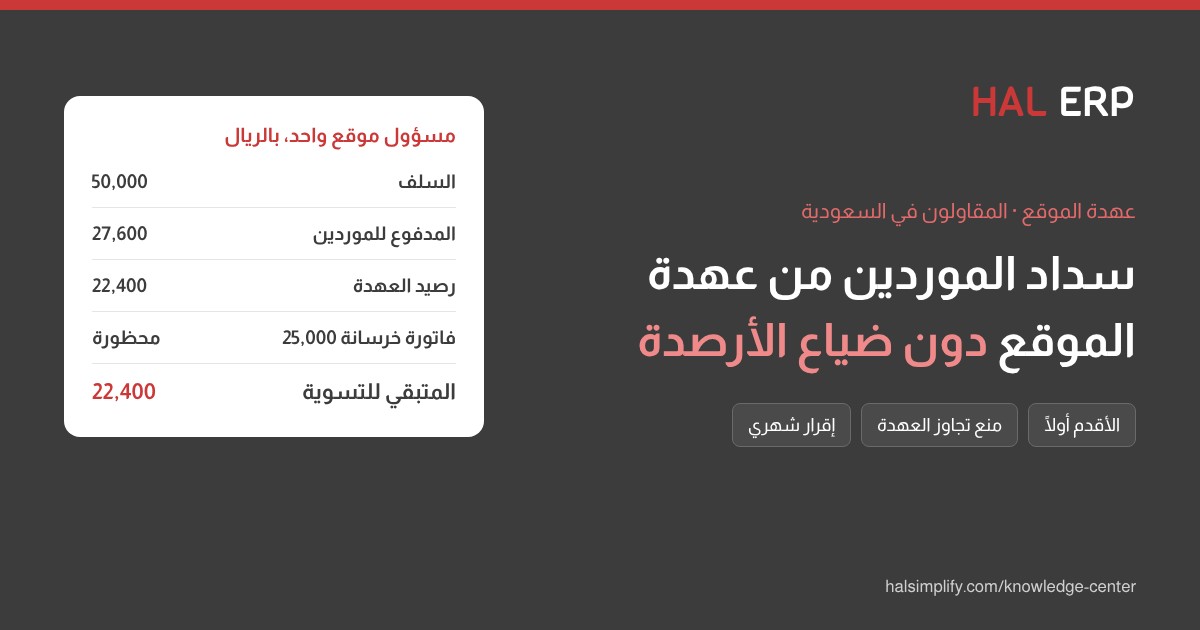
تصل تكلفة الباطن عبر شهادات شهرية، فتعامل مع كل شهادة كأنها مستخلص صغير:
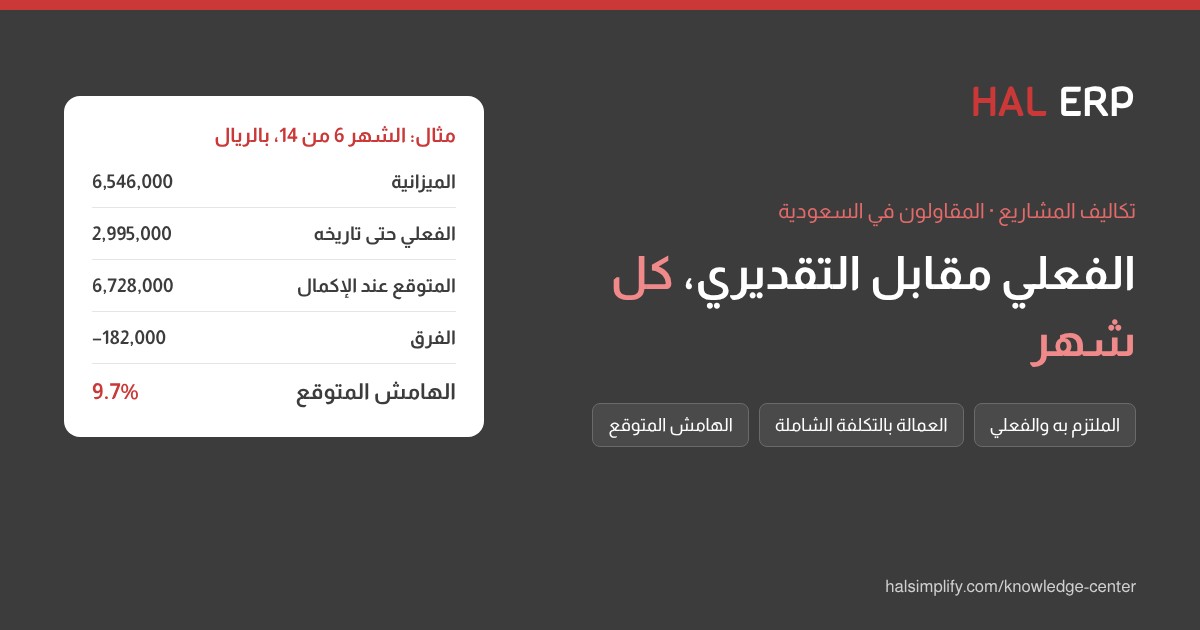
مقاول سعودي ينفذ عمارة سكنية من أربعة أدوار. قيمة العقد 7,450,000 ريال قبل الضريبة، والميزانية (التكلفة التقديرية) 6,546,000 ريال، والربح المخطط 904,000 ريال أي 12.1%. مدة التنفيذ أربعة عشر شهرًا، وهذه مراجعة تكاليف الشهر السادس. الأرقام توضيحية وليست معيارًا.
| كود التكلفة | البند | الميزانية | الملتزم به | الفعلي حتى تاريخه | المتوقع عند الإنجاز | الانحراف |
|---|---|---|---|---|---|---|
| 01 | الأعمال الخرسانية (مواد) | 2,400,000 | 2,310,000 | 1,520,000 | 2,380,000 | +20,000 |
| 04 | البلوك واللياسة | 640,000 | 420,000 | 210,000 | 690,000 | −50,000 |
| 09 | الرخام توريدًا وتركيبًا (باطن) | 360,000 | 366,000 | 0 | 366,000 | −6,000 |
| 12 | الكهروميكانيك (باطن) | 1,450,000 | 1,450,000 | 435,000 | 1,450,000 | 0 |
| L1 | عمالة الموقع (كشوف الدوام) | 1,100,000 | 560,000 | 1,240,000 | −140,000 | |
| S1 | مدير المشروع (تكلفة شاملة) | 266,000 | 120,000 | 272,000 | −6,000 | |
| G1 | مصاريف الموقع والاختبارات والمعالجة | 330,000 | 150,000 | 330,000 | 0 | |
| الإجمالي | 6,546,000 | 2,995,000 | 6,728,000 | −182,000 |
كيف تقرأ الجدول:
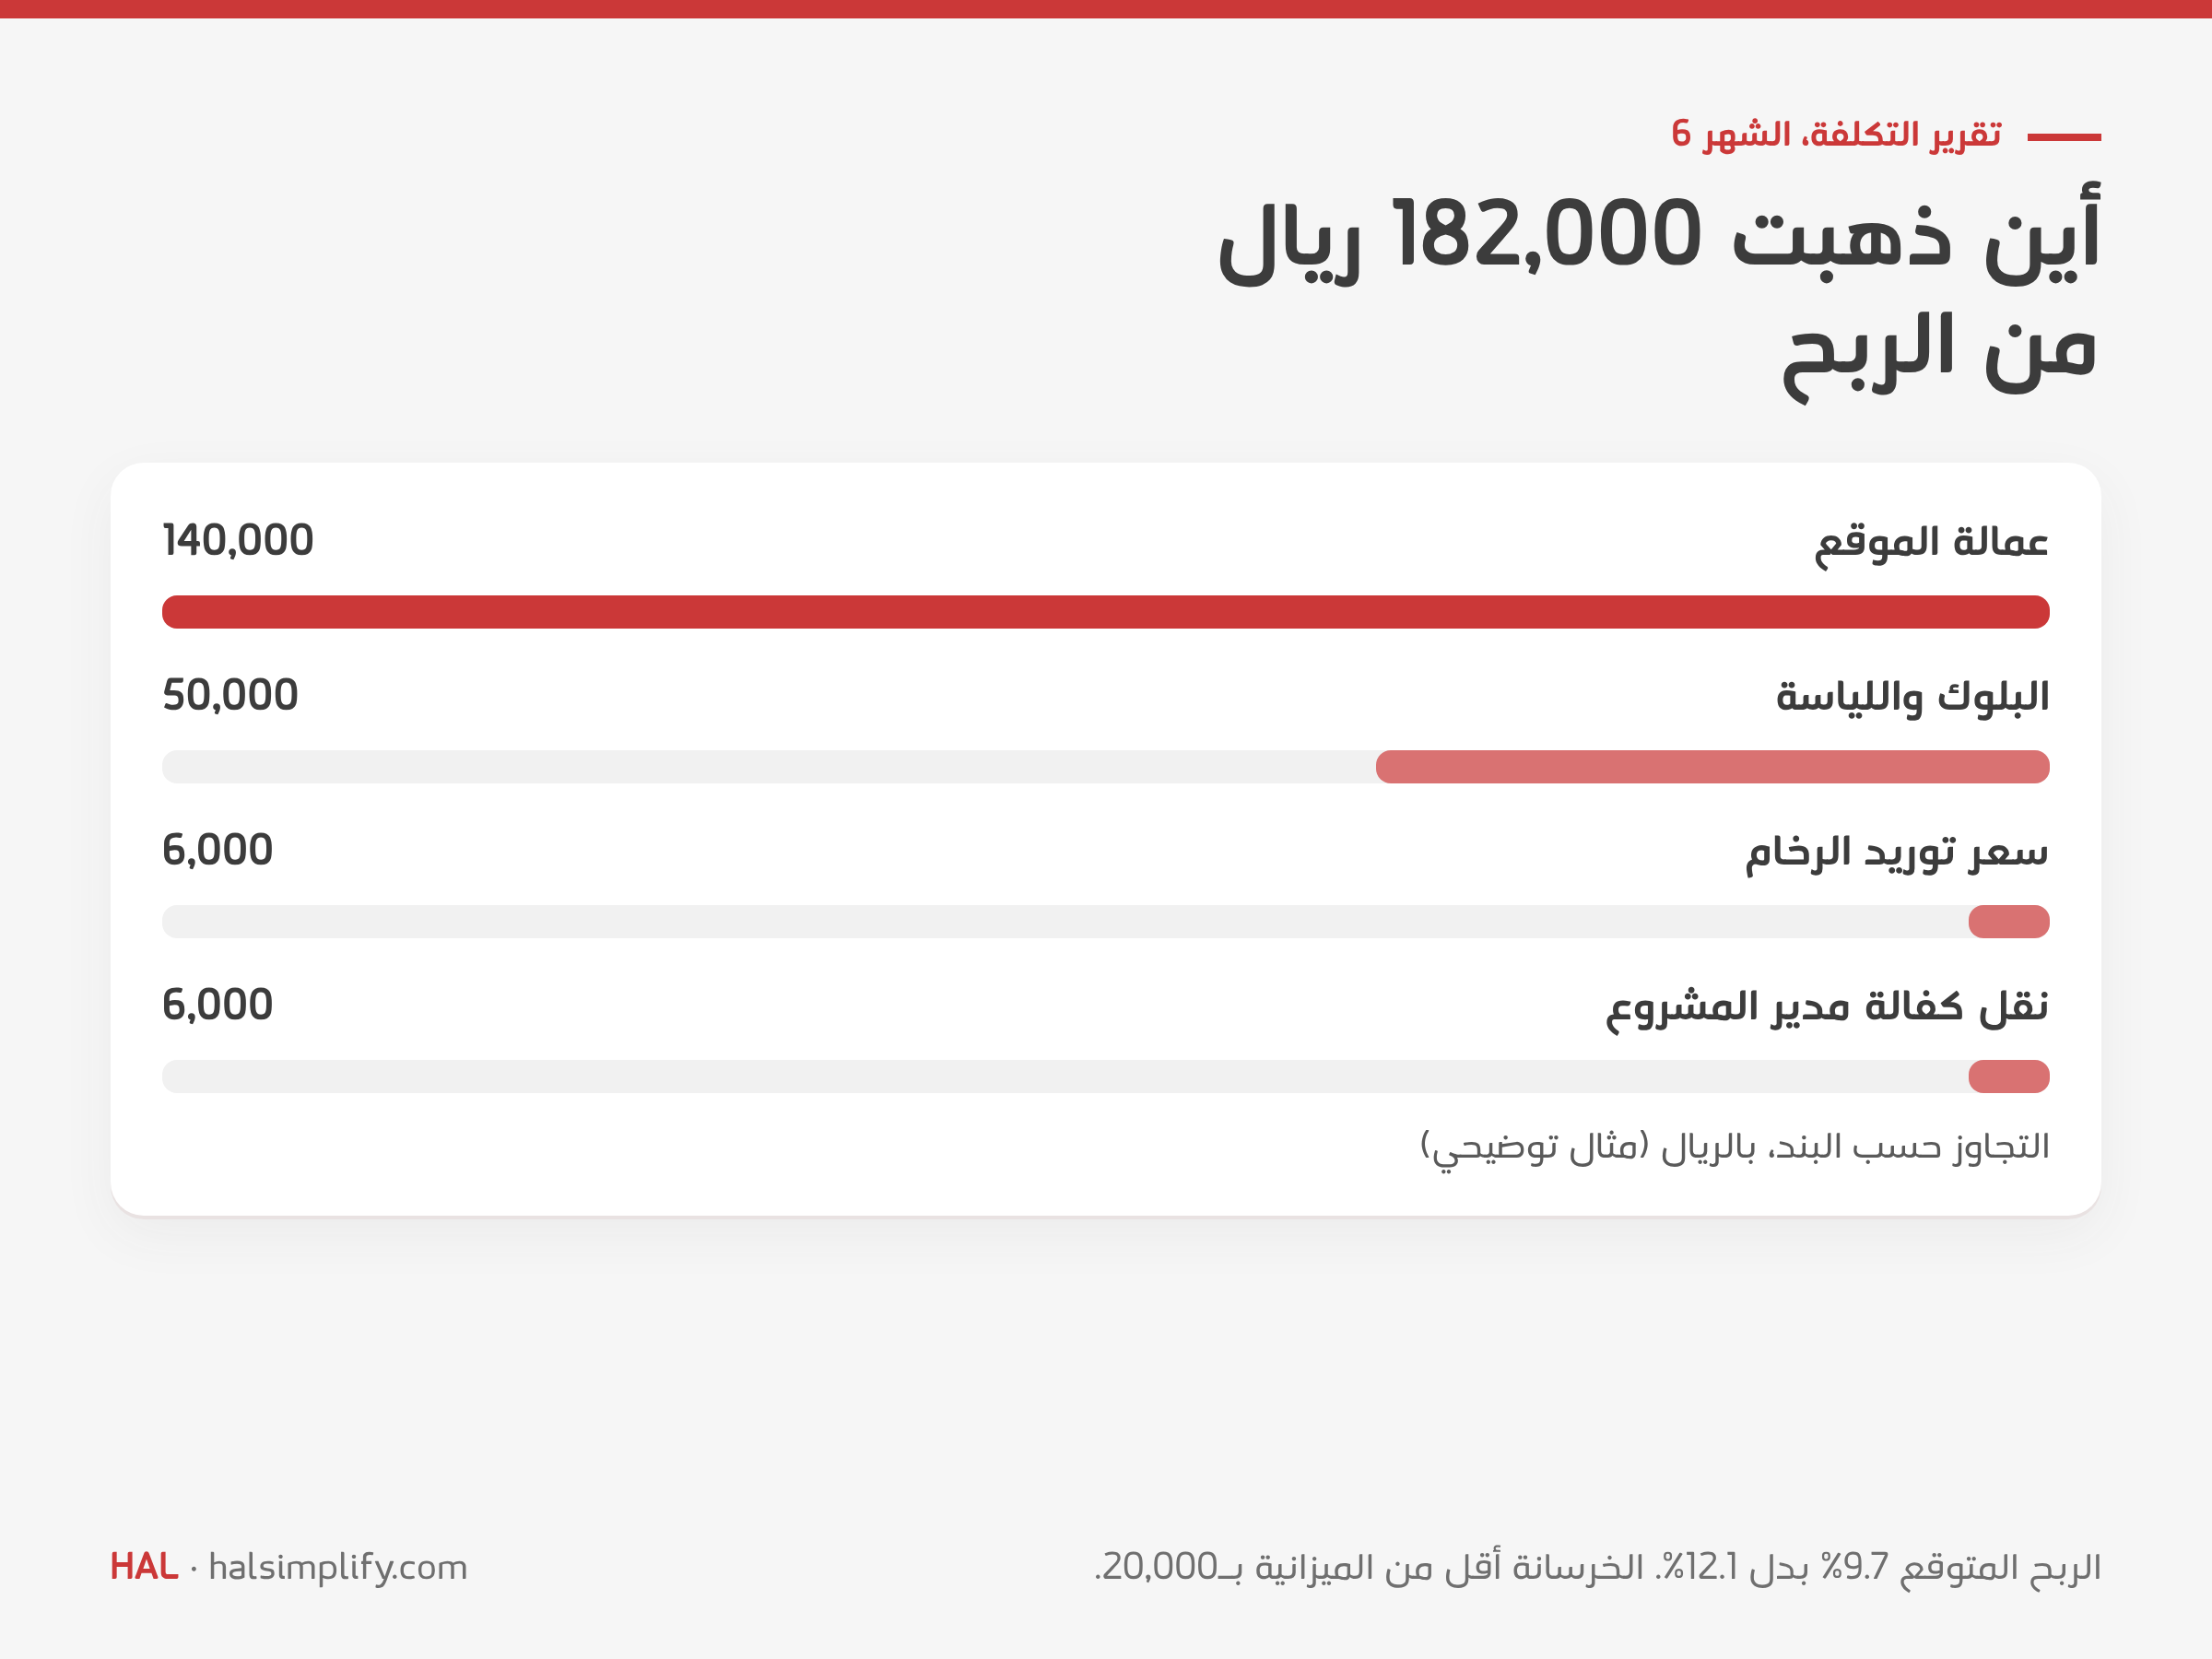
والقرار الذي يدعمه الجدول واضح: راجع عمالة الهيكل والبلوك الآن، والمتبقي ثمانية أشهر، لا عند الحساب الختامي.
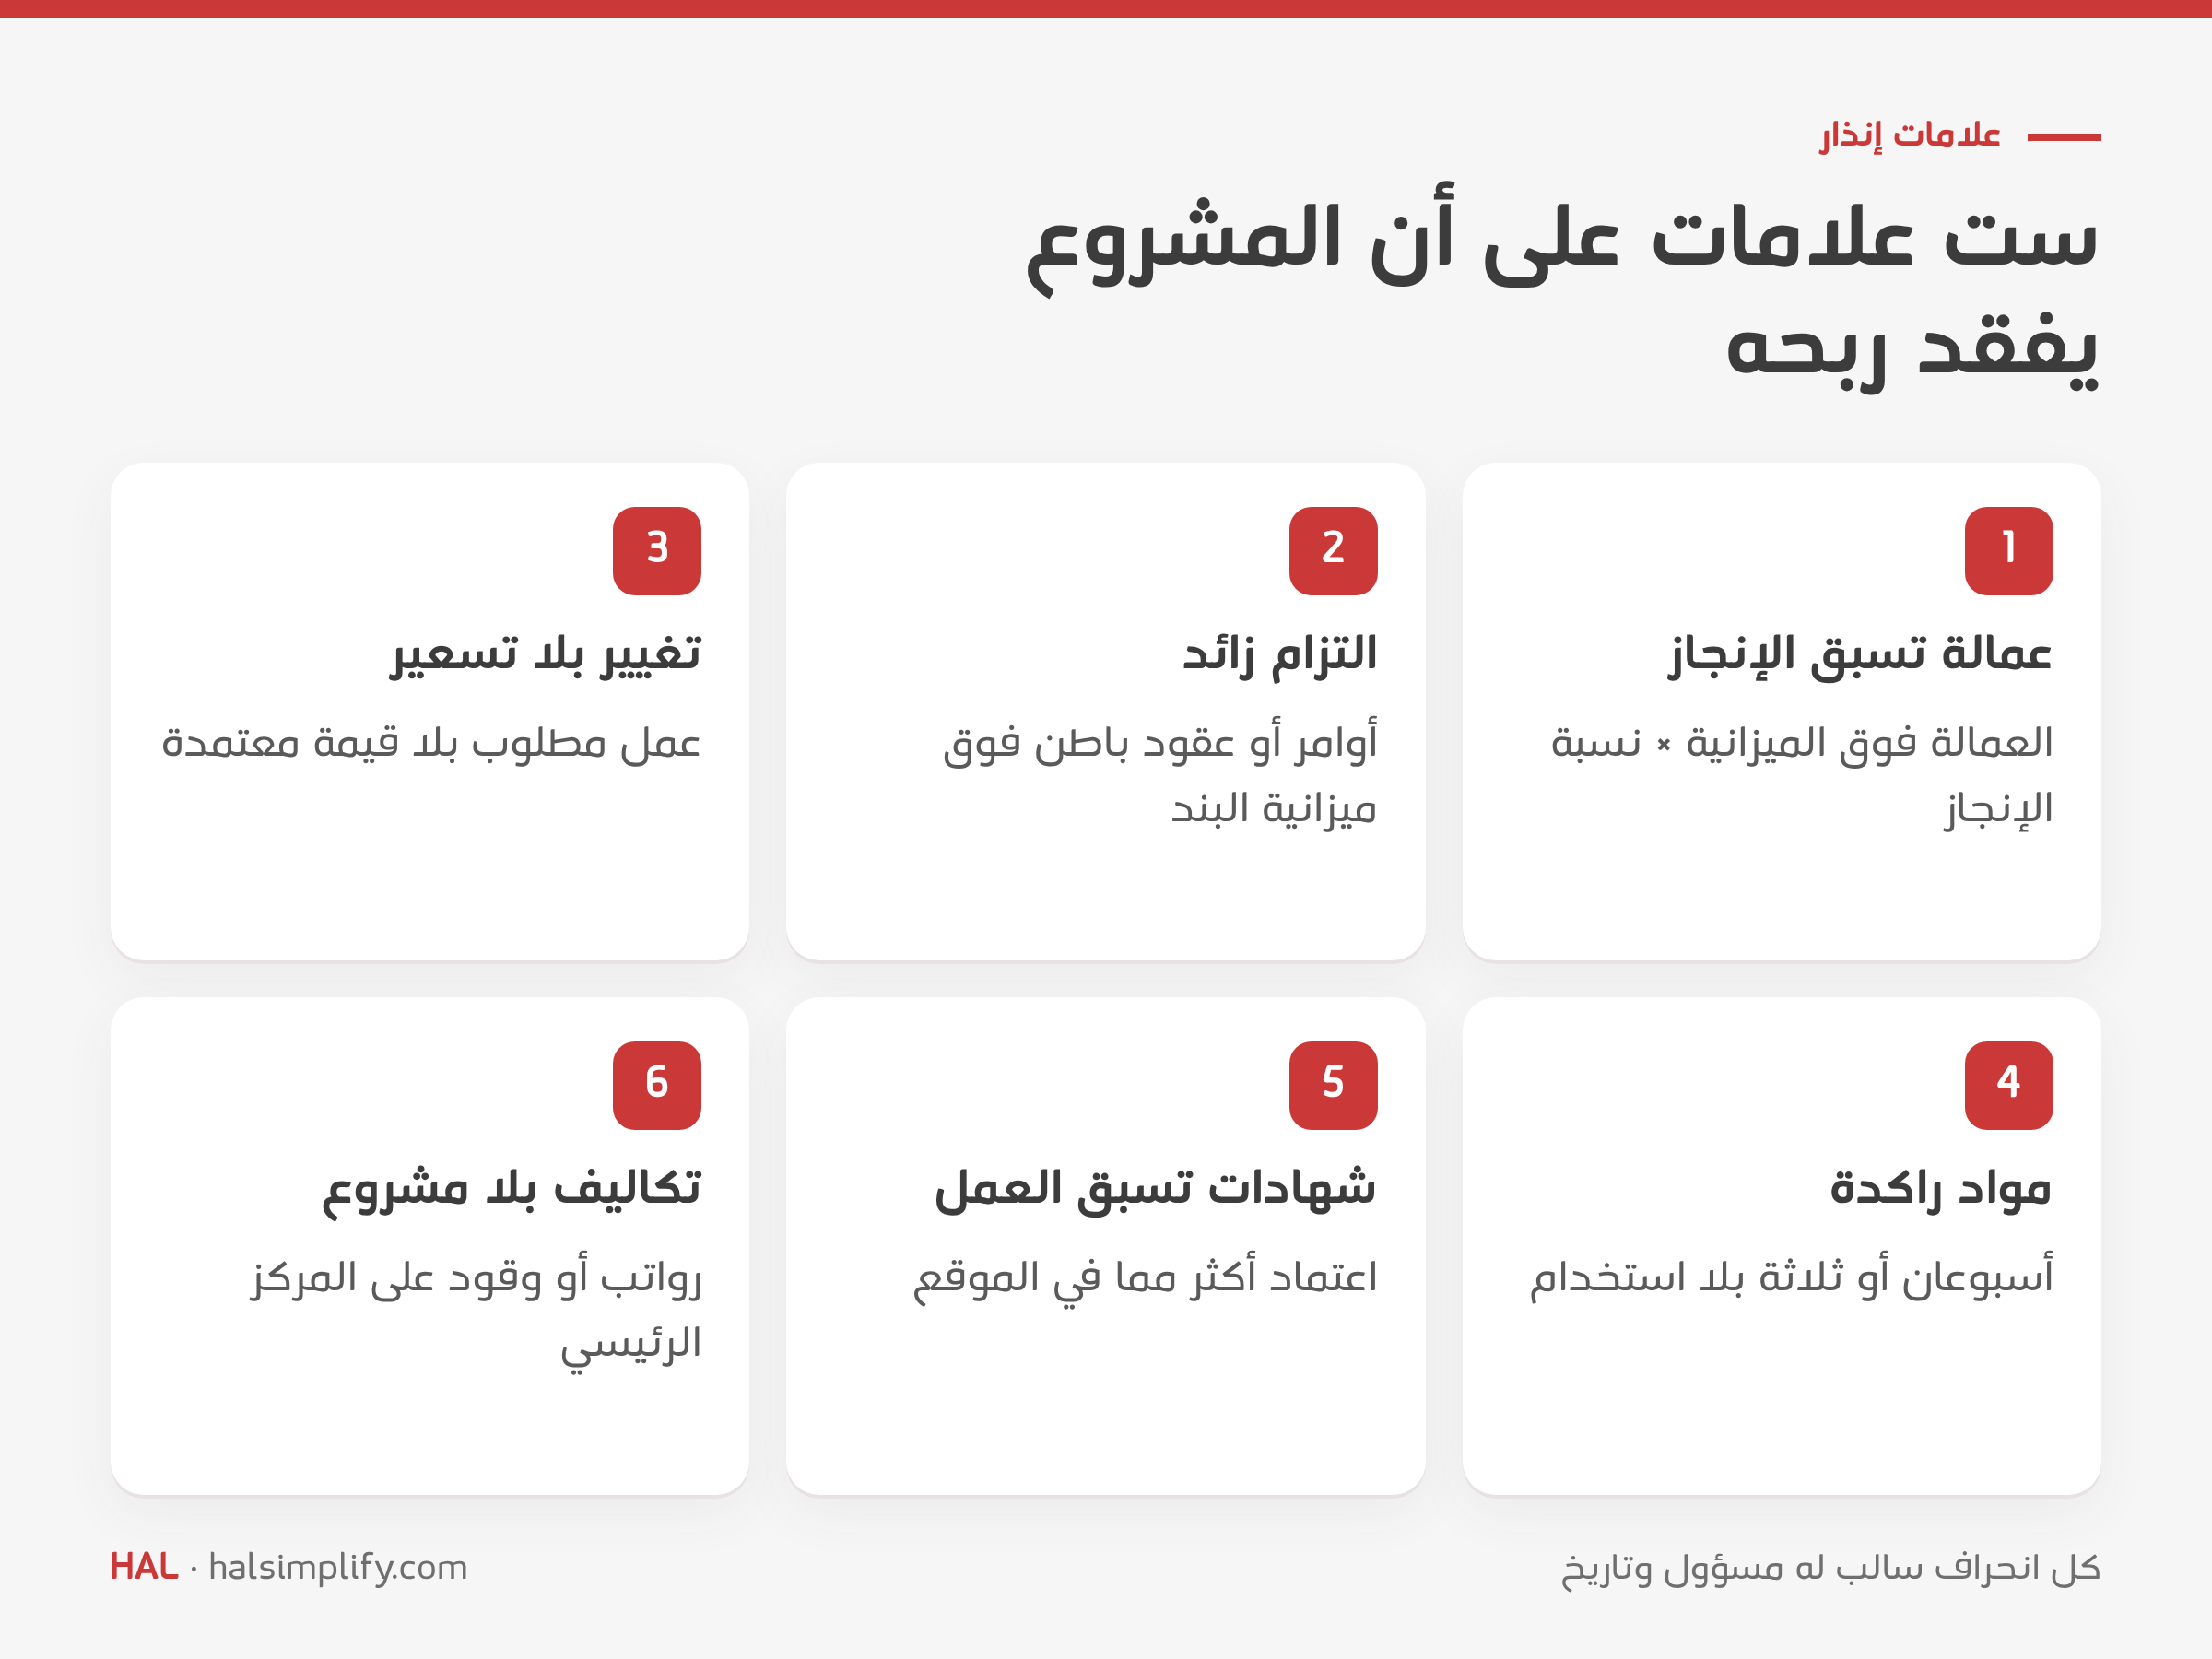
وراقب أيضًا الفجوة بين الإنجاز في الموقع وما اعتمده العميل. بعض الفرق طبيعي، أما الفجوة التي تتسع شهرًا بعد شهر فهي مال أنفقته ولم تفوتره بعد.
| متى (أيام عمل بعد نهاية الشهر) | من | ماذا |
|---|---|---|
| اليوم 2 | مهندسو المواقع ورؤساء العمال | اعتماد كشوف الدوام لكل مشروع واستكمال الاستلامات في الموقع |
| اليوم 3 | المشتريات وضبط التكاليف | تحديث أوامر الشراء وعقود الباطن المفتوحة ومطابقة الشهادات مع كميات الموقع |
| اليوم 5 | المالية | استحقاق المستلم غير المفوتر، وترحيل الرواتب حسب المشروع بالتكلفة الشاملة |
| اليوم 6 | مدير المشروع | تكلفة الإكمال لكل بند مكتوبةً، مع سبب كل تغيير |
| اليوم 7 | المدير العام ومدير المشروع وضبط التكاليف والمالية | مراجعة التكاليف: الانحراف والربح المتوقع وعلامات الإنذار، وإجراء واحد لكل تجاوز |
اجعل الاجتماع قصيرًا والتزم بقاعدة واحدة: كل انحراف سالب يخرج من الاجتماع وله مسؤول باسمه وتاريخ.
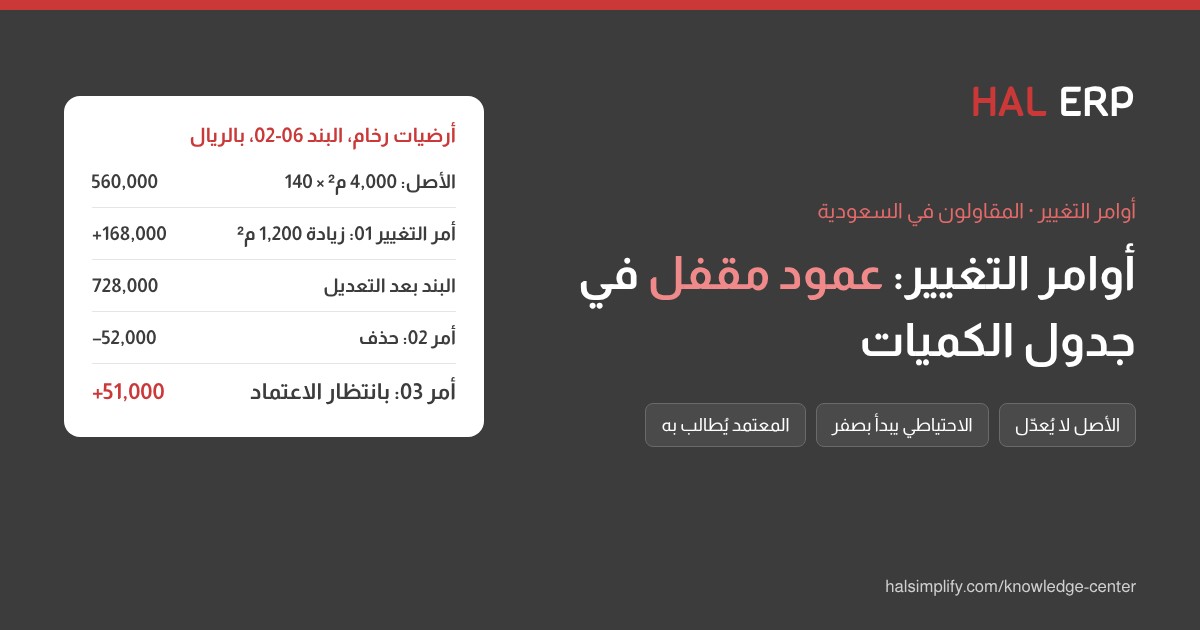
اقرأ أيضًا: المستخلصات الشهرية والمحتجزات، أوامر التغيير في جدول الكميات وضبط ميزانية جدول الكميات لطلبات الشراء.
هي متابعة تكلفة كل مشروع مقابل تقديره، حسب كود التكلفة، كل شهر. تُنسب كل تكلفة (المواد المستلمة، والعمالة من كشوف الدوام، وشهادات الباطن، ومصاريف الموقع) إلى المشروع وبند جدول الكميات الذي تسبب فيها، وتُقارن بالميزانية لتوقع التكلفة النهائية والربح.
الملتزم بها ما وافقت على دفعه عبر أوامر الشراء وعقود الباطن قبل وصول الفاتورة، والفعلية ما تكبّدته من مواد مستلمة وساعات عمل وأعمال معتمدة. مقارنة الاثنتين بالميزانية تكشف التجاوز عند إصدار الأمر، لا عند دفع الفاتورة.
اجمع التكلفة الفعلية حتى تاريخه وتقدير مدير المشروع لتكلفة إكمال كل بند، على ألا يقل الناتج عما التُزم به. الميزانية ناقص المتوقع هي الانحراف، وقيمة العقد ناقص إجمالي المتوقع هي الربح المتوقع.
بالتكلفة الشاملة. فالشركة تدفع أيضًا التأمين الطبي ورسوم الإقامة ورخصة العمل والتذاكر ومخصص نهاية الخدمة واشتراكات التأمينات الاجتماعية. مدير مشروع براتب نحو 15,000 ريال قد تبلغ تكلفته الشاملة نحو 19,000 ريال. والحساب بالراتب يجعل كل مشروع يبدو أربح مما هو.
لا. سجّل تكلفة الباطن بقيمة الشهادة الإجمالية. المحتجزات رصيد تدين به لمقاول الباطن لاحقًا، واسترداد الدفعة المقدمة يقابل مالًا دفعته من قبل، وكلاهما يغيّر النقد هذا الشهر لا تكلفة العمل.
ليست كذلك للمقاول المسجل في الضريبة؛ فضريبة المدخلات 15% تُسترد عبر الإقرار، فتُسجّل تكلفة المشروع قبل الضريبة. ولا يدخل في التكلفة إلا ما لا يمكن استرداده من الضريبة.
في الحقيبة جزءان:
يحفظ HAL للمقاولات ميزانية كل مشروع حسب النشاط، ويفحص طلبات الشراء وأوامره مقابلها، ويحتسب الطلبات والأوامر والمواد المصروفة التزامًا. وتنقل الموارد البشرية الموظفين بين المشاريع بتواريخ، فتُرحَّل تكلفة كل شخص إلى المشاريع التي عمل عليها حسب الأيام. ويعرض تقرير تسوية المشاريع الإيراد والمواد والعمالة والباطن والربح لكل مشروع، مع الميزانية مقابل الفعلي حسب المشروع ومركز التكلفة. ولمعرفة ما يكلفه ذلك لشركتك، اقرأ دليل تكلفة ERP للمقاولات، وعن عملية ضبط التكاليف عمومًا التحكم في تكاليف المشاريع.