باختصار: حين يصدر المركز الرئيسي أمر الشراء، ثم يدفع إداري الموقع للمورد نقداً من مال الشركة الذي في عهدته، فإن عهدة الموقع هي التي تسدد فاتورة مورد. كثير من الشركات السعودية تمرر ذلك عبر حساب وسيط أو قيود يدوية، فتتباعد الأرصدة: شركة لم تستطع تتبّع نحو 2.7 مليون ريال، وعهدة موظف واحد بلغت نحو 2.15 مليون ريال. والطريقة المنضبطة أن تُسدد فاتورة المورد مباشرة من عهدة الموظف، فينخفض رصيد المورد ورصيد العهدة في العملية نفسها، بدءاً بأقدم سلفة، وعند الاعتماد فقط. في هذا المقال الطريقة ومثال محلول وورقة تسوية عهد مجانية.
يصدر المركز الرئيسي في الرياض أمر شراء بلوك ومواد عدد. يسلّم المورد إلى موقع يبعد أربعمئة كيلومتر. تدفع له إدارية الموقع نقداً من العهدة التي سلّمتها لها الشركة الشهر الماضي، وتصوّر الإيصال وترسله على واتساب. وفي نهاية الشهر يسجل محاسب فاتورة المورد ودفعتها عبر حساب وسيط، ويخفض محاسب آخر، مسؤول عن سلف الموظفين، عهدتها بقيد يومية. إذا حدث الأمران في الشهر نفسه وبالمبلغ نفسه، عاد الحساب الوسيط إلى الصفر. وإن لم يحدثا، لم يعد.
اضرب ذلك في عشرين موقعاً وثلاث سنوات. يبيّن هذا الدليل لماذا يمتلئ الحساب الوسيط وكيف توقفه.
الدفع للمورد من نقدية الموقع أمر معتاد في المقاولات السعودية، خصوصاً حين يكون الموقع في منطقة أخرى ويطلب المورد الدفع نقداً عند التسليم. الدفعة نفسها سليمة، والمال يضيع في القيود من حولها.
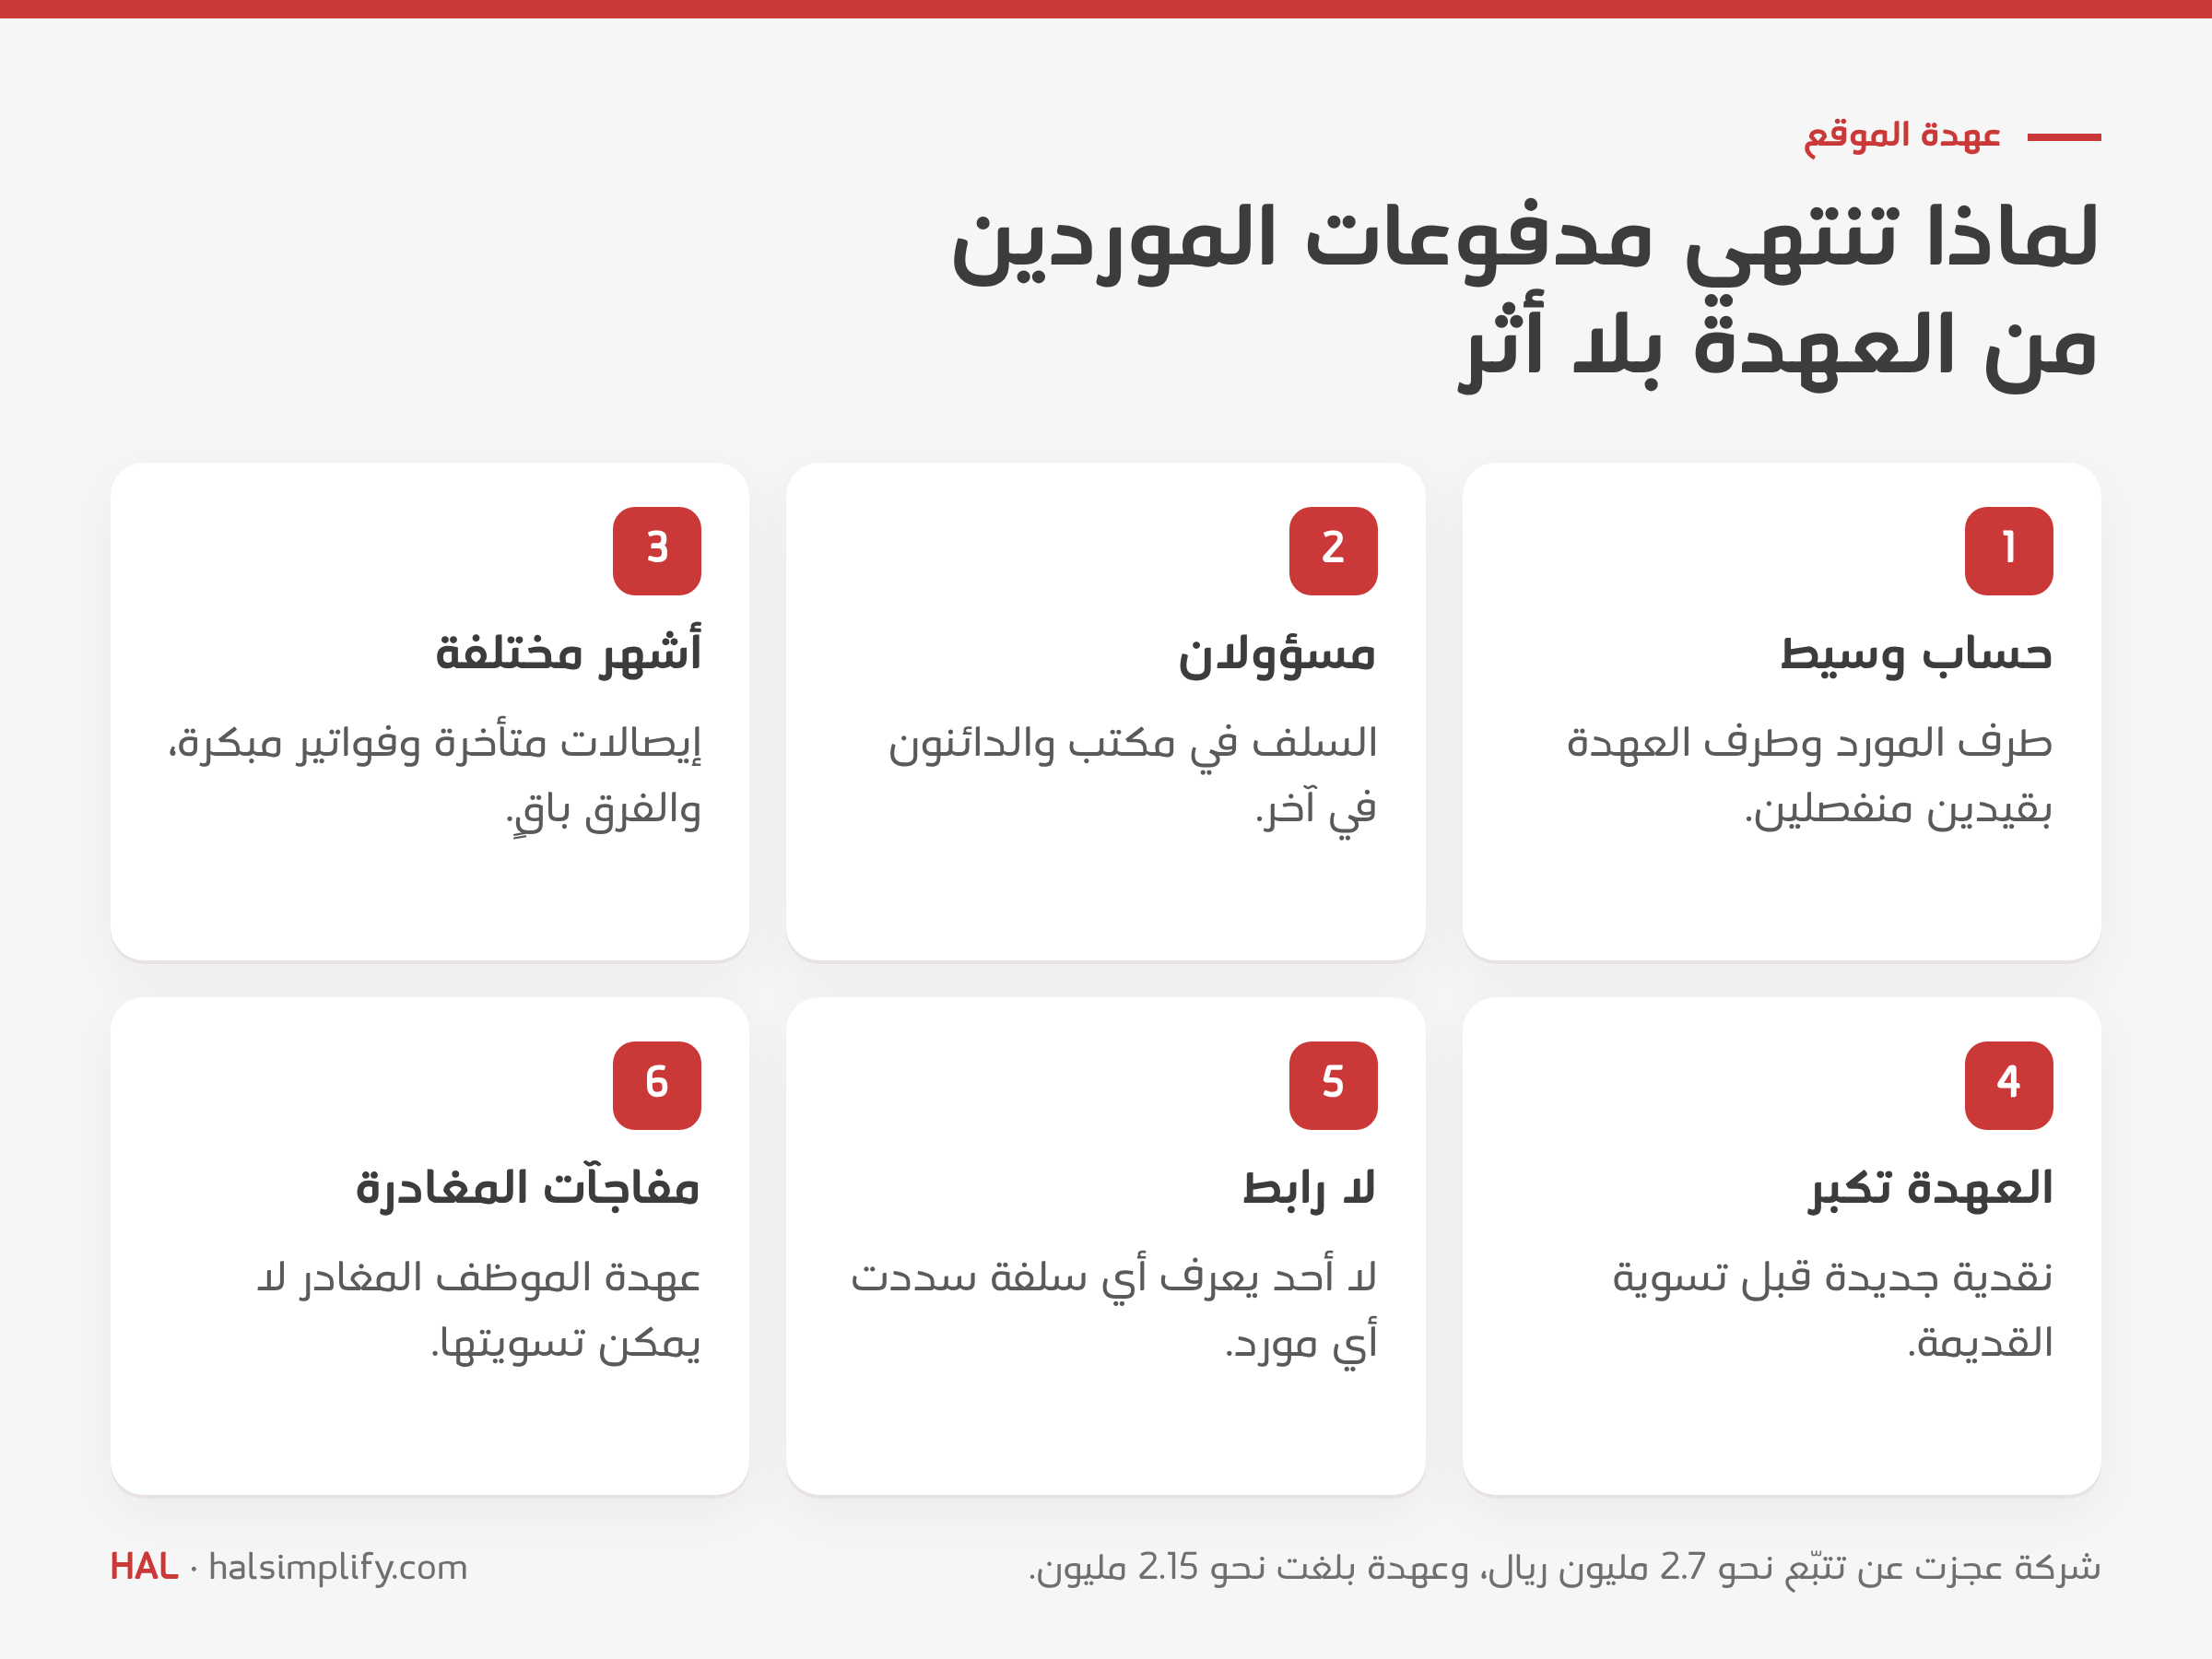
وليست هذه مشكلة الشركات الصغيرة. شركة عملنا معها لم تستطع تتبّع نحو 2.7 مليون ريال في الحساب الوسيط، وبلغ رصيد عهدة موظف واحد نحو 2.15 مليون ريال. وكلا الرقمين تكوّن بالطريقة نفسها: قيود على طرفين لم تلتقِ.
عاملها كما هي: سداد فاتورة مورد، مصدر المال فيه عهدة موظف بدلاً من حساب بنكي. عملية واحدة ومستفيدان.
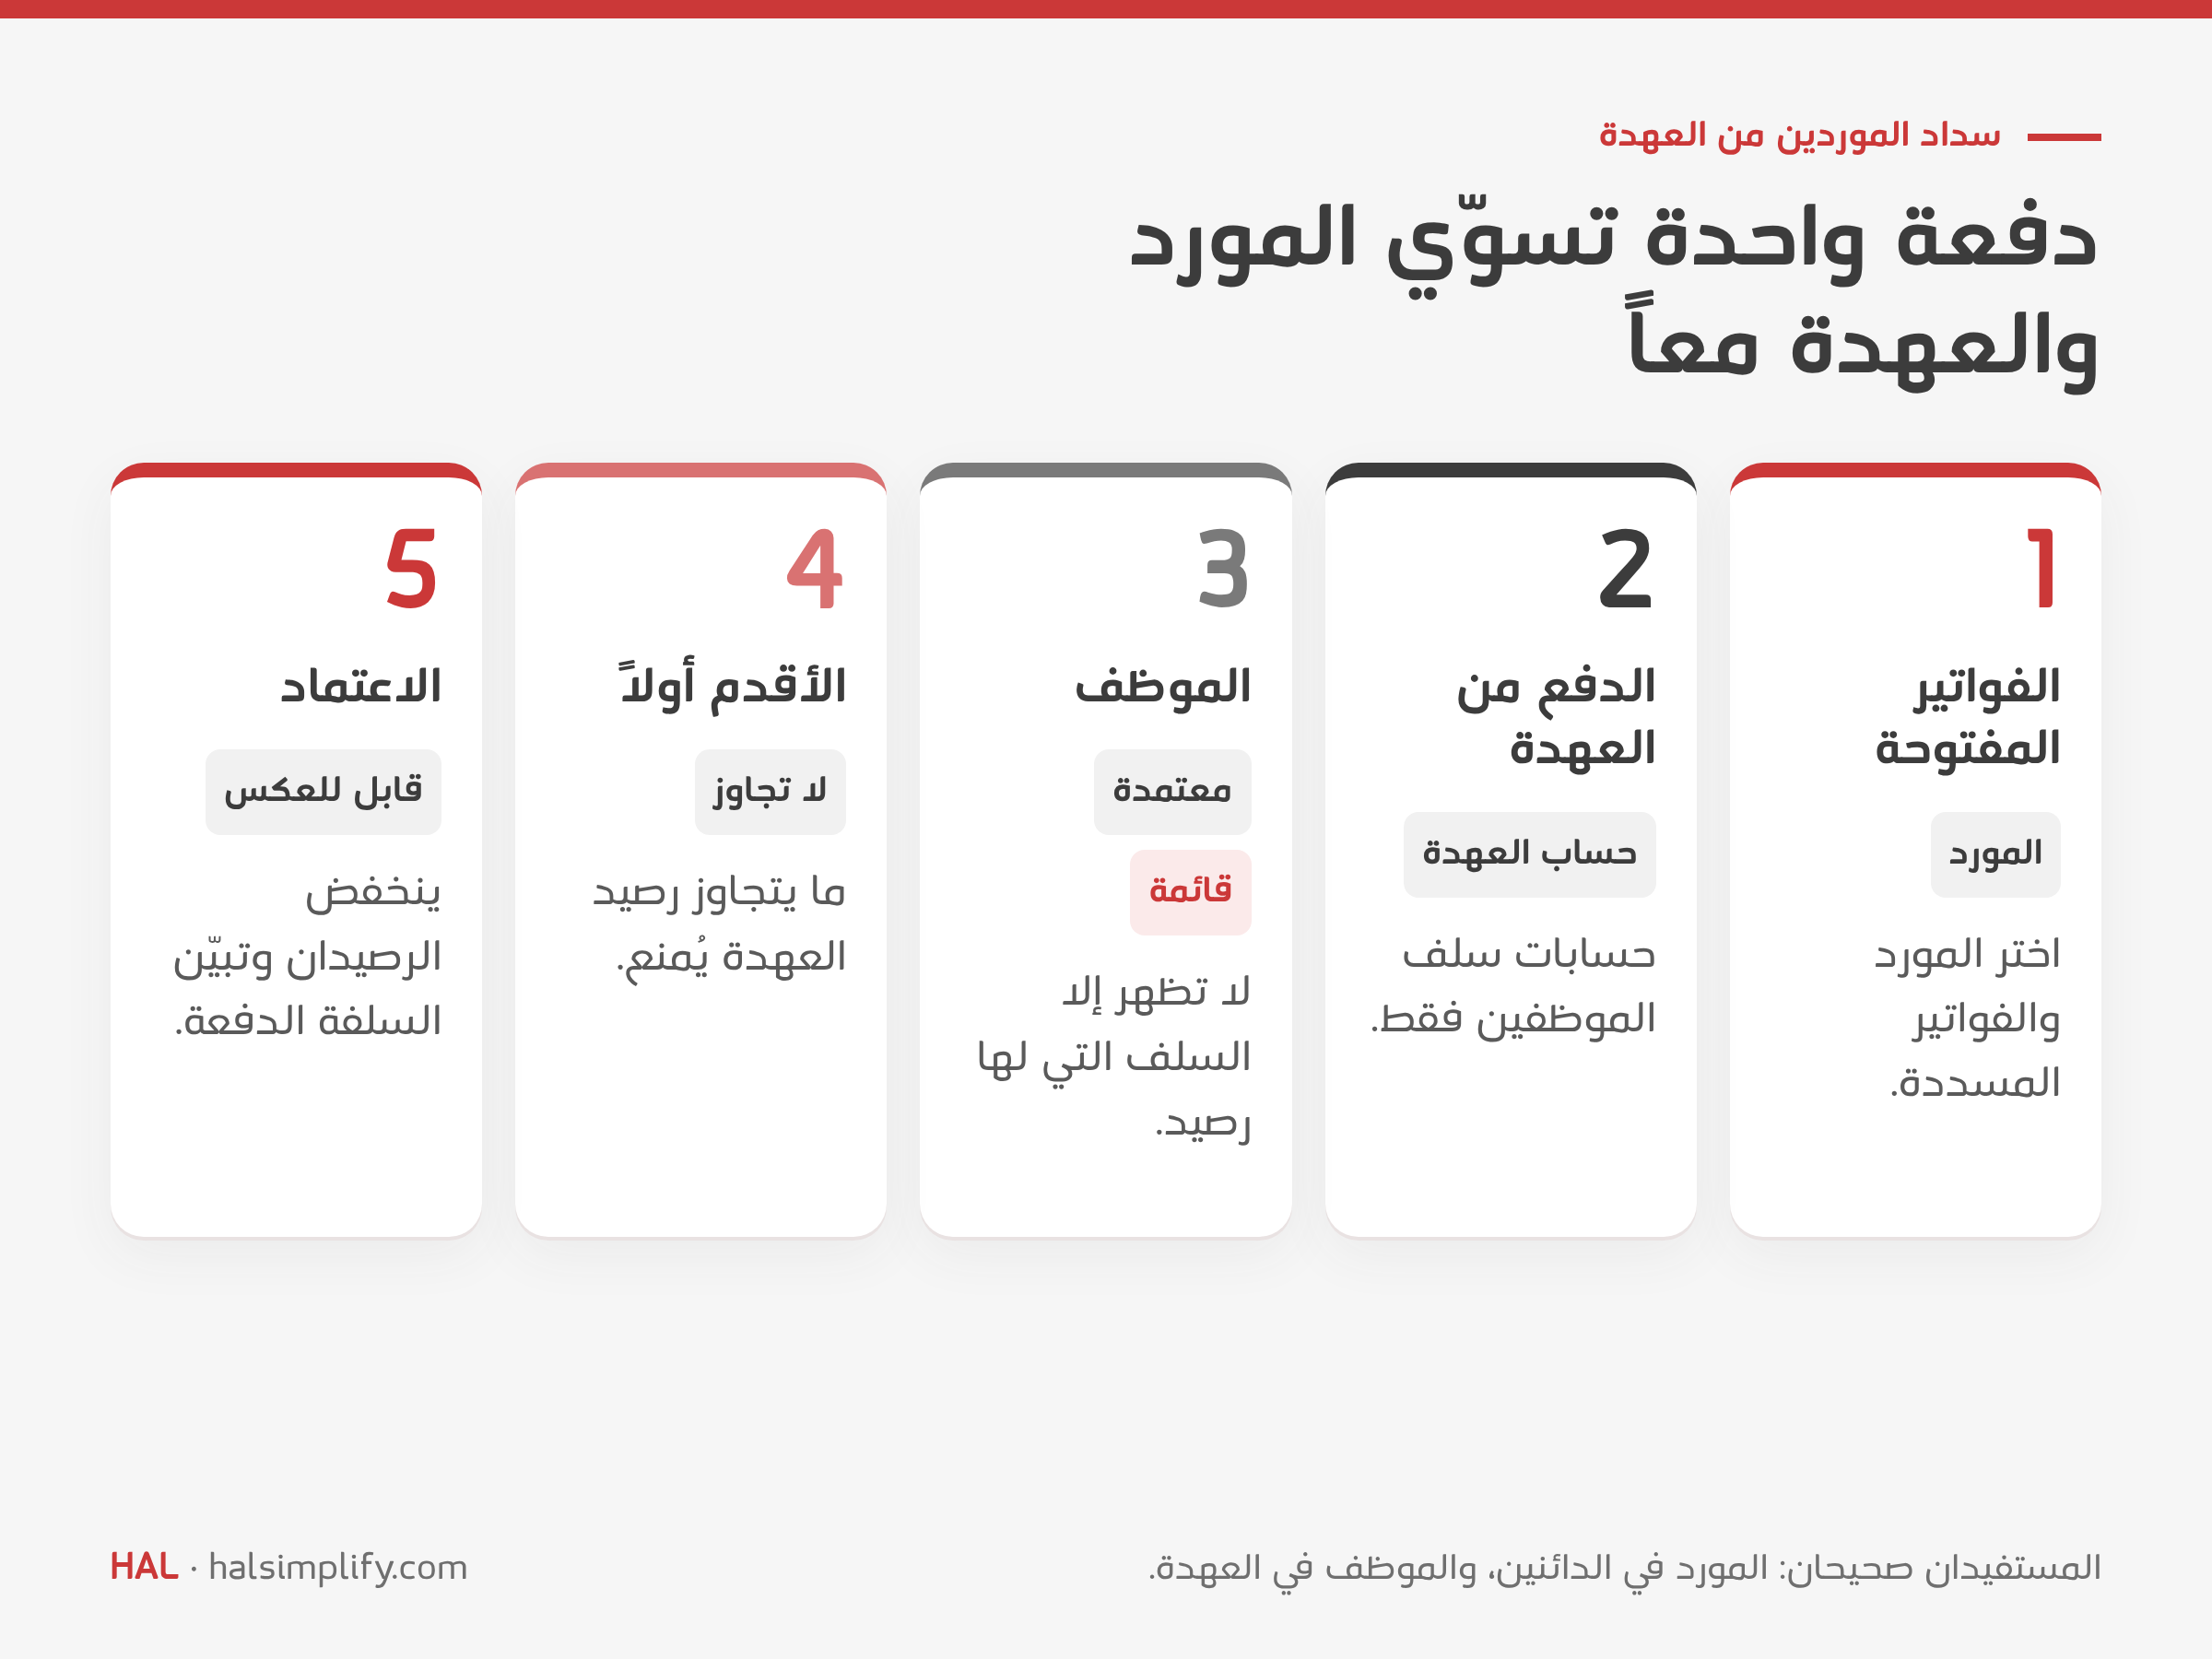
واختبار الطريقة بسيط: بعد الاعتماد يظهر المورد مسدداً في حسابه، والموظف بعهدة أقل في حسابه، وسجل السلفة يبيّن أي دفعة مورد سوّتها. لا شيء يبقى في المنتصف.
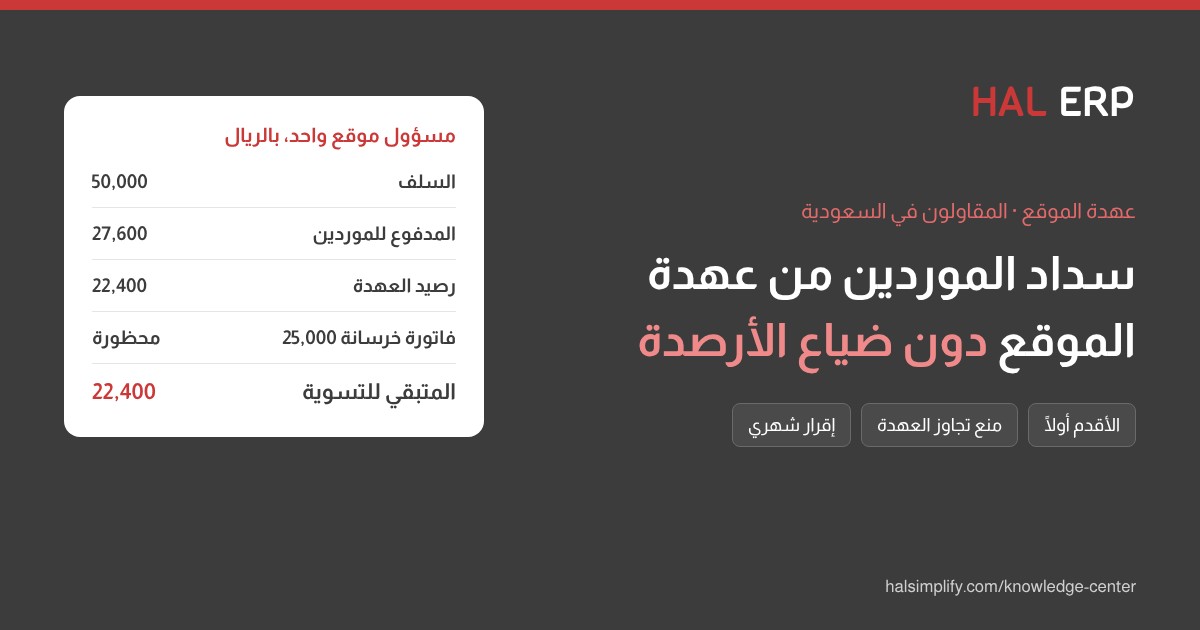
هذه إدارية موقع في المنطقة الشرقية، صُرفت لها عهدة من الرياض في سبتمبر.
| التاريخ | العملية | المبلغ (ريال) | المتبقي في السلفة 1 | المتبقي في السلفة 2 |
|---|---|---|---|---|
| 1 سبتمبر | صرف السلفة 1 | 20,000 | 20,000 | |
| 15 سبتمبر | صرف السلفة 2 | 30,000 | 20,000 | 30,000 |
| 18 سبتمبر | سداد فاتورة مورد البلوك | 18,400 | 1,600 | 30,000 |
| 25 سبتمبر | سداد فاتورة مورد العدد | 9,200 | 0 | 22,400 |
| 2 أكتوبر | سداد فاتورة خرسانة جاهزة 25,000 | مرفوضة | 0 | 22,400 |
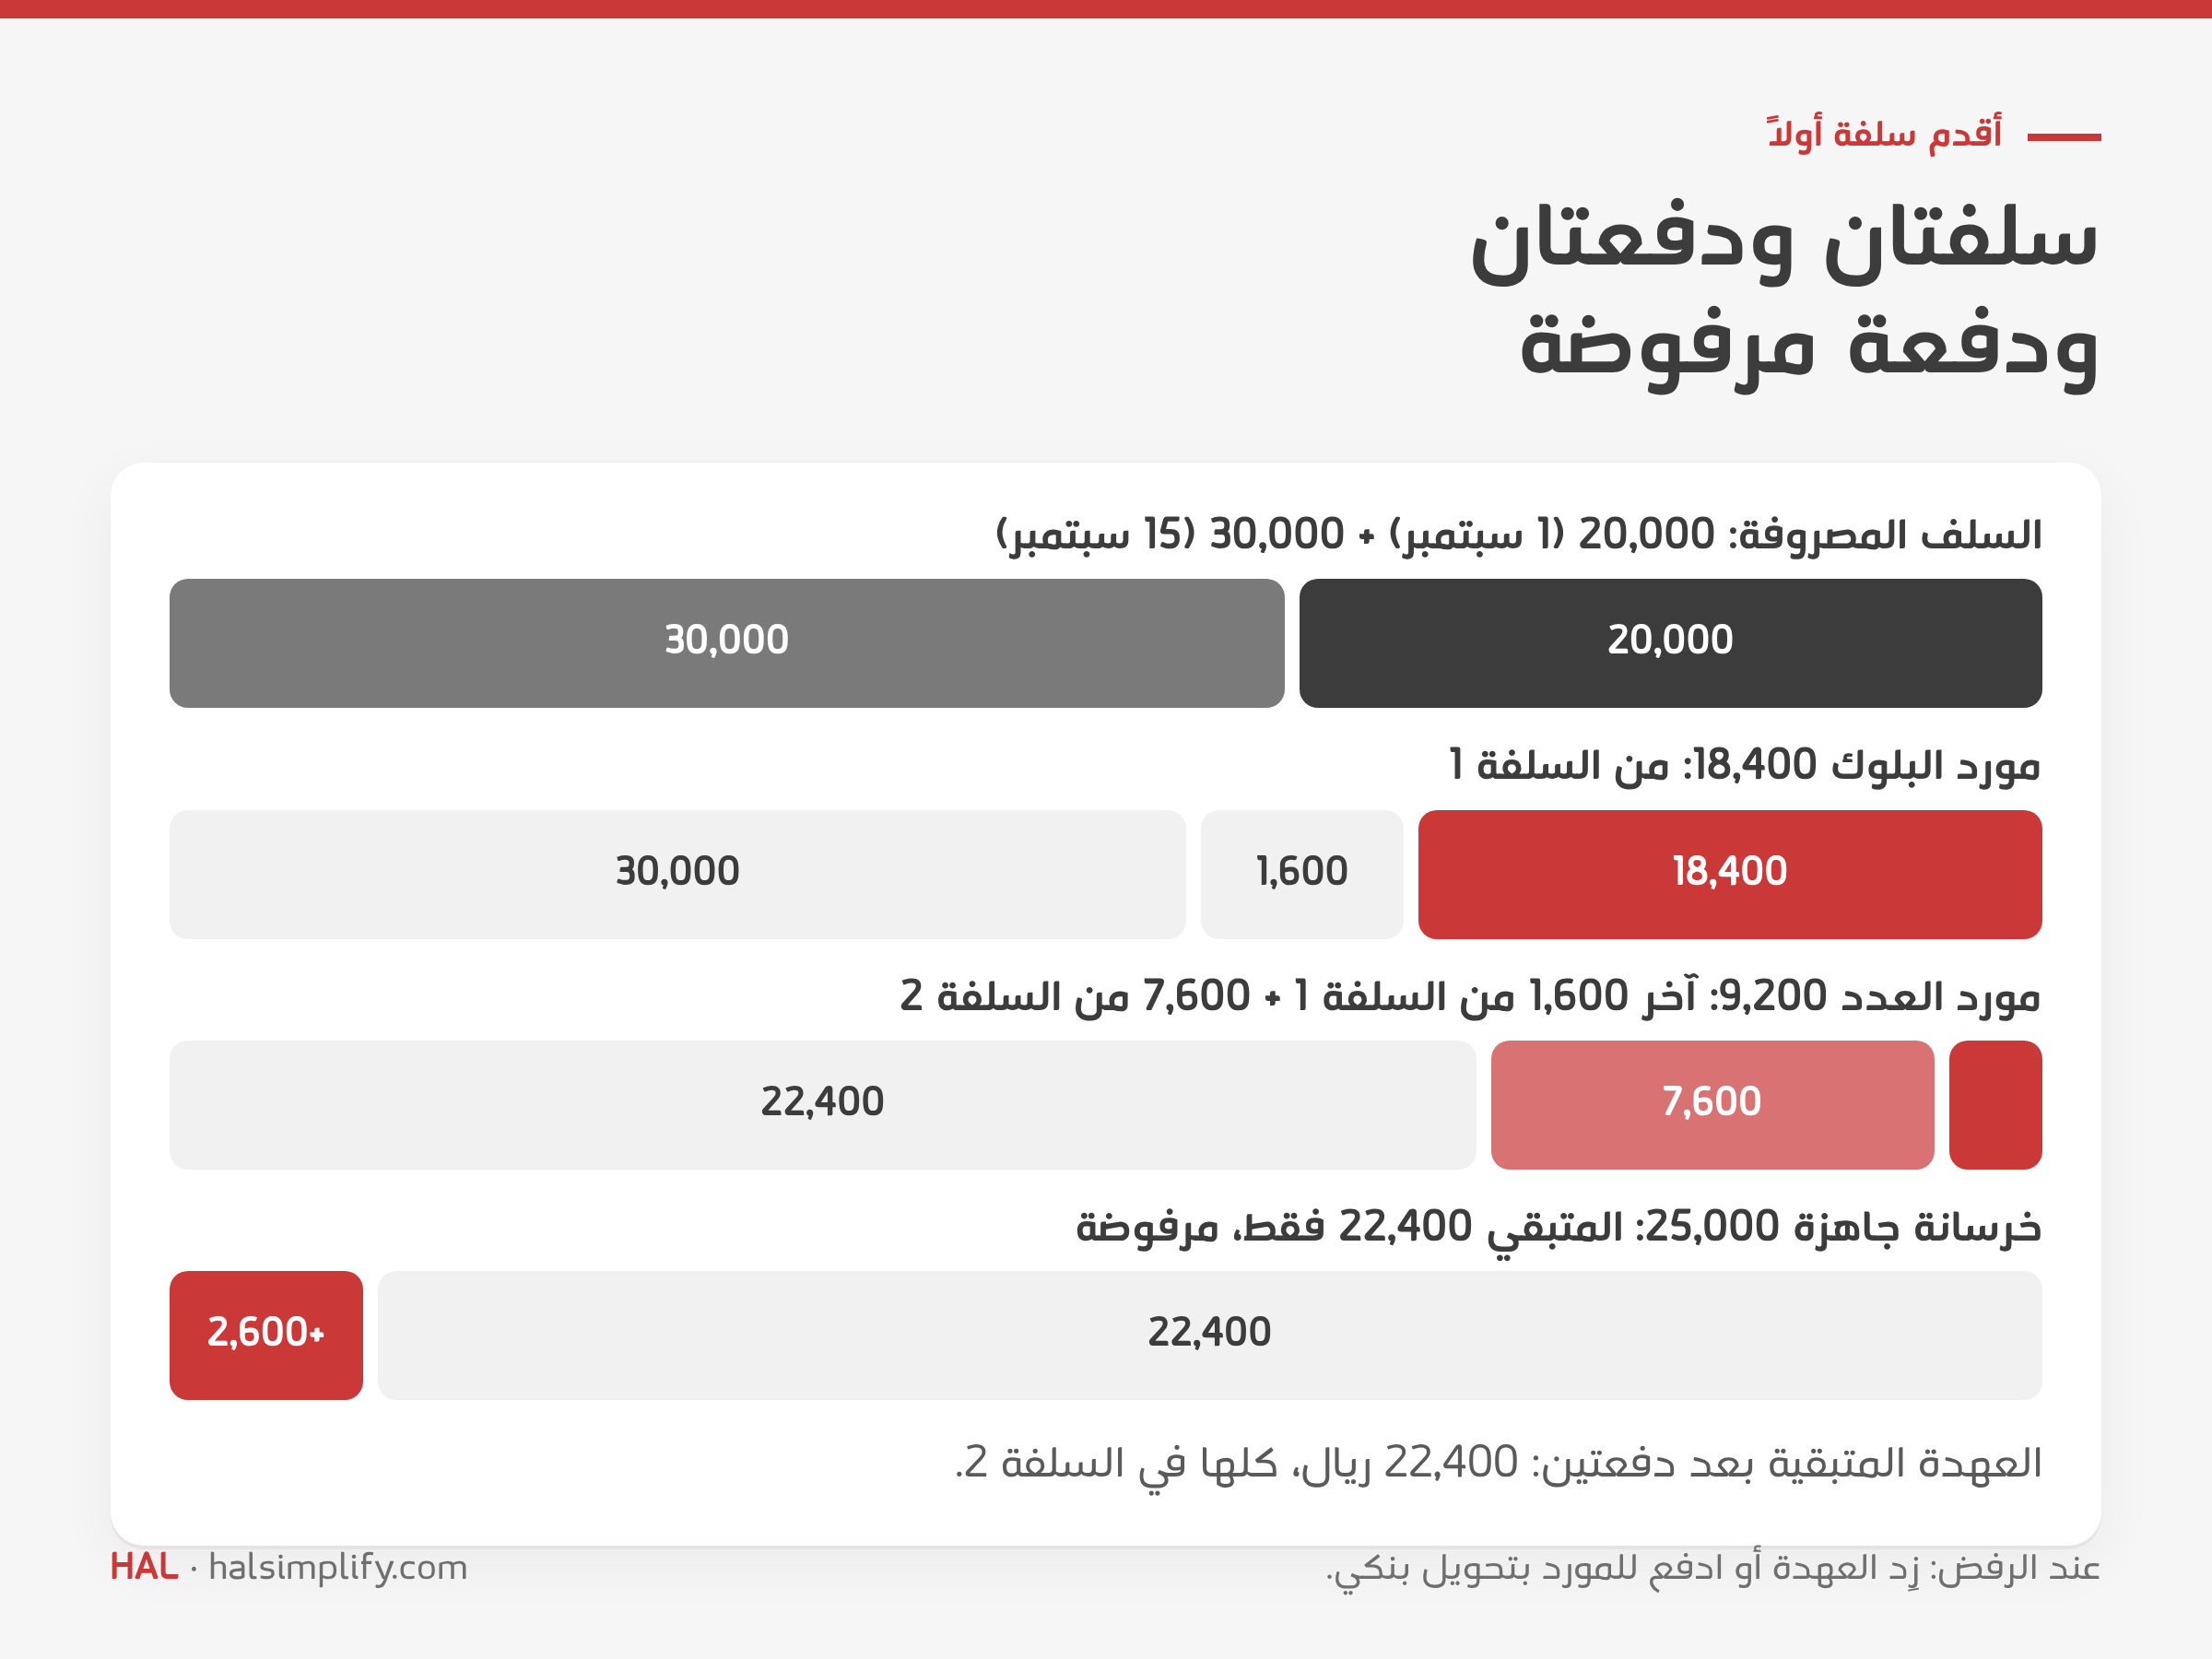
تأخذ الدفعة الثانية آخر 1,600 ريال من السلفة 1 و7,600 من السلفة 2. وتُرفض الثالثة لأن عهدة الإدارية 22,400 ريال فقط. فإما أن يزيد المركز الرئيسي العهدة، أو يدفع للمورد بتحويل بنكي. وفي الحالتين لا يكتشف أحد التجاوز بعد ثلاثة أشهر.
ولتسوية الأقدم أولاً أهمية: تُبقي عمر العهدة صادقاً. فالسلفة المفتوحة منذ شهرين سؤال يُطرح هذا الأسبوع، لا سطر في مراجعة العام القادم.
يظهر الفرق بوضوح في القيود.
| الخطوة | طريقة الحساب الوسيط | الطريقة المنضبطة |
|---|---|---|
| صرف العهدة | من ح/ عهدة الموظف · إلى ح/ البنك | من ح/ عهدة الموظف · إلى ح/ البنك |
| فاتورة المورد الضريبية | من ح/ تكلفة المشروع وضريبة المدخلات · إلى ح/ المورد | من ح/ تكلفة المشروع وضريبة المدخلات · إلى ح/ المورد |
| السداد نقداً للمورد | من ح/ المورد · إلى ح/ الوسيط (شخص) | من ح/ المورد (المستفيد: المورد) · إلى ح/ عهدة الموظف (المستفيد: الموظف)، في عملية واحدة |
| وصول الإيصال للحسابات | من ح/ الوسيط · إلى ح/ عهدة الموظف (شخص آخر، غالباً في شهر آخر) | لا شيء يُسجل |
| نهاية الشهر | الحساب الوسيط يحمل كل اختلاف | لا رصيد وسيط يحتاج تفسيراً |
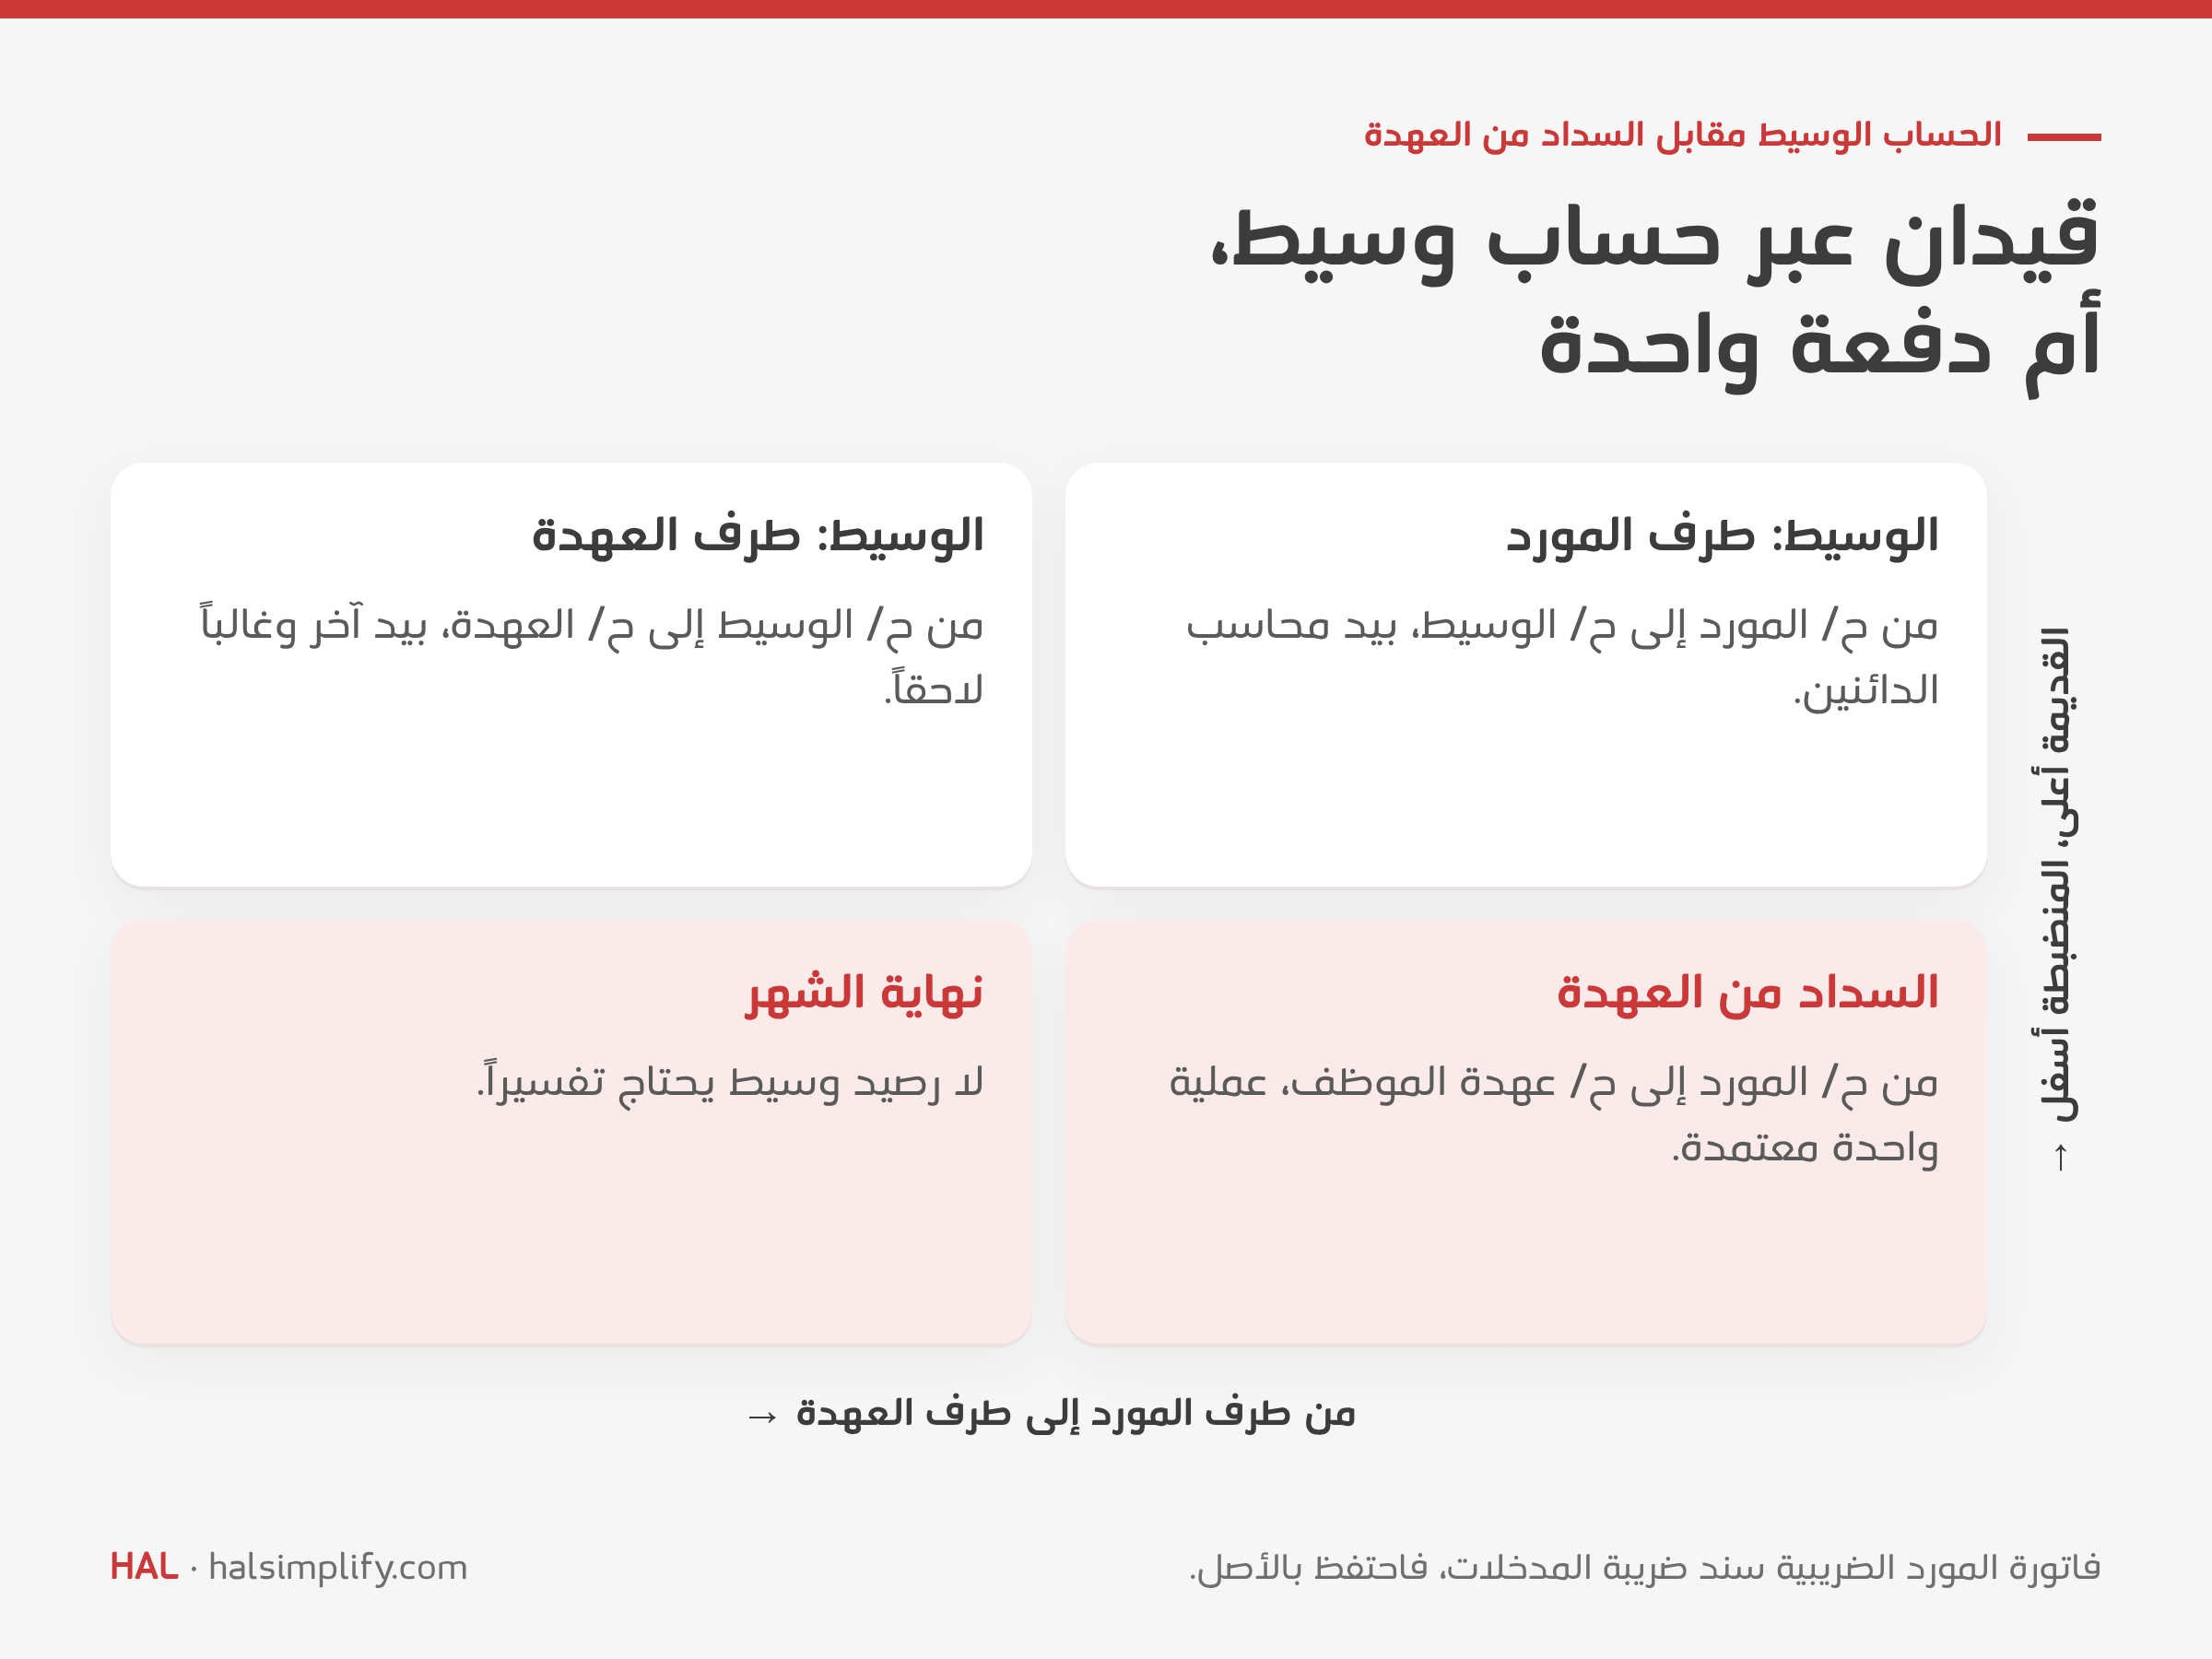
يبقى حسابا المستفيدَين صحيحين: حساب المورد يبيّن الدفعة له، وحساب الموظف يبيّن العهدة التي استخدمها. ولا يتغير شيء في الضريبة. فاتورة المورد الضريبية برقمه الضريبي هي سند ضريبة مدخلاتك، لذلك يجب أن تسلّم إدارية الموقع الفاتورة الأصلية مع إشعار التسليم، لا إيصال الدفع وحده.
قواعد قليلة تثبّت الطريقة:
ويغطي مقال ضوابط النثرية صناديق النثرية عموماً، وهذه الطريقة تطبّق الانضباط نفسه على مدفوعات الموردين.
إذا كان حسابك الوسيط يحمل سنوات من القيود، فأصلح المسار أولاً ثم التاريخ.
| الأسبوع | المطلوب |
|---|---|
| 1 | اجمع كل أصحاب العهد بأرصدتهم وأقدم سلفة مفتوحة لكل منهم، وحدد الحدود حسب الدور. |
| 2 | أوقف القيود الجديدة على الحساب الوسيط، ووجّه إداريي المواقع بتسليم الفواتير الضريبية الأصلية. |
| 3 | مرّر كل دفعات الموردين النقدية بالطريقة المنضبطة وورقة التسوية. |
| 4 | نهاية الشهر: إقرارات العهد موقعة، والورقة مطابقة للدفاتر، والسلف المتقادمة قيد المتابعة. |
ورقة تسوية عهد المواقع (النثرية) (إكسل مع دليل PDF) تطبّق الطريقة على أرقامك:
يتعامل HAL للمقاولات مع نقدية الموقع كعهدة موظف: اصرف نقدية لموظف على مشروع، وسوِّها بفواتيره، وحمّل المشتريات النقدية على ميزانية المشروع. ويمكن سداد فاتورة مورد من حساب عهدة الموظف بدلاً من البنك: تختار المورد وفواتيره المفتوحة، ثم الموظف، وإن أردت السلف التي تُستخدم من سلفه، ولا تظهر إلا السلف القائمة المعتمدة التي لها رصيد. وإن لم تختر سلفة تُسوّى الأقدم أولاً، ويُمنع سداد ما يتجاوز رصيد العهدة ما لم يسمح إعداد بذلك. والاعتماد يخفض رصيد السلفة، ويبقى المورد مستفيداً في سطر الدائنين ويظهر الموظف في سطر العهدة، ويبيّن سجل السلفة أي دفعة مورد سوّتها، والعكس يعيد الأرصدة. أما سداد الفواتير نفسه فيكون على الفواتير المعتمدة غير المسددة فقط، ولا يتجاوز رصيدها، كما في المحاسبة في HAL. واطّلع على أسعار HAL.
اقرأ أيضًا: طلب فحص المواد والاستلام على خطوتين، ضبط ميزانية جدول الكميات لطلبات الشراء وتكاليف المشاريع: الفعلي مقابل التقديري.
هي نقدية للشركة يحملها موظف في الموقع، غالباً الإداري أو أمين المستودع، كعهدة (وتسمى أيضاً سلفة مستديمة أو سلفة موظف). تغطي المصروفات الصغيرة أو العاجلة، وكثيراً ما تسدد موردين يسلّمون إلى موقع بعيد عن المركز الرئيسي.
لأن طرف المورد وطرف العهدة يُسجلان عندها بقيدين منفصلين، غالباً من شخصين وفي شهرين مختلفين، فيبقى أي اختلاف في الحساب الوسيط. وقد عجزت شركة عن تتبّع نحو 2.7 مليون ريال تراكمت بهذه الطريقة.
إذا كان للموظف أكثر من سلفة مفتوحة، فإن الدفعة تسوّي الأقدم قبل أن تمس الأحدث. وبذلك يبقى عمر العهدة صادقاً، وتُتابع السلفة القديمة المفتوحة بسرعة.
في الطريقة المنضبطة لا. تُمنع الدفعة ما لم تسمح سياسة الشركة بذلك صراحة، فيزيد المركز الرئيسي العهدة أو يدفع للمورد بتحويل بنكي.
نعم. الدفع نقداً لا يغيّر المعالجة الضريبية. فاتورة المورد الضريبية برقمه الضريبي هي سند ضريبة مدخلاتك، فعلى إداري الموقع تسليم الفاتورة الأصلية مع إشعار التسليم.
أوقف القيود الجديدة عليه أولاً، ثم اعرض رصيده حسب الموظف والمورد، وسوِّ ما يمكن مطابقته، وأكّد العهدة المتبقية مع كل موظف كتابةً، واعرض الباقي على الإدارة لقرار واحد.