باختصار: المستخلص الشهري (ويسمى في عقود فيديك شهادة الدفع المرحلية IPC) هو الطريق الذي يتقاضى به المقاول في المملكة قيمة ما نفّذه كل شهر. يسجّل الموقع الكمية المنفذة لكل بند في جدول الكميات، ويعتمدها الاستشاري ثم المالك، وتصدر المالية فاتورة ضريبية بضريبة القيمة المضافة 15%، ثم يخصم المالك المحتجزات ويسترد جزءاً من الدفعة المقدمة قبل السداد. في هذا المقال نتتبّع مستخلصاً واحداً في مشروع قيمته 43 مليون ريال بأرقام حقيقية مقرّبة، ونبيّن أثر صرف المحتجزات على دفعة واحدة أو دفعتين على السيولة، ومعه حاسبة مجانية للمستخلصات والمحتجزات على إكسل.
اليوم 22 من الشهر. مهندس الكميات يلاحق ثلاثة مهندسي مواقع ليرسلوا الحصر، والاستشاري أعاد مستخلص الشهر الماضي بملاحظات على أعمال البلوك، والمحاسب يسأل أي رقم يُكتب في الفاتورة. وبعد شهر ستسأل الإدارة: كم يحتجز الملاك عندنا في كل المشاريع؟ وسيستغرق الجواب يوماً كاملاً.
المستخلص أهم مستند يخرج من شركة المقاولات كل شهر، فهو يحدد الإيراد والضريبة والنقدية في وقت واحد. نتابع هنا مستخلصاً واحداً من الموقع حتى البنك في مشروع سعودي حقيقي، بعد تقريب الأرقام وإخفاء اسم الشركة، لتقارن دورتك بها.
المستخلص هو طلب المقاول صرف قيمة الأعمال المنفذة خلال فترة، غالباً شهر. وبعد اعتماده من الاستشاري والمالك يصبح شهادة دفع، ثم تصدر المالية فاتورة ضريبية بالمبلغ المعتمد.
للدورة خمس خطوات، ولكل خطوة مسؤول.
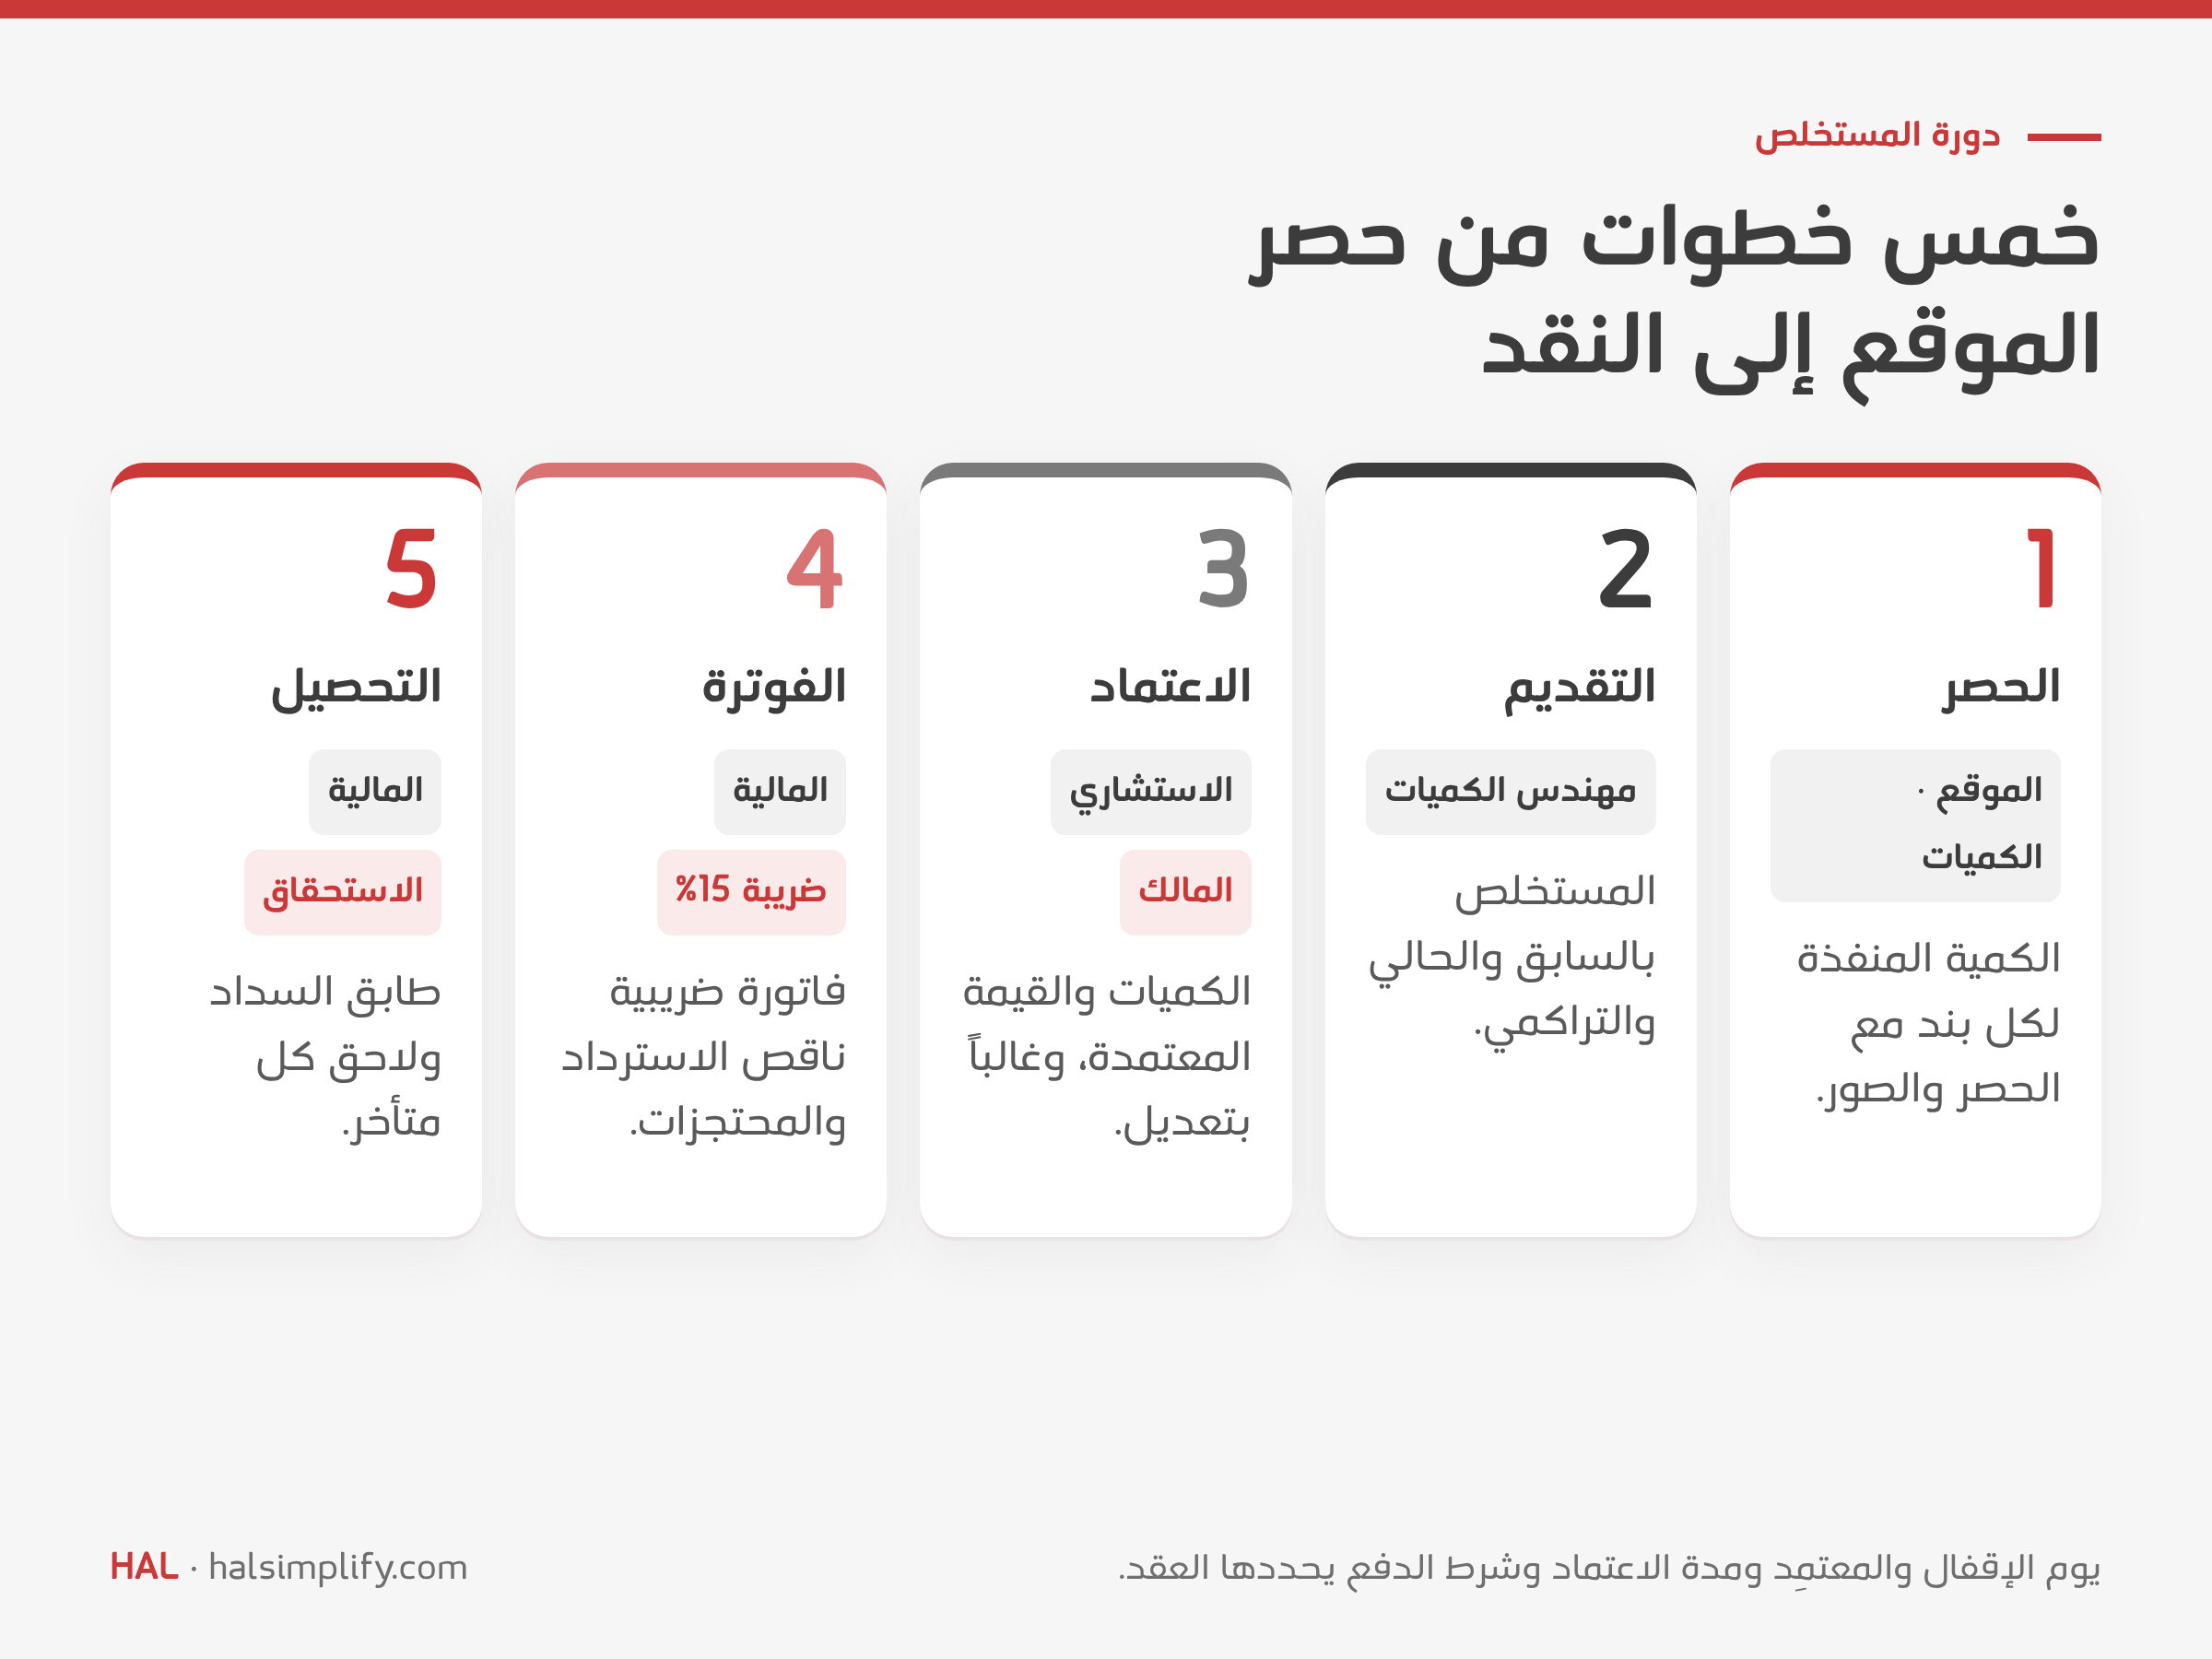
| الخطوة | المسؤول | ما يخرج من المكتب | التوقيت المعتاد |
|---|---|---|---|
| 1. الحصر | مهندس الموقع ثم مهندس الكميات | الكمية المنفذة لكل بند مع جداول الحصر والصور | يوم الإقفال، مثلاً 25 من الشهر |
| 2. التقديم | مهندس الكميات أو المدير التجاري | المستخلص: الكميات والقيم والسابق والتراكمي | خلال أيام عمل قليلة من الإقفال |
| 3. الاعتماد | الاستشاري ثم المالك | الكميات والقيمة المعتمدة، وغالباً مع تعديلات | حسب العقد، وكثيراً من أسبوعين إلى أربعة |
| 4. الفوترة | المالية | فاتورة ضريبية بالقيمة المعتمدة مع الضريبة والمحتجزات واسترداد الدفعة | بعد الاعتماد مباشرة |
| 5. التحصيل | المالية | سند قبض مطابق للفاتورة، وتحويل المحتجزات إلى رصيدها | حسب شرط الدفع، مثلاً 10 أيام من الاعتماد |
العقد يحدد يوم الإقفال، ومن يعتمد، والمدة المتاحة له، وموعد السداد. اكتب هذه الأربعة في أول صفحة من ملف المستخلصات، فكل خلاف على تأخر الدفع يعود إليها.
كل مستخلص يبدأ بنموذج إنجاز: سطر لكل بند في جدول الكميات أو الميزانية، فيه الكمية المنفذة هذه الفترة. وأفضل النماذج التي رأيناها في المواقع السعودية تفصل بين كميتين تخلطهما أغلب القوالب:
مقاول عام سعودي ينفذ مباني متعددة الأدوار يطبّق على نموذجه الشهري ثلاث قواعد تستحق النقل:
توقّع أن يعتمد الاستشاري رقماً يختلف قليلاً عما قدمته. في مشاريع ذلك المقاول وصل الفرق بين إنجاز الموقع والمعتمد إلى ±5% في الشهر، وهذا طبيعي. المهم أن تُظهر الفرق بنداً بنداً، وأن تنقل الكمية غير المعتمدة إلى المستخلص التالي بدل أن تضيع.
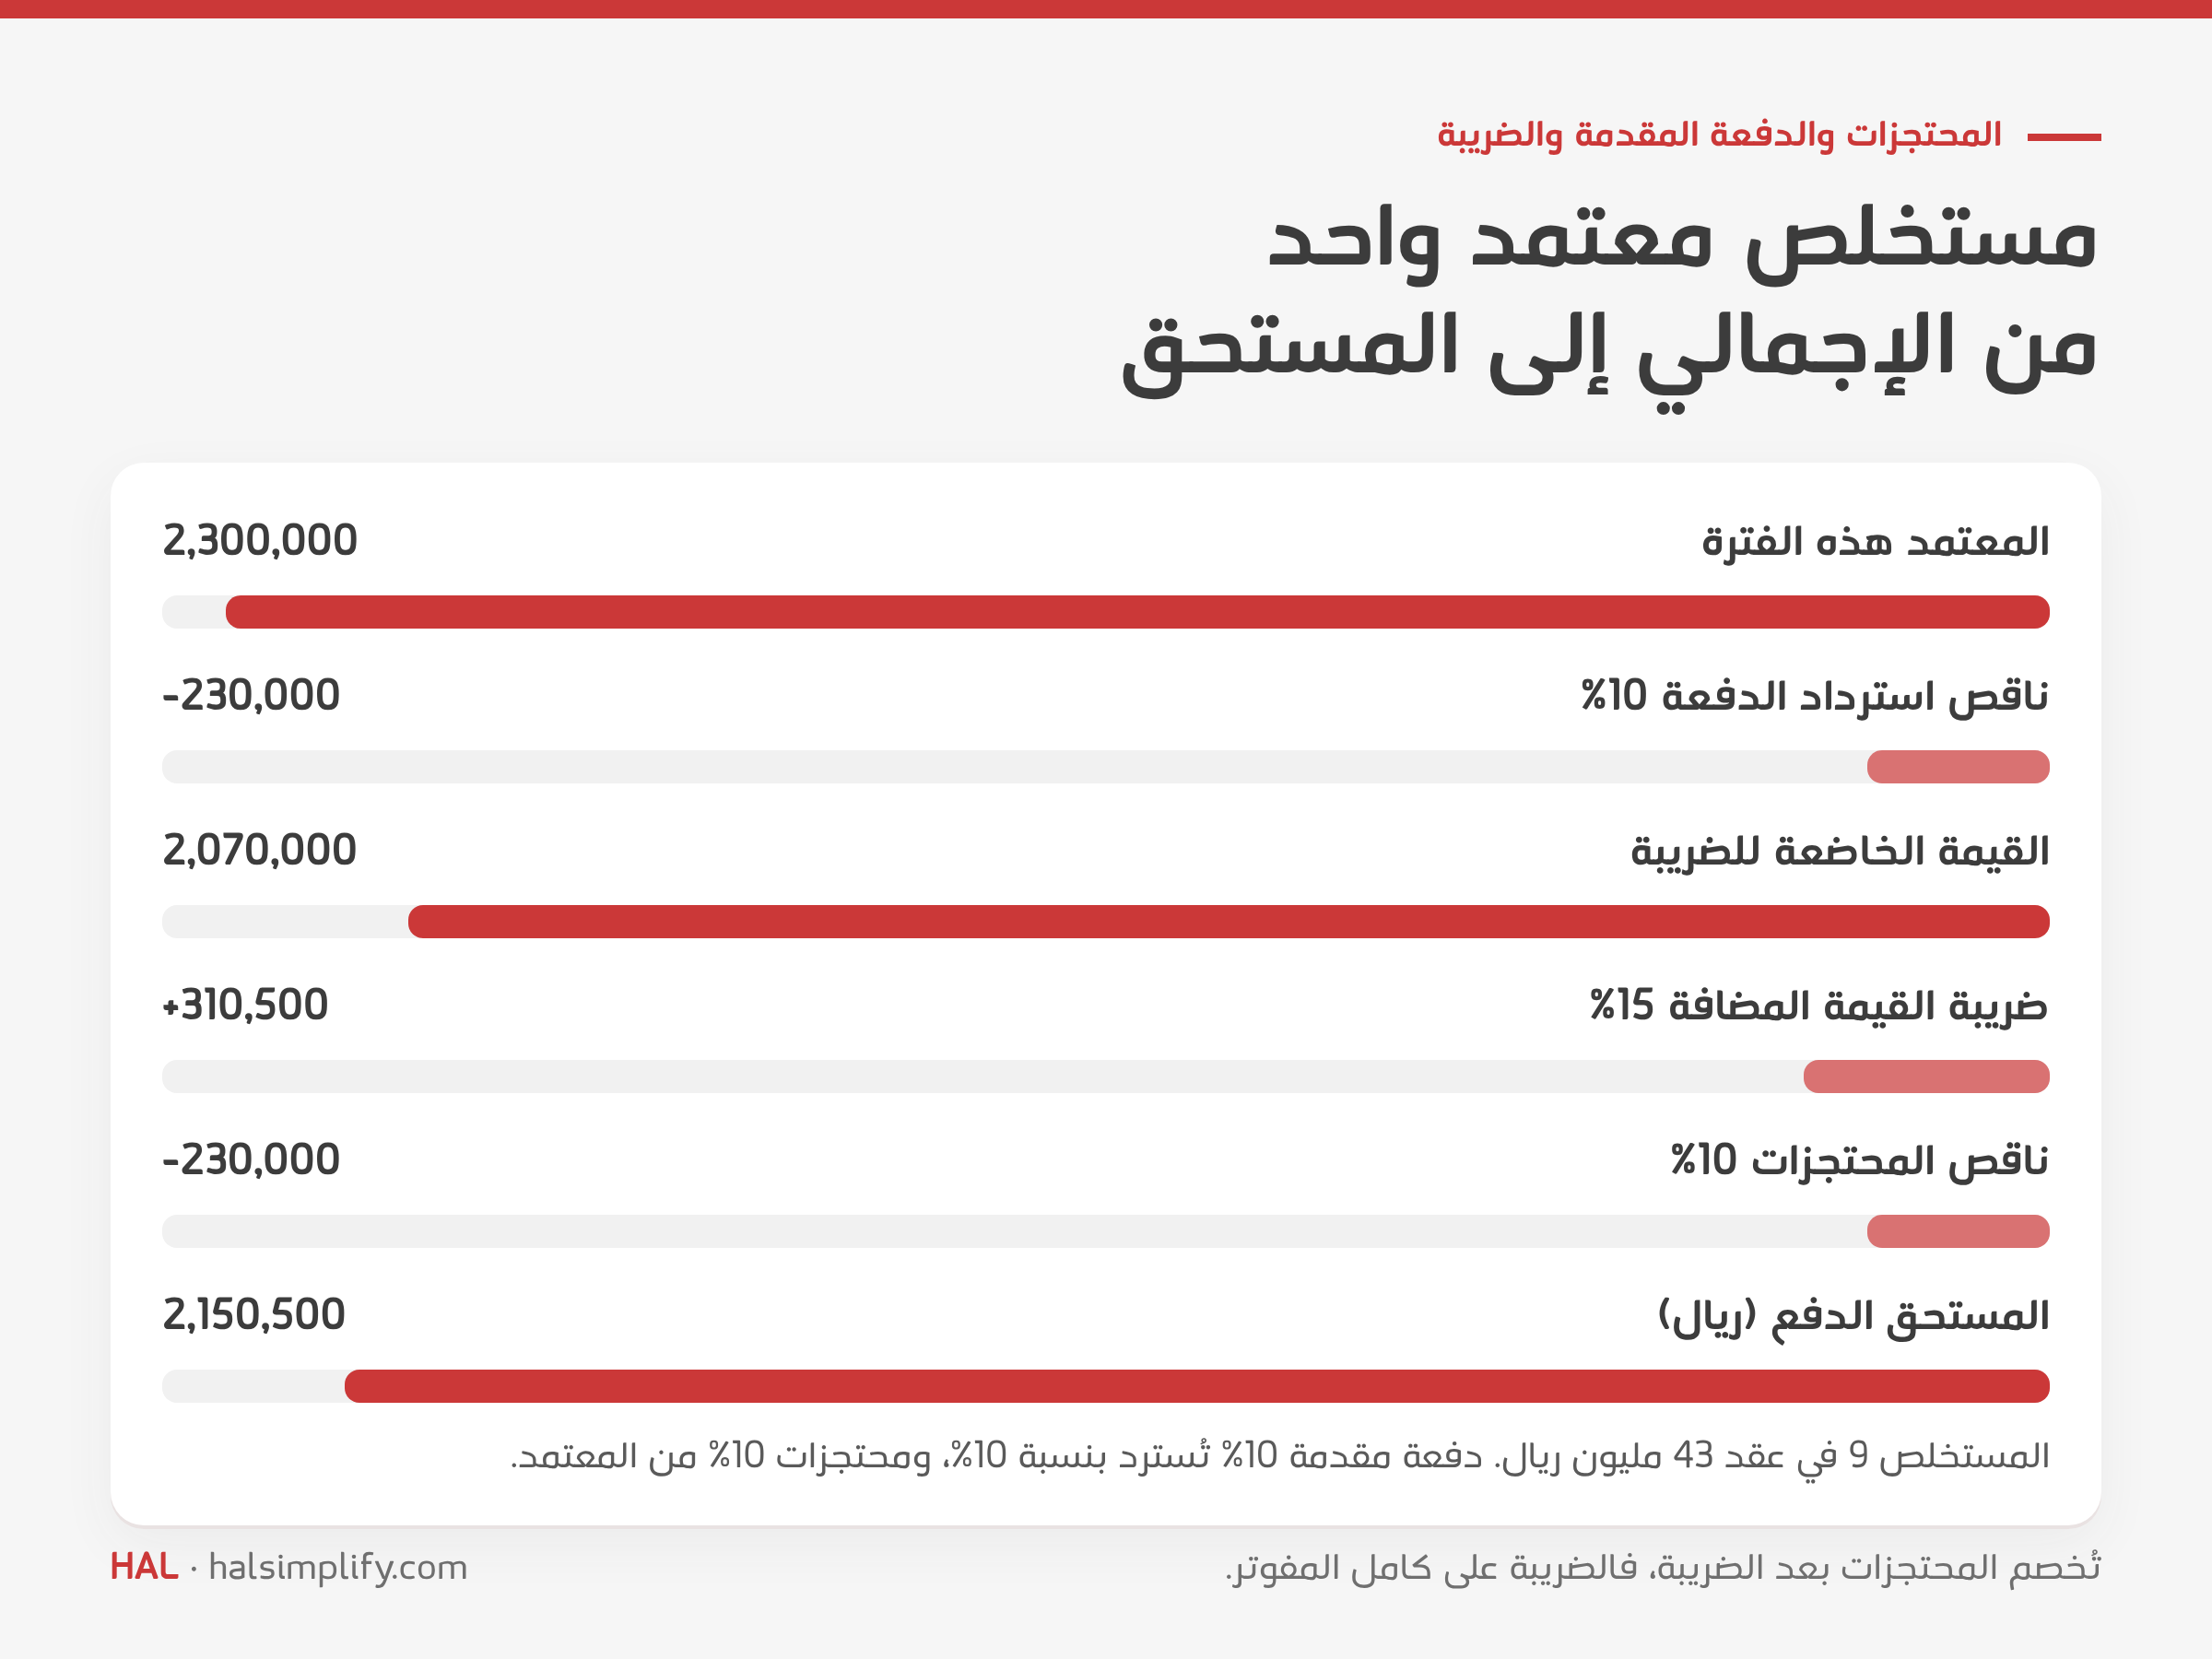
هذا المستخلص رقم 9 في عقد مبانٍ قيمته 43 مليون ريال قبل الضريبة. دفع المالك دفعة مقدمة 10% (4.3 مليون ريال) في البداية، وأصدر المقاول عند استلامها فاتورة ضريبية بضريبتها. ينص العقد على استرداد الدفعة المقدمة بنسبة 10% من كل مستخلص، وعلى محتجزات 10% من القيمة المعتمدة. نسبك قد تختلف، لكن ترتيب الحساب غالباً واحد.
| البند | المبلغ (ريال) | طريقة الحساب |
|---|---|---|
| المقدَّم هذه الفترة | 2,360,000 | من نموذج الإنجاز |
| المعتمد هذه الفترة | 2,300,000 | رقم الاستشاري، أقل 2.5% من المقدَّم |
| ناقص استرداد الدفعة المقدمة (10%) | −230,000 | ضريبتها سُددت عند استلام الدفعة |
| القيمة الخاضعة للضريبة | 2,070,000 | المعتمد ناقص المسترد |
| ضريبة القيمة المضافة (15%) | 310,500 | على القيمة الخاضعة |
| إجمالي الفاتورة شامل الضريبة | 2,380,500 | |
| ناقص المحتجزات (10% من المعتمد) | −230,000 | يحتجزها المالك، والضريبة عليها مستحقة |
| المبلغ المستحق الدفع | 2,150,500 | يُستحق بعد 10 أيام من الاعتماد |
نقطتان في الضريبة تربكان كثيراً من الإدارات المالية، وكلتاهما من دليل ضريبة القيمة المضافة لقطاع المقاولات الصادر عن هيئة الزكاة والضريبة والجمارك (الإصدار الثاني، مايو 2026):
عقود الجهات الحكومية قد تخضع لقواعد خاصة في تاريخ التوريد، فراجعها على حدة. ويشرح مقال نموذج فاتورة المحتجزات شكل الفاتورة بالتفصيل.
المحتجزات أموالك أنت، يمسكها المالك ضماناً. في هذا العقد تعني نسبة 10% من 43 مليون ريال أن 4.3 مليون ريال تبقى عند المالك مع المستخلص الختامي. وطريقة عودتها يحددها العقد:
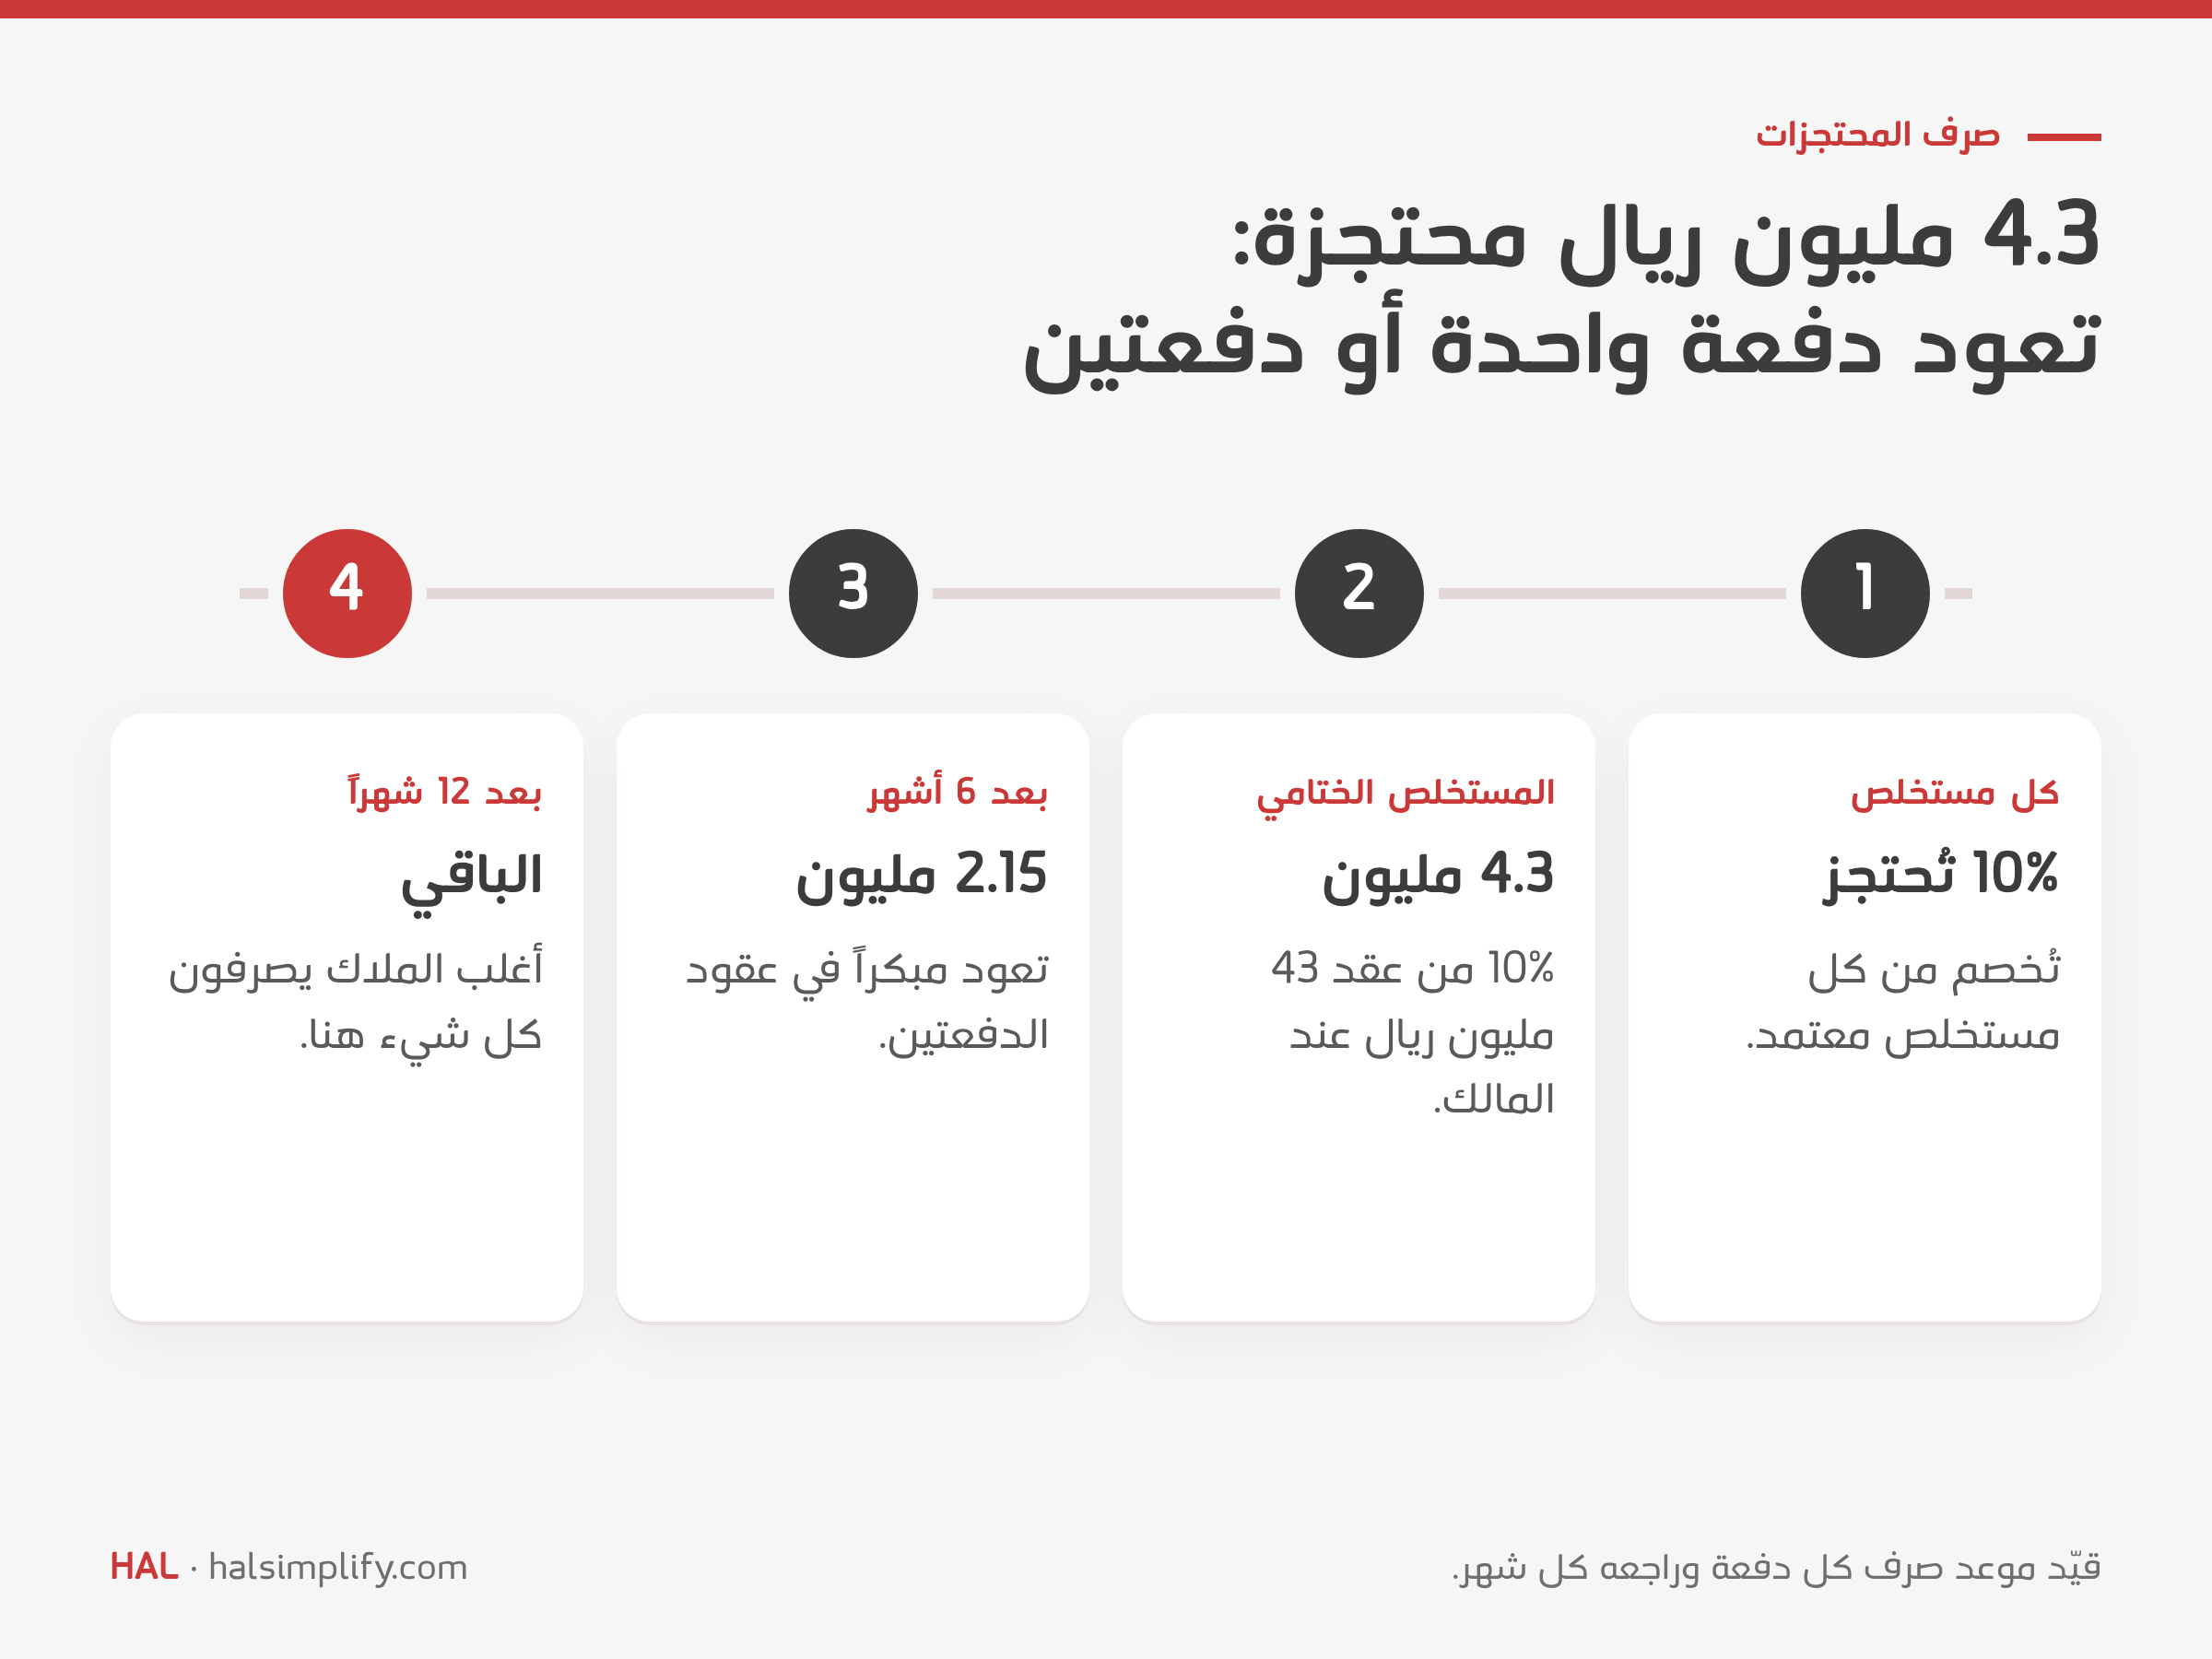
تضيع المحتجزات بهدوء بثلاث طرق: لا أحد يقيّد موعد الصرف، ولا أحد يلاحق مستند الصرف، ولا أحد ينتبه أن المالك صرف دفعة ونسي الأخرى. احتفظ برصيد محتجزات لكل مشروع مقسّم حسب تاريخ الصرف، وراجعه شهرياً مع الذمم. وإذا كنت تحتجز أيضاً من مقاولي الباطن، فتابعه بالطريقة نفسها في الاتجاه المعاكس.
المقاول العام نفسه يقرأ لوحة واحدة لكل مشروع كل شهر. هذه أرقامها الحقيقية بعد التقريب:
| المؤشر | الرقم |
|---|---|
| قيمة العقد (قبل الضريبة) | 43 مليون ريال |
| المعتمد حتى تاريخه | 17 مليون ريال |
| المحصّل | 14 مليون ريال |
| الذمم المستحقة | 3 ملايين ريال |
| شرط الدفع | 10 أيام بعد الاعتماد |
| الإنجاز الفعلي مقابل المخطط | 54% مقابل 53% |
| النقد الداخل مقابل الخارج | 14 مليون مقابل 13 مليون ريال |
| هامش الربح المستهدف | 10–20% |
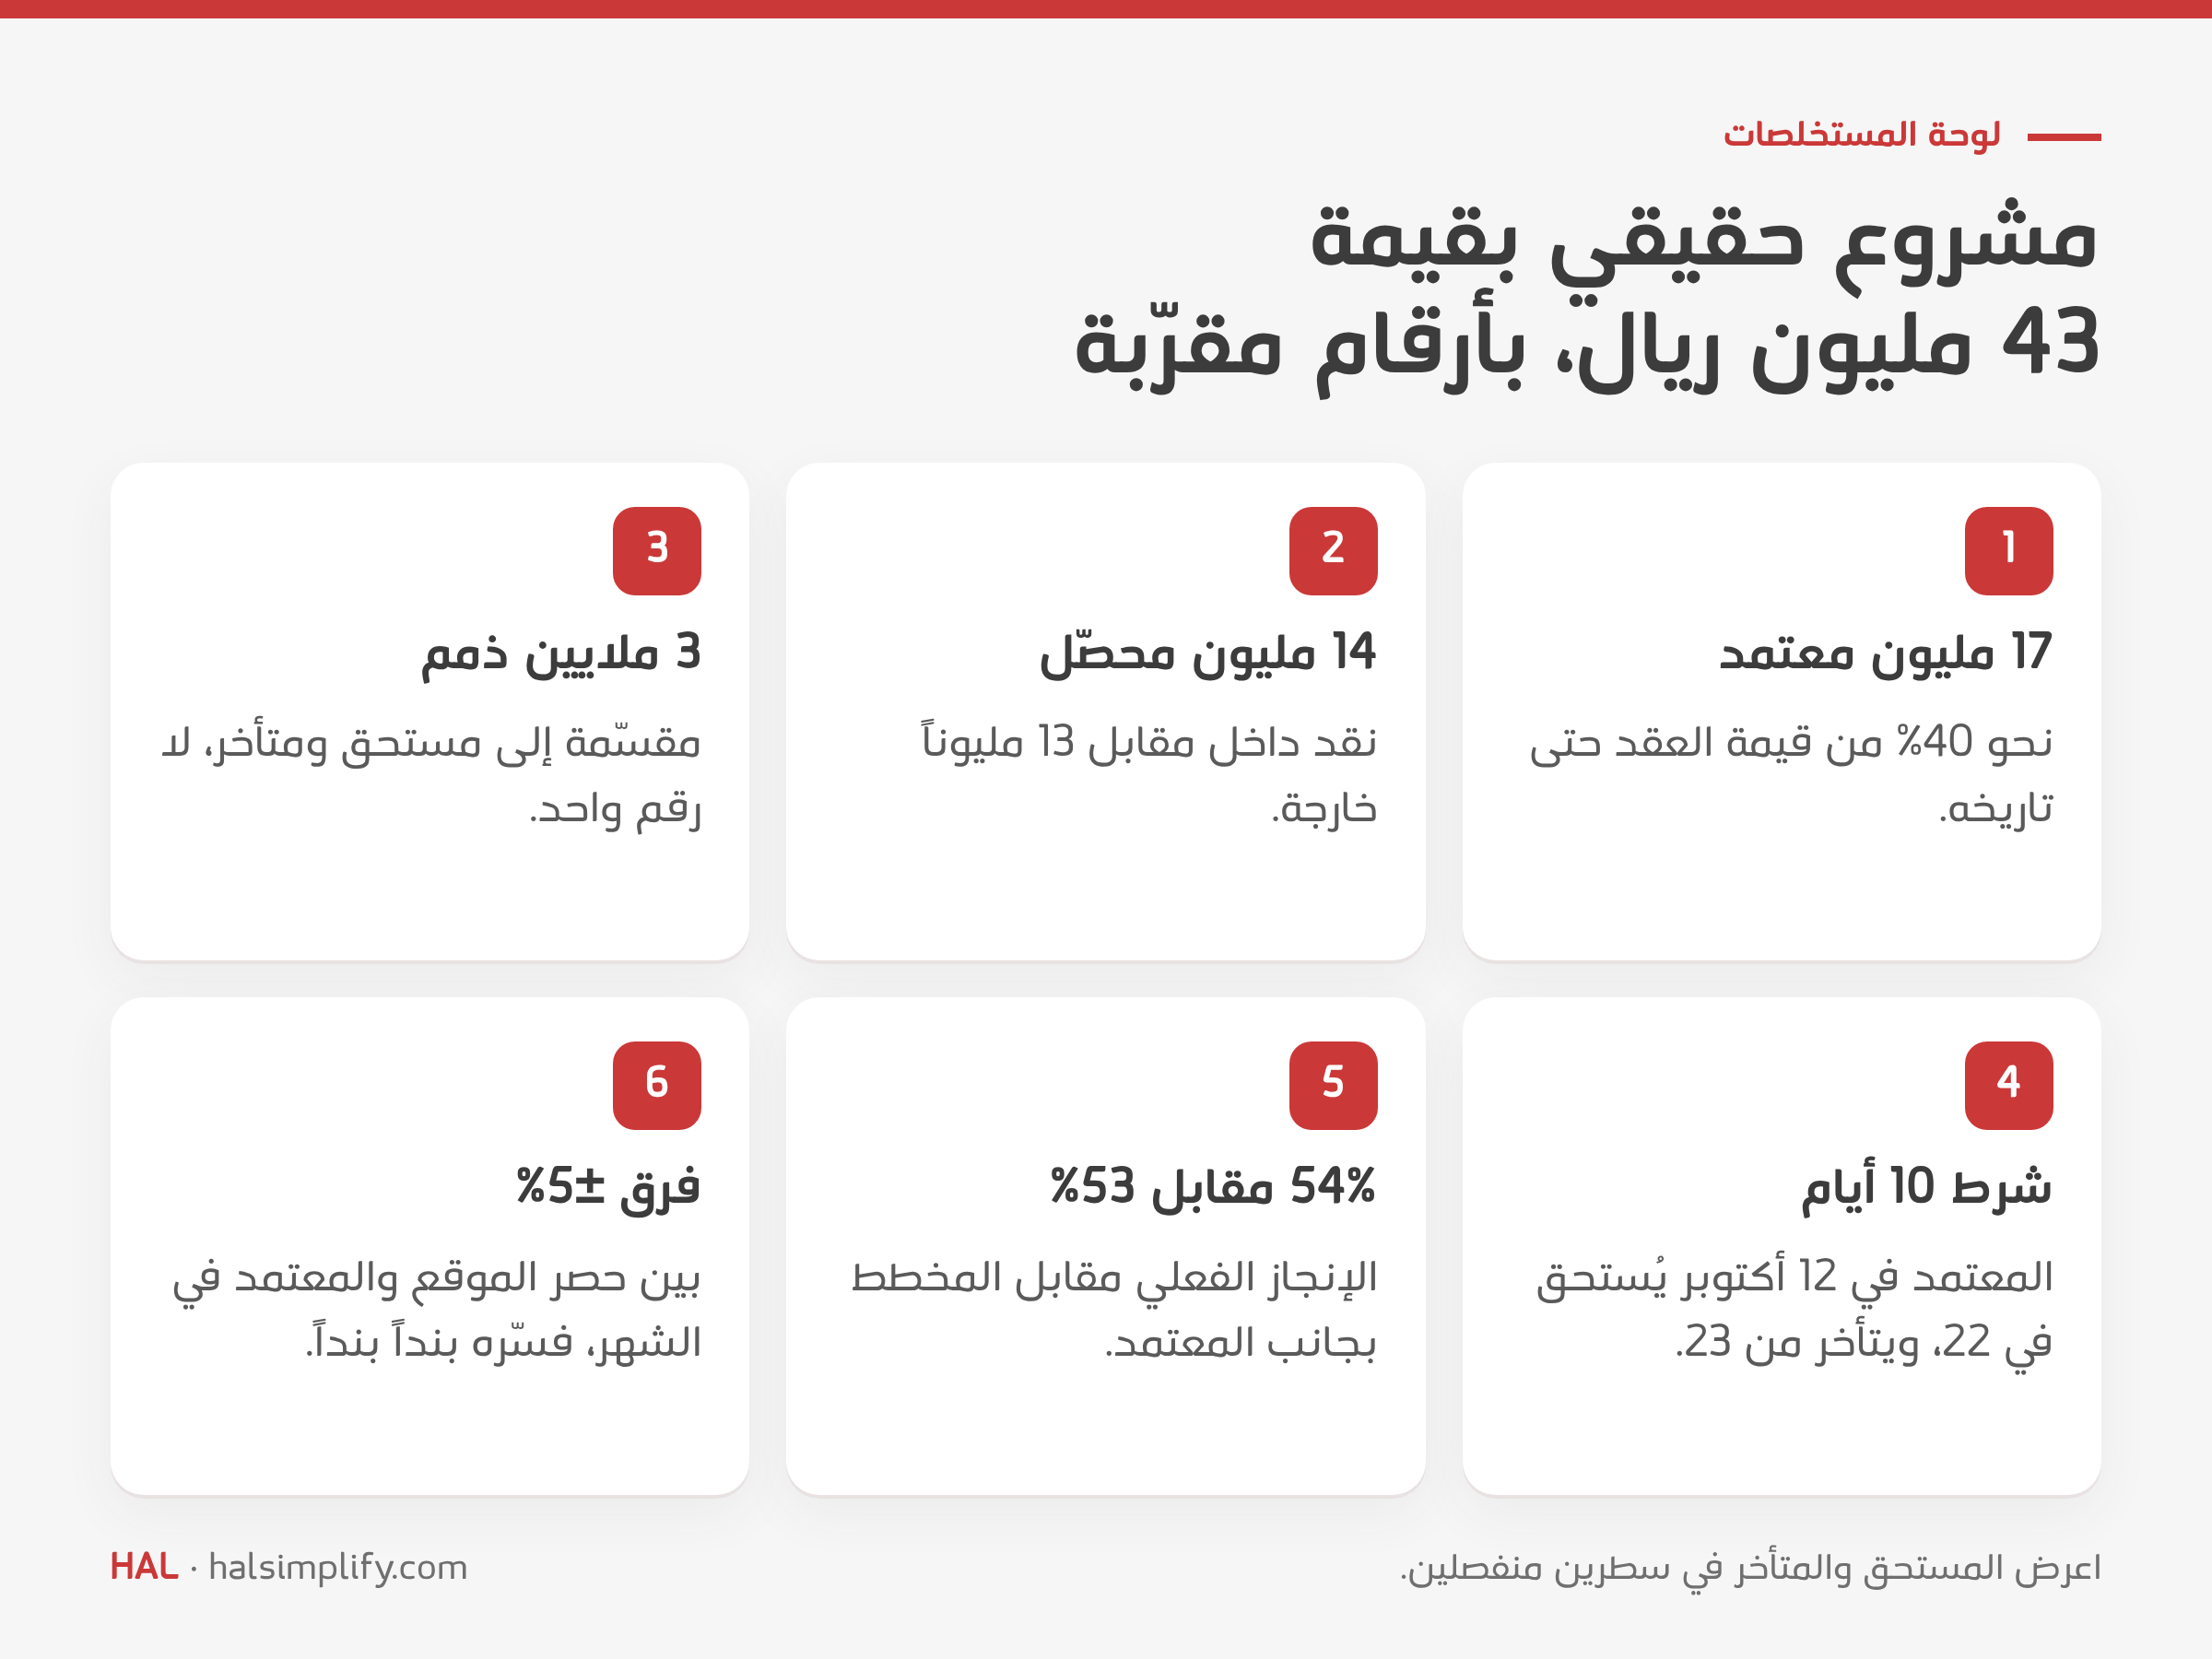
ثلاثة أمور فيها تستحق الانتباه:
أغلب التأخير يبدأ داخل مكتب المقاول نفسه. افحص هذه قبل لوم المالك:
ثم تابع كل مستخلص مقابل تاريخ استحقاقه: تاريخ الاعتماد مضافاً إليه مدة الدفع. احسب أيام العمل في المتابعة (من الأحد إلى الخميس)، واتفق في العقد على ما يحدث إذا وقع الاستحقاق يوم جمعة أو سبت. وكل أسبوع، رتّب المستخلصات المتأخرة حسب أيام التأخير، وسمِّ شخصاً يلاحق كلاً منها.
باستخدام المستخلص رقم 9 أعلاه (بصورة مبسطة، ودليل حساباتك قد يختلف):
| الحدث | مدين (ريال) | دائن (ريال) |
|---|---|---|
| استلام الدفعة المقدمة في البداية | البنك 4,945,000 | دفعات مقدمة من العميل 4,300,000؛ ضريبة المخرجات 645,000 |
| اعتماد المستخلص 9 وفوترته | ذمم العميل 2,150,500؛ محتجزات مدينة 230,000؛ دفعات مقدمة من العميل 230,000 | إيراد العقود 2,300,000؛ ضريبة المخرجات 310,500 |
| استلام الدفعة | البنك 2,150,500 | ذمم العميل 2,150,500 |
| صرف المحتجزات بعد 12 شهراً | البنك | محتجزات مدينة (بلا ضريبة) |
كثير من المقاولين يعترفون بالإيراد بنسبة الإنجاز لا عند الاعتماد، فاتفق على الطريقة مع مراجع الحسابات. ويشرح مقال قيود محاسبة المقاولات هذه القيود بمثال من ثلاثة أشهر، ويشرح مقال المحتجزات في المقاولات أثرها على التدفق النقدي.
حاسبة المستخلصات والمحتجزات (إكسل مع دليل PDF) تطبّق الدورة أعلاه على عقدك:
الأمثلة في الحاسبة مبنية على عقد الـ43 مليون ريال في هذا المقال، لترى كل معادلة تعمل قبل أن تكتب أرقامك.
حين تتعدد المشاريع يصبح الجدول هو عنق الزجاجة. في HAL للمقاولات تختار المشروع فيجلب HAL مركز تكلفته وشروط عقده. أدخل الأعمال المنفذة، فيخصم المستخلص المحتجزات بنسبة أو مبلغ، ويسترد الدفعة المقدمة مع ضريبتها، ويطرح أي غرامة أو استقطاع، كلٌّ إلى حسابه. وتُصرف المحتجزات لاحقاً بفاتورة محتجزات للمشروع نفسه. ويعرض سجل المستخلصات تاريخ اعتماد العميل وحالة الفاتورة الإلكترونية والرصيد والمحتجز والدفعة المستردة لكل مستخلص، وتصدر المستخلصات وفق المرحلة الثانية من الفوترة الإلكترونية. وتُطبَّق مقبوضات العملاء على الفواتير المفتوحة في المحاسبة في HAL. واطّلع على أسعار HAL.
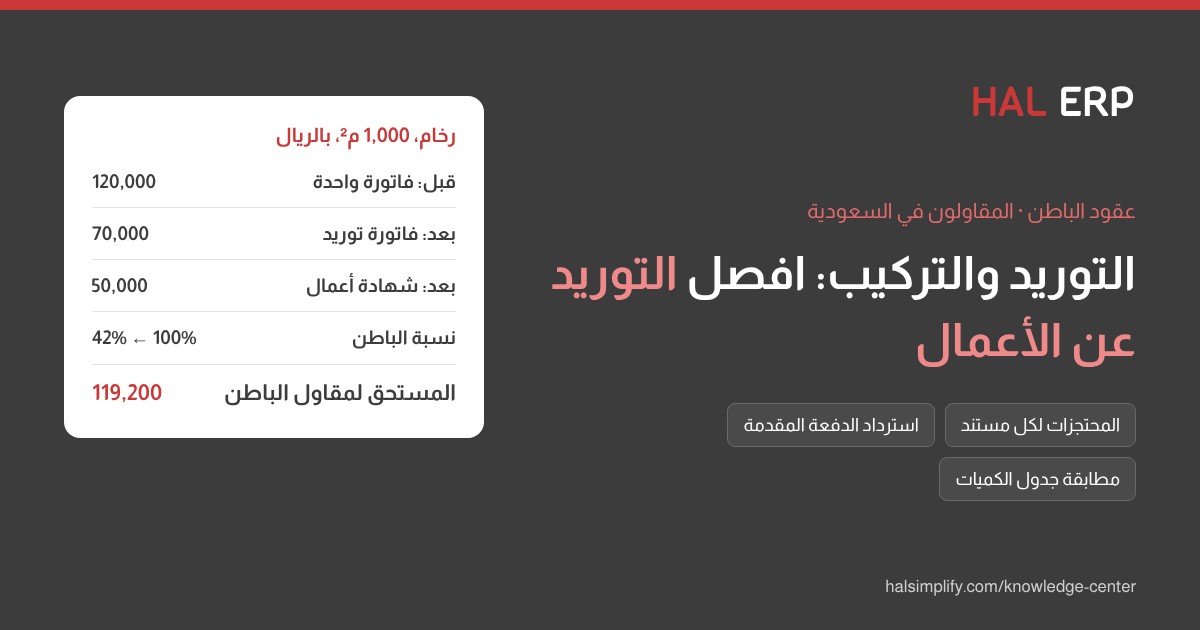
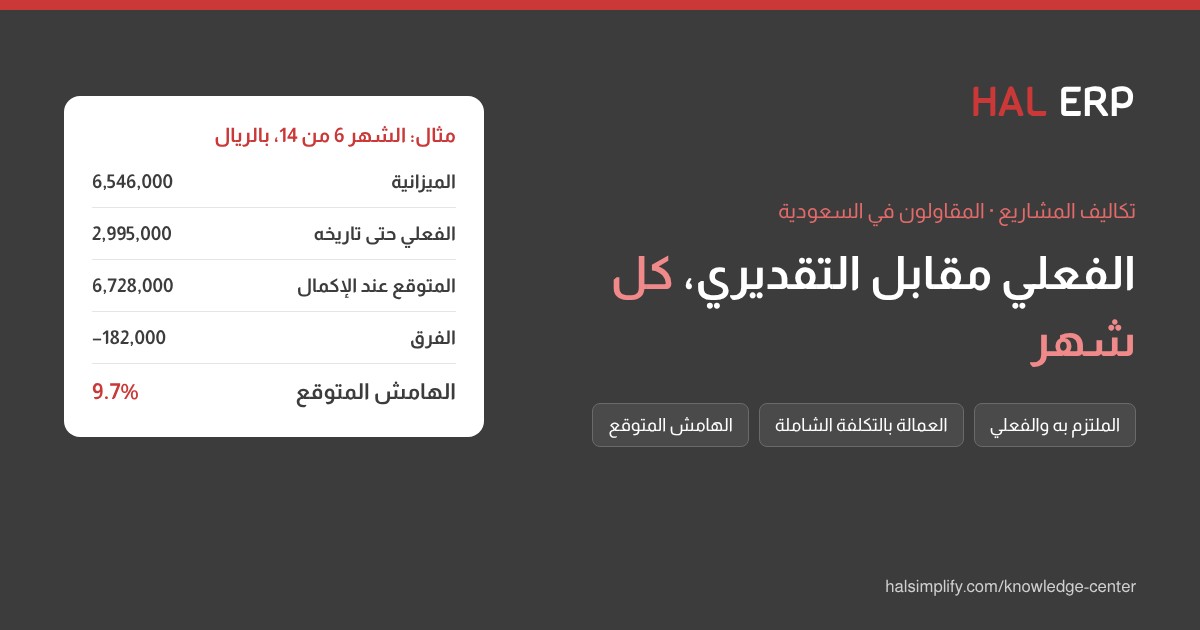
اقرأ أيضًا: أوامر التغيير في جدول الكميات، تقسيم عقود التوريد والتركيب وتكاليف المشاريع: الفعلي مقابل التقديري.
المستخلص هو ما يقدمه المقاول عن الأعمال المنفذة في فترة. وبعد اعتماده من الاستشاري والمالك يصبح شهادة دفع مرحلية (IPC). ثم يصدر المقاول الفاتورة الضريبية بالمبلغ المعتمد، وتظهر فيها الضريبة والمحتجزات واسترداد الدفعة المقدمة.
نعم، إذا فوترت كامل المبلغ المعتمد. ينص دليل هيئة الزكاة والضريبة والجمارك لقطاع المقاولات على أن الضريبة مستحقة على كامل المبلغ المفوتر حتى لو احتجز المالك جزءاً منه، ولا ضريبة إضافية تُقرّ عند صرف المحتجزات لاحقاً. وقد تخضع عقود الجهات الحكومية لقواعد خاصة، فراجعها على حدة.
يحدد العقد نسبة الاسترداد، وكثيراً ما تكون نسبة ثابتة من كل مستخلص معتمد حتى تُسترد الدفعة كاملة. ولأن ضريبة الدفعة المقدمة سُددت عند استلامها، يخصم كل مستخلص المبلغ المسترد قبل حساب الضريبة حتى لا تتكرر الضريبة على المال نفسه.
أغلب الملاك في المملكة يصرفون المحتجزات بعد 12 شهراً؛ وكثيراً ما يرتبط الصرف بإتمام الأعمال وفترة ضمان العيوب، فراجع عقدك. وبعضهم يصرفها على دفعتين، غالباً النصف بعد 6 أشهر والنصف بعد 12. تابع كل دفعة بتاريخ صرفها ورصيدها.
الاستشاري يحصر بنفسه، وقد يختلف معك في الكميات أو الجودة أو المرفقات. الفرق بنسبة قليلة شائع، وقد رأى أحد المقاولين فرقاً يصل إلى ±5% في الشهر. أظهر الفرق بنداً بنداً، وانقل الكمية غير المعتمدة إلى المستخلص التالي.
في اليوم التالي لتاريخ استحقاقه، وهو تاريخ الاعتماد مضافاً إليه مدة الدفع في العقد، مثلاً 10 أيام. تابع المستحق والمتأخر منفصلين، وسمِّ لكل مستخلص متأخر شخصاً يلاحقه.