باختصار: مسير رواتب الموظفين كشف شهري يوضح لكل موظف مستحقاته (الراتب الأساسي والبدلات والعمل الإضافي) واستقطاعاته (التأمينات الاجتماعية والغياب والسلف) وصافي راتبه. يُراجَع ويُعتمد قبل صرف الرواتب ورفع ملف الأجور على منصة مدد. ولإعداده: حدّد فترة المسير، وحدّث بيانات الموظفين، واجمع الحضور والتعديلات، واحسب المستحقات ثم الاستقطاعات، وراجع واعتمد، ثم اصرف وارفع ملف حماية الأجور وسجّل القيد المحاسبي.
آخر يوم عمل قبل الراتب، والساعة تقترب من الخامسة. الحضور وصلك من المشرفين في ثلاثة ملفات، وساعات العمل الإضافي في رسالة واتساب، وقسط سلفة موظف جديد لم يُسجَّل بعد. المدير المالي ينتظر المسير ليعتمده، والبنك ينتظر الملف.
معظم أخطاء الرواتب لا تحدث في الجمع والطرح. تحدث قبل ذلك: رقم حضور منسوخ خطأ، أو بدل نسي أحد تحديثه، أو استقطاع تأمينات محسوب على راتب قديم. هذا الدليل يرتب العمل في سبع خطوات، ويعطيك مثالًا محسوبًا بالأرقام، ونموذج Excel يحسب المسير عنك.
مسير الرواتب (ويُسمّى أيضًا كشف الرواتب أو سجل الرواتب) جدول يُعدّ كل شهر، يضم صفًا لكل موظف وأعمدة لكل بند من بنود راتبه. يجيب المسير عن ثلاثة أسئلة لكل موظف: كم يستحق هذا الشهر، وكم يُخصم منه، وكم يصل إلى حسابه.
ويؤدي المسير ثلاث وظائف في المنشأة:
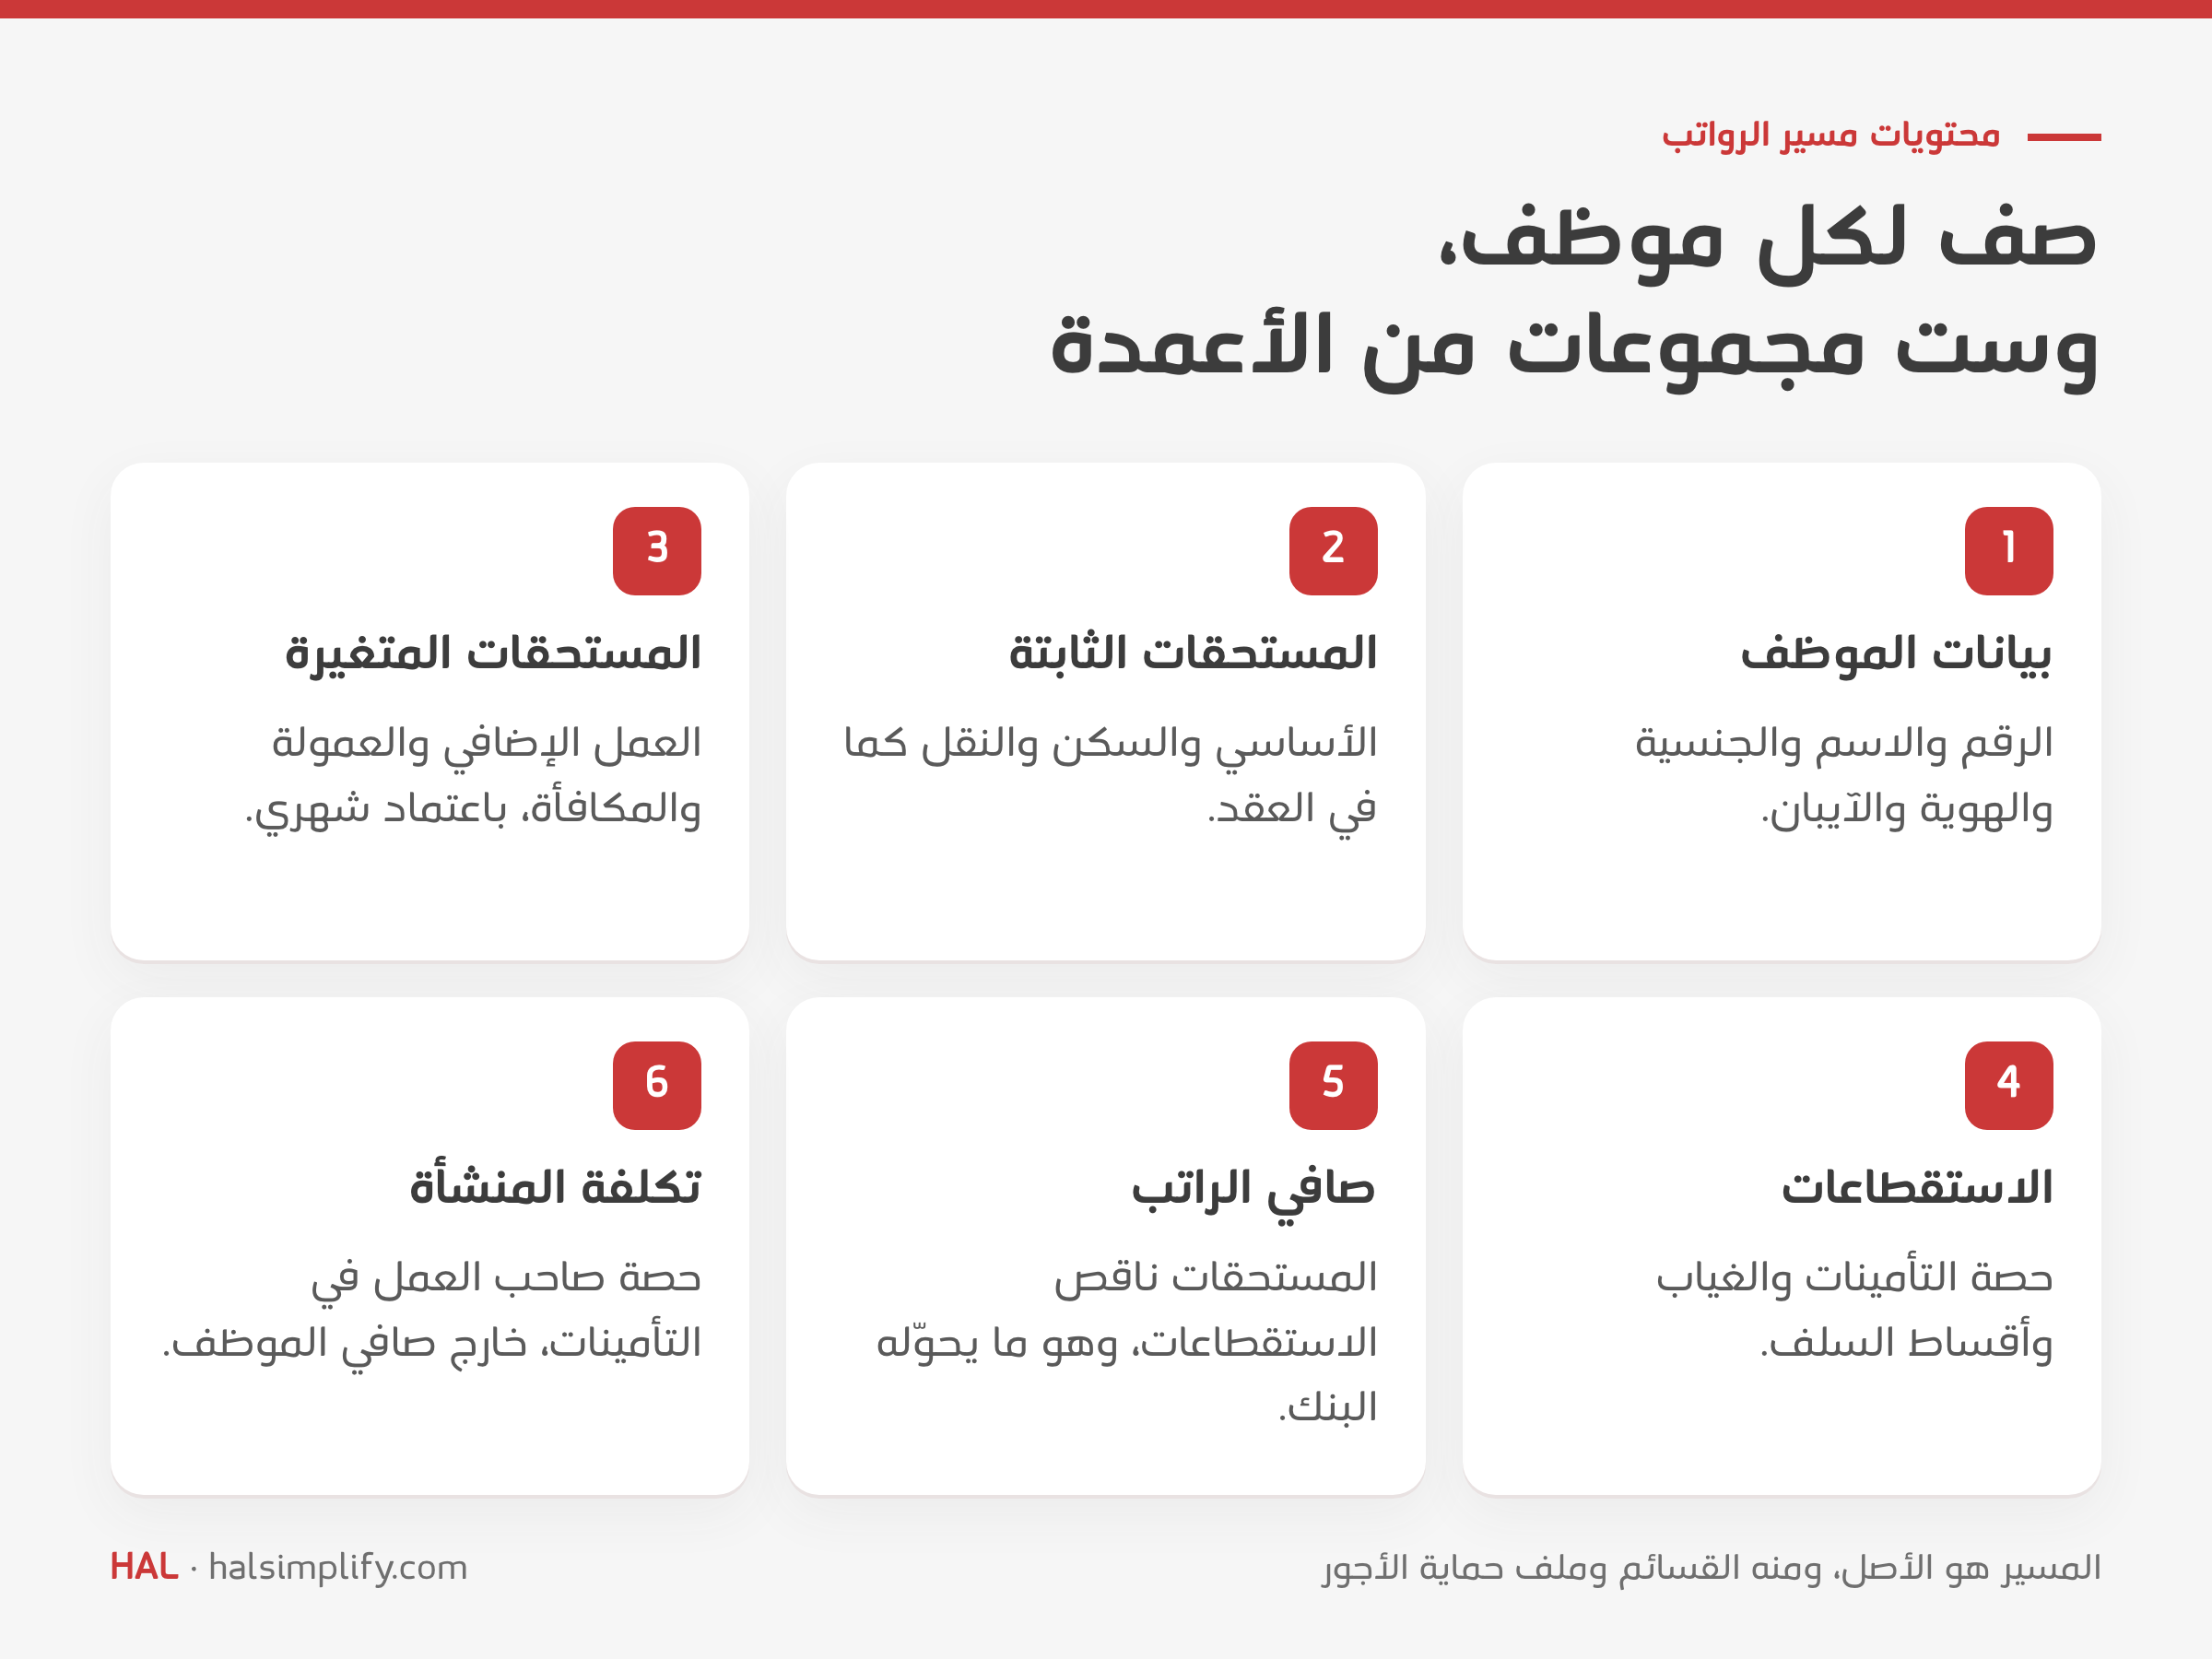
| المجموعة | الأعمدة | ملاحظة |
|---|---|---|
| بيانات الموظف | الرقم الوظيفي، الاسم، الجنسية، رقم الهوية أو الإقامة، القسم، الآيبان | الجنسية تحدد طريقة احتساب التأمينات |
| الفترة | الشهر، تاريخ البداية والنهاية، أيام العمل | للمنضمين والمغادرين خلال الشهر |
| المستحقات الثابتة | الراتب الأساسي، بدل السكن، بدل النقل، بدلات أخرى | كما في العقد |
| المستحقات المتغيرة | العمل الإضافي، العمولات، المكافآت | تحتاج اعتمادًا شهريًا |
| الاستقطاعات | حصة الموظف في التأمينات، الغياب، أقساط السلف، أي خصم آخر | بحدود نظام العمل |
| الصافي | إجمالي المستحقات − إجمالي الاستقطاعات | هو المبلغ المحوَّل للموظف |
| تكلفة المنشأة | حصة صاحب العمل في التأمينات | لا تظهر في صافي الموظف لكنها تكلفة على المنشأة |
| الاعتماد | أعدّه، راجعه، اعتمده، التاريخ | دليل المراجعة |
| مسير الرواتب | قسيمة الراتب | ملف حماية الأجور (مدد) | |
|---|---|---|---|
| ماذا يغطي؟ | كل الموظفين لشهر واحد | موظفًا واحدًا لشهر واحد | كل الموظفين لشهر واحد |
| لمن؟ | الإدارة المالية والموارد البشرية للمراجعة والاعتماد | الموظف | منصة مدد والبنك |
| التفاصيل | كل البنود والاستقطاعات وتكلفة المنشأة | بنود الموظف وصافي راتبه | بيانات الصرف المطلوبة بالصيغة التي تحددها المنصة |
| الترتيب | يُعدّ ويُعتمد أولًا | تُستخرج من المسير المعتمد | يُستخرج من المسير المعتمد |
القاعدة البسيطة: المسير هو الأصل، والقسيمة وملف الأجور نسختان منه لجهتين مختلفتين. إذا كان المسير صحيحًا فالاثنان صحيحان.
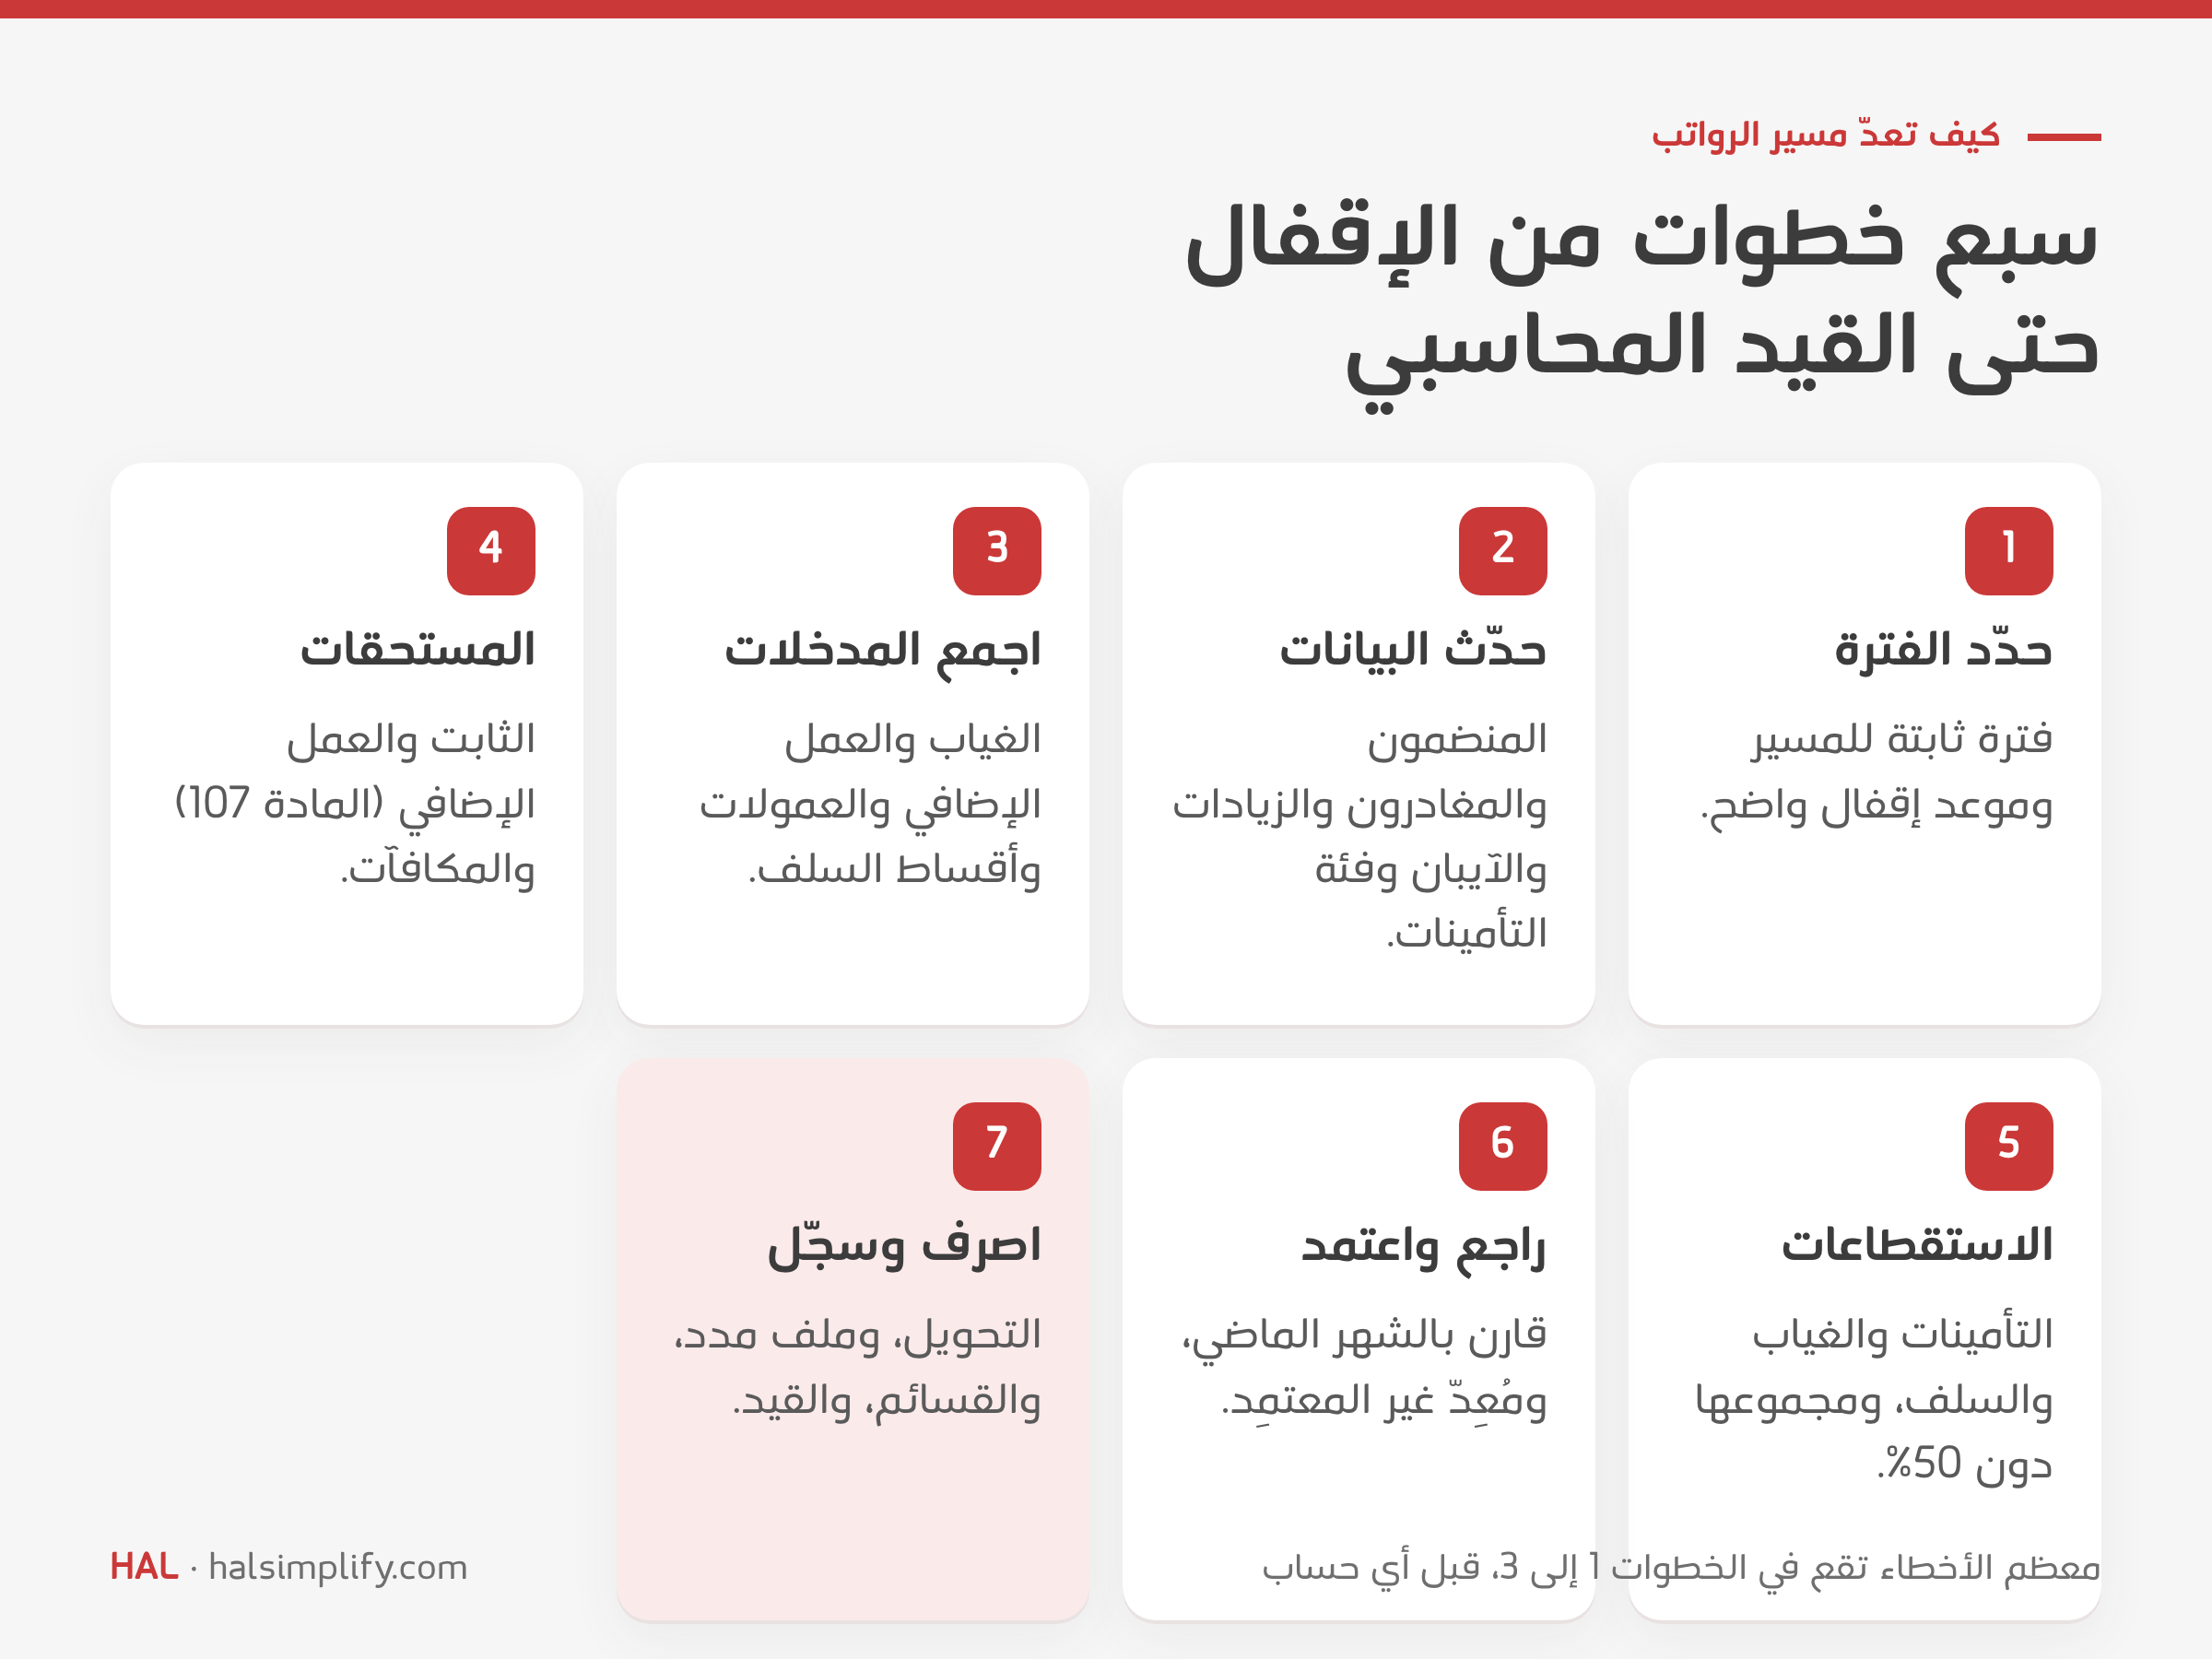
اتفق على فترة ثابتة: من أول الشهر إلى آخره، أو من يوم 16 إلى يوم 15 من الشهر التالي، وهو خيار تستخدمه منشآت كثيرة لتتسع المدة لجمع الحضور. وحدد موعد إقفال واضحًا: أي حضور أو تعديل يصل بعده يدخل مسير الشهر التالي. موعد الإقفال يمنع معظم أخطاء آخر لحظة.
قبل أي حساب، راجع التغييرات منذ المسير الماضي:
من الحضور والانصراف: أيام الغياب بلا إذن، والتأخير إن كانت سياستك تخصمه. ومن الإجازات: الإجازات غير المدفوعة. ومن المديرين: ساعات العمل الإضافي المعتمدة، والعمولات، والمكافآت. ومن المالية: أقساط السلف والقروض. اطلب كل مدخل مكتوبًا ومعتمدًا، ولا تقبل رقمًا شفهيًا.
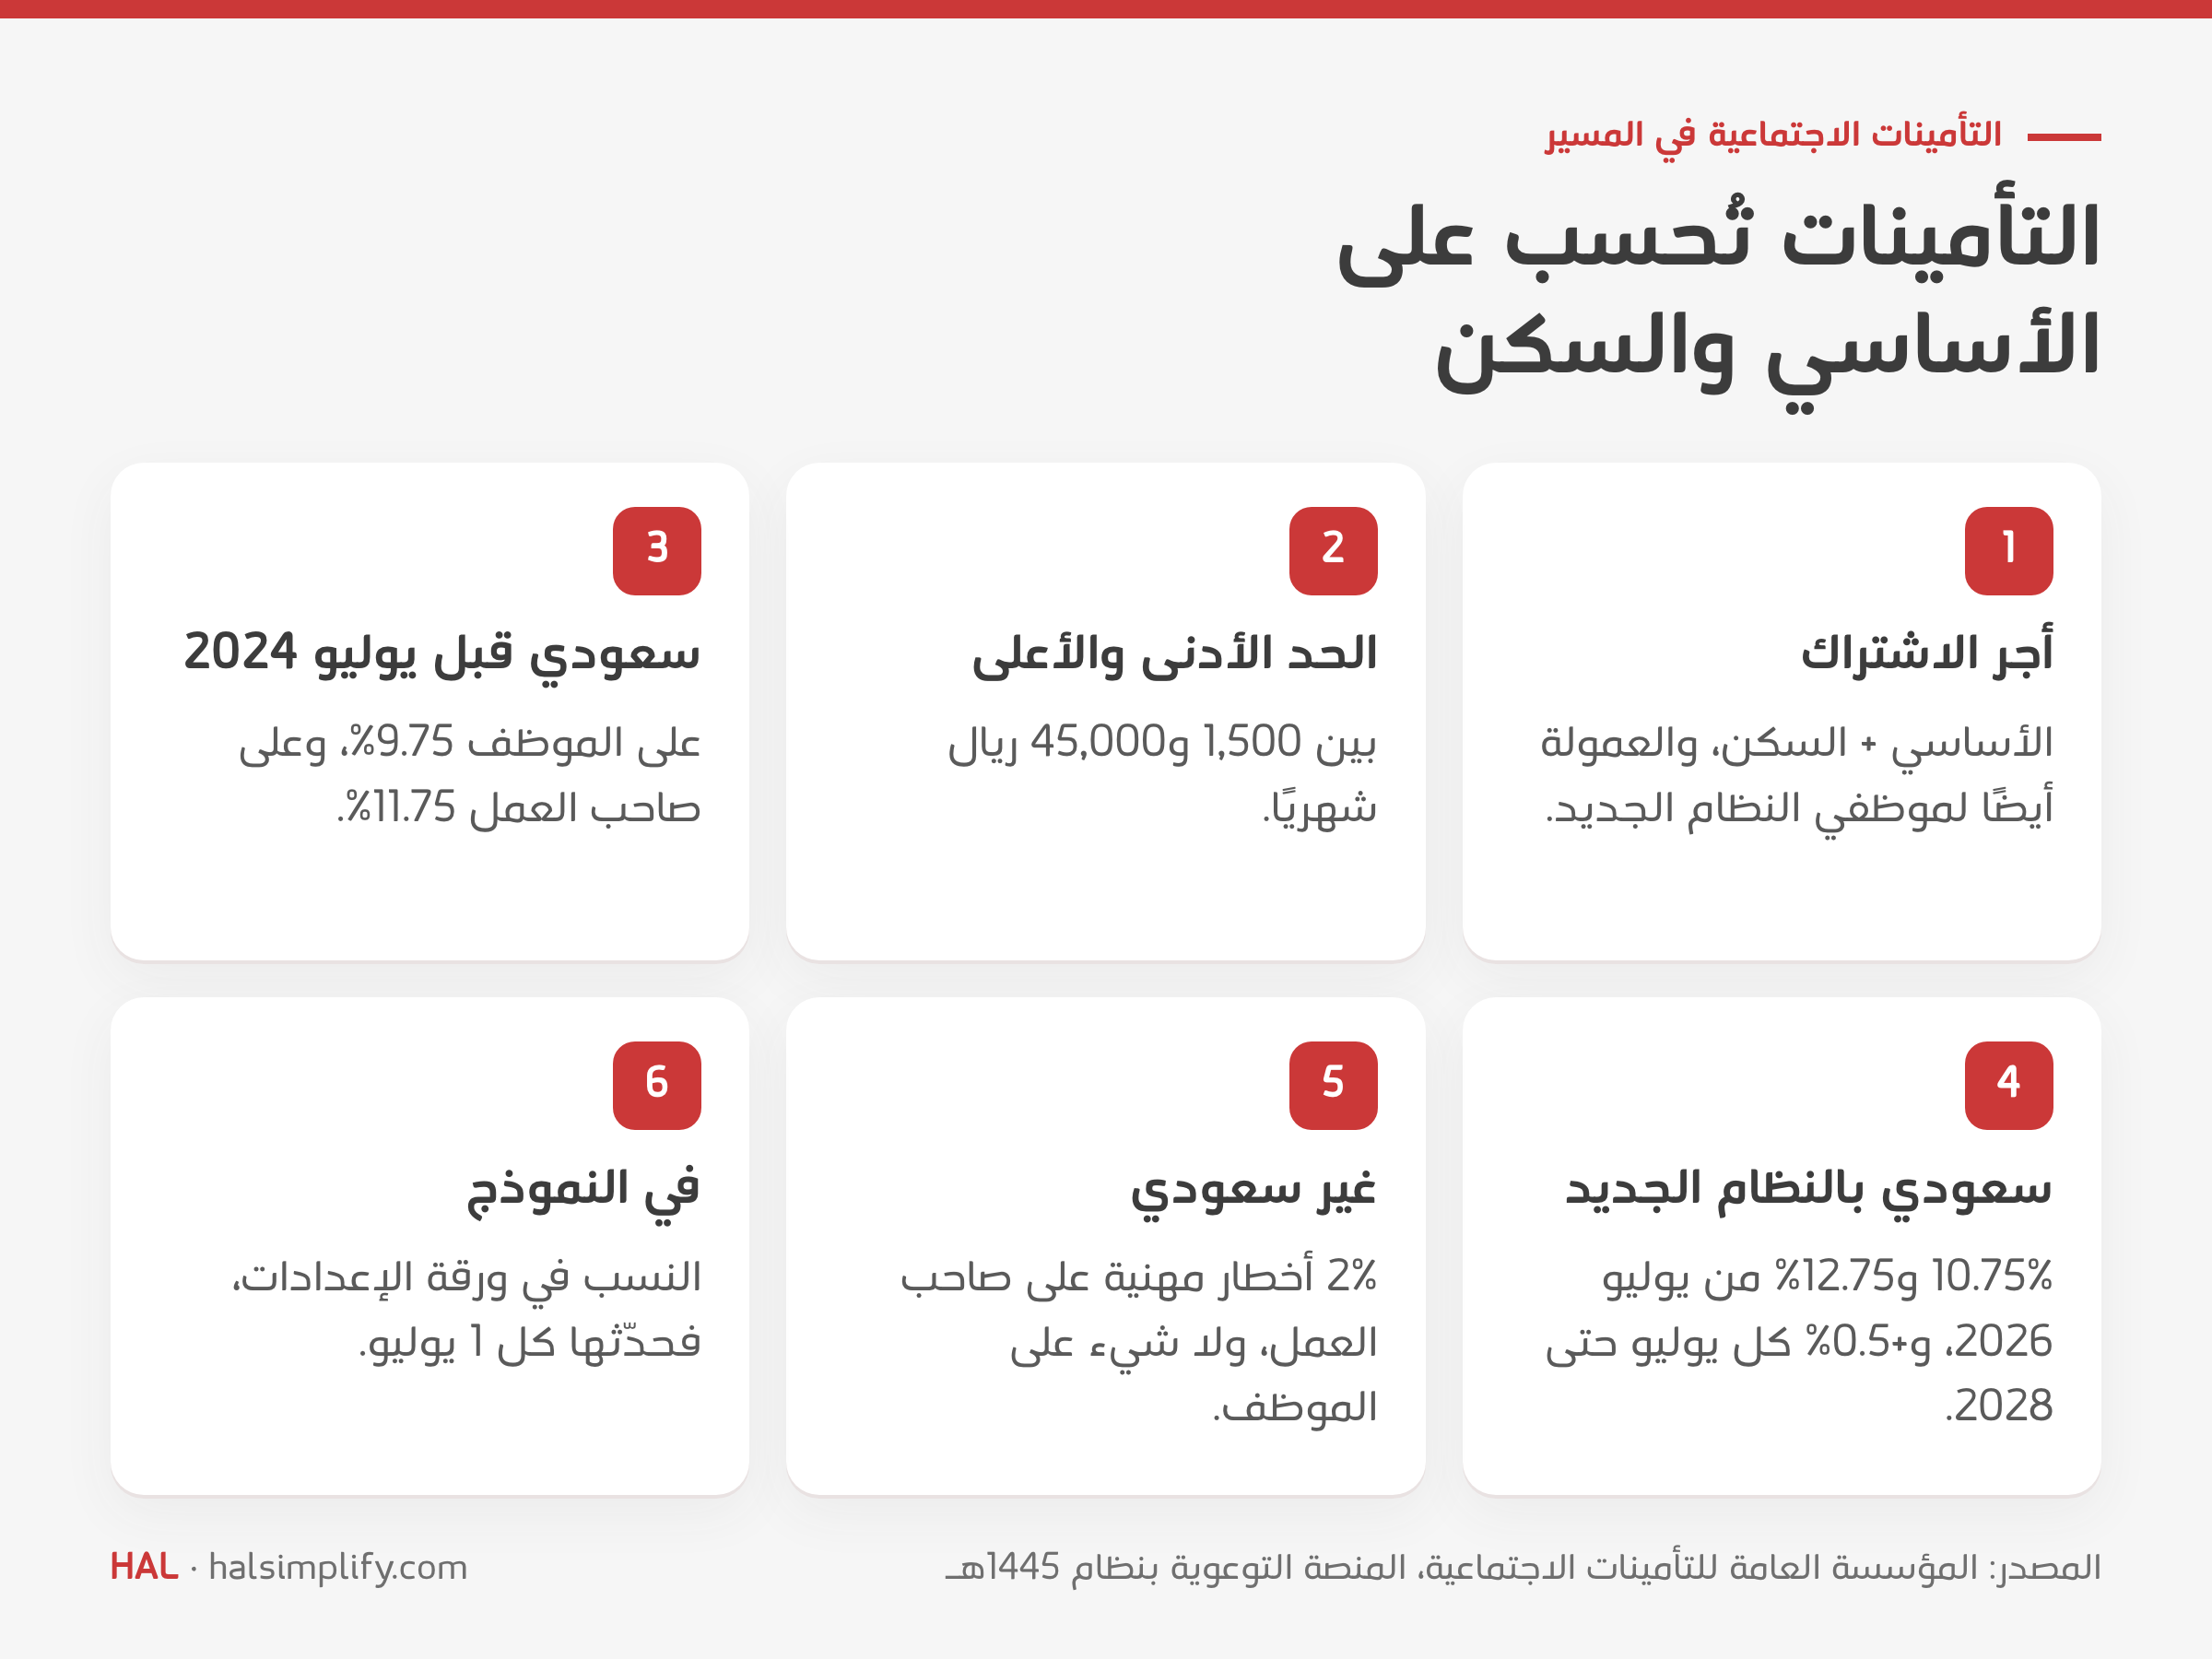
| فئة الموظف | حصة الموظف | حصة صاحب العمل | ملاحظات |
|---|---|---|---|
| سعودي مسجل قبل 3 يوليو 2024 | 9.75% | 11.75% | 9% معاشات + 0.75% ساند، ويدفع صاحب العمل 2% أخطار مهنية |
| سعودي خاضع لنظام التأمينات الجديد (مسجل من 3 يوليو 2024) | 10.75% | 12.75% | من 1 يوليو 2026. ترتفع نسبة المعاشات 0.5% في 1 يوليو من كل عام حتى 11% لكل طرف في 2028. وتدخل العمولة والنسبة من المبيعات في أجر الاشتراك |
| غير سعودي | 0% | 2% | أخطار مهنية فقط |
أي خصم آخر غير هذه البنود يحتاج موافقة الموظف الكتابية.
افصل بين من يعدّ المسير ومن يعتمده. وقبل الاعتماد، قارن المسير بالشهر الماضي: عدد الموظفين، وإجمالي الرواتب، وأكبر عشرة فروق. كل فرق يجب أن يكون له سبب معروف (موظف جديد، زيادة، عمل إضافي). ثم يعتمده مدير الموارد البشرية للبيانات، والمدير المالي للمبالغ.
بعد الاعتماد: حوّل الرواتب عبر البنك، وارفع ملف حماية الأجور على منصة مدد، وأرسل قسائم الرواتب للموظفين، وسجّل القيد المحاسبي، واحفظ المسير المعتمد مع مستنداته. تتابع منصة مدد تأخر الرواتب والأجور غير المعتادة، فاصرف في موعدك والتزم بالمبالغ المسجلة في العقود.
مثال توضيحي لشركة تجارية في الرياض. الأرقام افتراضية.
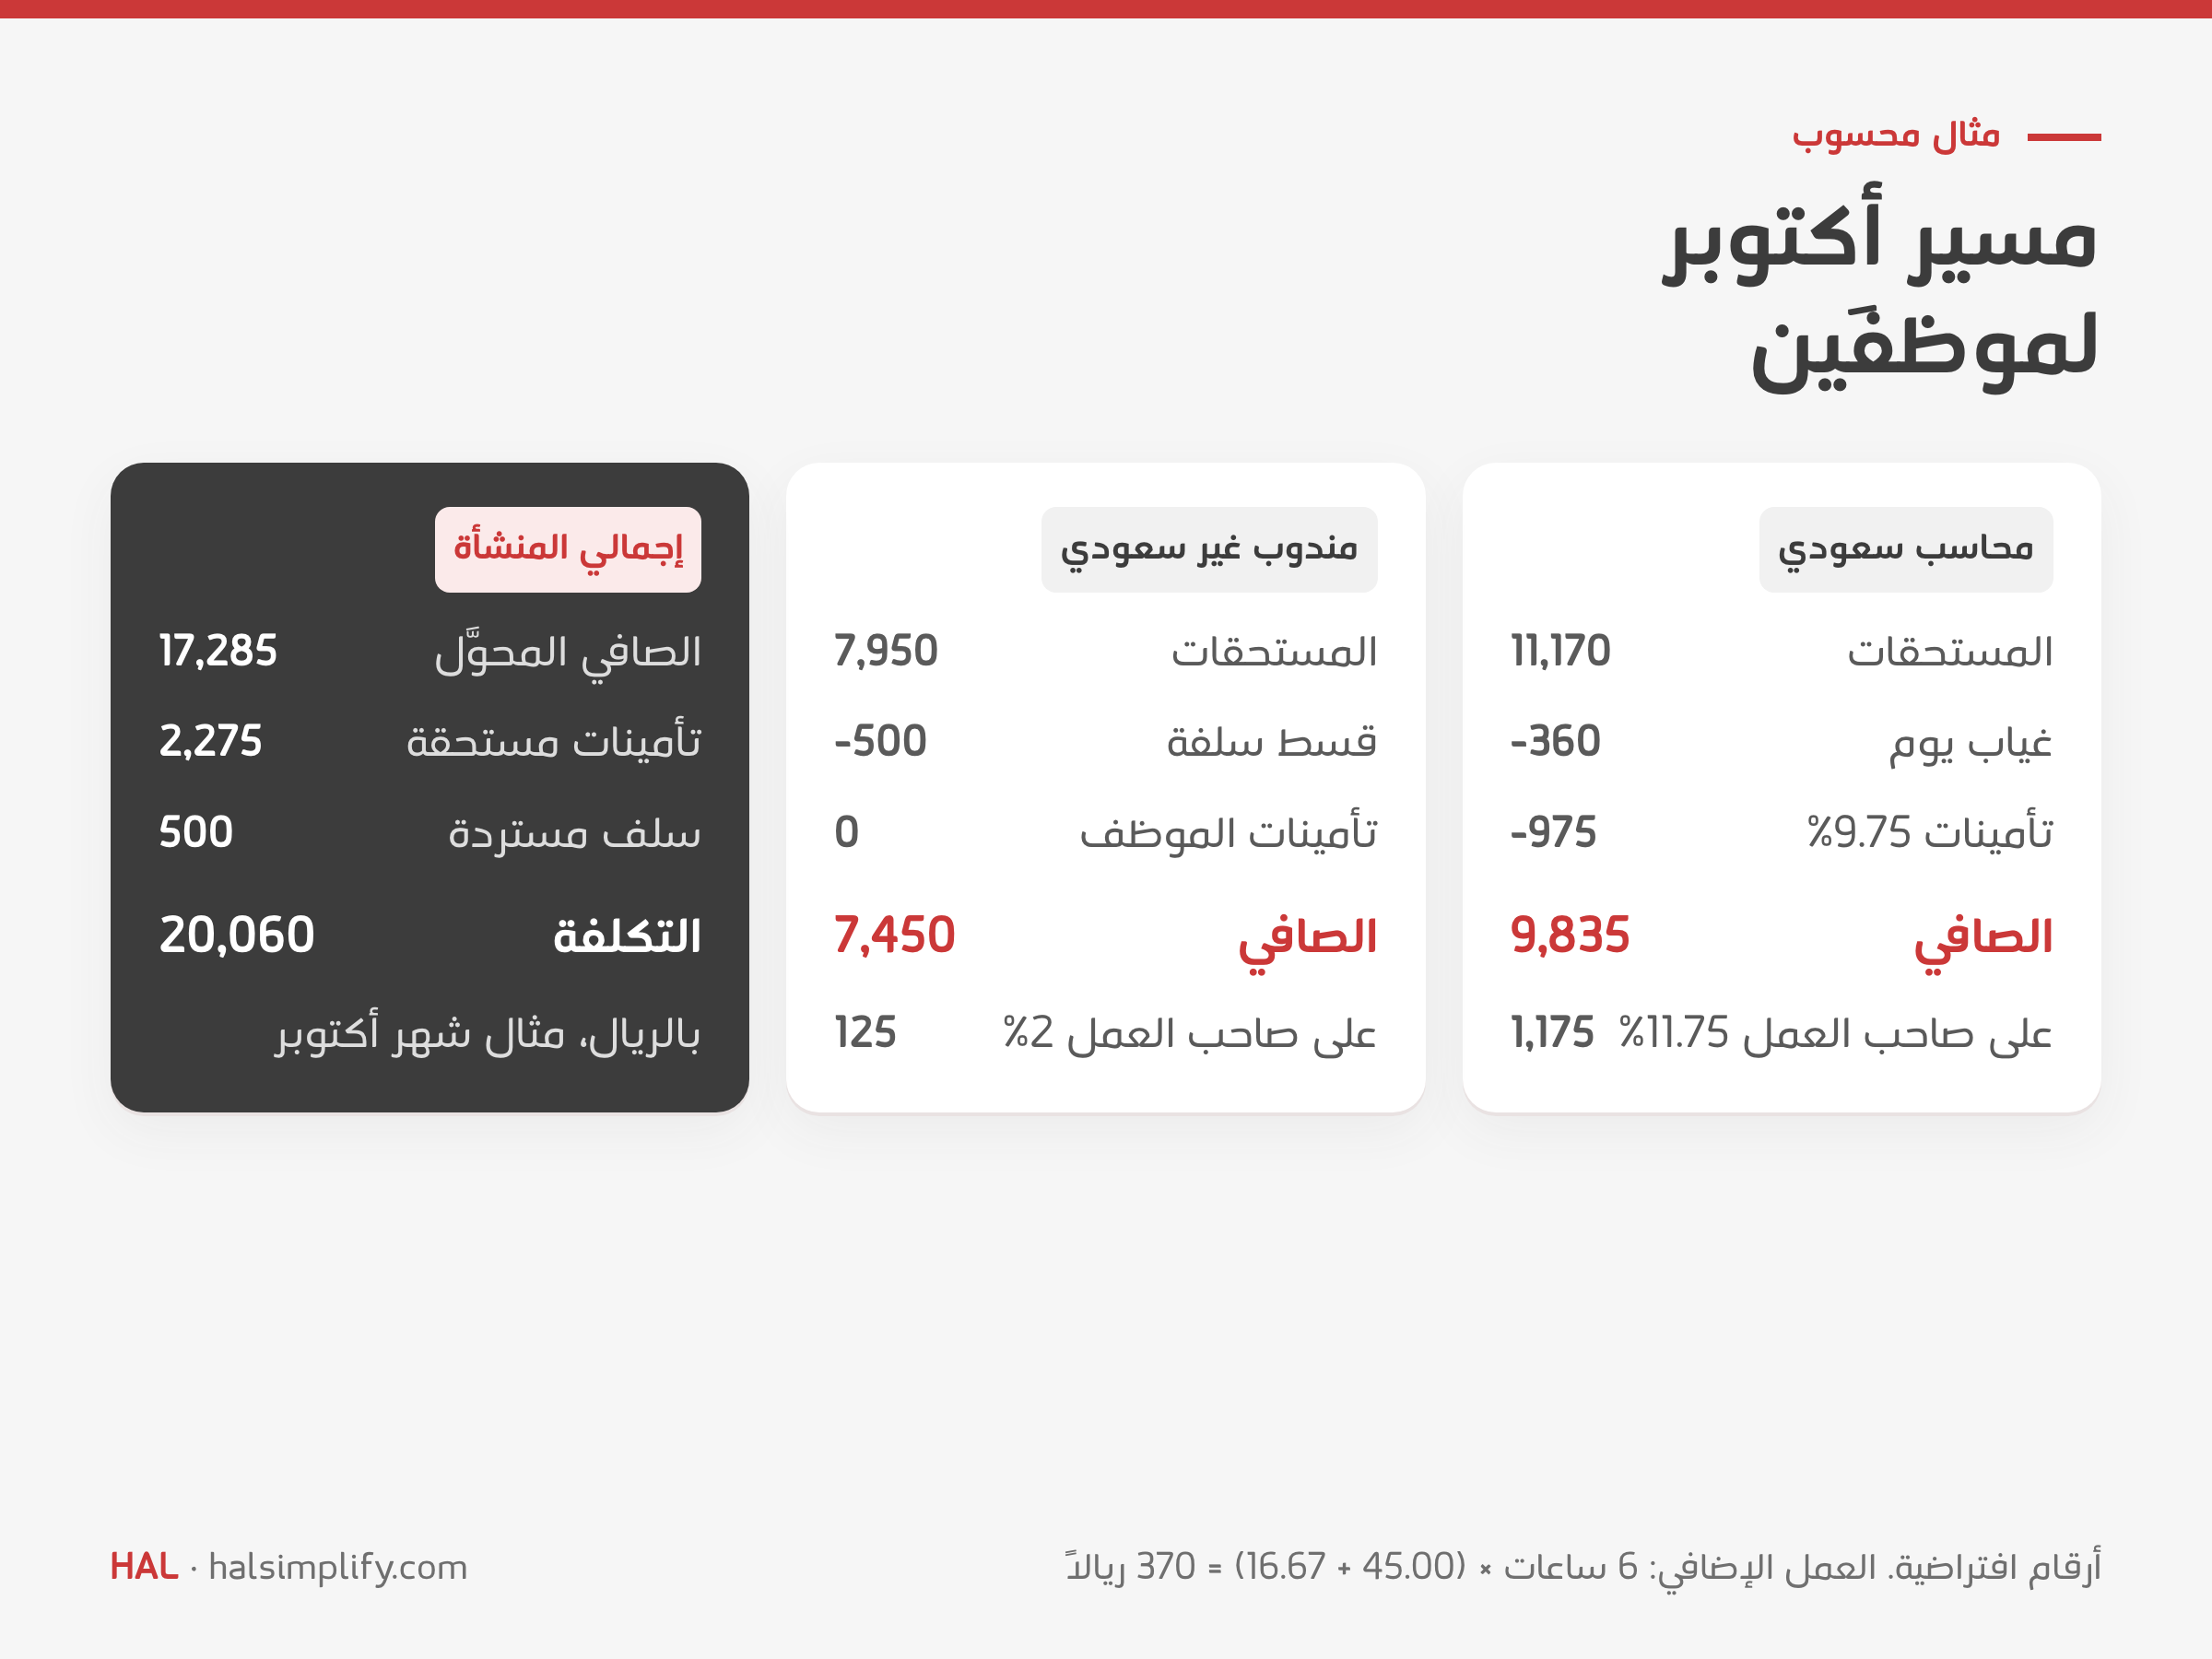
الموظف الأول: محاسب سعودي (مسجل في التأمينات قبل يوليو 2024) أساسي 8,000، سكن 2,000، نقل 800. عمل 6 ساعات إضافية معتمدة، وغاب يومًا واحدًا بلا إذن.
الموظف الثاني: مندوب مبيعات غير سعودي أساسي 5,000، سكن 1,250، نقل 500. عمولة 1,200، وقسط سلفة 500.
| البند | المحاسب (سعودي) | المندوب (غير سعودي) | الحساب |
|---|---|---|---|
| الراتب الأساسي | 8,000 | 5,000 | من العقد |
| بدل السكن | 2,000 | 1,250 | من العقد |
| بدل النقل | 800 | 500 | من العقد |
| العمل الإضافي | 370 | — | 6 × (45.00 + 16.67) |
| العمولة | — | 1,200 | معتمدة |
| إجمالي المستحقات | 11,170 | 7,950 | |
| خصم الغياب | 360 | — | 10,800 ÷ 30 × 1 |
| تأمينات (حصة الموظف) | 975 | — | 9.75% × 10,000 |
| قسط السلفة | — | 500 | أقل من 10% من الأجر |
| إجمالي الاستقطاعات | 1,335 | 500 | |
| صافي الراتب | 9,835 | 7,450 | |
| تأمينات (حصة صاحب العمل) | 1,175 | 125 | 11.75% × 10,000 / 2% × 6,250 |
كيف حُسب العمل الإضافي: أجر الساعة = 10,800 ÷ 30 ÷ 8 = 45.00 ريالًا. أجر الساعة الأساسي = 8,000 ÷ 240 = 33.33، ونصفه 16.67. أجر الساعة الإضافية = 61.67 × 6 ساعات = 370 ريالًا.
وتأمينات المندوب تُحسب على الأساسي والسكن (6,250) بنسبة 2% يدفعها صاحب العمل وحده.
المجاميع: إجمالي المستحقات 19,120، والصافي المحوَّل 17,285، وحصة صاحب العمل في التأمينات 1,300. فتكلفة المسير على الشركة 20,060 ريالًا.
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الرواتب والأجور (19,120 − 360 غياب) | 18,760 | |
| مصروف التأمينات الاجتماعية (حصة المنشأة) | 1,300 | |
| التأمينات الاجتماعية المستحقة (975 + 1,300) | 2,275 | |
| سلف الموظفين | 500 | |
| رواتب مستحقة الدفع | 17,285 | |
| المجموع | 20,060 | 20,060 |
وعند التحويل البنكي: مدين رواتب مستحقة الدفع 17,285، دائن البنك 17,285. وإن كانت القيود جديدة عليك، فراجع شرح المدين والدائن بالأمثلة.
يكفي Excel عندما يكون عدد الموظفين قليلًا والمدخلات بسيطة، بشرط أن تكون المعادلات محمية وأن يراجع المسير شخص غير من أعدّه. وتبدأ الحاجة إلى نظام عندما يكثر النسخ اليدوي: حضور من جهاز البصمة، وسلف بأقساط، وفئات تأمينات مختلفة، ومسيرات تسوية وإجازات، واعتمادات على أكثر من مستوى. عندها يصبح نسخ الأرقام بين الملفات أكبر مصدر للأخطاء.
إذا وصلت إلى هذه المرحلة، فاطّلع على برنامج رواتب HAL الذي يبني المسير من الحضور والسلف المسجلة، ويرسله للاعتماد، ثم يرحّل القيد إلى الحسابات.
وتُخصم أقساط السلف تلقائيًا من المسير. التفاصيل مع الصور في دليل خطوات تشغيل الرواتب في قاعدة معرفة HAL. ولحساب مستحقات الموظف المغادر، استخدم حاسبة نهاية الخدمة.
يحسب النموذج المستحقات والعمل الإضافي والغياب والتأمينات حسب فئة الموظف، ويطبق حدود السلف والخصم، ويُخرج الصافي وتكلفة المنشأة والقيد المحاسبي. نسب التأمينات وأيام الشهر وساعات العمل كلها في ورقة الإعدادات لتعدّلها حسب منشأتك. الصفوف المثال مُعلَّمة؛ احذفها وأدخل موظفيك.
كشف شهري يوضح لكل موظف مستحقاته واستقطاعاته وصافي راتبه، ويُراجع ويُعتمد قبل صرف الرواتب ورفع ملف حماية الأجور.
لا. المسير هو الكشف الداخلي الكامل الذي تعتمده المنشأة، وملف حماية الأجور يُستخرج منه بالصيغة المطلوبة لرفعه على منصة مدد.
على الراتب الأساسي وبدل السكن، بين 1,500 و45,000 ريال شهريًا. للسعودي المسجل قبل 3 يوليو 2024: 9.75% على الموظف و11.75% على صاحب العمل. وللسعودي الخاضع للنظام الجديد (مسجل من 3 يوليو 2024): 10.75% و12.75% من 1 يوليو 2026، وترتفع 0.5% سنويًا حتى 2028، مع احتساب العمولة في أجر الاشتراك. ولغير السعودي: 2% على صاحب العمل فقط.
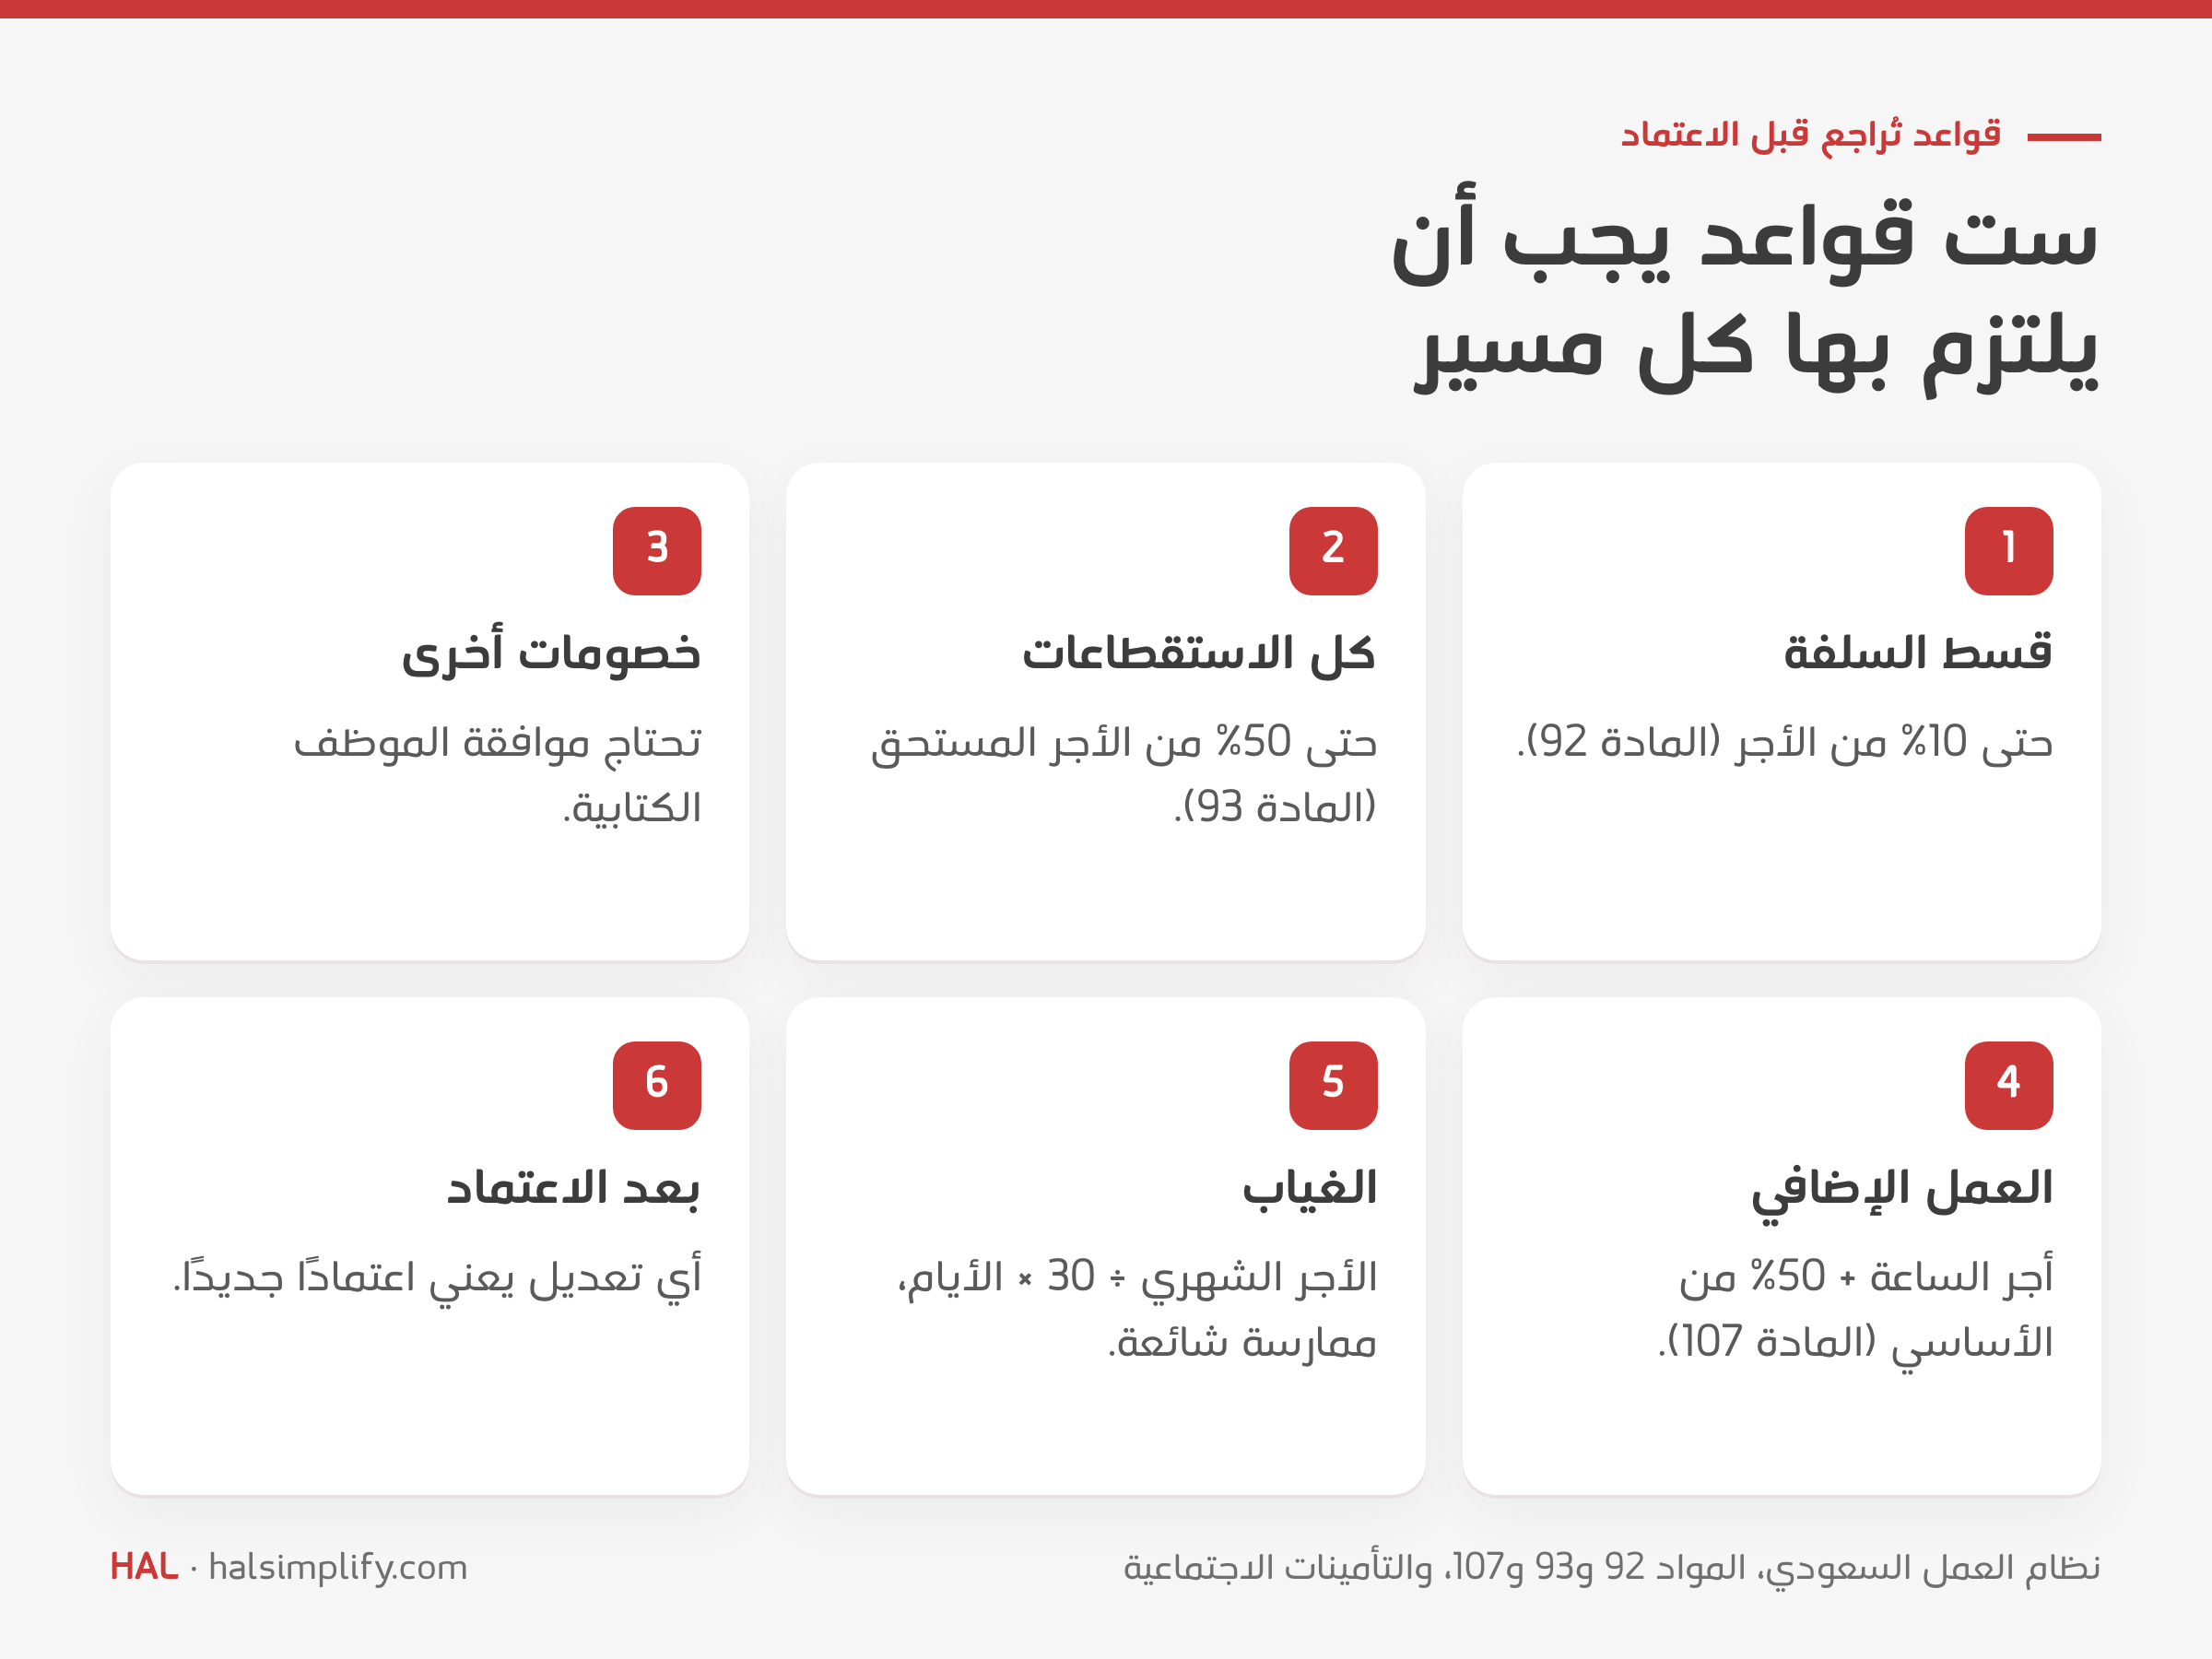
وفق المادة 107: أجر الساعة مضافًا إليه 50% من أجر الساعة الأساسي، عن كل ساعة إضافية.
لا يتجاوز مجموع الاستقطاعات 50% من الأجر المستحق إلا بحكم قضائي، ولا يزيد قسط استرداد قرض صاحب العمل على 10% من الأجر.
أجر اليوم مضروبًا في أيام الغياب بلا إذن. ومعظم المنشآت تحسب أجر اليوم بقسمة الأجر الشهري على 30.
نعم، للمنشآت الصغيرة ذات المدخلات البسيطة، مع معادلات محمية ومراجعة من شخص ثانٍ. ونموذج Excel المجاني أعلاه يحسب المسير ويطبق حدود نظام العمل.