السنة المالية في المملكة العربية السعودية ليست مجرد إطار زمني؛ بل تؤثر بشكل مباشر على كيفية تخطيط الشركات وإعداد تقاريرها والحفاظ على امتثالها. ومع ارتباط الميزانيات الحكومية والدورات الضريبية وإقرارات ZATCA بالتقويم المالي لوزارة المالية، تكتسب الشركات التي توائم سنواتها المالية مع هذا الإطار ميزة استراتيجية.
وبعيدًا عن الامتثال، يتيح توحيد السنة المالية إعداد توقعات مالية متسقة، وتسهيل عمليات التدقيق، وتعزيز الحوكمة المالية، لا سيما عند دعم ذلك بأنظمة ERP مصممة لتلبية المتطلبات التنظيمية السعودية بدقة.
في هذا الدليل، نستعرض كيفية إدارة ذلك بفعالية والحفاظ على الامتثال الكامل.
السنة المالية، والتي تُعرف أيضًا بالسنة المحاسبية، هي فترة محاسبية متواصلة مدتها 12 شهرًا تستخدمها الشركات والحكومات لتسجيل الأداء المالي وإعداد التقارير المالية وتحليله.
وعلى عكس السنة التقويمية التي تمتد دائمًا من يناير إلى ديسمبر، يمكن أن تبدأ السنة المالية في أي تاريخ، وذلك وفقًا للمتطلبات التنظيمية أو التشغيلية أو الخاصة بكل قطاع.
في المملكة العربية السعودية، تتوافق السنة المالية عادةً مع السنة التقويمية، من 1 يناير إلى 31 ديسمبر، وفقًا للإطار الذي تحدده وزارة المالية (MoF). وتشكل هذه الفترة الأساس لأنظمة إعداد الميزانية الوطنية والإقرارات الضريبية وتقارير المالية العامة في المملكة.
ومع تأسيس الشركات لهذا الإطار، يصبح تأثير السنة المالية أكثر وضوحًا، لا سيما على الامتثال والتخطيط والنمو على المدى الطويل.
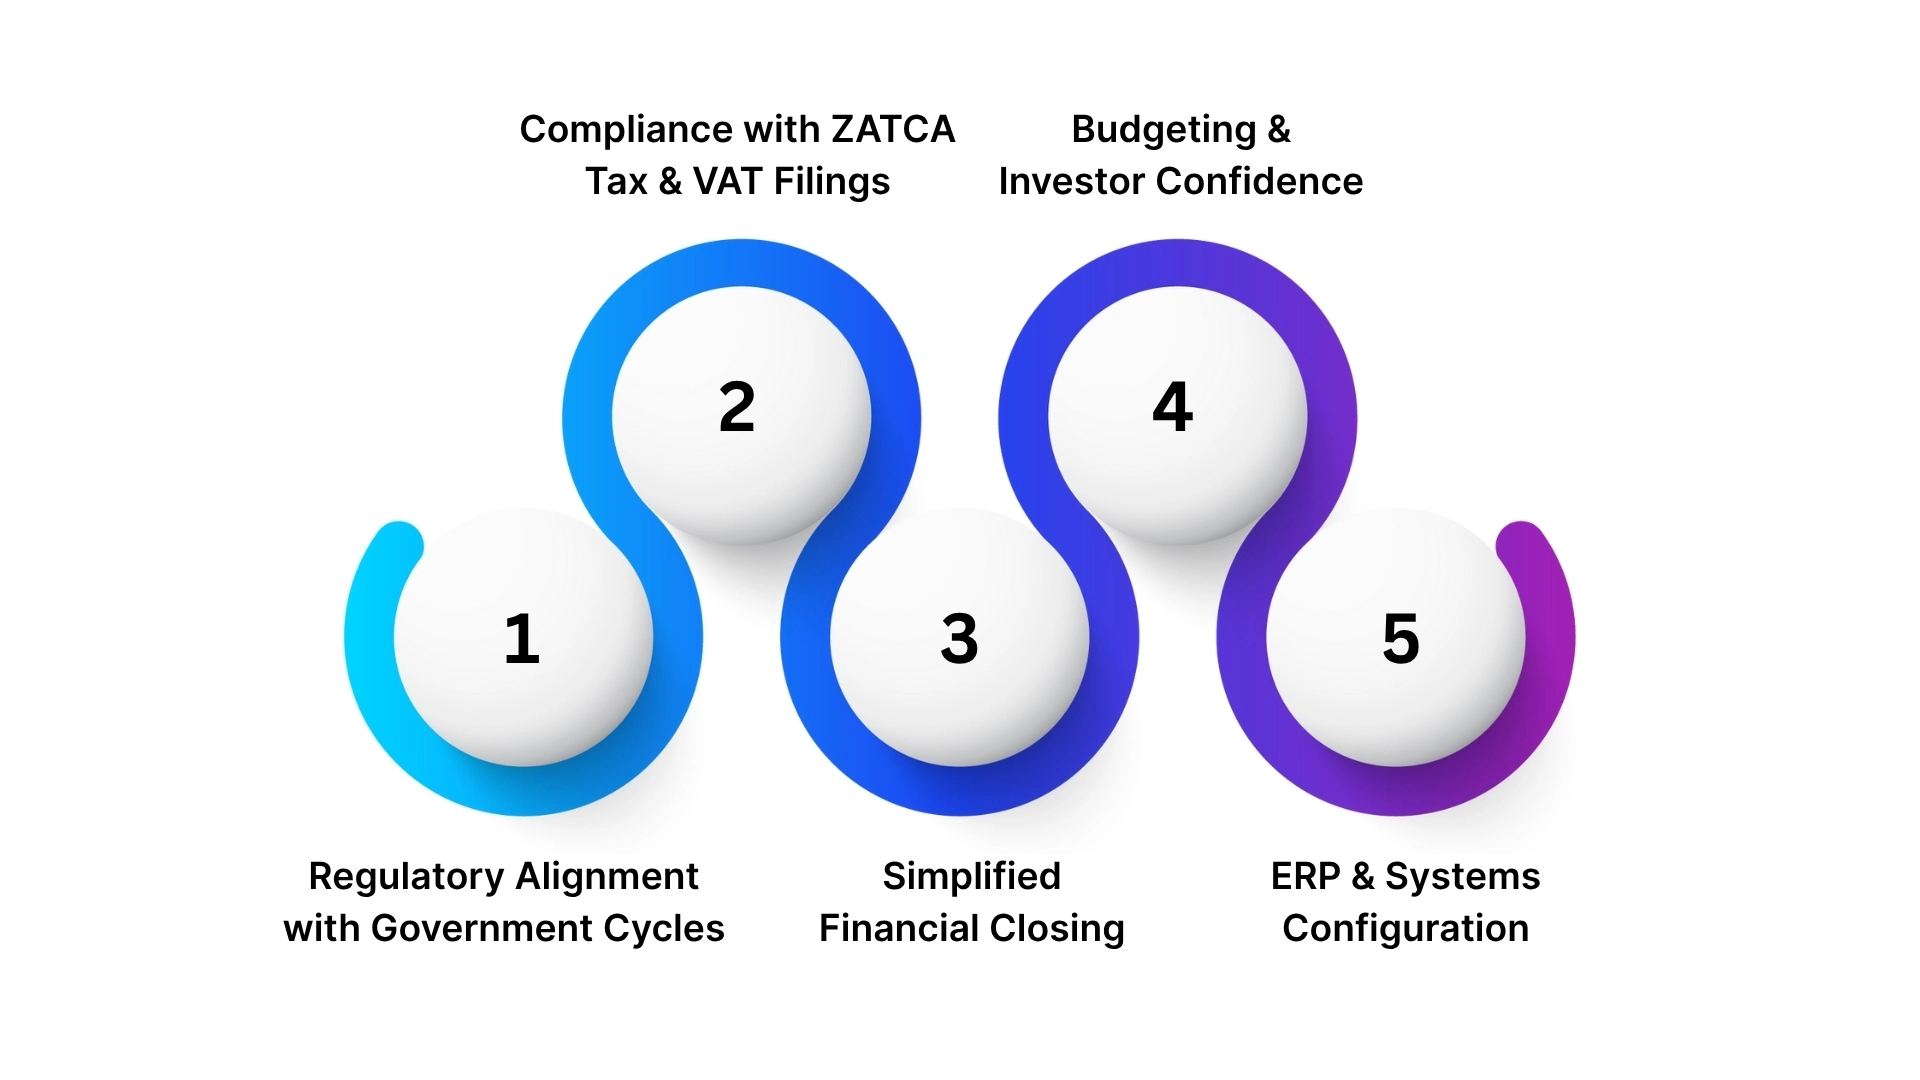
يرتبط التقويم المالي في المملكة العربية السعودية ارتباطًا مباشرًا بدورات إعداد الميزانية الوطنية والضرائب وإعداد التقارير، مما يجعل مواءمة السنة المالية أداة استراتيجية وليست مجرد خيار إجرائي.
تتبع المالية العامة في المملكة العربية السعودية، بما في ذلك سياسات الإنفاق والضرائب، السنة المالية التي تحددها وزارة المالية (MoF).
تحدد لوائح ZATCA السنة الضريبية لشركتك، وهي الفترة المستخدمة لأغراض ضريبة الشركات وضريبة القيمة المضافة، كما تحدد جداول التقديم ومعايير إعداد التقارير اللازمة لضمان الامتثال.
يتيح استخدام التقويم المالي نفسه كل عام لفرق التدقيق مقارنة النتائج المالية مباشرة من فترة إلى أخرى، مما يجنبها التعديلات المعقدة المطلوبة عند اختلاف التقويمات.
يدعم الاتساق في السنة المالية التخطيط طويل الأجل وتحليل الاستثمارات.
يجب أن يعكس إعداد نظام ERP التقويم المالي لضمان دقة عمليات نهاية الفترة.
لضمان توافق تخطيطك المالي بالكامل مع الجداول الزمنية التنظيمية والالتزامات الضريبية، استكشف فهم الضرائب في السعودية: رؤى رئيسية.
تؤثر هذه المواءمة أيضًا على كيفية سير العمليات اليومية، بدءًا من إعداد الميزانية وكشوف الرواتب وصولًا إلى عمليات التدقيق وإعدادات الأنظمة.
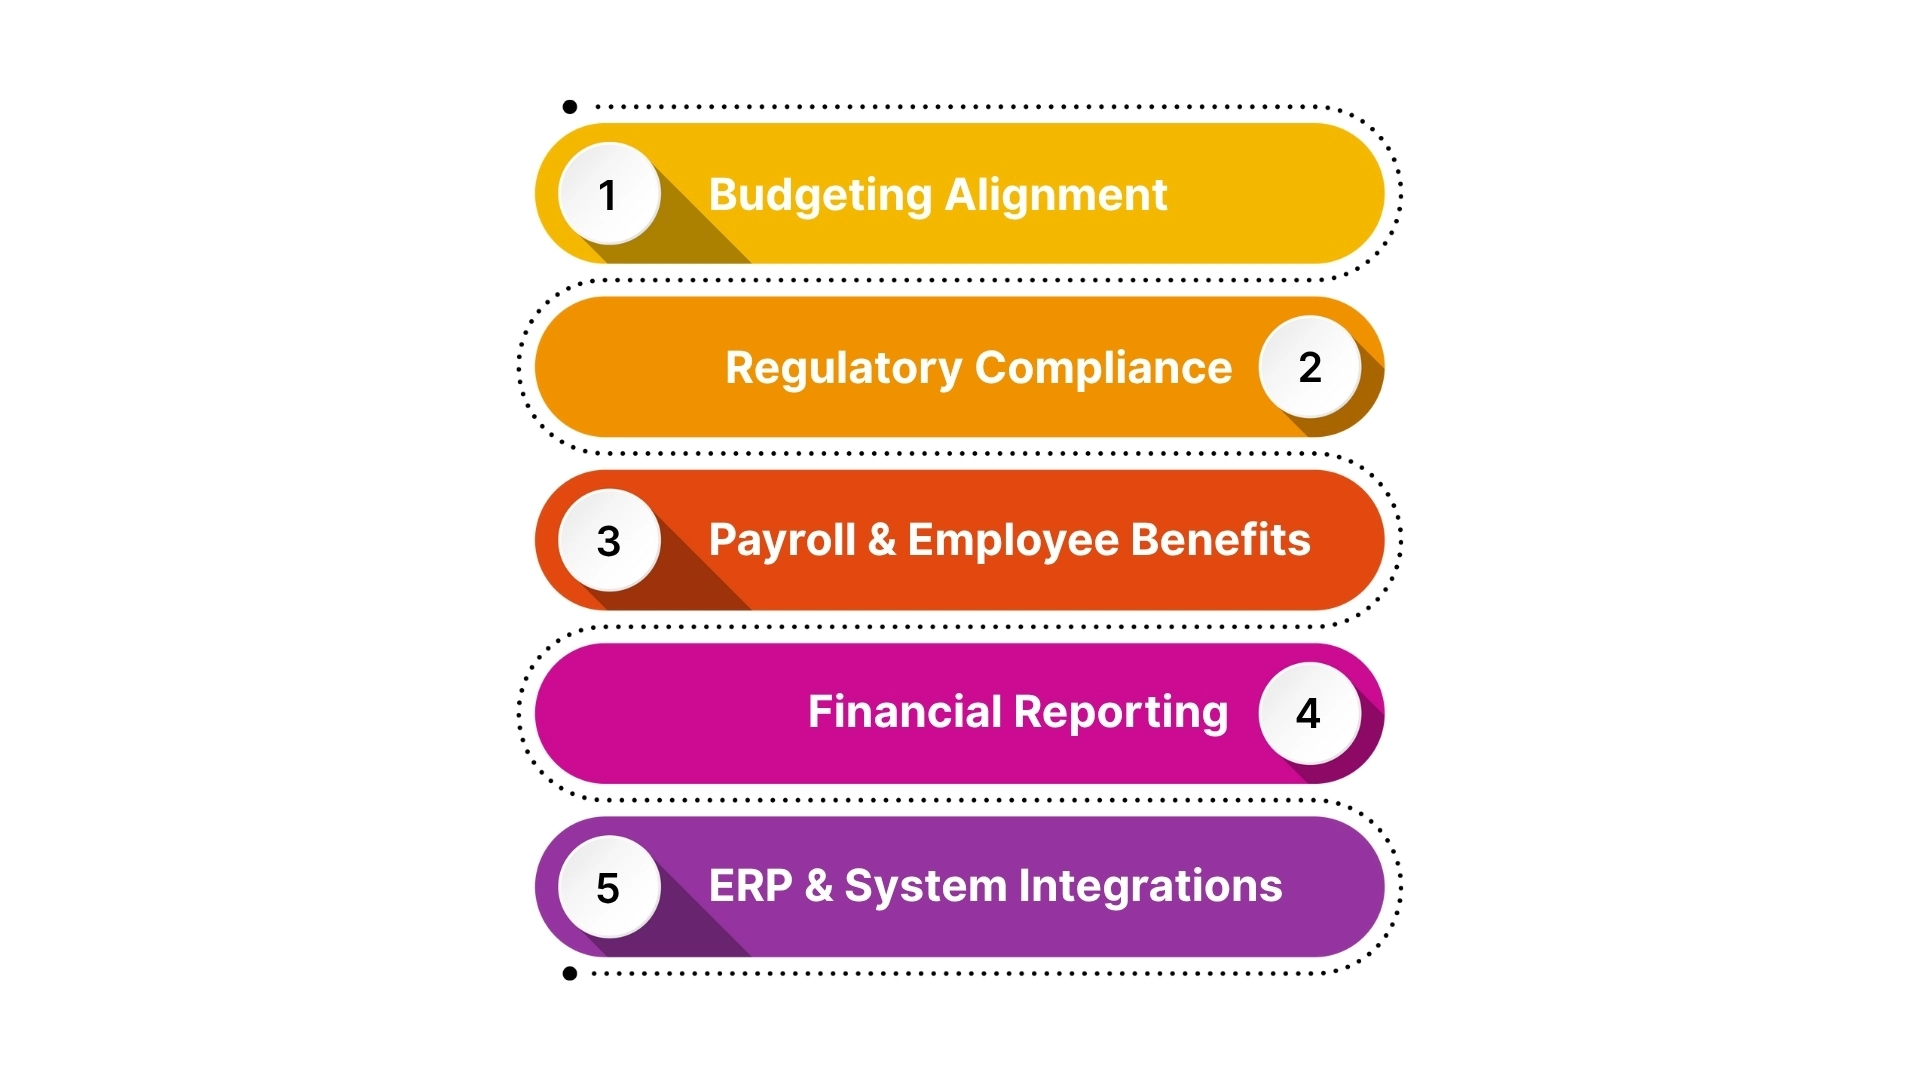
تتجاوز السنة المالية مجرد تحديد حدود فترة إعداد التقارير؛ فهي تؤثر في كيفية تخطيط الشركات السعودية لاستراتيجياتها، وقياس نتائجها، والحفاظ على مرونتها في ظل تغير الدورات المالية.
يسمح اختيار سنة مالية تتوافق مع السنة التقويمية (يناير–ديسمبر) بمزامنة الميزانيات والتوقعات الداخلية مع دورة الميزانية الوطنية في المملكة العربية السعودية.
تتوقع الجهات التنظيمية والمراجعون وZATCA وجود فترات محاسبية متسقة لضمان وضوح إمكانية تتبع البيانات المالية.
تعتمد أنظمة الموارد البشرية وكشوف الرواتب على حدود السنة المالية لحساب المستحقات والمكافآت والمزايا.
تستفيد الشركات التي تضم عدة شركات تابعة أو مشاريع مشتركة من توحيد الفترات المالية.
يعتمد نظام ERP والتطبيقات المتصلة به، مثل بوابات الدفع وأدوات الفوترة الإلكترونية ولوحات المعلومات المالية، على إعدادات مالية دقيقة.
لتطبيق هذه الممارسات بفعالية، يجب على الشركات التمييز بين السنة المالية والجداول الزمنية المرتبطة بها، مثل السنوات الضريبية والفترات المحاسبية.
حقق امتثالًا سلسًا للمرحلة الثانية من متطلبات ZATCA مع HAL VAT Care، الشريك الموثوق وراء نجاح Motamayiz ERP في تطبيق الفوترة الإلكترونية بسلاسة. ابدأ التشغيل خلال أسابيع، وحافظ على الامتثال الكامل، وبسّط كل دورة فوترة بثقة.
احجز عرضًا تجريبيًا.
تعتمد التقارير المالية في المملكة العربية السعودية على ثلاثة أطر زمنية متميزة ومترابطة، يحكم كل منها كيفية انتقال البيانات بين الإدارة والمراجعين والجهات التنظيمية. ويُعد فهم الاختلافات بين السنة المالية والسنة الضريبية والفترة المحاسبية أمرًا أساسيًا للحفاظ على الدقة وتجنب تحديات الامتثال.
| المصطلح | يُستخدم من قِبل | التعريف (في السياق السعودي) | لماذا يهم للشركات |
|---|---|---|---|
| السنة المالية | الإدارة، مدققو الحسابات القانونيون، وزارة التجارة | الدورة المالية الرسمية المكونة من 12 شهراً التي تستخدمها الشركة لإعداد ونشر القوائم المدققة (مثل يناير–ديسمبر أو أبريل–مارس). | تحدد موعد إقفال الدفاتر، وإنهاء الميزانيات، والتوافق مع السياسات المالية الوطنية الصادرة عن وزارة المالية. |
| السنة الضريبية | ZATCA والمستشارون الضريبيون | فترة الـ12 شهراً المستخدمة لتقديم إقرارات ضريبة الدخل على الشركات وضريبة القيمة المضافة، والتي يجب أن تتوافق مع لوائح ZATCA. | عدم التوافق بين السنة المالية والسنة الضريبية قد يؤدي إلى ازدواج في التقديم، وتضارب في التوقيت، وغرامات عدم الامتثال. |
| الفترة المحاسبية | فرق المالية والرقابة الداخلية | تقسيمات فرعية ضمن السنة المالية، شهرية أو ربع سنوية أو نوافذ تقارير مخصصة. | تدعم التقارير الإدارية، وتحليل الانحرافات، والرقابة التشغيلية على الإيرادات والمصروفات. |
تعمل الشركات السعودية التي توائم بين سنتها المالية وسنتها الضريبية وفتراتها المحاسبية على تقليل أعباء التسويات وتعديلات التدقيق ومخاطر عدم الامتثال، مما يخلق إيقاعًا موحدًا لإعداد التقارير بين وزارة المالية (MoF) وZATCA والأنظمة الداخلية.
لإدارة السيولة والحفاظ على سلاسة العمليات طوال الدورة المالية، تعرّف على المزيد من خلال ما هي رأس المال العامل وما أهميته؟
بعد توضيح هذه المفاهيم، يمكن للمؤسسات اختيار نموذج السنة المالية الذي يتناسب بشكل أفضل مع هيكلها وموسميتها واحتياجاتها لإعداد التقارير.
تعتمد الشركات السعودية نماذج للسنوات المالية لا تتوافق فقط مع معايير الامتثال، بل أيضًا مع أنماط عملياتها ودورات قطاعاتها واحتياجات توحيد الحسابات. ويؤثر هذا الاختيار على مدى سلاسة عمليات التدقيق والتوقعات المالية وعمليات الأنظمة على مدار العام.
دعونا نستعرض نماذج السنوات المالية الأكثر شيوعًا التي تعتمدها الشركات السعودية والمنطق وراء كل خيار.
قبل اعتماد نموذج السنة المالية، قيّم هذه العوامل للتأكد من أن اختيارك يدعم وضوح الأداء والامتثال التنظيمي في الوقت نفسه.
قامت Masader، وهي شركة سعودية رائدة في مجال الهندسة والتجارة تدير أكثر من 4,500 وحدة حفظ مخزون (SKU) وأكثر من 50 خدمة لأكثر من 1,000 عميل، بتبسيط عملياتها باستخدام HAL ERP. ومن خلال أتمتة عمليات الترحيل المالي، ودمج الأقسام، وإتاحة التسعير الديناميكي، حصلت Masader على رؤية فورية للعمليات، وتتبع دقيق للتكاليف، وإغلاق أسرع لنهاية السنة. وأسهم حل HAL المتكامل في تحسين الربحية والجاهزية للتدقيق والمرونة التشغيلية في جميع أنحاء الشركة.
بعد اختيار الهيكل المناسب، تصبح عملية الإغلاق السلس في نهاية السنة هي محور التركيز، بما يضمن الدقة بدءًا من التخطيط المسبق للإغلاق وحتى تقديم التقارير للتدقيق.
تعتمد عملية الإغلاق الناجحة في نهاية السنة على تسلسل واضح للخطوات، وتحديد المسؤوليات، والتنفيذ المتسق. ويجب أن تنتقل كل مرحلة إلى المرحلة التالية دون انقطاع في البيانات أو تداخل في العمليات اليدوية، بما يضمن الدقة بدءًا من التحضير المسبق للإغلاق وحتى إعداد التقارير النهائية.
| المرحلة | الجدول الزمني | المهام الرئيسية | المسؤولون |
|---|---|---|---|
| التحضير المسبق للإقفال | 60–90 يوماً قبل نهاية السنة | التخطيط لجرد المخزون، ومراجعة المستحقات، وتجميد التغييرات في ERP، وإغلاق الميزانيات | المراقب المالي، مسؤول ERP |
| الشهر الأخير | 30 يوماً قبل نهاية السنة | إكمال التسويات، والتحقق من الأصول، وتأكيد أوامر الشراء وإشعارات استلام البضائع، والتنسيق مع المدققين | كبير المحاسبين، منسق التدقيق |
| إقفال نهاية السنة | اليوم 0 | ترحيل قيود الإقفال، وترحيل الأرصدة للفترة التالية، وإغلاق السنة السابقة، وإصدار التقارير | مسؤول ERP، المراقب المالي |
| ما بعد الإقفال والامتثال | 1–45 يوماً بعد نهاية السنة | دعم عمليات التدقيق، وتقديم إقرارات ضريبة القيمة المضافة وZATCA، وإنهاء التقارير الإدارية | المدير المالي، مسؤول الضرائب، المحلل المالي |
نصيحة للتنفيذ: استخدم ميزات تقويم الإغلاق الآلي وتعيين المهام في نظام ERP لضمان وضوح المسؤوليات، مثل إعداد تذكيرات من قبيل «ينفذ مسؤول ERP عملية ترحيل الأرصدة في اليوم 0» أو «يُكمل قسم العمليات جرد المخزون بحلول الأسبوع –3».
قد تؤدي إدارة هذه المهام يدويًا إلى إبطاء دورات الإغلاق، ولهذا تعمل العديد من الشركات السعودية الآن على أتمتة عمليات السنة المالية من خلال HAL ERP.
حقق امتثالًا كاملًا للمرحلة الثانية من متطلبات ZATCA في أسبوعين فقط، واحجز عرضًا تجريبيًا مجانيًا لـ HAL VATCare وبسّط الفوترة الإلكترونية دون تغيير نظام ERP لديك. احجز عرضًا تجريبيًا
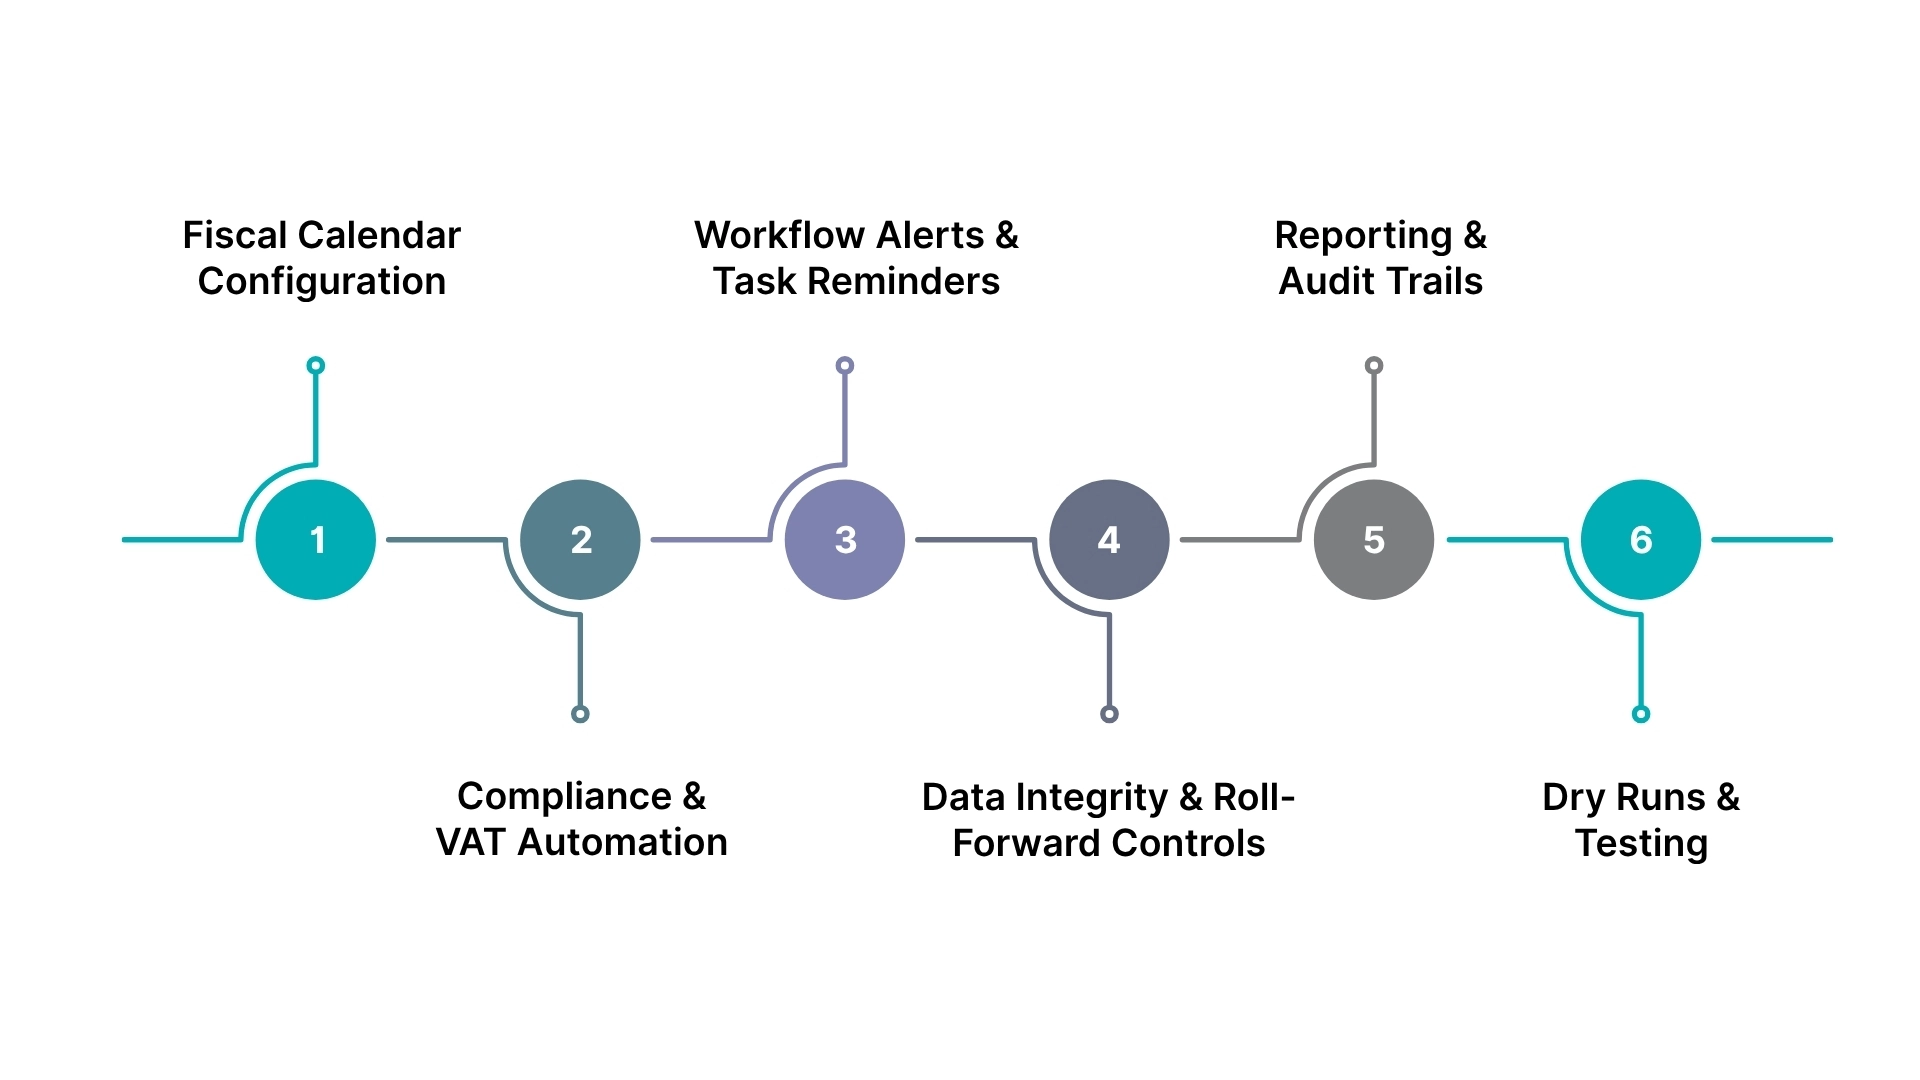
تتطلب إدارة الانتقال بين السنوات المالية في المملكة العربية السعودية مزامنة عمليات المحاسبة وضريبة القيمة المضافة والتدقيق ضمن جداول زمنية تنظيمية صارمة.
ويبسّط HAL ERP هذه العملية من خلال ضوابط مالية مؤتمتة، ومعالجة متوافقة مع متطلبات ZATCA لضريبة القيمة المضافة، وعمليات انتقال سلسة إلى السنة المالية الجديدة، مما يضمن بقاء كل شركة ممتثلة وجاهزة للتدقيق دون تعطيل العمليات.
قامت غرفة جدة بدمج HAL VAT Care مع نظام Oracle EBS الخاص بها لتحقيق الامتثال الفوري للمرحلة الثانية من متطلبات ZATCA دون تعطيل العمليات الحالية.
أبرز النتائج والعائد على الاستثمار:
قدّم HAL VAT Care بنية قوية وقابلة للتوسع للامتثال، تعمل على أتمتة إنشاء رموز QR والختم التشفيري والتكامل مع بوابة فاتورة، مما مكّن غرفة جدة من تحقيق الامتثال الكامل للمرحلة الثانية بكفاءة وأمان.
توفر السنة المالية في المملكة العربية السعودية إطارًا زمنيًا منظمًا يضمن الانضباط المالي من خلال إعداد تقارير متسقة، ويتيح الجاهزية للامتثال عبر مواءمة الدورات الضريبية، ويدعم دقة اتخاذ القرارات من خلال توحيد فترات قياس الأداء.
وتحصل الشركات التي توائم استراتيجياتها المالية مع المتطلبات التنظيمية على أكثر من مجرد الامتثال؛ فهي تبني المصداقية والمرونة والتحكم المالي طويل الأجل. وغالبًا ما يكمن الفرق في مدى كفاءة إدارة هذه الدورات وأتمتتها وتدقيقها.
وهنا يأتي دور HAL ERP في إحداث تحول في هذه العملية. فقد صُمم خصيصًا للشركات السعودية، ويتيح إعدادات مالية دقيقة، وعمليات إغلاق مؤتمتة، وتقارير متوافقة مع متطلبات ZATCA بدرجة عالية من الموثوقية. إذا كنت تريد أن تسير سنتك المالية في السعودية وفق نظام واضح بدلًا من الضغط، فقد حان الوقت لتحديث نظامك.
احجز عرض HAL ERP التجريبي اليوم واختبر عملية إغلاق سلسة ومتوافقة وجاهزة للتدقيق في نهاية السنة.
1. هل يمكن لشركة سعودية تغيير سنتها المالية بعد التأسيس؟
نعم، ولكن يتطلب ذلك الحصول على موافقة وزارة التجارة (MoC)، كما يجب أن تعكس الإقرارات المقدمة إلى ZATCA تواريخ بدء وانتهاء السنة المالية الجديدة. ويتعين على الشركة تبرير التغيير، مثل مواءمة التقارير مع الشركة الأم، وتقديم قوائم مالية انتقالية.
2. كيف تؤثر السنة المالية على جداول تقديم إقرارات ضريبة القيمة المضافة لدى ZATCA؟
على الرغم من تقديم إقرارات ضريبة القيمة المضافة شهريًا أو ربع سنويًا، يجب أن تتوافق مع التقويم المالي للشركة لضمان دقة التسويات في نهاية السنة. وقد يؤدي أي عدم توافق إلى اختلافات في توقيت تقارير ضريبة القيمة المضافة أو مطالبات خصم ضريبة المدخلات.
3. هل السنة المالية واحدة لجميع الجهات الحكومية السعودية؟
نعم، تمتد السنة المالية للجهات الحكومية السعودية من 1 يناير إلى 31 ديسمبر، وفقًا لما تحدده تعميمات الميزانية الصادرة عن وزارة المالية. ومع ذلك، يمكن للجهات الخاصة اختيار دورات مالية بديلة مع استيفاء المتطلبات التنظيمية وتوثيقها بالشكل المناسب.
4. كيف يؤثر اختيار السنة المالية على التقارير الموحدة للمجموعات متعددة الجنسيات؟
إذا كانت الشركة التابعة في السعودية تستخدم سنة مالية مختلفة عن الشركة الأم، فيمكن لوحدة توحيد الحسابات في HAL ERP تعديل فترات التقارير تلقائيًا لتحقيق الاتساق على مستوى المجموعة، مما يقلل من الحاجة إلى إعادة إعداد القوائم يدويًا.
5. ماذا يحدث إذا تأخر إغلاق السنة المالية عن الموعد القانوني المحدد لإعداد التقارير؟
قد تؤدي التأخيرات إلى فرض عقوبات تتعلق بالامتثال وتأخير تقديم الإقرارات الضريبية وفقًا لمتطلبات ZATCA. ويساعد استخدام نظام ERP مزود بقوائم تحقق آلية للإغلاق وتذكيرات نظامية على ضمان إغلاق السنة المالية وتقديم التقارير في الوقت المحدد.