يجب على كل نشاط تجاري الحفاظ على دقة سجلاته المالية وتوازنها للحفاظ على الثقة والامتثال للمتطلبات التنظيمية. ويمكن أن تؤدي الأخطاء في هذه المرحلة إلى تأخير إعداد التقارير وخلق مخاطر تتعلق بالامتثال، مما يؤثر بشكل مباشر على عملية اتخاذ القرارات ونتائج عمليات التدقيق.
في المملكة العربية السعودية، تكتسب دقة السجلات أهمية إضافية بسبب معايير SOCPA، ومتطلبات الفوترة الإلكترونية لدى ZATCA، والتزامات الإبلاغ عن ضريبة القيمة المضافة، والتي تتطلب جميعها الالتزام الصارم بالأنظمة. كما تؤكد رؤية 2030 على الشفافية المالية وتعزيز الحوكمة، مما يدفع الشركات إلى تطوير ممارسات إعداد التقارير عبر قطاعات المقاولات والتجارة والتجزئة.
في هذا المقال، سنناقش مفهوم ميزان المراجعة، والغرض منه، وأنواعه، وطريقة إعداده. كما سنستعرض دوره في المحاسبة، والفرق بين ميزان المراجعة والميزانية العمومية، وكيف يمكن للشركات الاستفادة من الإدارة الفعّالة لميزان المراجعة.
ميزان المراجعة هو قائمة تتضمن جميع الحسابات الموجودة في دفتر الأستاذ العام، إلى جانب أرصدتها المدينة أو الدائنة. ويتمثل الغرض الأساسي منه في التحقق من الدقة الحسابية للدفاتر من خلال التأكد من أن إجمالي الأرصدة المدينة يساوي إجمالي الأرصدة الدائنة. وعلى الرغم من أن ميزان المراجعة يوفر صورة عن الوضع المالي، فمن المهم ملاحظة أن توازن ميزان المراجعة لا يضمن بالضرورة خلو القوائم المالية من الأخطاء. فهو يؤكد فقط الالتزام بالمعادلة المحاسبية الأساسية (المدين = الدائن).
اقرأ أيضاً: القوائم المالية: حجر الأساس للإدارة الفعالة للأعمال

يخدم إعداد ميزان المراجعة عدة أغراض مهمة في المحاسبة:
اقرأ أيضاً: أفضل برامج المحاسبة للشركات الصغيرة في عام 2025
والآن بعد أن تعرفنا على أهمية ميزان المراجعة، دعونا نوضح ما الذي يميزه عن الميزانية العمومية.
على الرغم من أن كلاً من ميزان المراجعة والميزانية العمومية يُعدان من المستندات المالية المهمة، فإن لكل منهما غرضاً مختلفاً. فميزان المراجعة هو أداة داخلية تُستخدم للتحقق من توازن المدين والدائن في النظام المحاسبي، بينما تُعد الميزانية العمومية مستنداً مالياً يوفر صورة عن المركز المالي للنشاط التجاري. وفيما يلي أبرز الاختلافات بينهما:
بعد أن استعرضنا دور ميزان المراجعة وكيف يختلف عن الميزانية العمومية، دعونا نتعرف على أنواع موازين المراجعة المستخدمة في المحاسبة.

يمكن تصنيف موازين المراجعة إلى ثلاثة أنواع رئيسية، وذلك وفقاً للمرحلة التي تمر بها العملية المحاسبية. ويخدم كل نوع منها غرضاً محدداً ويتم استخدامه في مراحل مختلفة من إعداد التقارير المالية.
يُعد ميزان المراجعة غير المعدّل أول ميزان مراجعة يتم إعداده خلال الدورة المحاسبية. ويتضمن جميع أرصدة دفتر الأستاذ قبل إجراء أي تسويات للاستحقاقات أو الإهلاك أو غيرها من التعديلات. ويوفر هذا الميزان فحصاً أولياً للتأكد من توازن المدين والدائن، لكنه لا يمثل النسخة النهائية المستخدمة في إعداد التقارير المالية.
بعد إجراء التسويات الخاصة بالمصروفات المستحقة أو الإيرادات المستحقة أو البنود الأخرى، يتم إعداد ميزان المراجعة المعدّل. وتعكس هذه النسخة الأرصدة المحدّثة بعد إجراء التسويات، وتوفر القائمة النهائية للحسابات التي سيتم استخدامها لإعداد قائمة الدخل والميزانية العمومية.
يتم إعداد ميزان المراجعة بعد الإقفال بعد إجراء جميع قيود الإقفال. ويشمل هذا النوع من ميزان المراجعة حسابات الميزانية العمومية فقط، مثل الأصول والالتزامات وحقوق الملكية. ونظراً لإقفال جميع حسابات قائمة الدخل، مثل الإيرادات والمصروفات، يضمن ميزان المراجعة بعد الإقفال ترحيل أرصدة الحسابات بشكل صحيح إلى الفترة المحاسبية الجديدة.
بعد أن أصبح لدينا فهم أفضل للأنواع المختلفة من موازين المراجعة، دعونا نلقِ نظرة على القواعد والمبادئ التي تحكم إعداد ميزان المراجعة.
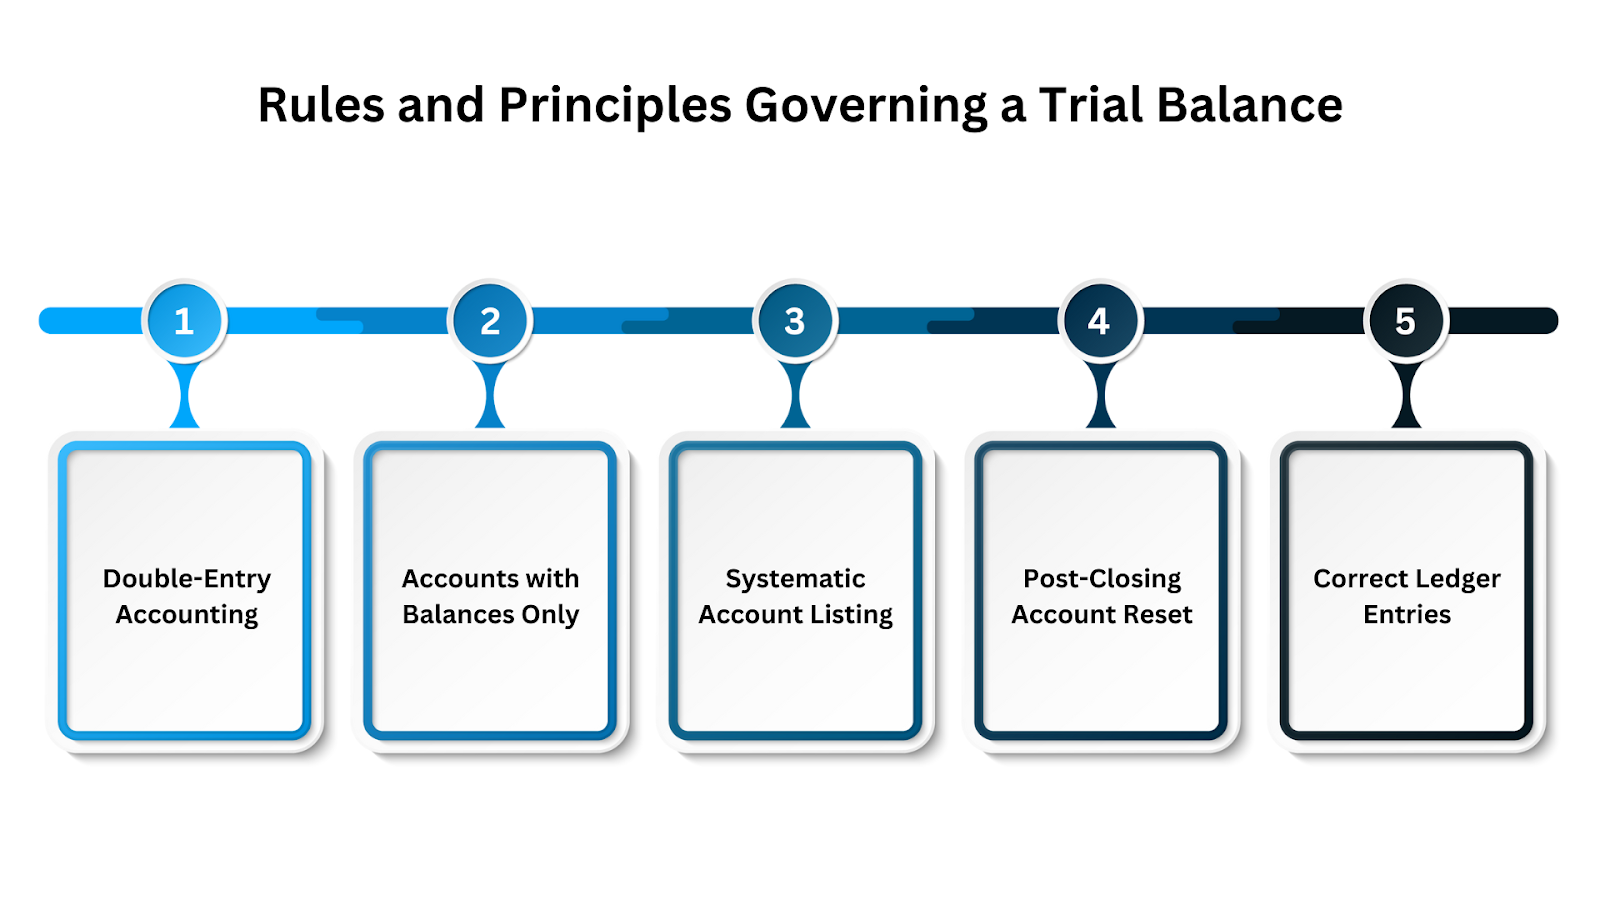
هناك عدة مبادئ أساسية تحكم إعداد ميزان المراجعة، وتضمن هذه المبادئ الاتساق والدقة في العملية. ومن أهم القواعد الأساسية:
اقرأ أيضاً: فهم المدين والدائن في المحاسبة
والآن بعد أن استعرضنا القواعد، دعونا نناقش الخطوات المتبعة لإعداد ميزان المراجعة.
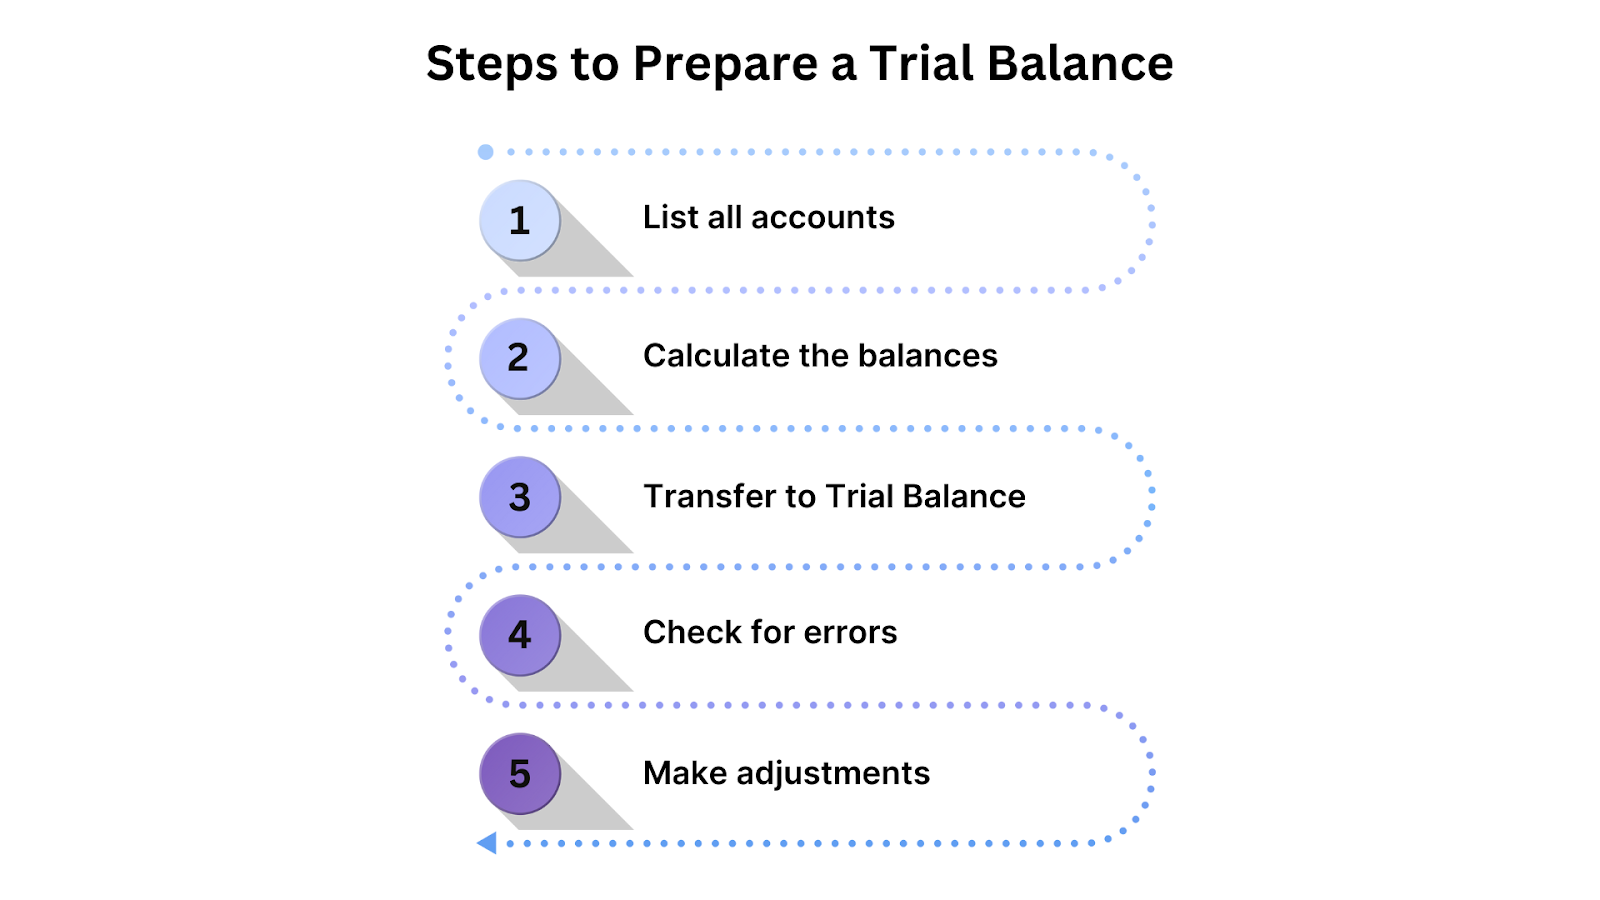
يتضمن إعداد ميزان المراجعة عملية بسيطة ومباشرة:
اقرأ أيضاً: 8 خطوات في دورة المحاسبة – دليل شامل
بعد أن تعرفنا على كيفية إعداد موازين المراجعة، دعونا نلقي نظرة الآن على تنسيق ميزان المراجعة إلى جانب مثال لتوضيح الفكرة بشكل أفضل.
يُعد ميزان المراجعة جزءاً أساسياً من العملية المحاسبية، حيث يوفر ملخصاً لجميع حسابات دفتر الأستاذ في وقت محدد. ويتم إعداده للتأكد من أن إجمالي المدين يساوي إجمالي الدائن، مما يساعد على التحقق من دقة القيود المالية. فيما يلي التنسيق القياسي لميزان المراجعة:
| البيان | رقم دفتر الأستاذ (L/F) | رصيد مدين (ريال سعودي) | رصيد دائن (ريال سعودي) |
|---|---|---|---|
| حساب رأس المال | ***** | ||
| حساب النقدية | ***** | ||
| حساب المشتريات | ***** | ||
| حساب المبيعات | ***** | ||
| حساب الأثاث | ***** | ||
| حساب مردودات المشتريات | ***** | ||
| حساب الرواتب | ***** | ||
| الإجمالي | ***** | ***** |
يجب أن يكون ميزان المراجعة متوازناً دائماً، أي أن إجمالي عمود المدين يجب أن يساوي إجمالي عمود الدائن. ويضمن الحفاظ على هذا التوازن صحة السجلات المحاسبية، والتأكد من تحديد أي أخطاء في تسجيل المعاملات وتصحيحها بالشكل المناسب.
لنلقِ نظرة على مثال عملي لمعرفة كيفية إعداد ميزان المراجعة وكيفية التحقق من توازن الأرصدة.
اعتباراً من 31 ديسمبر 2024، سجلت شركة XYZ Enterprises الأرصدة التالية بعد إقفال حسابات دفتر الأستاذ العام:
| البيان | المبلغ (ريال سعودي) |
|---|---|
| رأس المال | 15,000 |
| النقدية | 6,000 |
| المشتريات | 12,500 |
| المبيعات | 20,000 |
| الأثاث | 3,500 |
| الرواتب | 9,000 |
| قرض بنكي | 10,000 |
| إيرادات مستحقة | 2,000 |
| الضرائب | 1,500 |
| المعدات | 7,000 |
| مدينون متنوعون | 3,000 |
سيتم إعداد ميزان المراجعة لشركة XYZ Enterprises، اعتباراً من 31 ديسمبر 2024، على النحو التالي:
شركة XYZ Enterprises
ميزان المراجعة كما في 31 ديسمبر 2023
| البيان | رقم دفتر الأستاذ (L/F) | رصيد مدين (ريال سعودي) | رصيد دائن (ريال سعودي) |
|---|---|---|---|
| رأس المال | 15,000 | ||
| النقدية | 6,000 | ||
| المشتريات | 12,500 | ||
| المبيعات | 20,000 | ||
| الأثاث | 3,500 | ||
| الرواتب | 9,000 | ||
| قرض بنكي | 10,000 | ||
| إيرادات مستحقة | 2,000 | ||
| الضرائب | 1,500 | ||
| المعدات | 7,000 | ||
| مدينون متنوعون | 3,000 | ||
| الإجمالي | 44,000 | 44,000 |
كما هو موضح في المثال، يتساوى إجمالي الأرصدة المدينة والدائنة، مما يؤكد دقة الحسابات ويوفر أساساً موثوقاً لإعداد التقارير المالية.
اقرأ أيضاً: الشركات السعودية تحتفي! برنامج HAL للمحاسبة هنا لإحداث ثورة في شؤونك المالية
والآن بعد أن تعرفنا على شكل ميزان المراجعة، دعونا نتعرف على مزايا وعيوب استخدام ميزان المراجعة في المحاسبة.
يوضح جدول المقارنة هذا أهم مزايا وعيوب استخدام ميزان المراجعة، مما يساعد الشركات على فهم آثاره العملية ضمن العملية المحاسبية.
| المزايا | العيوب |
|---|---|
| يضمن تساوي المدين والدائن، مما يؤكد الدقة. | لا يكشف جميع الأخطاء، مثل التصنيفات الخاطئة للحسابات. |
| يكتشف التباينات مبكرًا، مما يتيح تصحيحها في الوقت المناسب. | يتطلب إدخالات دقيقة في دفتر الأستاذ، وقد يستغرق ذلك وقتًا طويلاً. |
| يوفر أساسًا للقوائم المالية، مما يضمن دقة البيانات. | الحسابات أو الإدخالات المفقودة قد تؤدي إلى قوائم مالية غير صحيحة. |
| يتيح التحقيق في الأخطاء قبل إقفال الدفاتر. | التحقيق في الفروقات قد يسبب تأخيرًا في الإقفال. |
| يساعد في تسوية ومراجعة القيود التسوية لمزيد من الوضوح. | لا يحدد أماكن الحسابات الخاطئة إذا كان الرصيد الإجمالي متوازنًا. |
| يزيد من دقة القوائم المالية بضمان توازن الحسابات. | يؤخر الإقفال المالي إذا احتاجت الأخطاء إلى حل. |
على الرغم من أن هذه المزايا والعيوب تنطبق بشكل عام، فإن تأثير التحديات المرتبطة بميزان المراجعة غالباً ما يعتمد على القطاع الذي تعمل فيه الشركة.
على الرغم من أن ميزان المراجعة يؤدي الغرض الأساسي نفسه لدى مختلف الشركات، فإن طريقة تطبيقه تختلف بشكل كبير من قطاع إلى آخر. ويواجه كل قطاع في المملكة العربية السعودية مجموعة خاصة به من التحديات، وذلك بسبب طبيعة عملياته، والبيئة التنظيمية التي يعمل فيها، واحتياجاته المتعلقة بإعداد التقارير المالية.
تدير شركات المقاولات عدة مشاريع في الوقت نفسه، وغالباً ما تكون موزعة على مواقع مختلفة. ويجب أن يأخذ ميزان المراجعة في هذا القطاع بعين الاعتبار:
يمكن أن تؤدي الأخطاء أو التأخيرات في إعداد ميزان المراجعة إلى تشويه ربحية المشاريع وإعاقة إعداد تقارير الامتثال. فعلى سبيل المثال، تمكنت إحدى شركات الإنشاءات من تقليل الوقت اللازم لاكتشاف الأخطاء بنسبة 75% من خلال استخدام لوحات معلومات لميزان المراجعة في الوقت الفعلي عبر HAL ERP، مما أتاح إجراء المطابقة بشكل أسرع وإعداد تقارير أكثر دقة عن الأعمال قيد التنفيذ.
غالباً ما تعمل شركات التجارة عبر مناطق وعملات متعددة، مما يزيد من تعقيد موازين المراجعة لديها. وتشمل التحديات الشائعة:
عندما يتأخر إعداد موازين المراجعة، تتأثر الرؤية المتعلقة بالتكاليف وتحليل هوامش الربح. ومن الأمثلة الجيدة على ذلك Masader، وهي شركة موزعة للمنتجات الهندسية، حيث ساهم HAL في تبسيط ميزان المراجعة والعمليات المحاسبية الأخرى، ومكّنها من إنشاء عمليات توحيد الحسابات على مستوى الفروع خلال ثوانٍ.
تواجه شركات التجزئة ضغوطاً خاصة بسبب العدد الكبير جداً من المعاملات اليومية. ويجب أن يعالج ميزان المراجعة في هذا القطاع ما يلي:
إذا تأخر تحديث موازين المراجعة، فقد يؤدي ذلك إلى فرض غرامات مرتبطة بالامتثال وإعداد تقارير غير دقيقة عن الأرباح خلال فترات ذروة المبيعات. فعلى سبيل المثال، تمكنت Al Haram، التي تدير ثمانية منافذ للبيع بالتجزئة في المملكة العربية السعودية، من تحقيق امتثال سلس للفوترة الإلكترونية من خلال دمج ميزان مراجعة أكثر إحكاماً مع بيانات نقاط البيع باستخدام HAL.
وبينما تختلف طبيعة مشكلات ميزان المراجعة من قطاع إلى آخر، فإن الحاجة إلى الوضوح والموثوقية في السجلات المالية تظل أمراً مشتركاً بين جميع القطاعات. ويساعد HAL ERP الشركات على تحقيق ذلك من خلال مجموعة من الميزات المصممة لتلبية احتياجات المحاسبة اليومية.
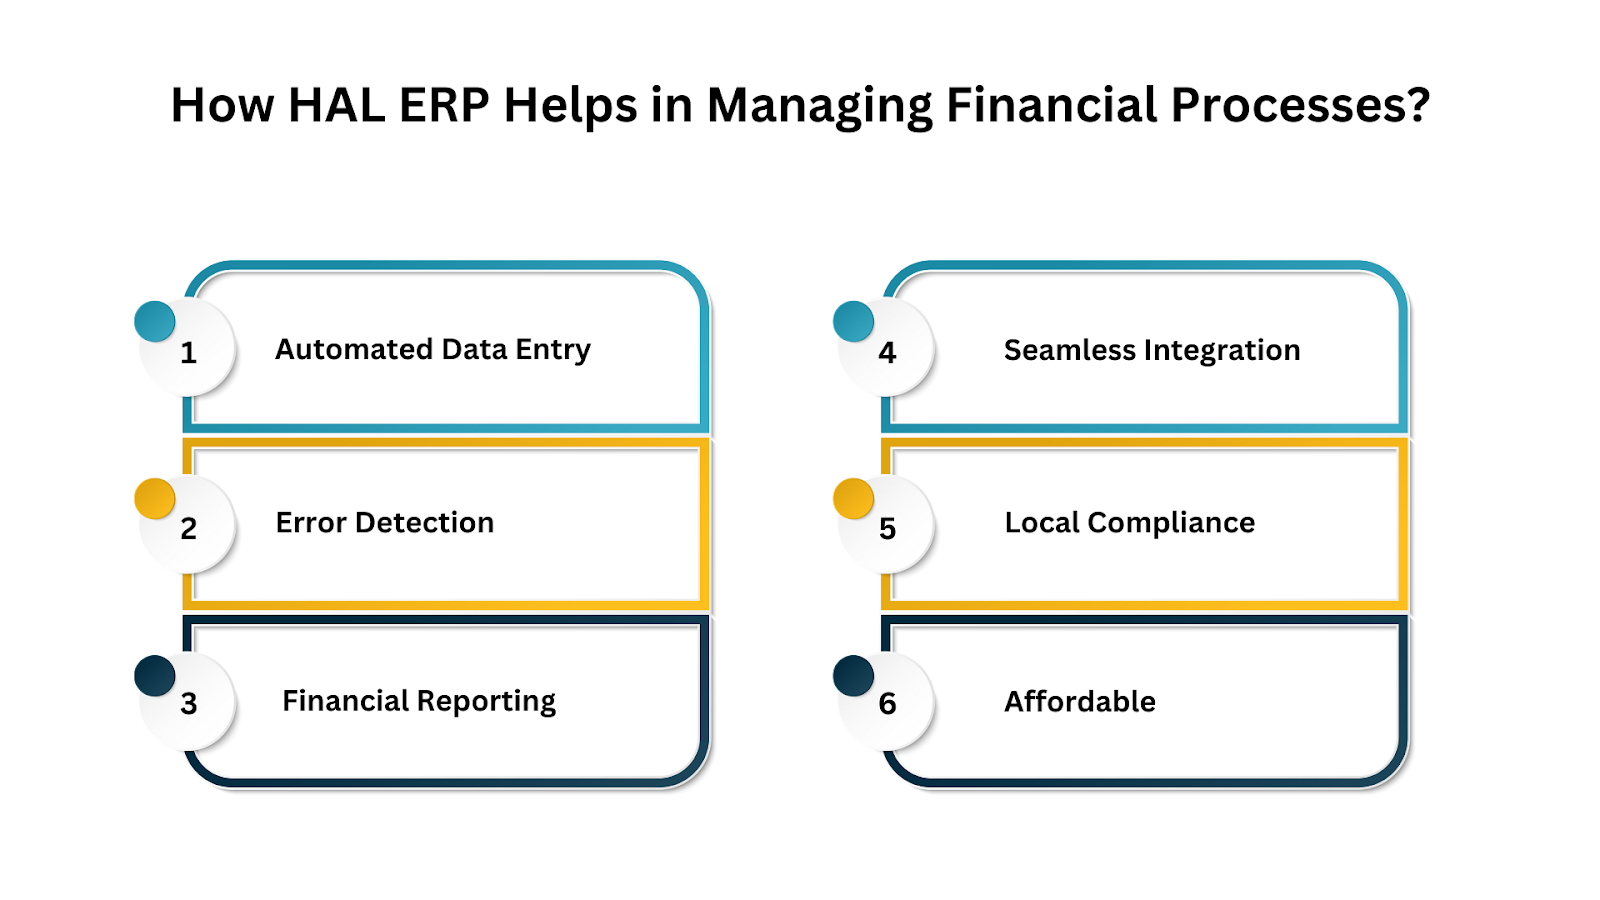
HAL ERP يبسط الإدارة المالية من خلال أتمتة القيود، وتتبع المعاملات، وإعداد تقارير دقيقة، مع ضمان الامتثال لمتطلبات الفوترة الإلكترونية لدى ZATCA، والعمر الافتراضي للأصول، وتصنيف الأصول. كما يتوافق مع معايير SOCPA، ويعمل على أتمتة قيود ميزان المراجعة لمساعدة الشركات السعودية على الحفاظ على الدقة والاتساق والامتثال الكامل للمتطلبات التنظيمية، مع تقليل الجهد اليدوي.
إليك كيفية دعم HAL ERP للشركات:
ساعد HAL ERP العديد من الشركات في المملكة العربية السعودية على تبسيط إدارتها المالية. تعرّف على كيفية استفادة الشركات الأخرى من هذه الميزات القوية من خلال الاطلاع على قصص نجاحنا.
يُعد ميزان المراجعة أداة أساسية في المحاسبة، حيث يوفر أساساً لإعداد قوائم مالية دقيقة. فهو يضمن توازن السجلات المحاسبية ودقتها، ويساعد الشركات على اكتشاف الأخطاء وتصحيحها في وقت مبكر من العملية. ومن خلال أتمتة إعداد موازين المراجعة، يمكن للشركات تحسين الدقة، وتوفير الوقت، وضمان الامتثال للمعايير المالية.
اكتشف اليوم كيف يمكن لـ HAL ERP تحسين إدارة ميزان المراجعة لديك. احجز عرضاً توضيحياً لمعرفة كيف يمكن لـ HAL ERP تبسيط عملياتك المحاسبية وتحسين إعداد التقارير المالية.