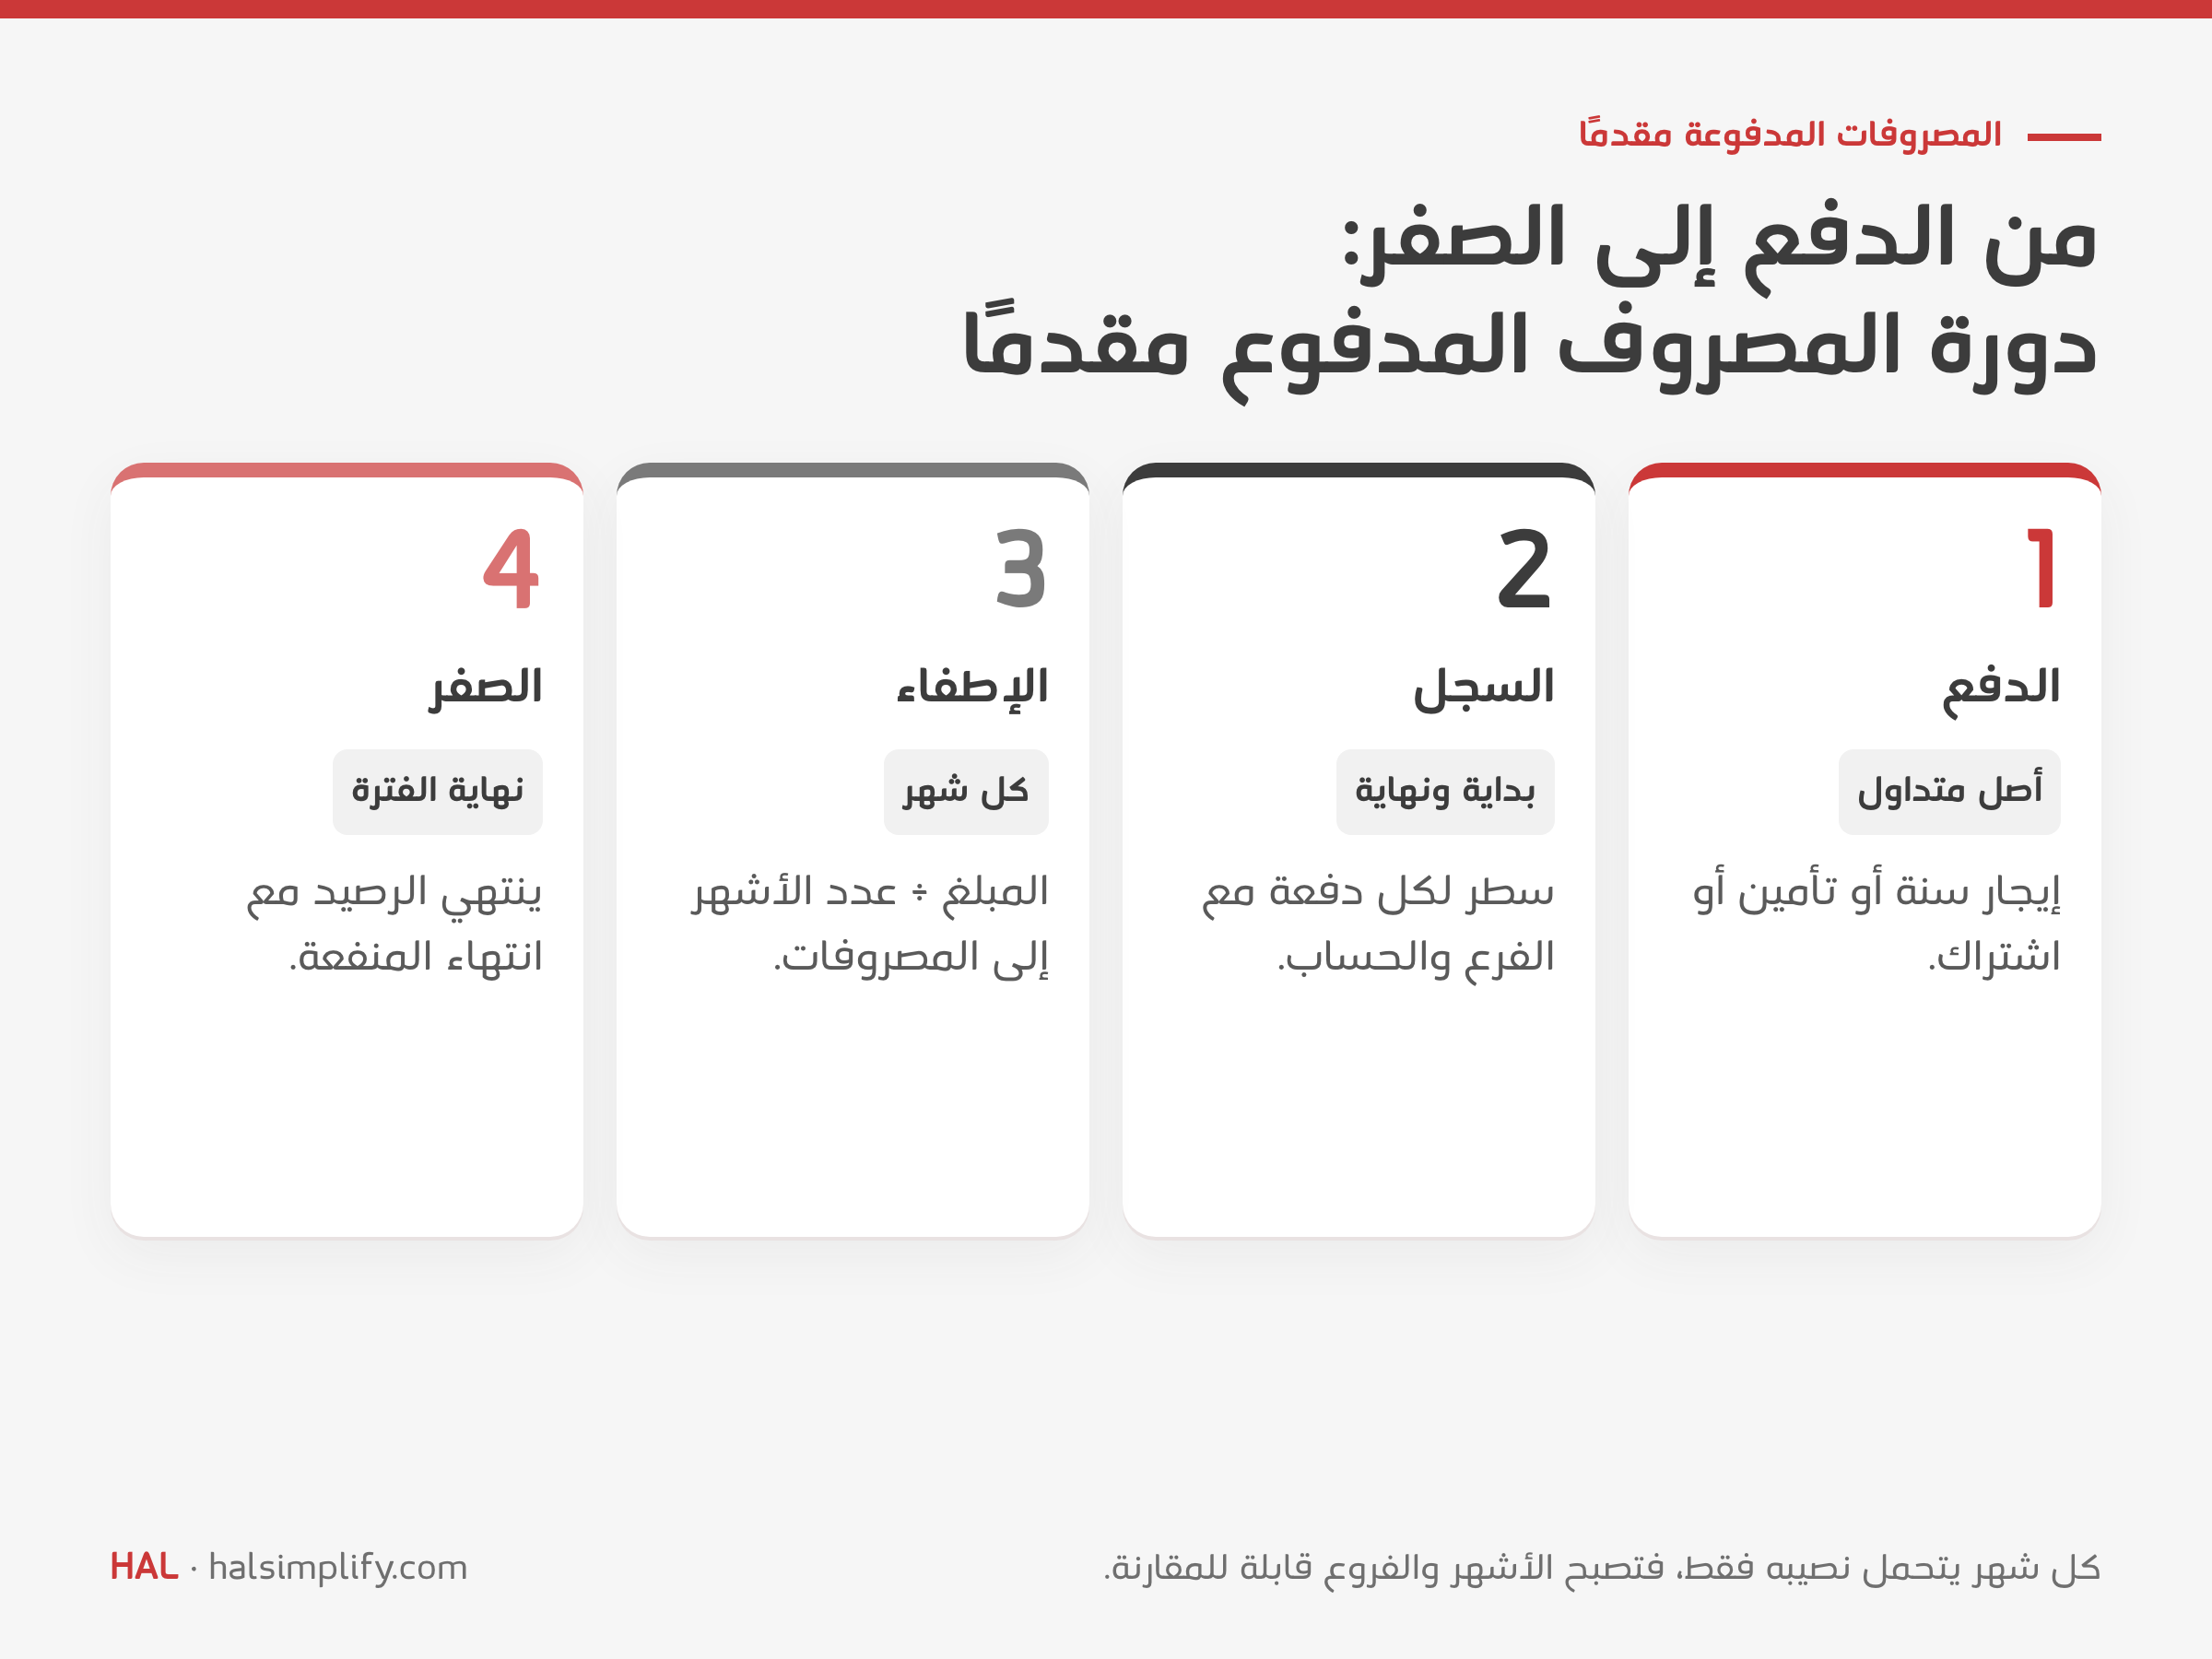
باختصار: المصروفات المدفوعة مقدمًا (Prepaid Expenses) مبالغ تدفعها المنشأة اليوم مقابل منفعة تحصل عليها في أشهر قادمة، مثل إيجار فرع مدفوع عن سنة أو وثيقة تأمين سنوية أو اشتراك برنامج سنوي. تُسجل عند الدفع أصلًا متداولًا، ثم يُحمّل جزء منها على المصروفات كل شهر (الإطفاء) حتى ينتهي رصيدها مع نهاية الفترة. في هذا الدليل: القيود المحاسبية، وما يُعد مصروفًا مدفوعًا مقدمًا وما لا يُعد، ومعالجة ضريبة القيمة المضافة، ومثال لمجموعة مطاعم بثلاثة فروع، وجدول Excel مجاني يحسب الإطفاء والقيود كل شهر.
نهاية الشهر في مجموعة مطاعم بثلاثة فروع. المدير المالي يفتح قائمة الدخل فيجد أن فرع الدمام خسر في أكتوبر أكثر من 200 ألف ريال، مع أن مبيعاته طبيعية. السبب ليس في المطبخ ولا في الصالة: إيجار السنة كاملًا (216,000 ريال) سُجل مصروفًا في الشهر الذي دُفع فيه. وفي الأشهر الأحد عشر التالية سيبدو الفرع رابحًا أكثر من حقيقته، لأنه لن يتحمل أي إيجار.
هذا هو الخطأ الذي تمنعه محاسبة المصروفات المدفوعة مقدمًا: أن يتحمل كل شهر نصيبه فقط من التكلفة، فتصبح ربحية الفروع والأشهر قابلة للمقارنة. يشرح هذا الدليل الطريقة خطوة بخطوة، بأمثلة من السوق السعودي.
المصروف المدفوع مقدمًا مبلغ دُفع نقدًا (أو استُحق دفعه) قبل أن تحصل المنشأة على الخدمة أو المنفعة. وبما أن المنفعة لم تُستهلك بعد، فالمبلغ في تاريخ الدفع أصل وليس مصروفًا: للمنشأة حق في خدمة مستقبلية. ومع مرور كل شهر يُستهلك جزء من هذا الحق، فيُنقل الجزء المستهلك من الأصل إلى المصروفات. هذا تطبيق لمبدأ الاستحقاق ومقابلة المصروف بالفترة التي يخصها، وهو عكس المصروفات المستحقة التي تُستهلك منفعتها أولًا ثم تُدفع لاحقًا.
وتظهر المصروفات المدفوعة مقدمًا في الميزانية العمومية ضمن الأصول المتداولة إذا كانت منفعتها تنتهي خلال سنة، وما يمتد بعد سنة يُصنف أصلًا غير متداول.
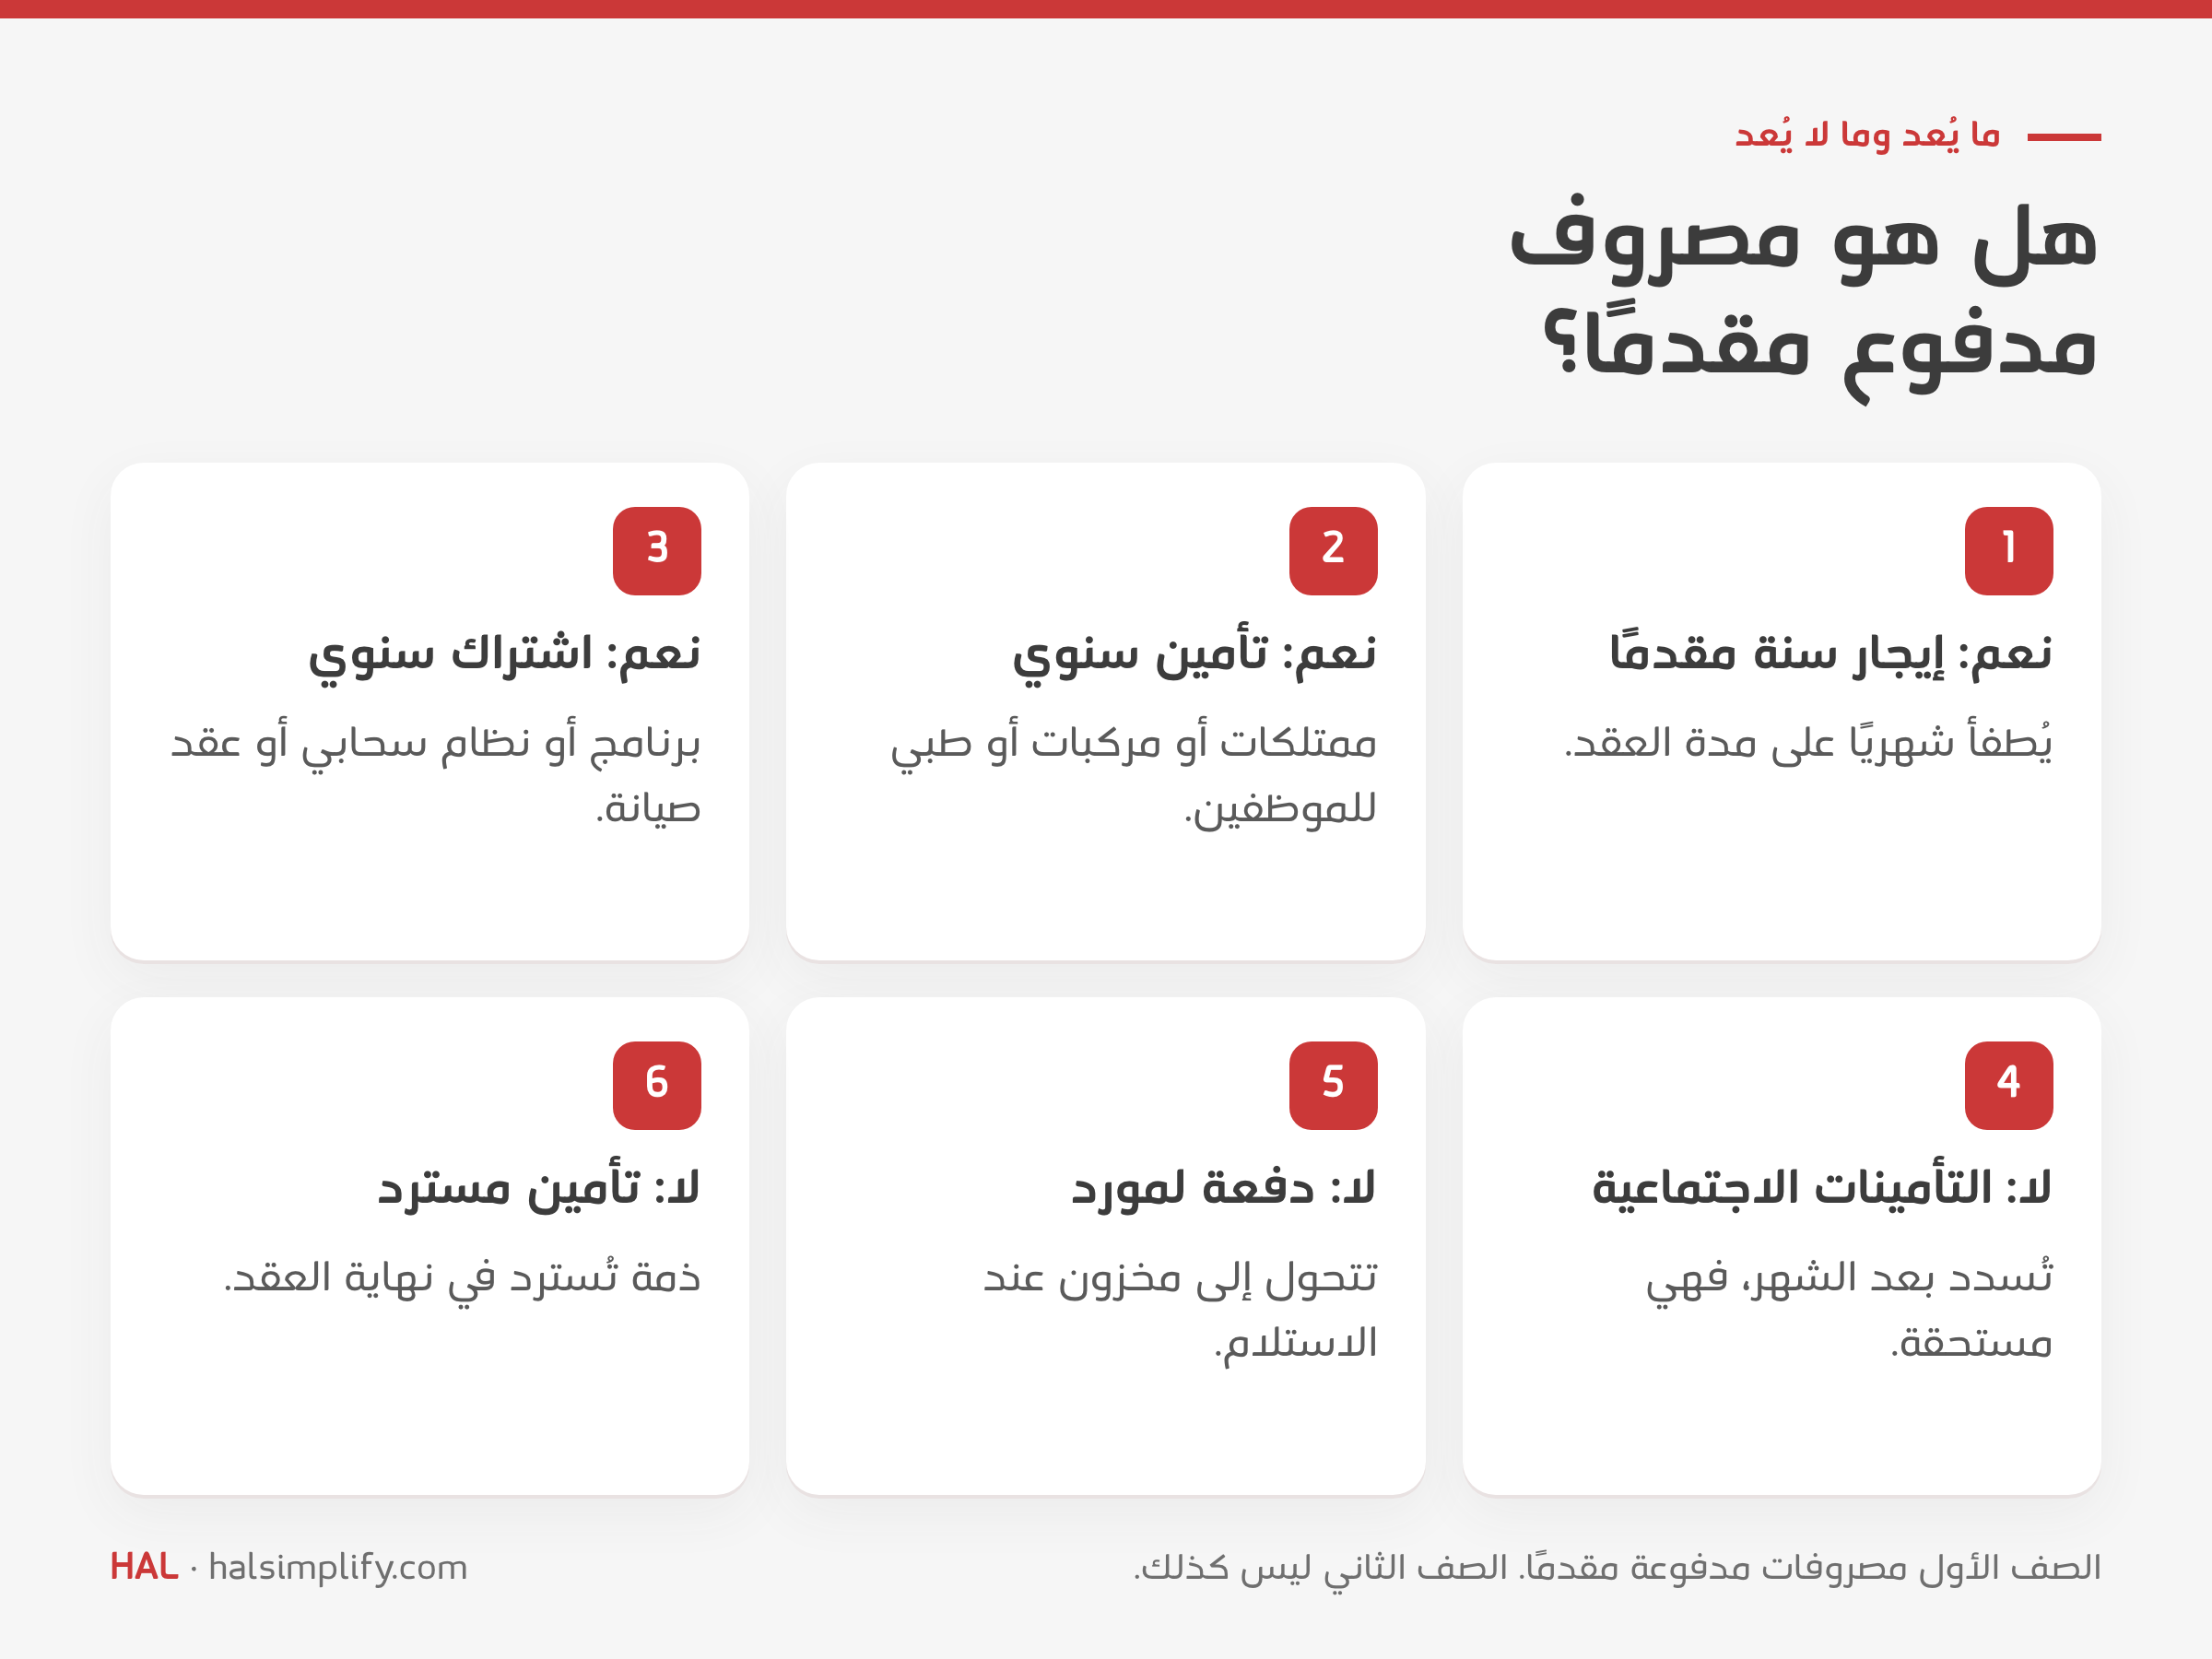
| البند | هل هو مصروف مدفوع مقدمًا؟ | المعالجة |
|---|---|---|
| إيجار فرع أو مستودع بعقد سنة يُدفع مقدمًا | نعم، في الغالب (انظر الملاحظة أدناه) | يُطفأ شهريًا على مدة العقد |
| وثيقة تأمين سنوية (ممتلكات، مركبات، طبي للموظفين) | نعم | يُطفأ القسط على أشهر الوثيقة |
| اشتراك سنوي في برنامج أو نظام سحابي | نعم | يُطفأ على أشهر الاشتراك |
| عقد صيانة سنوي مدفوع مقدمًا | نعم | يُطفأ على مدة العقد |
| اشتراكات التأمينات الاجتماعية (GOSI) | لا | تُحسب على أجور الشهر وتُسدد بعده، فهي مستحقة في نهاية الشهر لا مدفوعة مقدمًا |
| دفعة مقدمة لمورد أغذية أو مواد قبل التوريد | لا | دفعة مقدمة لمورد، تتحول إلى مخزون عند الاستلام |
| تأمين مسترد للمؤجر (عربون أو تأمين نقدي) | لا | ذمة مدينة تُسترد في نهاية العقد، ولا تُطفأ |
ملاحظة عن الإيجار. معظم الشركات السعودية غير المدرجة تطبق المعيار الدولي للمنشآت الصغيرة والمتوسطة المعتمد في المملكة، وفيه يُحمّل إيجار عقد التأجير التشغيلي على المصروفات بالقسط الثابت على مدة العقد، فيكون الجزء المدفوع مقدمًا منه مصروفًا مدفوعًا مقدمًا. أما الشركات التي تطبق المعايير الدولية كاملة (IFRS 16)، فعقود الإيجار التي تزيد مدتها على 12 شهرًا تُسجل «أصل حق استخدام» والتزام إيجار، ولا يبقى في المصروفات المدفوعة مقدمًا إلا الإيجار قصير الأجل (12 شهرًا أو أقل) إذا اختارت الشركة الإعفاء. اسأل مراجع حساباتك أي الإطارين تطبق شركتك.
ملاحظة عن GOSI. اشتراكات التأمينات الاجتماعية تُحسب على أجور الشهر نفسه، وتدعو المؤسسة العامة للتأمينات الاجتماعية أصحاب العمل إلى سدادها خلال الخمسة عشر يومًا الأولى من الشهر التالي. لذلك تُسجل في نهاية كل شهر مصروفًا مقابله التزام مستحق، لا مصروفًا مدفوعًا مقدمًا.
قيدان فقط، أحدهما عند الدفع والآخر كل شهر:
| متى | من حـ/ (مدين) | إلى حـ/ (دائن) |
|---|---|---|
| عند الدفع | المصروفات المدفوعة مقدمًا (بالمبلغ قبل الضريبة) + ضريبة القيمة المضافة على المدخلات | البنك |
| نهاية كل شهر (الإطفاء) | مصروف الإيجار أو التأمين أو الاشتراكات (للفرع أو مركز التكلفة المعني) | المصروفات المدفوعة مقدمًا |
الإطفاء الشهري = المبلغ قبل الضريبة ÷ عدد أشهر المنفعة. وإذا بدأت الفترة في منتصف شهر، فاحسب نصيب الشهر الأول بعدد أيامه، أو اتفق في سياسة الشركة على البدء من أول الشهر التالي، وطبّق السياسة نفسها دائمًا.
ولكي تبقى الأرقام صحيحة، احتفظ بـسجل للمصروفات المدفوعة مقدمًا: سطر لكل دفعة فيه المورد والفرع وحساب المصروف وتاريخ البداية والنهاية والمبلغ والقسط الشهري والرصيد المتبقي. ومجموع الأرصدة المتبقية في السجل يجب أن يساوي رصيد الحساب في دفتر الأستاذ كل شهر.
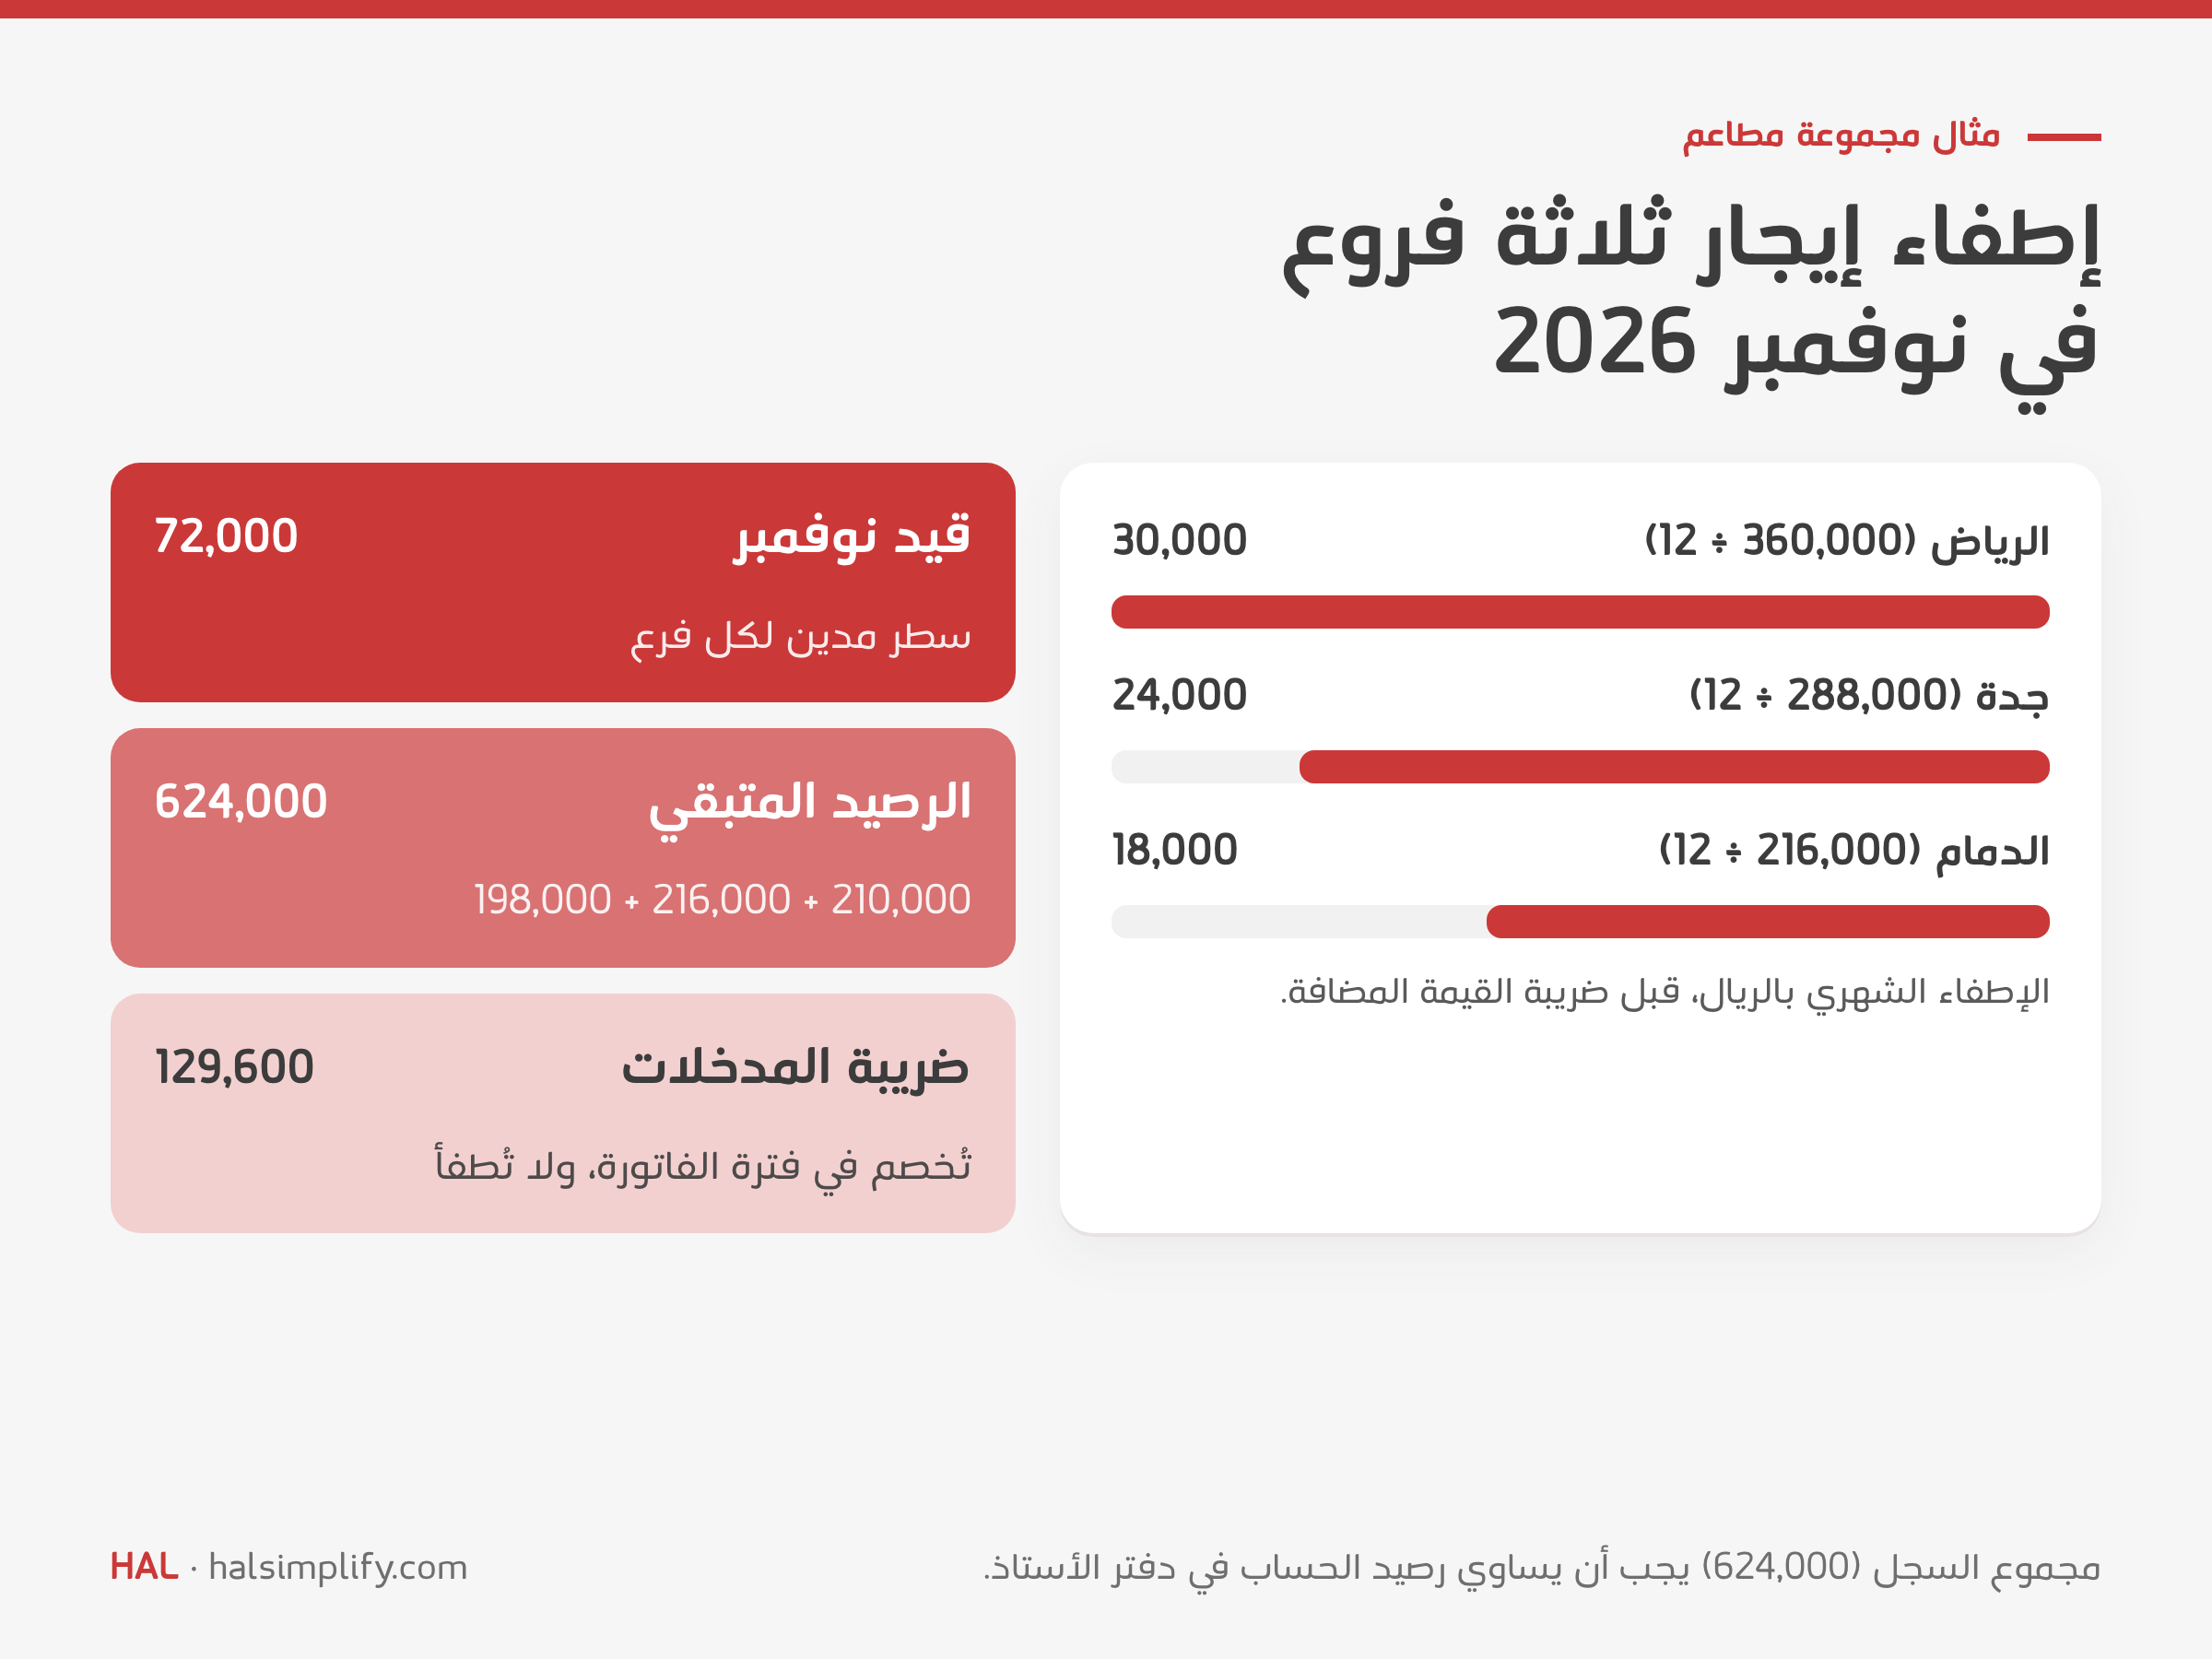
مجموعة مطاعم (اسم افتراضي) لها ثلاثة فروع، ولكل فرع عقد إيجار تجاري مدته 12 شهرًا يُدفع مقدمًا. المؤجرون مسجلون في ضريبة القيمة المضافة، والمجموعة تطبق المعيار الدولي للمنشآت الصغيرة والمتوسطة.
| الفرع | مدة العقد | الإيجار السنوي قبل الضريبة | ضريبة القيمة المضافة 15% | المدفوع للمؤجر | الإطفاء الشهري |
|---|---|---|---|---|---|
| الرياض | 1 يوليو 2026 إلى 30 يونيو 2027 | 360,000 | 54,000 | 414,000 | 30,000 |
| جدة | 1 سبتمبر 2026 إلى 31 أغسطس 2027 | 288,000 | 43,200 | 331,200 | 24,000 |
| الدمام | 1 نوفمبر 2026 إلى 31 أكتوبر 2027 | 216,000 | 32,400 | 248,400 | 18,000 |
| المجموع | 864,000 | 129,600 | 993,600 | 72,000 |
قيد دفع إيجار الدمام (دُفع في 29 أكتوبر 2026 مع استلام الفاتورة الضريبية):
| الحساب | مدين | دائن |
|---|---|---|
| إيجار مدفوع مقدمًا: فرع الدمام | 216,000 | |
| ضريبة القيمة المضافة على المدخلات | 32,400 | |
| البنك | 248,400 |
لا يُحمّل شيء من إيجار الدمام على أكتوبر، لأن العقد يبدأ في نوفمبر. هذا تحديدًا ما يمنع خسارة الفرع الوهمية التي بدأنا بها.
قيد إطفاء نوفمبر 2026 (لكل فرع سطر، ليظهر الإيجار في ربحية الفرع الصحيح):
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الإيجار: فرع الرياض | 30,000 | |
| مصروف الإيجار: فرع جدة | 24,000 | |
| مصروف الإيجار: فرع الدمام | 18,000 | |
| الإيجار المدفوع مقدمًا | 72,000 |
الرصيد المتبقي في 30 نوفمبر 2026: الرياض 210,000 ريال (بعد 5 أشهر من 12)، وجدة 216,000 ريال (بعد 3 أشهر)، والدمام 198,000 ريال (بعد شهر واحد). المجموع 624,000 ريال، ويجب أن يساوي رصيد حساب الإيجار المدفوع مقدمًا في دفتر الأستاذ.
وجدول Excel في الحقيبة مُعبأ بهذا المثال، ومعه اشتراك برنامج سنوي ووثيقة تأمين ممتلكات وعقد صيانة دُفع في نوفمبر ويبدأ في ديسمبر، لترى كيف يتعامل الجدول مع كل حالة. وإذا كانت مجموعتك تدير هذه الجداول يدويًا لكل فرع، فاطّلع على باقات HAL وأسعارها أو احجز عرضًا توضيحيًا.
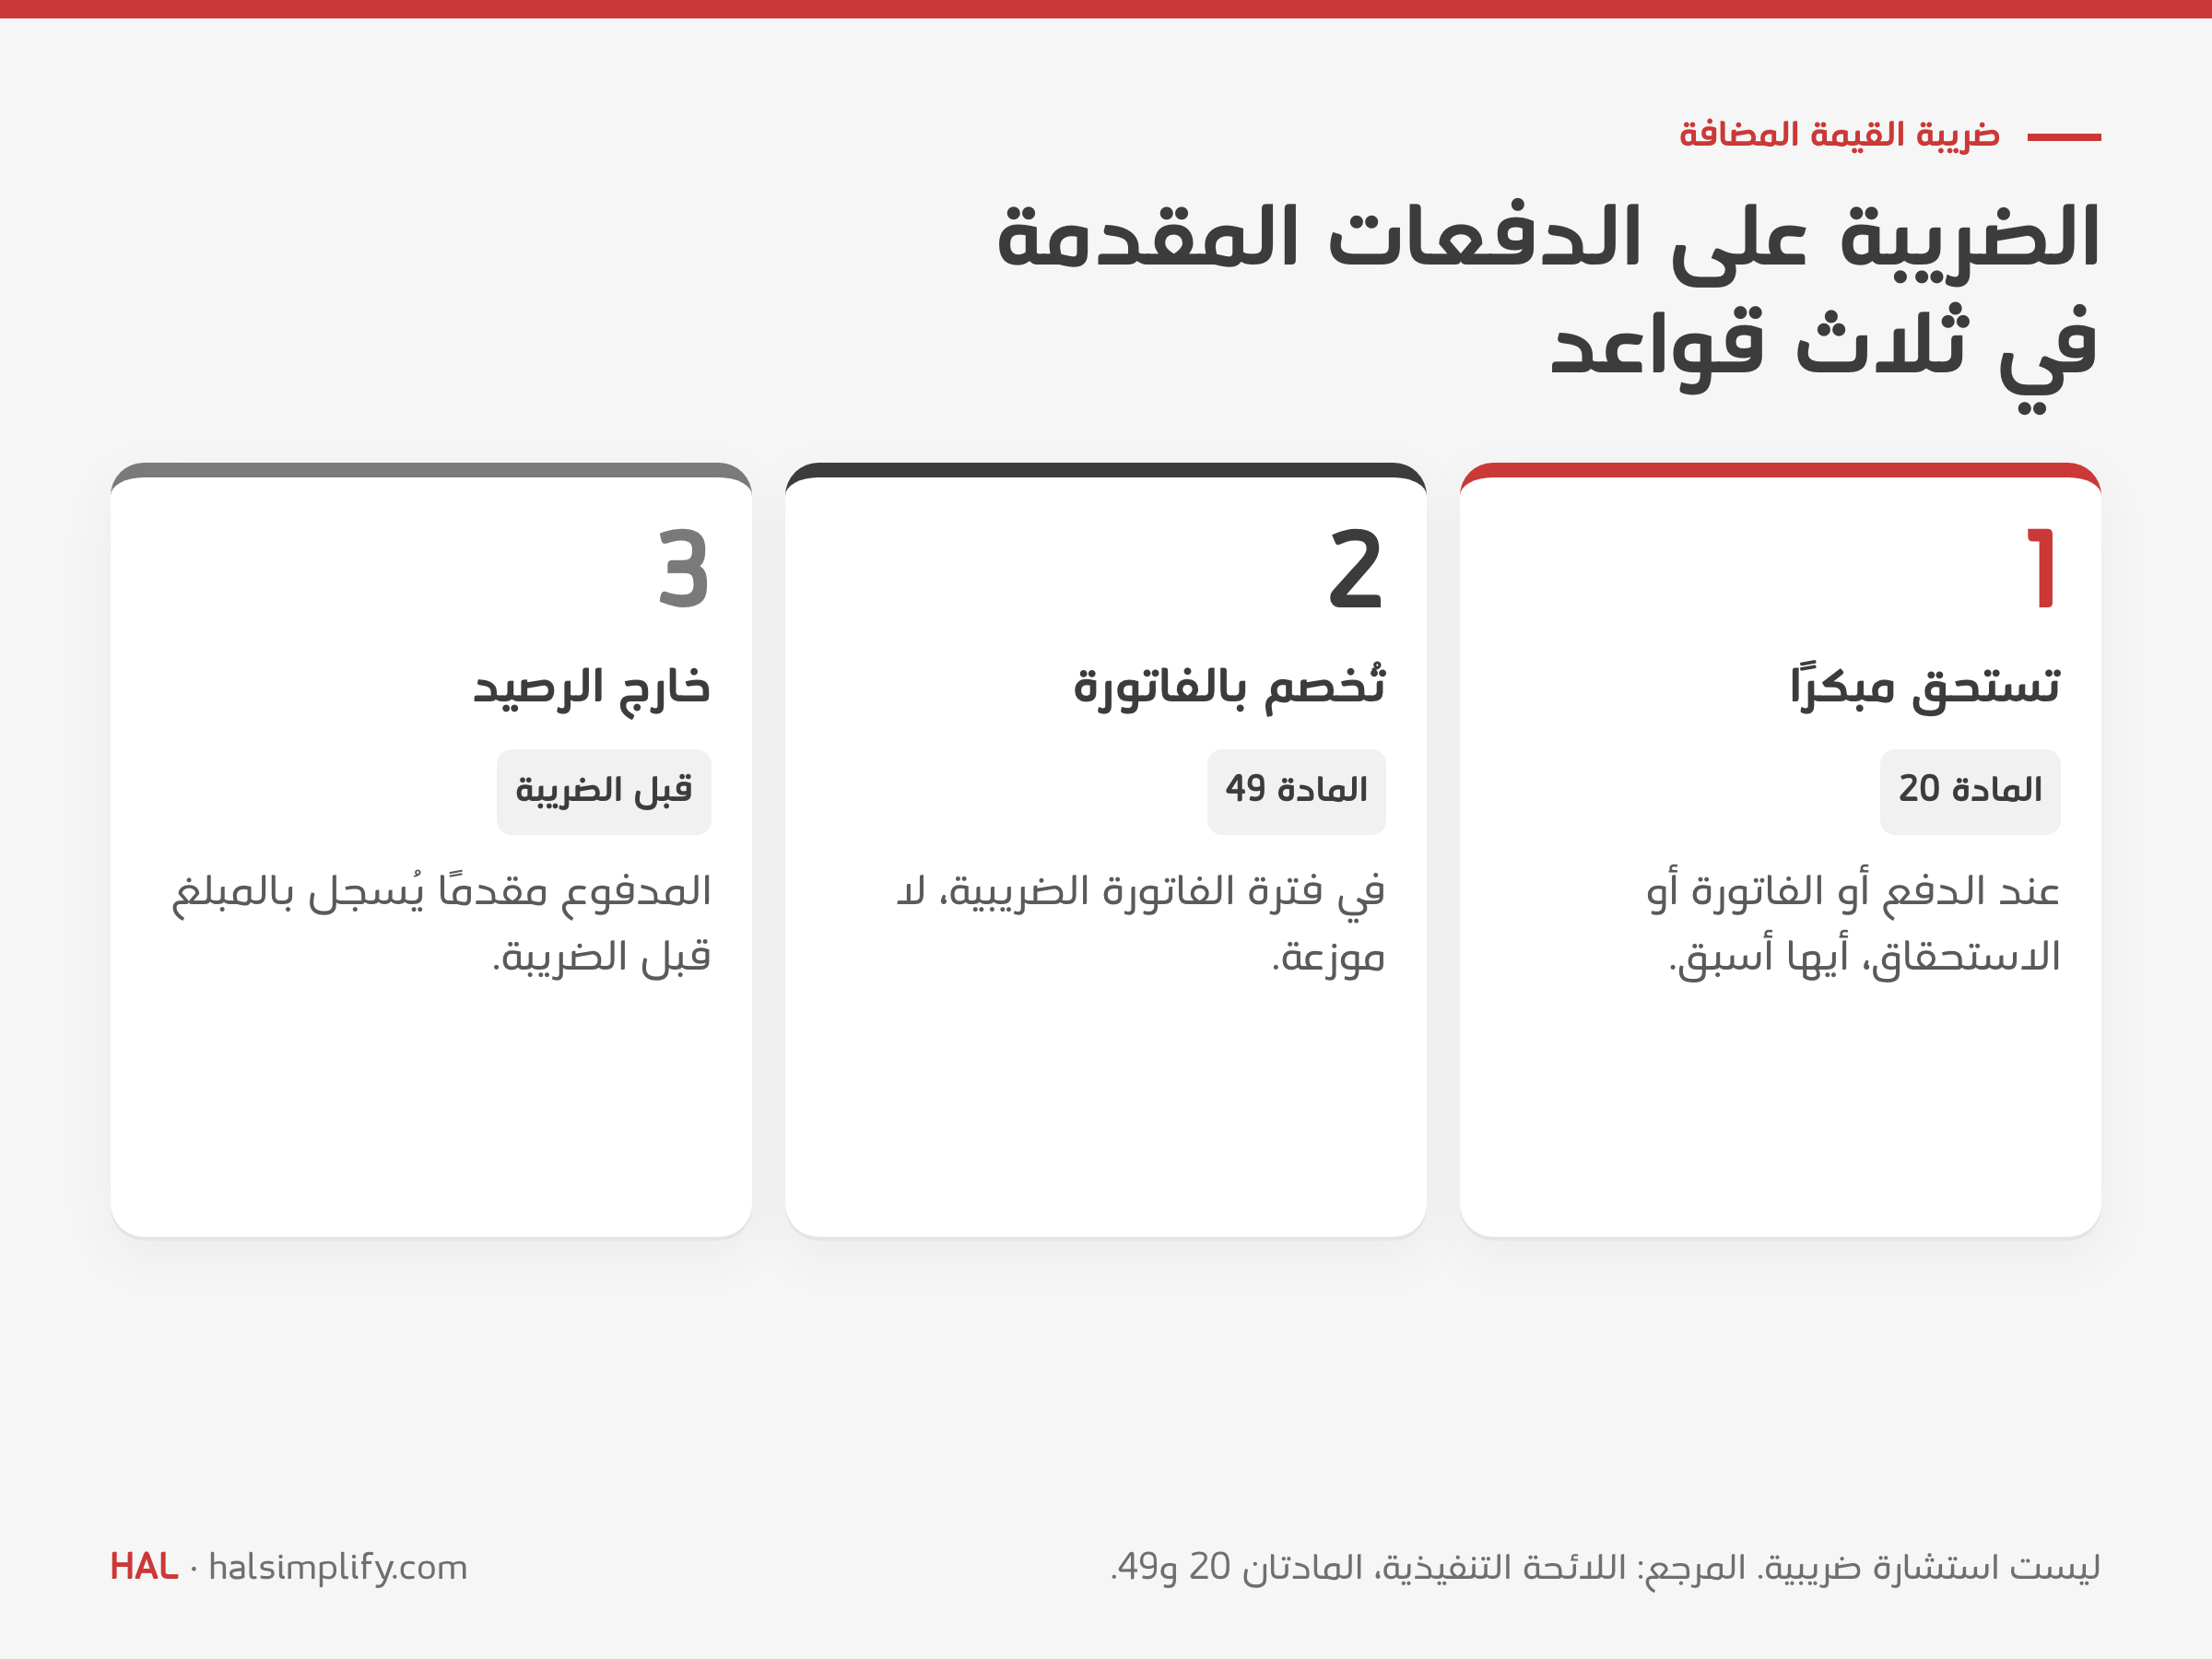
هذه نقاط عامة من نصوص اللائحة، وليست استشارة ضريبية. راجع مستشارك الضريبي في الحالات الخاصة.
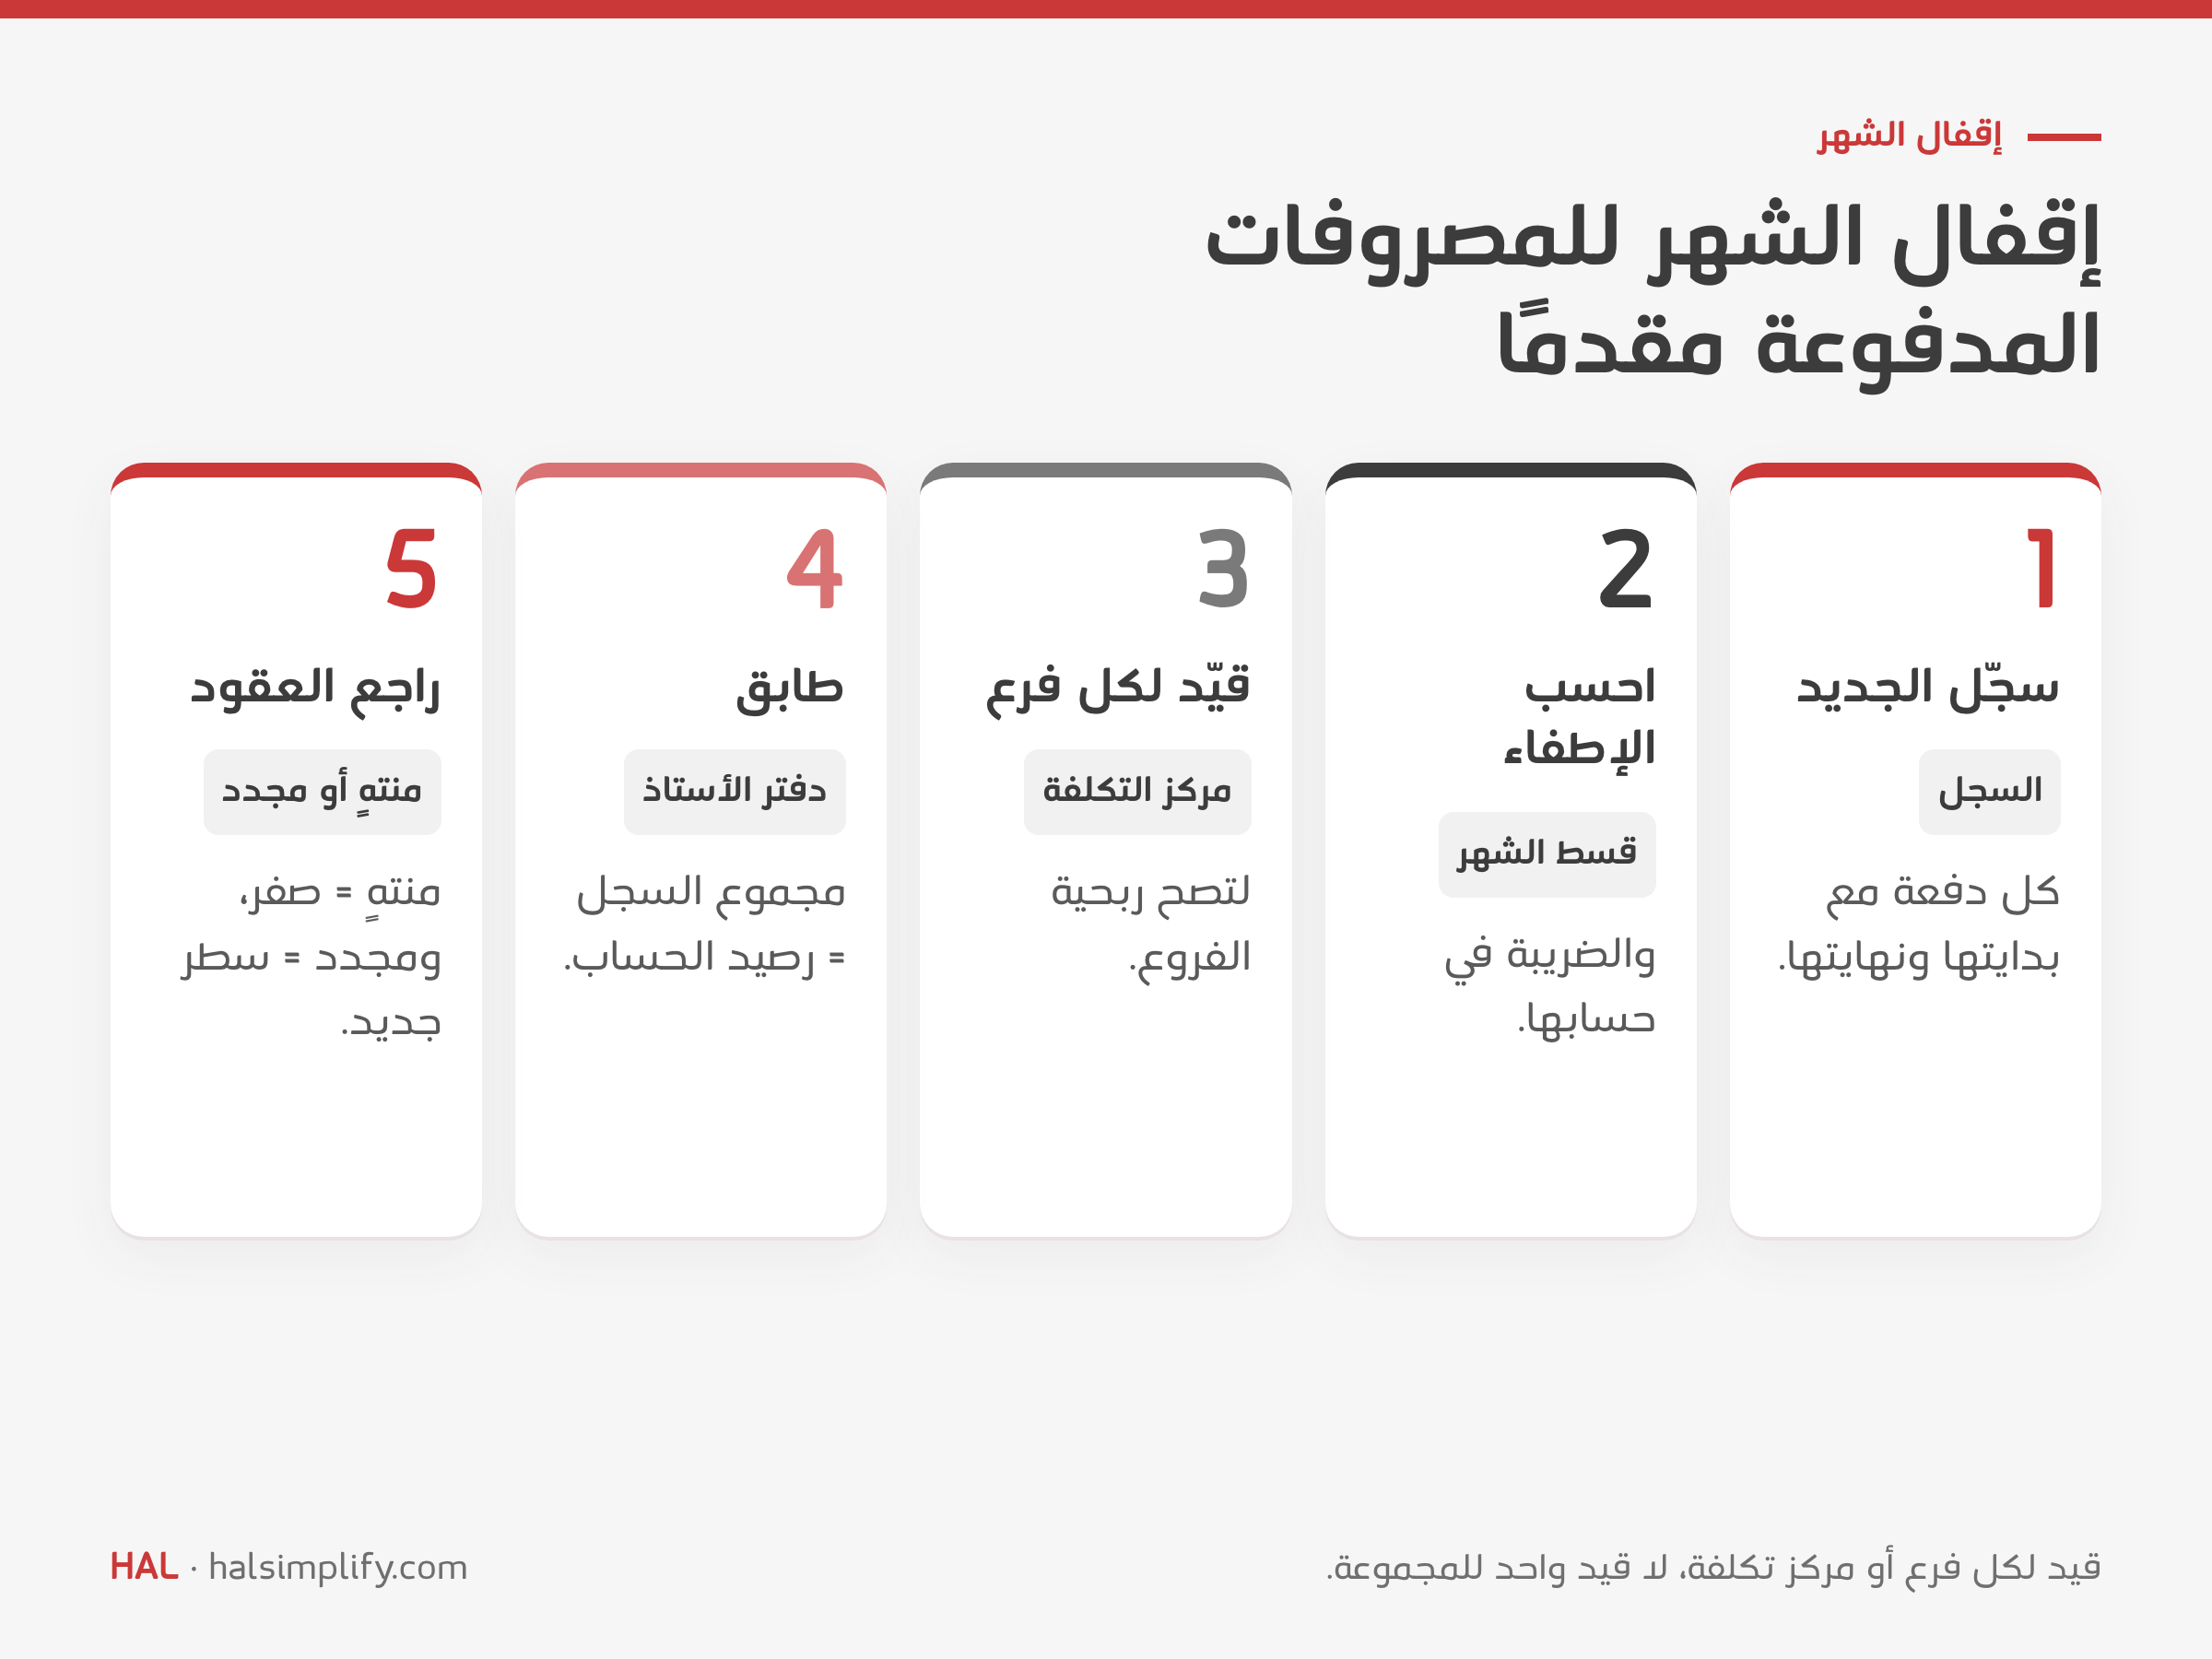
وهذه القائمة جزء من إقفال الشهر كاملًا، الذي شرحناه في خطوات إقفال نهاية الشهر، وينتهي بـميزان المراجعة المعدل.
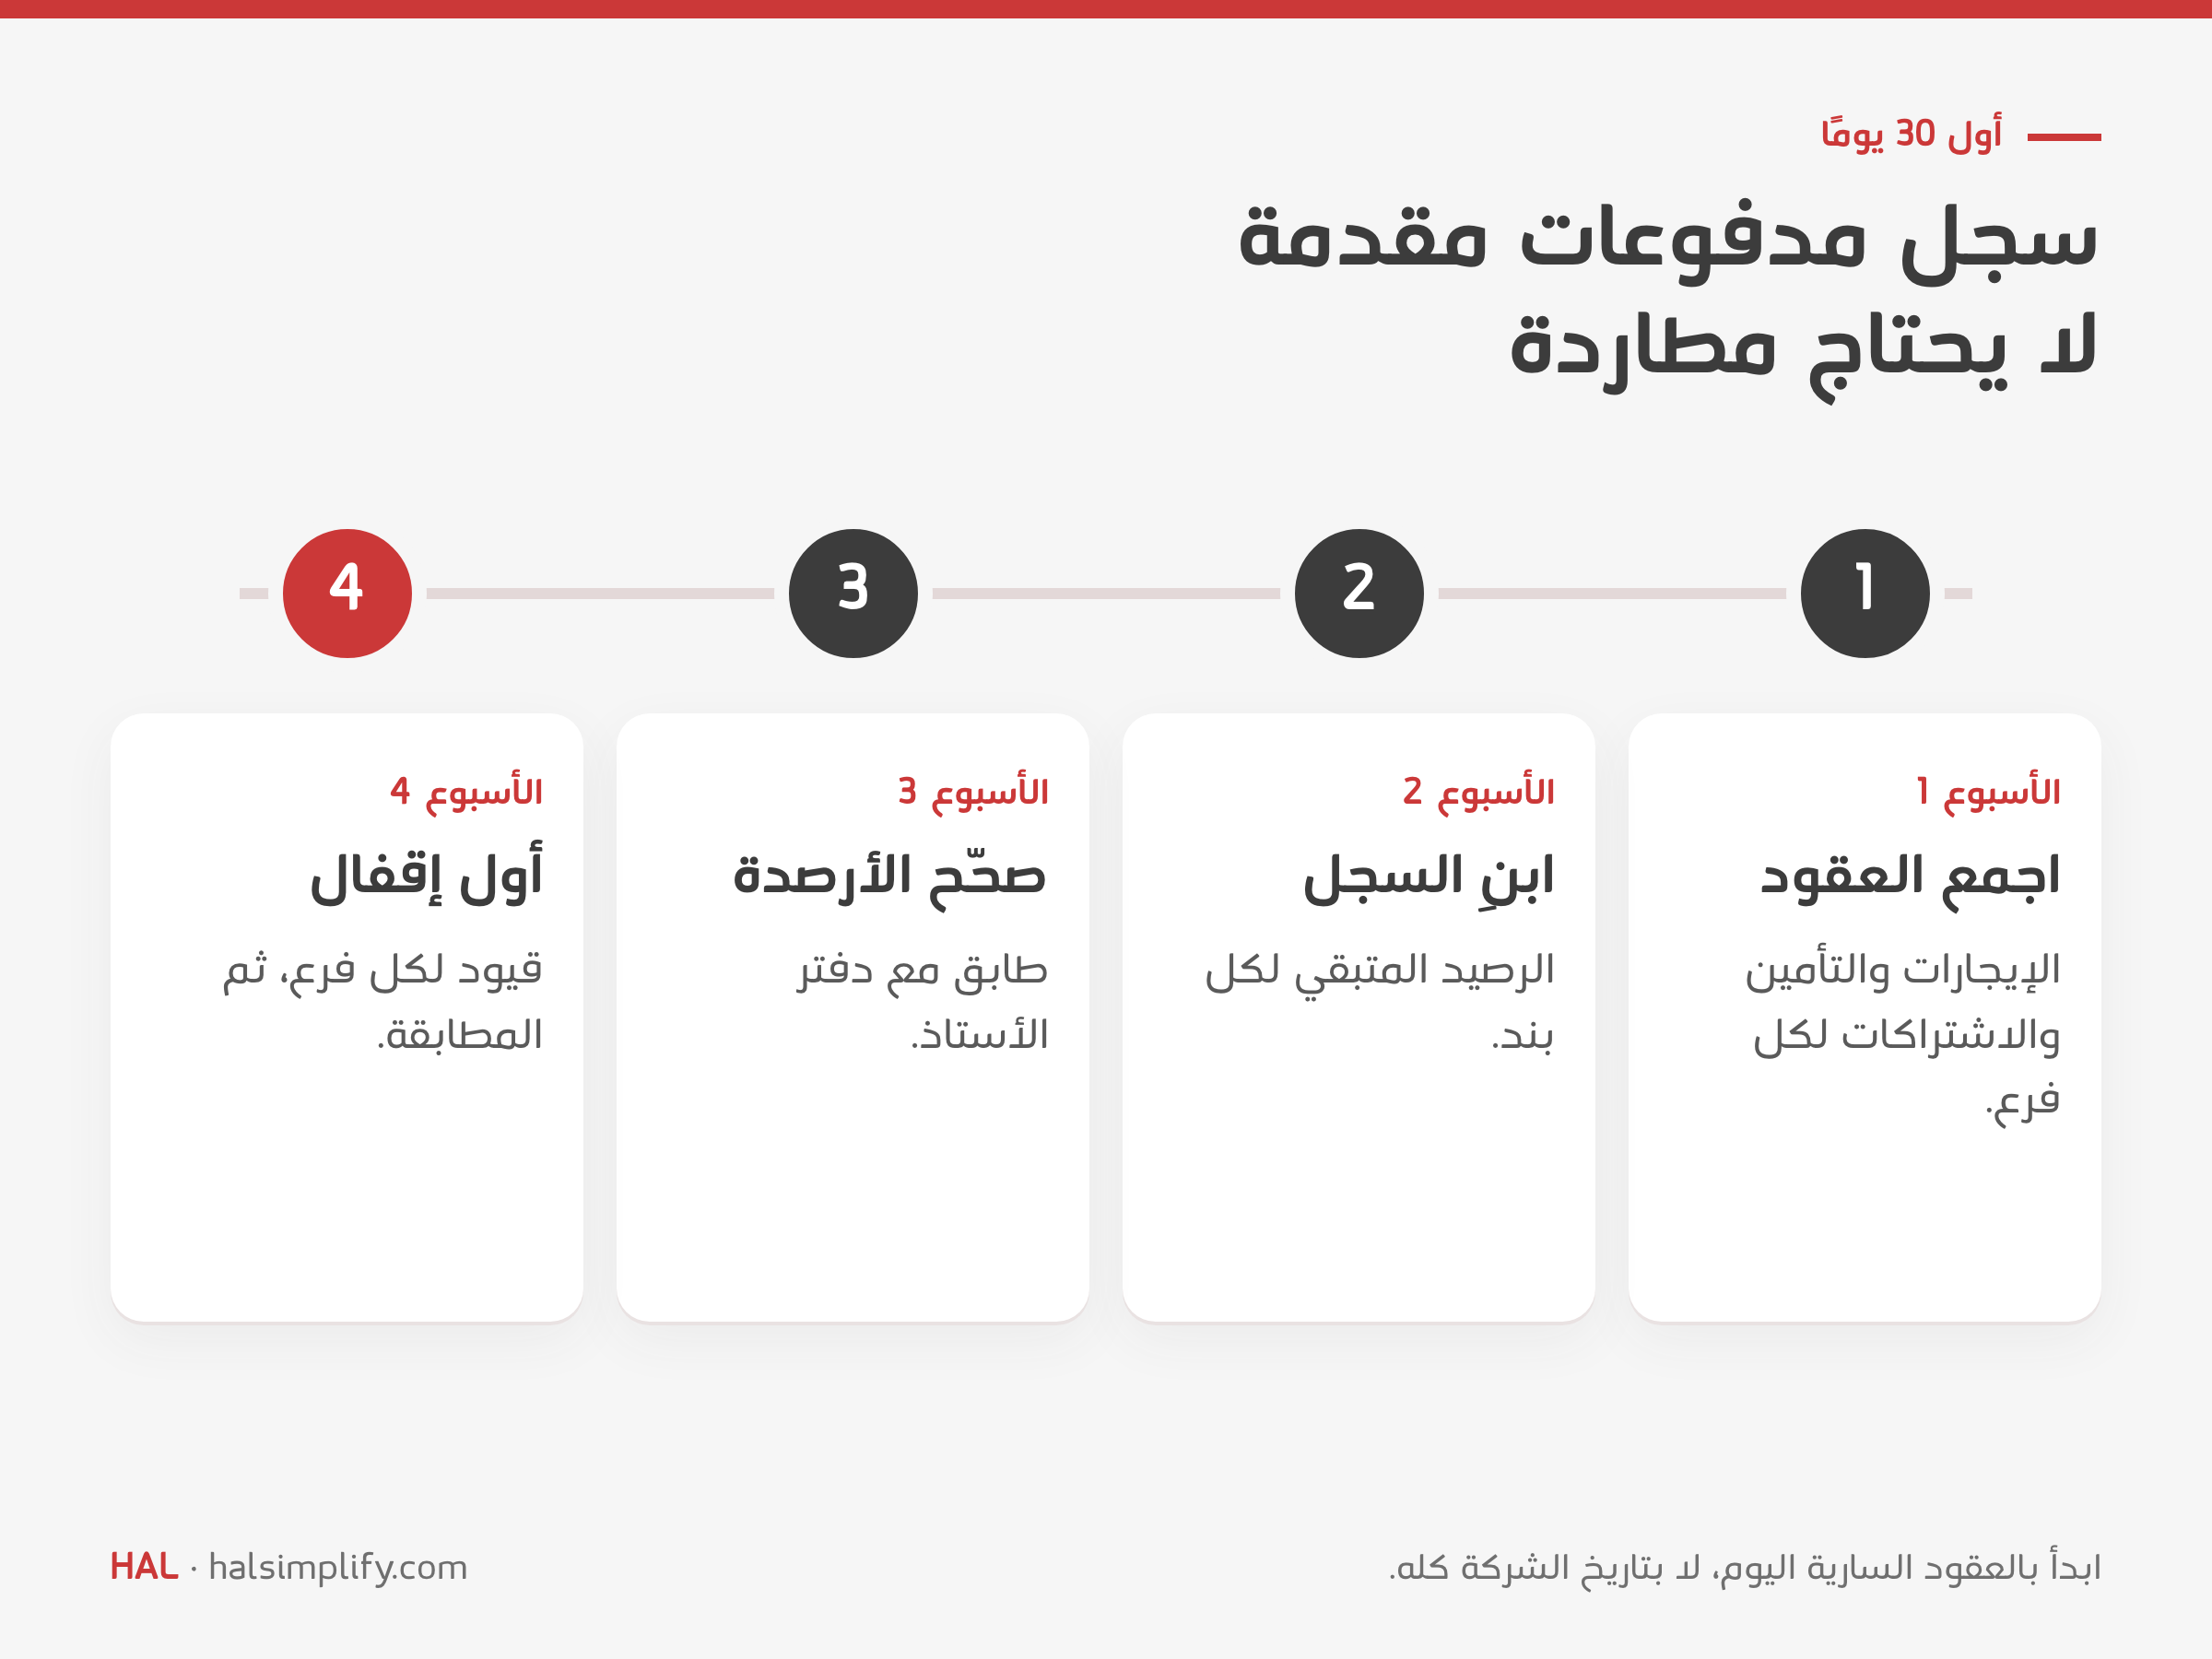
حقيبة جاهزة للاستخدام فيها كل ما في هذا المقال:
جدول Excel يكفي لعشرين بندًا. حين تكثر الفروع والعقود يصبح إدخال قيود الإطفاء كل شهر عملًا متكررًا يسهل أن يُنسى منه سطر. في محاسبة HAL ERP القيود اليومية مؤتمتة مع تحكم كامل في دفاتر الأستاذ، وتُعالج اليوميات والمصروفات بالجملة، وتقارير ضريبة القيمة المضافة جاهزة للتقديم، والتسوية البنكية أسهل. ويرتبط HAL بأنظمة نقاط البيع مثل Foodics أو Micros، ونقطة البيع HAL POSsible تُظهر مبيعات كل الفروع في مكان واحد، فتقرأ ربحية كل فرع بعد أن تحمّل نصيبه الصحيح من الإيجار.
مبالغ تُدفع اليوم مقابل منفعة في أشهر قادمة، مثل إيجار سنة أو تأمين سنوي أو اشتراك سنوي. تُسجل أصلًا متداولًا عند الدفع، ثم يُحمّل جزء منها على المصروفات كل شهر حتى ينتهي رصيدها.
عند الدفع: من حـ/ المصروفات المدفوعة مقدمًا (المبلغ قبل الضريبة) ومن حـ/ ضريبة المدخلات، إلى حـ/ البنك. وفي نهاية كل شهر: من حـ/ المصروف المعني (الإيجار أو التأمين)، إلى حـ/ المصروفات المدفوعة مقدمًا بقسط الشهر.
لا. اشتراكات التأمينات الاجتماعية تُحسب على أجور الشهر وتُسدد بعده، لذلك تُسجل في نهاية الشهر مصروفًا مقابله التزام مستحق.
في الشركات التي تطبق المعيار الدولي للمنشآت الصغيرة والمتوسطة نعم، ويُطفأ بالقسط الثابت. أما في الشركات التي تطبق IFRS 16 فعقود الإيجار الأطول من 12 شهرًا تُسجل أصل حق استخدام والتزام إيجار، ويبقى الإيجار قصير الأجل فقط في المصروفات المدفوعة مقدمًا إذا اختارت الشركة الإعفاء.
تُخصم ضريبة المدخلات في فترة الفاتورة الضريبية، ولا تُوزع على أشهر الإطفاء. ويُسجل في المصروفات المدفوعة مقدمًا المبلغ قبل الضريبة فقط.
نعم. الحقيبة مجانية: دليل PDF بالعربية مع نماذج للطباعة، وملف Excel يحسب الإطفاء الشهري والرصيد المتبقي ويُعد قيود الشهر لكل فرع.