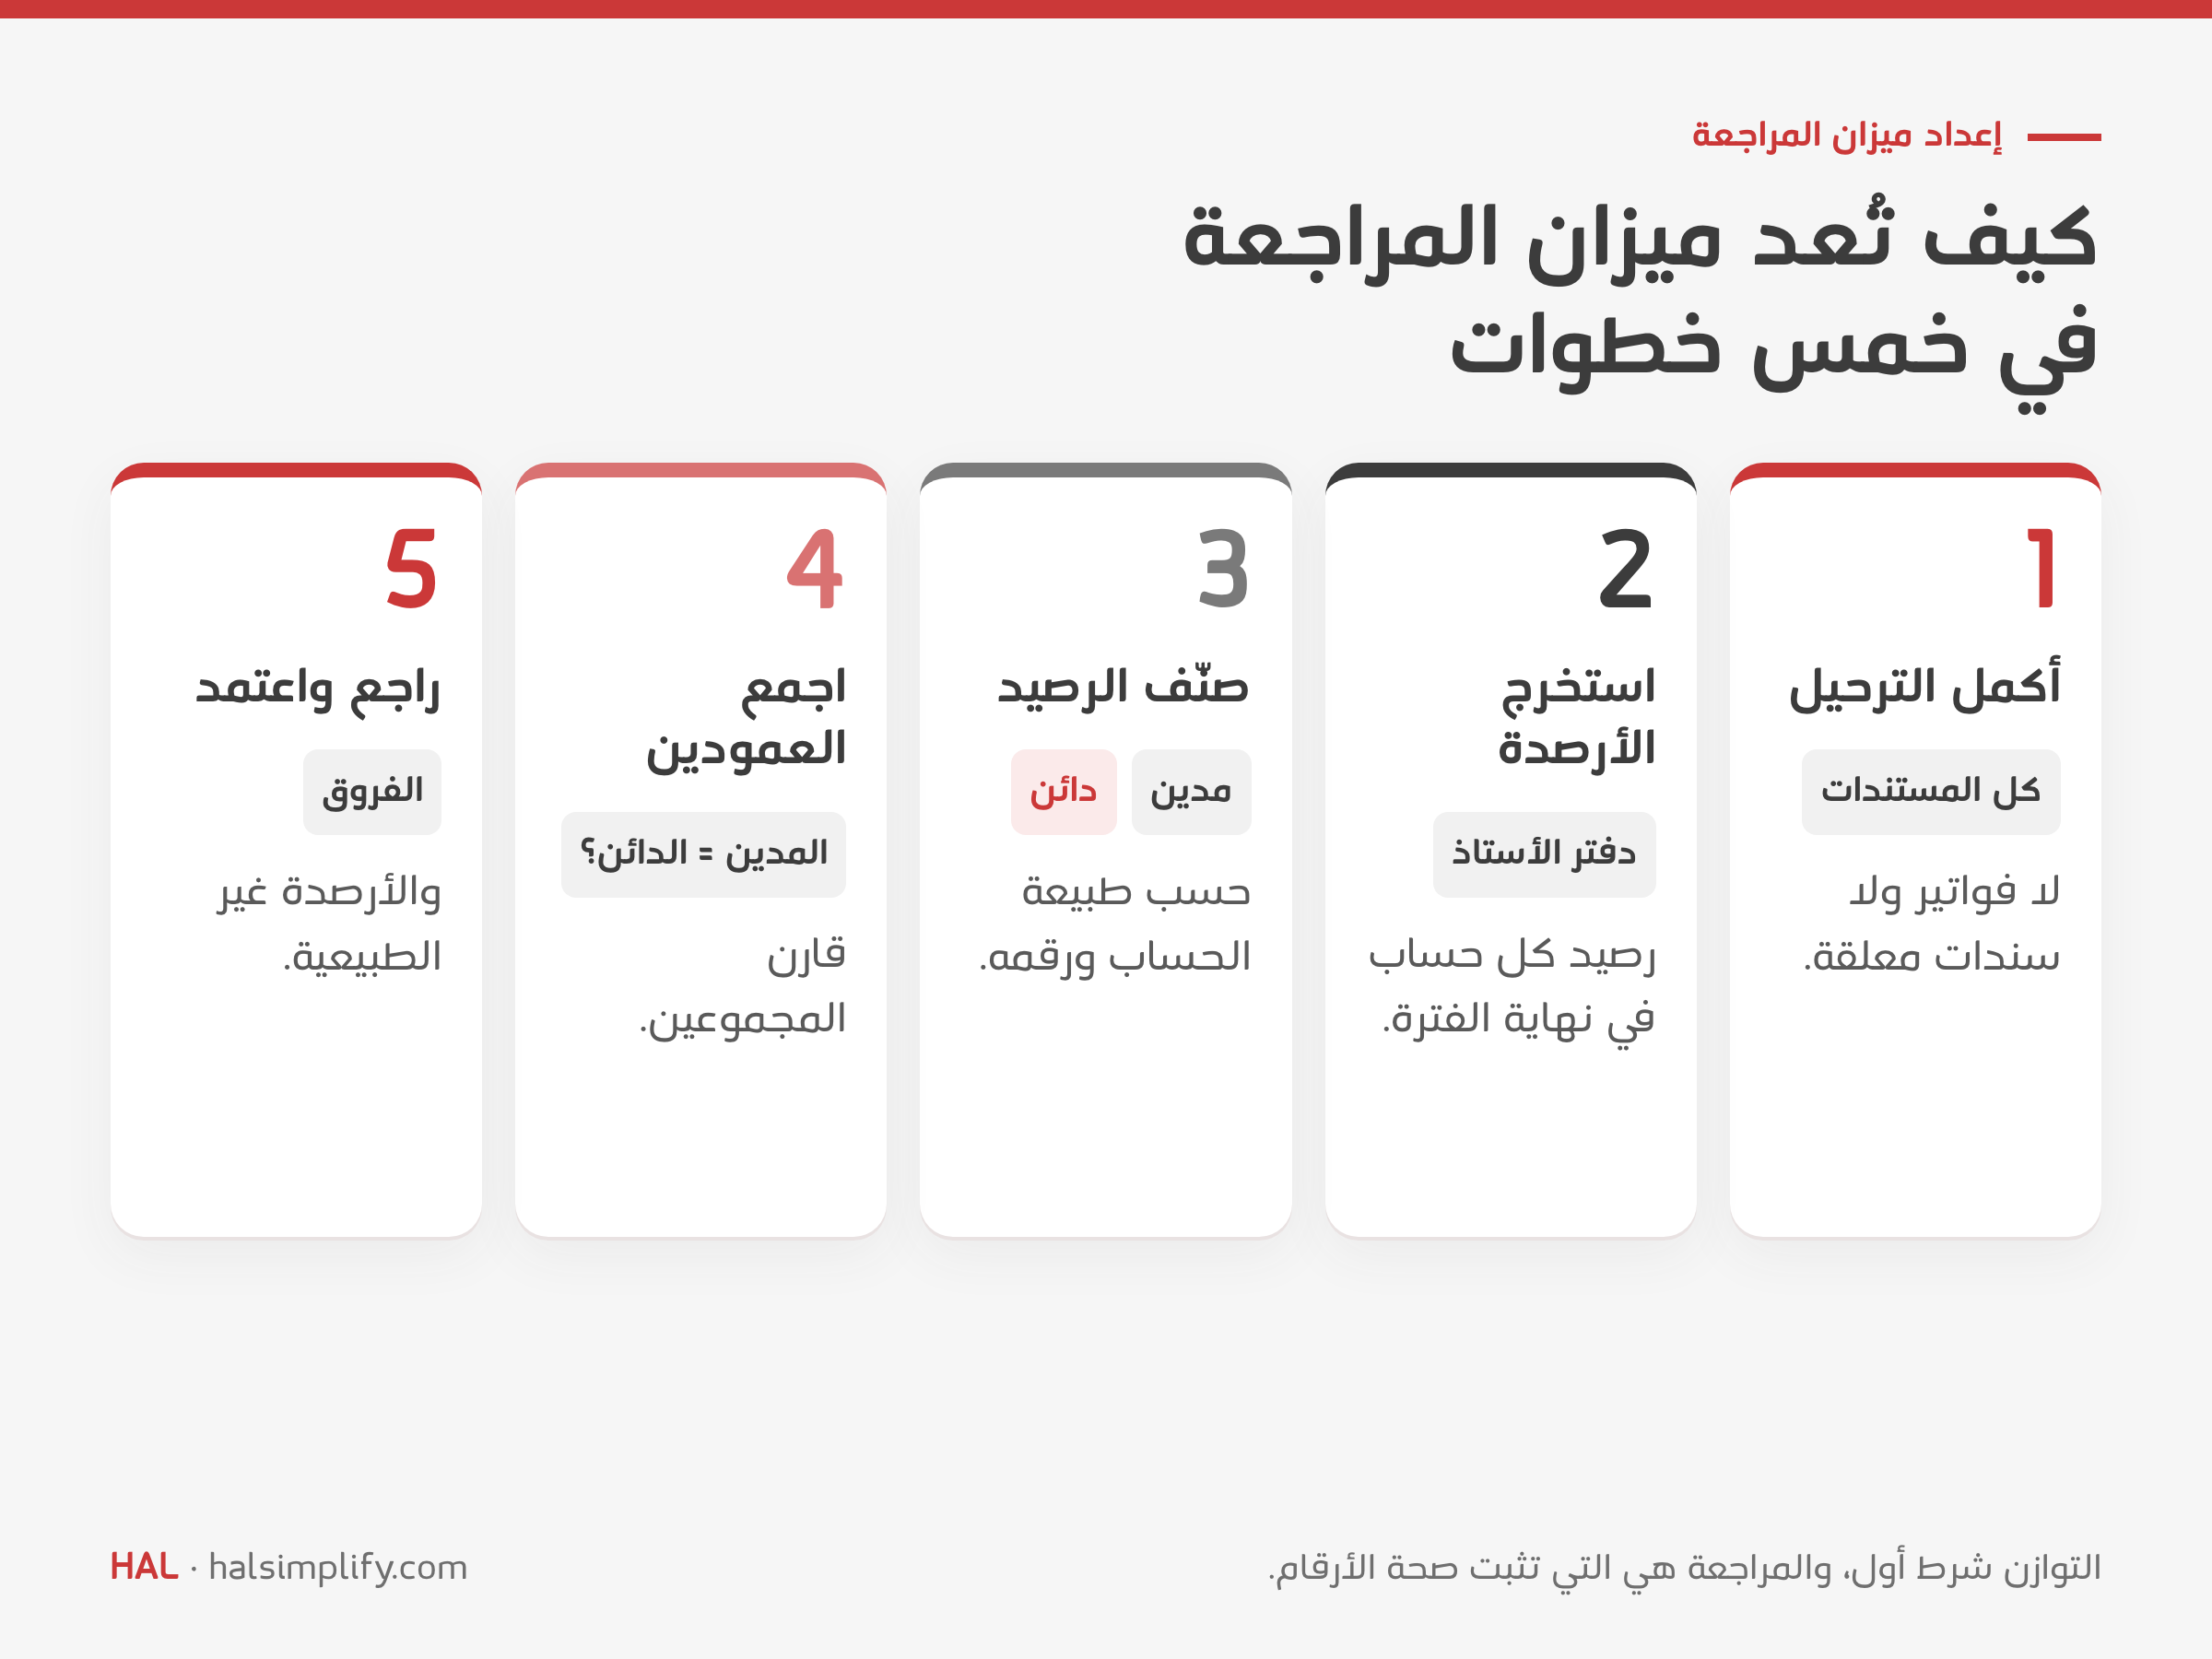
باختصار: ميزان المراجعة كشف يجمع أرصدة جميع حسابات دفتر الأستاذ العام في تاريخ واحد، في عمودين: مدين ودائن. إذا تساوى المجموعان فالترحيل سليم من الناحية الحسابية، وإذا اختلفا فهناك خطأ يجب العثور عليه قبل إعداد القوائم المالية. في هذا الدليل: خطوات إعداد ميزان المراجعة، وأنواعه الثلاثة، والأخطاء التي يكشفها والتي لا يكشفها، ومثال كامل لشركة مقاولات بالريال، وحقيبة مجانية (دليل PDF وملف Excel يتحقق من التوازن تلقائيًا).
الثالث من نوفمبر، والمدير المالي في شركة مقاولات متوسطة ينتظر ميزان مراجعة أكتوبر ليرسل للإدارة أرباح المشاريع. المحاسب يطبع الميزان من ملف Excel، فيظهر المدين 39,030,000 ريال والدائن 38,983,000 ريال. الفرق 47,000 ريال. يبدأ البحث في مئات القيود: مستخلصات معتمدة، ومحتجزات ضمان حسن التنفيذ، وفواتير مقاولي الباطن، ودفعات مقدمة من العملاء. يمر يومان، والإدارة ما زالت تنتظر.
هذا الموقف يتكرر في كثير من الشركات، ليس لأن ميزان المراجعة صعب، بل لأنه يُعد في آخر لحظة ودون طريقة ثابتة للبحث عن الفروق. يشرح هذا الدليل ما هو ميزان المراجعة، وكيف تُعده وتراجعه كل شهر، وكيف تجد الفرق في دقائق بدل أيام، مع مثال كامل من شركة مقاولات.
ميزان المراجعة (Trial Balance) قائمة بكل حسابات دفتر الأستاذ العام وأرصدتها في تاريخ محدد، عادة نهاية الشهر أو السنة. يوضع رصيد كل حساب في عمود المدين أو عمود الدائن حسب طبيعته، ثم يُجمع العمودان. وبما أن كل قيد في نظام القيد المزدوج له طرف مدين وطرف دائن متساويان، فيجب أن يتساوى المجموعان.
ميزان المراجعة ليس قائمة مالية تُنشر، بل أداة داخلية يعمل بها المحاسب قبل إعداد قائمة الدخل والميزانية العمومية. فإذا كان الميزان غير متوازن فلا معنى لإعداد القوائم بعده. وإن أردت تعريفًا مختصرًا للمصطلح ومقارنة بينه وبين الميزانية العمومية، فاقرأ ميزان المراجعة (Trial Balance) بالعربي: التعريف والغرض.
يُعد ميزان المراجعة بأحد ثلاثة أشكال:
| الشكل | ماذا يُظهر لكل حساب | متى يفيد |
|---|---|---|
| ميزان المراجعة بالمجاميع | مجموع الحركات المدينة ومجموع الحركات الدائنة | يكشف حجم النشاط في الحساب خلال الفترة |
| ميزان المراجعة بالأرصدة | الرصيد الختامي فقط، في عمود المدين أو الدائن | الأكثر استخدامًا، وهو أساس القوائم المالية |
| ميزان المراجعة بالمجاميع والأرصدة | المجاميع والرصيد معًا | مفيد عند تتبع الفروق، لأنك ترى الحركة والرصيد في سطر واحد |
مثال: حساب البنك فيه حركات مدينة بمجموع 18,640,000 ريال وحركات دائنة بمجموع 17,400,000 ريال. في الميزان بالمجاميع يظهر الرقمان، وفي الميزان بالأرصدة يظهر رصيد مدين واحد قدره 1,240,000 ريال. وملف Excel في الحقيبة يعرض الشكلين معًا.
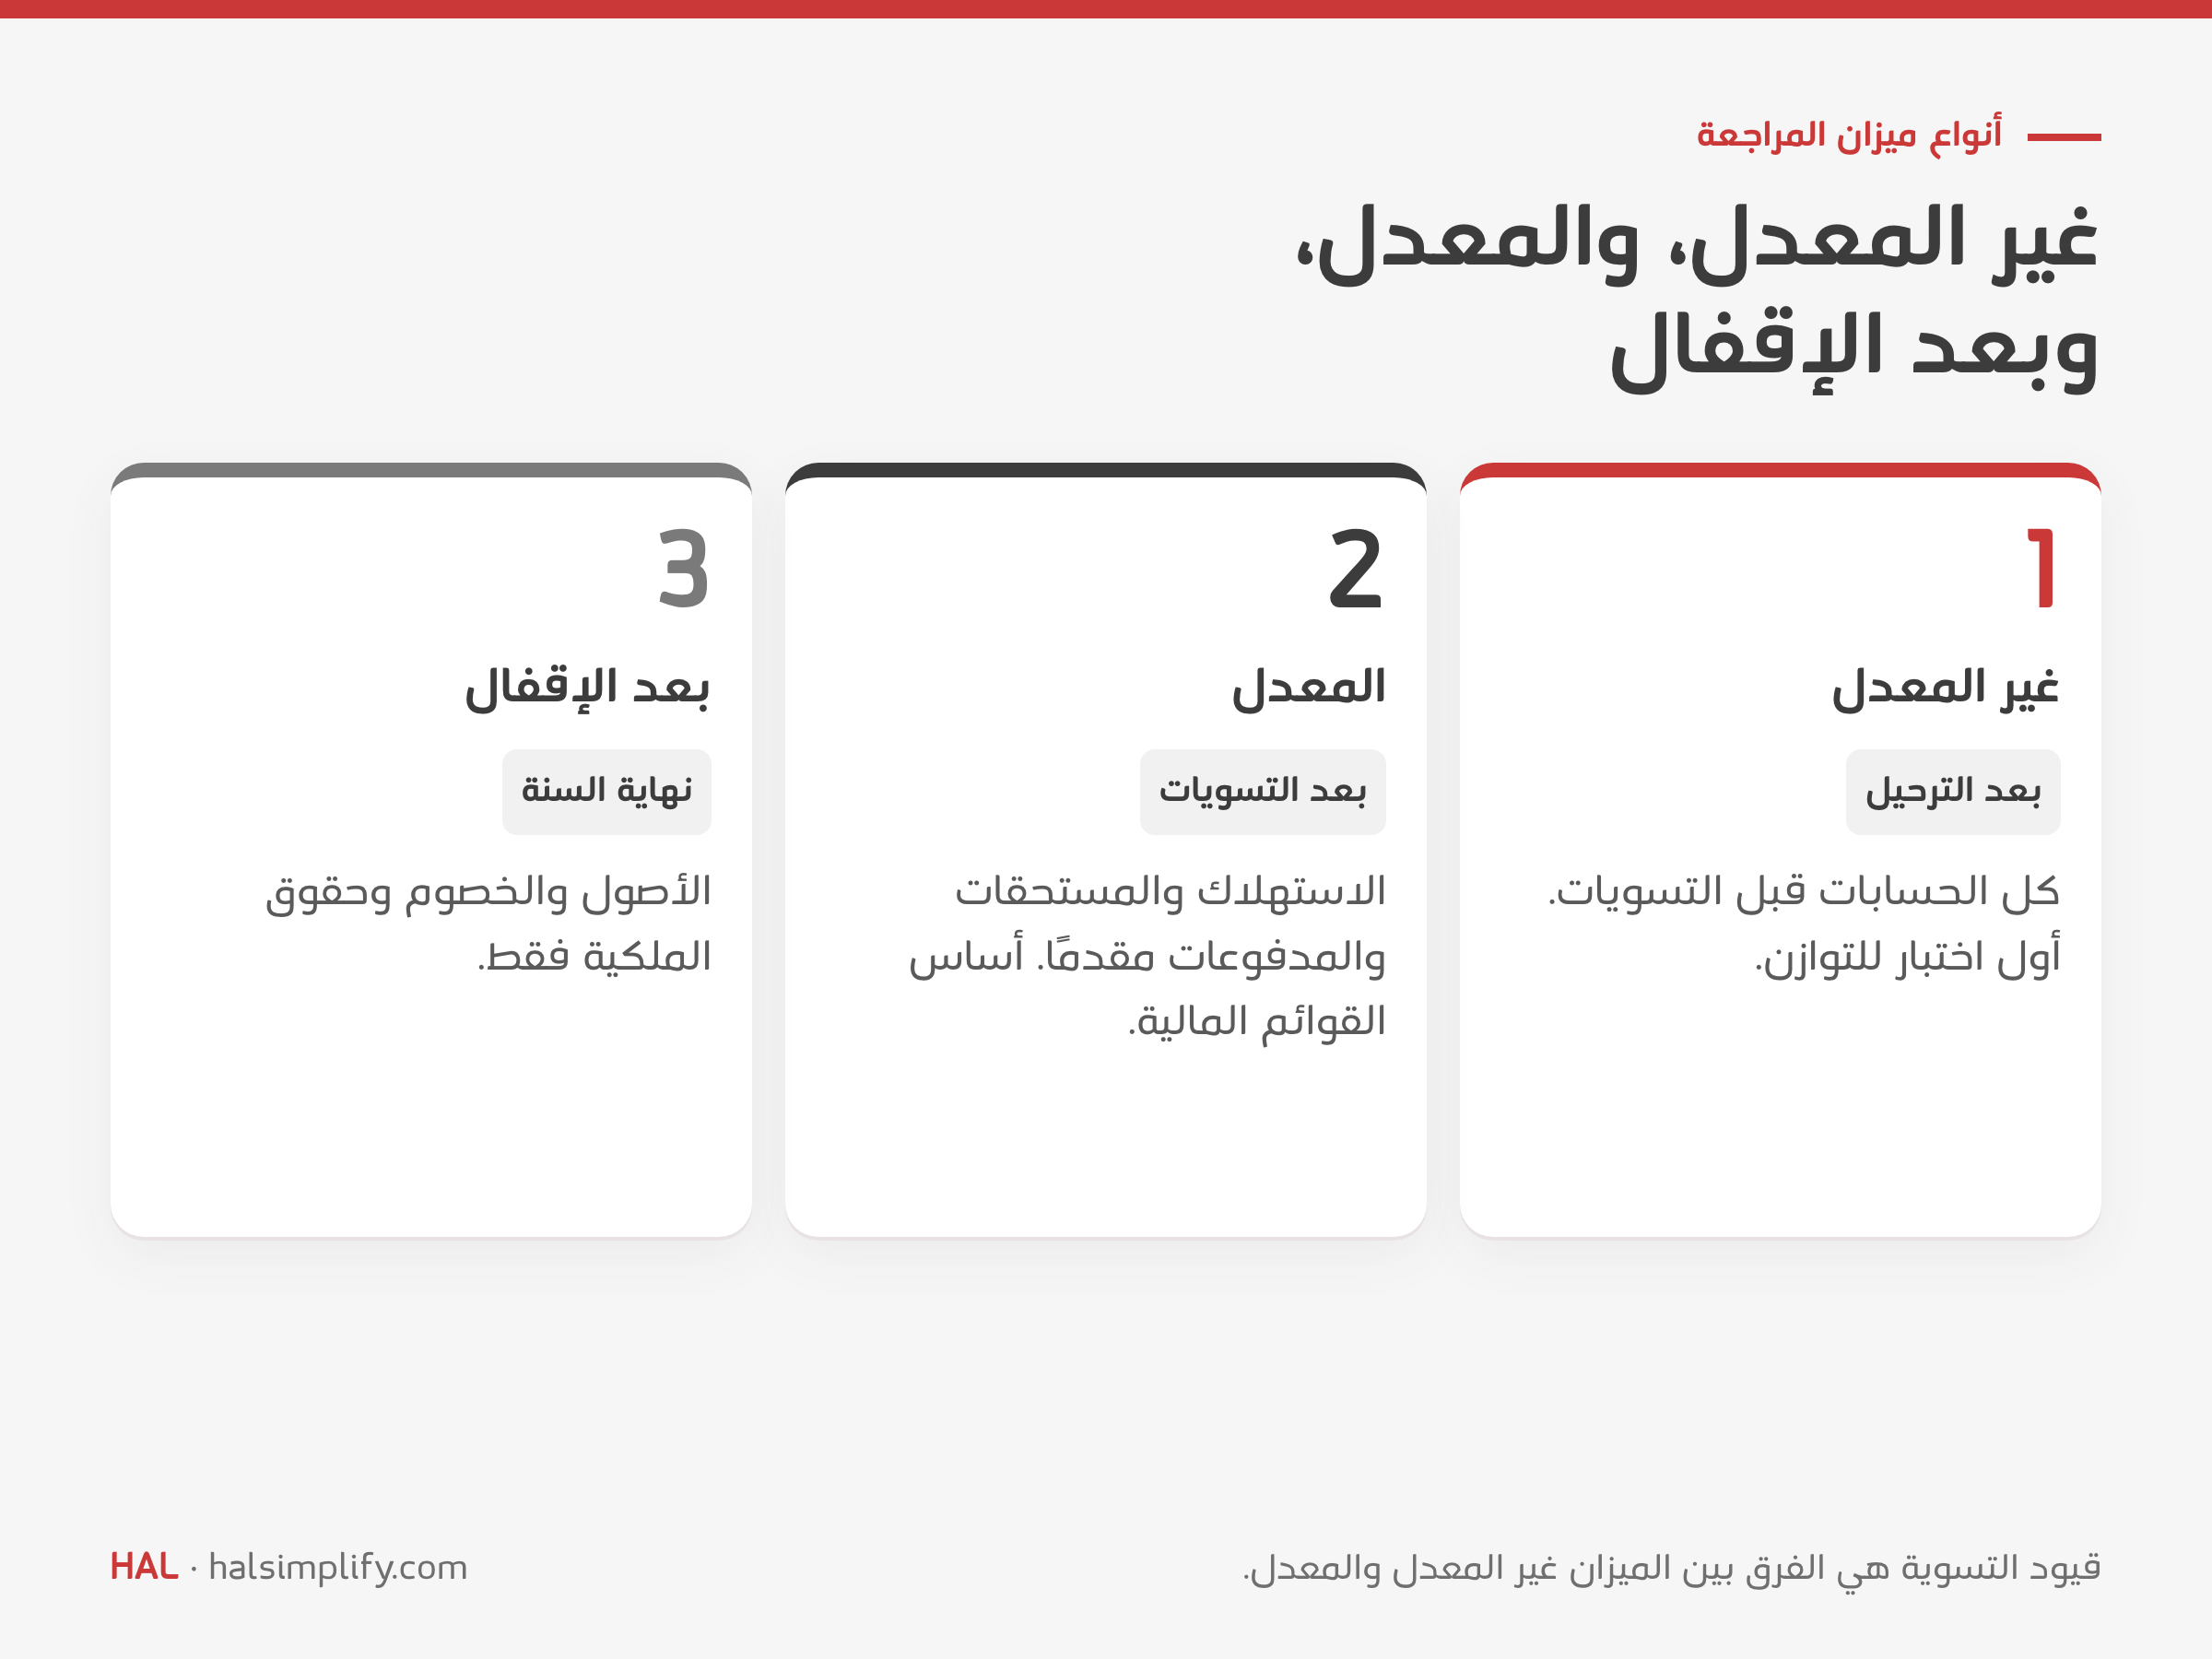
| النوع | متى يُعد | ماذا يحتوي | الغرض |
|---|---|---|---|
| غير المعدل | بعد ترحيل معاملات الفترة | كل الحسابات قبل التسويات | التحقق الأول من تساوي المدين والدائن |
| المعدل | بعد قيود التسوية في نهاية الفترة | كل الحسابات بعد الاستهلاك والاستحقاقات والمصروفات المدفوعة مقدمًا | أساس قائمة الدخل والميزانية العمومية |
| بعد الإقفال | بعد إقفال الإيرادات والمصروفات في نهاية السنة | الأصول والخصوم وحقوق الملكية فقط | التأكد من أن السنة الجديدة تبدأ بأرصدة صحيحة |
قيود التسوية هي ما يجعل الميزان المعدل يختلف عن غير المعدل: استهلاك المعدات للشهر، والجزء المنتهي من المصروفات المدفوعة مقدمًا مثل التأمين، وأعمال مقاولي الباطن المنفذة التي لم تصل فاتورتها بعد.
شركة مقاولات (اسم افتراضي) تنفذ مشروعين، وسنتها المالية تبدأ في يناير. الأرقام التالية تراكمية من يناير إلى نهاية أكتوبر 2026، بالريال.
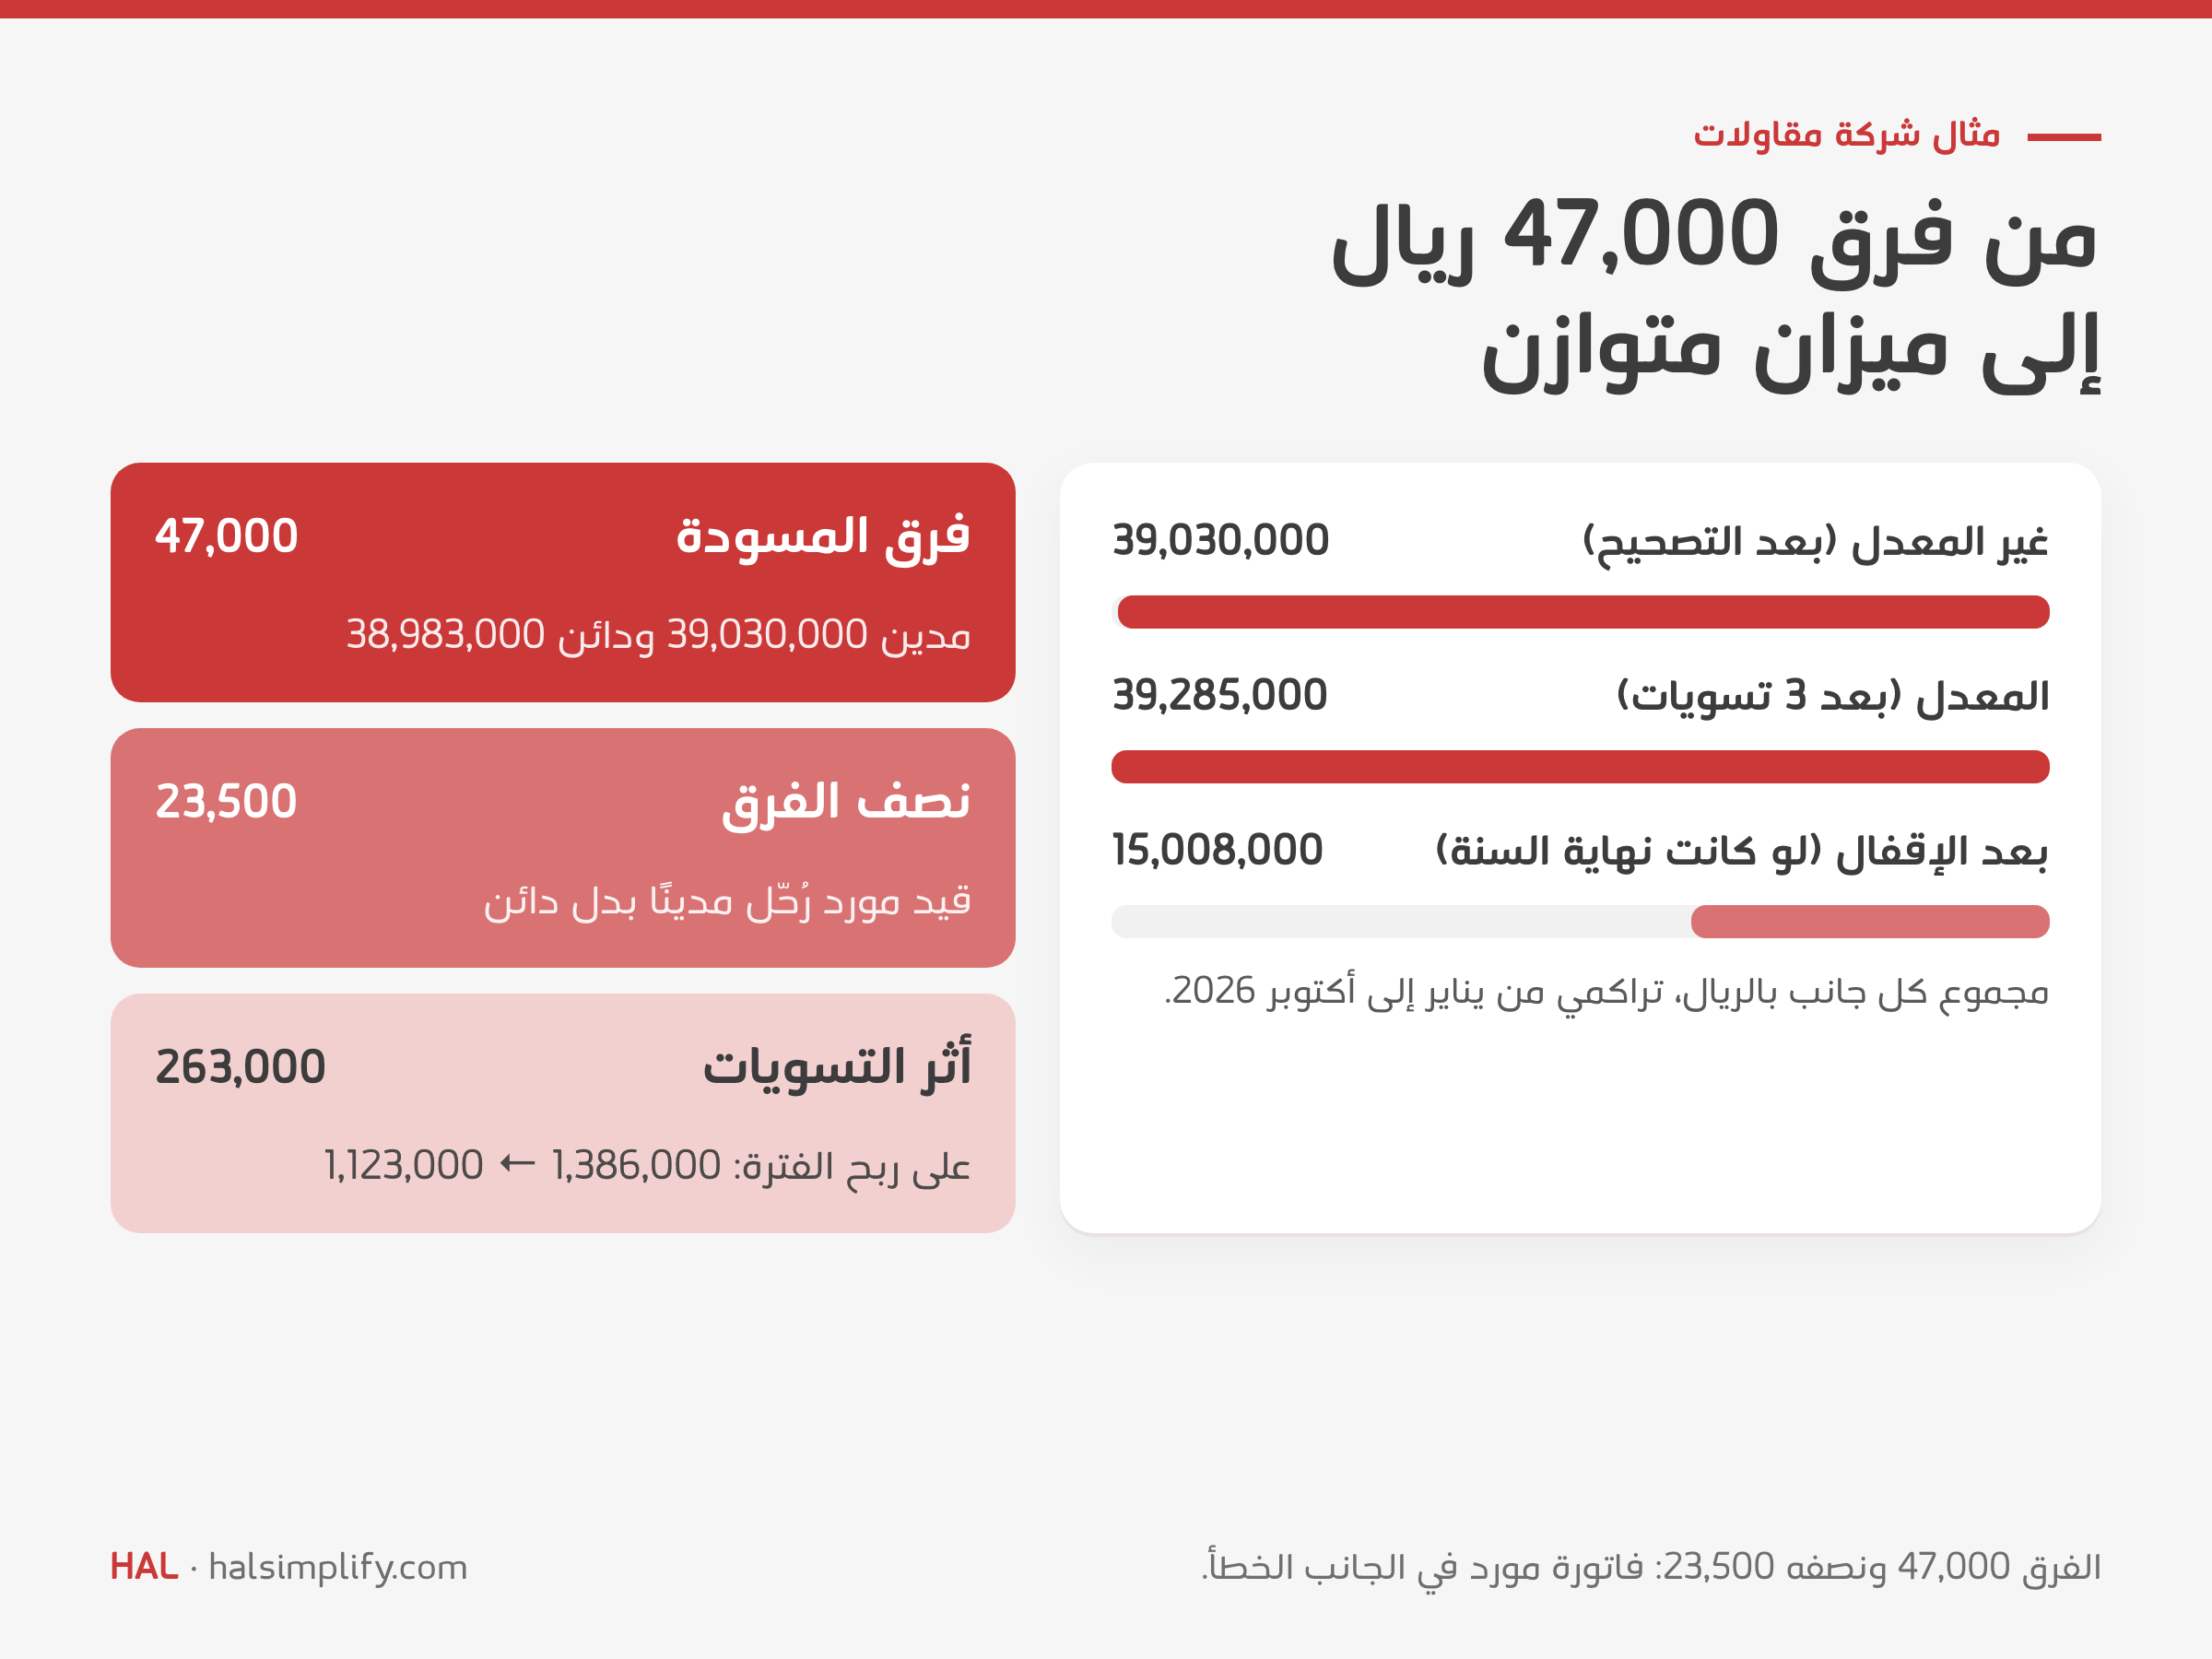
في المسودة الأولى ظهر المدين 39,030,000 ريال والدائن 38,983,000 ريال. الفرق 47,000 ريال، ونصفه 23,500 ريال. بحث المحاسب عن قيد بمبلغ 23,500 ريال، فوجد فاتورة مورد خرسانة رُحّلت إلى حساب المورد في الجانب المدين بدل الدائن. الترحيل في الجانب الخطأ يُنقص جانبًا ويزيد الآخر بالمبلغ نفسه، فيصبح الفرق ضعف المبلغ. بعد التصحيح أصبح حساب الموردين 2,945,000 ريال دائنًا، وتوازن الميزان:
| رقم | الحساب | مدين | دائن |
|---|---|---|---|
| 1100 | النقد في البنوك | 1,240,000 | |
| 1200 | ذمم العملاء (مستخلصات معتمدة) | 4,460,000 | |
| 1210 | محتجزات ضمان حسن التنفيذ لدى العملاء | 1,425,000 | |
| 1300 | مخزون المواد | 615,000 | |
| 1400 | دفعات مقدمة لمقاولي الباطن | 380,000 | |
| 1410 | تأمين مدفوع مقدمًا | 96,000 | |
| 1500 | المعدات والآليات | 6,800,000 | |
| 1510 | مجمع استهلاك المعدات | 1,890,000 | |
| 2100 | ذمم الموردين ومقاولي الباطن | 2,945,000 | |
| 2200 | دفعات مقدمة من العملاء | 1,800,000 | |
| 2210 | محتجزات مستحقة لمقاولي الباطن | 642,000 | |
| 2300 | ضريبة القيمة المضافة المستحقة | 318,000 | |
| 2400 | رواتب مستحقة | 410,000 | |
| 2600 | قرض بنكي | 2,000,000 | |
| 3100 | رأس المال | 3,000,000 | |
| 3200 | الأرباح المبقاة | 625,000 | |
| 4100 | إيرادات العقود | 25,400,000 | |
| 5100 | تكلفة المواد | 9,850,000 | |
| 5200 | تكلفة مقاولي الباطن | 6,420,000 | |
| 5300 | أجور العمالة والرواتب | 5,980,000 | |
| 5400 | استهلاك المعدات | 630,000 | |
| 5600 | مصروفات إدارية وعمومية | 1,134,000 | |
| المجموع | 39,030,000 | 39,030,000 |
في نهاية أكتوبر سُجلت ثلاثة قيود تسوية:
| القيد | من حـ/ (مدين) | إلى حـ/ (دائن) | المبلغ |
|---|---|---|---|
| استهلاك المعدات لشهر أكتوبر | استهلاك المعدات | مجمع استهلاك المعدات | 70,000 |
| الجزء المنتهي من وثيقة تأمين سنوية بمبلغ 96,000 ريال بدأت في 1 أكتوبر | مصروف التأمين | تأمين مدفوع مقدمًا | 8,000 |
| أعمال مقاولي باطن منفذة ومعتمدة من مهندس الموقع ولم تصل فاتورتها | تكلفة مقاولي الباطن | مصروفات مستحقة | 185,000 |
بعد التسويات أصبح مجموع كل من المدين والدائن 39,285,000 ريال. زاد الطرفان بمبلغ 255,000 ريال (70,000 + 185,000)، أما قيد التأمين فنقل 8,000 ريال من حساب مدين إلى حساب مدين آخر فلم يغيّر المجموع. وانخفض ربح الفترة من 1,386,000 ريال إلى 1,123,000 ريال، أي بمقدار التسويات الثلاث: 263,000 ريال. هذا هو الرقم الذي يجب أن تراه الإدارة، لا رقم الميزان غير المعدل.
لا تُقفل الإيرادات والمصروفات كل شهر، بل في نهاية السنة المالية. لو كان أكتوبر آخر شهر في السنة، لأُقفل ربح الفترة (1,123,000 ريال) في الأرباح المبقاة لتصبح 1,748,000 ريال، ولبقيت الأصول والخصوم وحقوق الملكية فقط، بمجموع 15,008,000 ريال في كل جانب.
هل تعدّ ميزان المراجعة يدويًا كل شهر؟ قارن ذلك بما تحتاجه شركة مقاولات من نظام واحد عبر باقات HAL وأسعارها، أو احجز عرضًا توضيحيًا بأرقام شركتك.
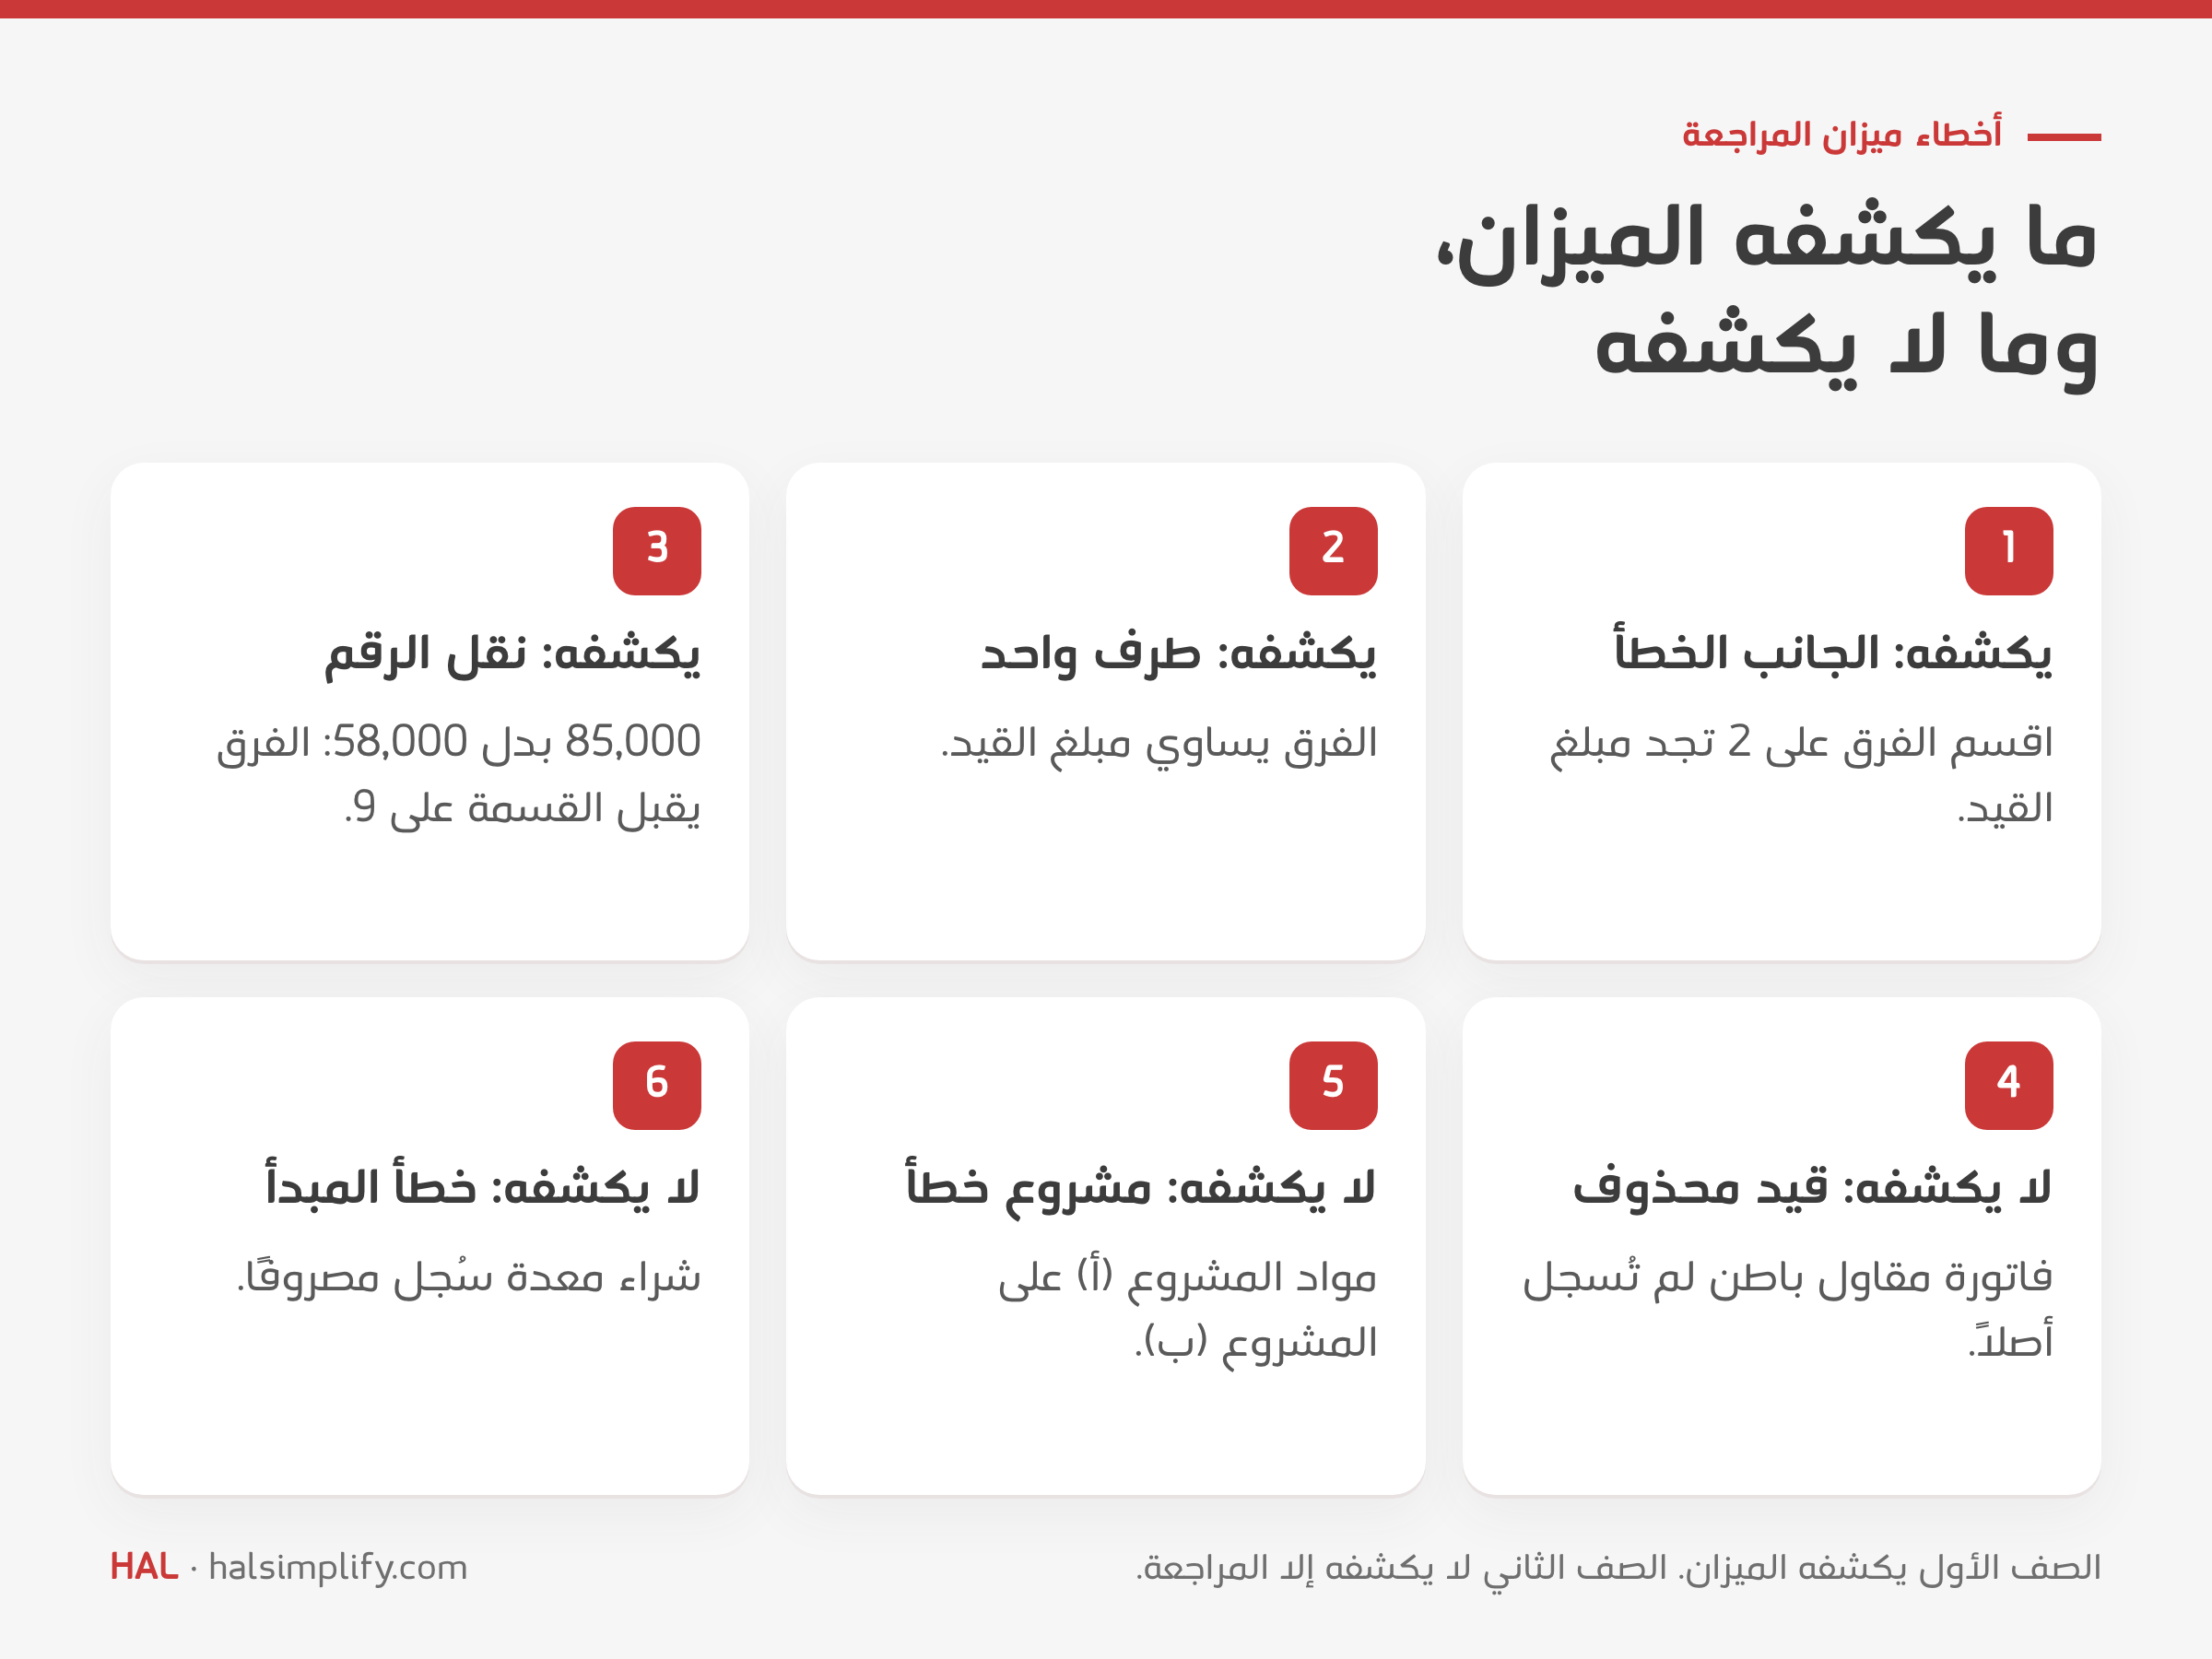
أخطاء يكشفها الميزان (لأنها تجعل المجموعين غير متساويين):
أخطاء لا يكشفها الميزان (لأن الطرفين يبقيان متساويين):
لذلك لا يكفي أن يتوازن الميزان. التوازن شرط أول، والمراجعة هي التي تثبت صحة الأرقام.
| إذا كان الفرق | ابحث عن |
|---|---|
| يساوي مبلغ قيد معروف | قيد رُحّل طرف واحد منه |
| يقبل القسمة على 2 | قيد بنصف الفرق رُحّل في الجانب الخطأ |
| يقبل القسمة على 9 | رقم نُقل بخانتين متبادلتين أو بخانة زائدة أو ناقصة |
| رقم مدوّر (1,000 أو 10,000) | خطأ في الجمع |
| لا شيء مما سبق | قارن مجاميع الحسابات مع الشهر السابق، ثم الحسابات الرقابية مع دفاترها المساعدة |
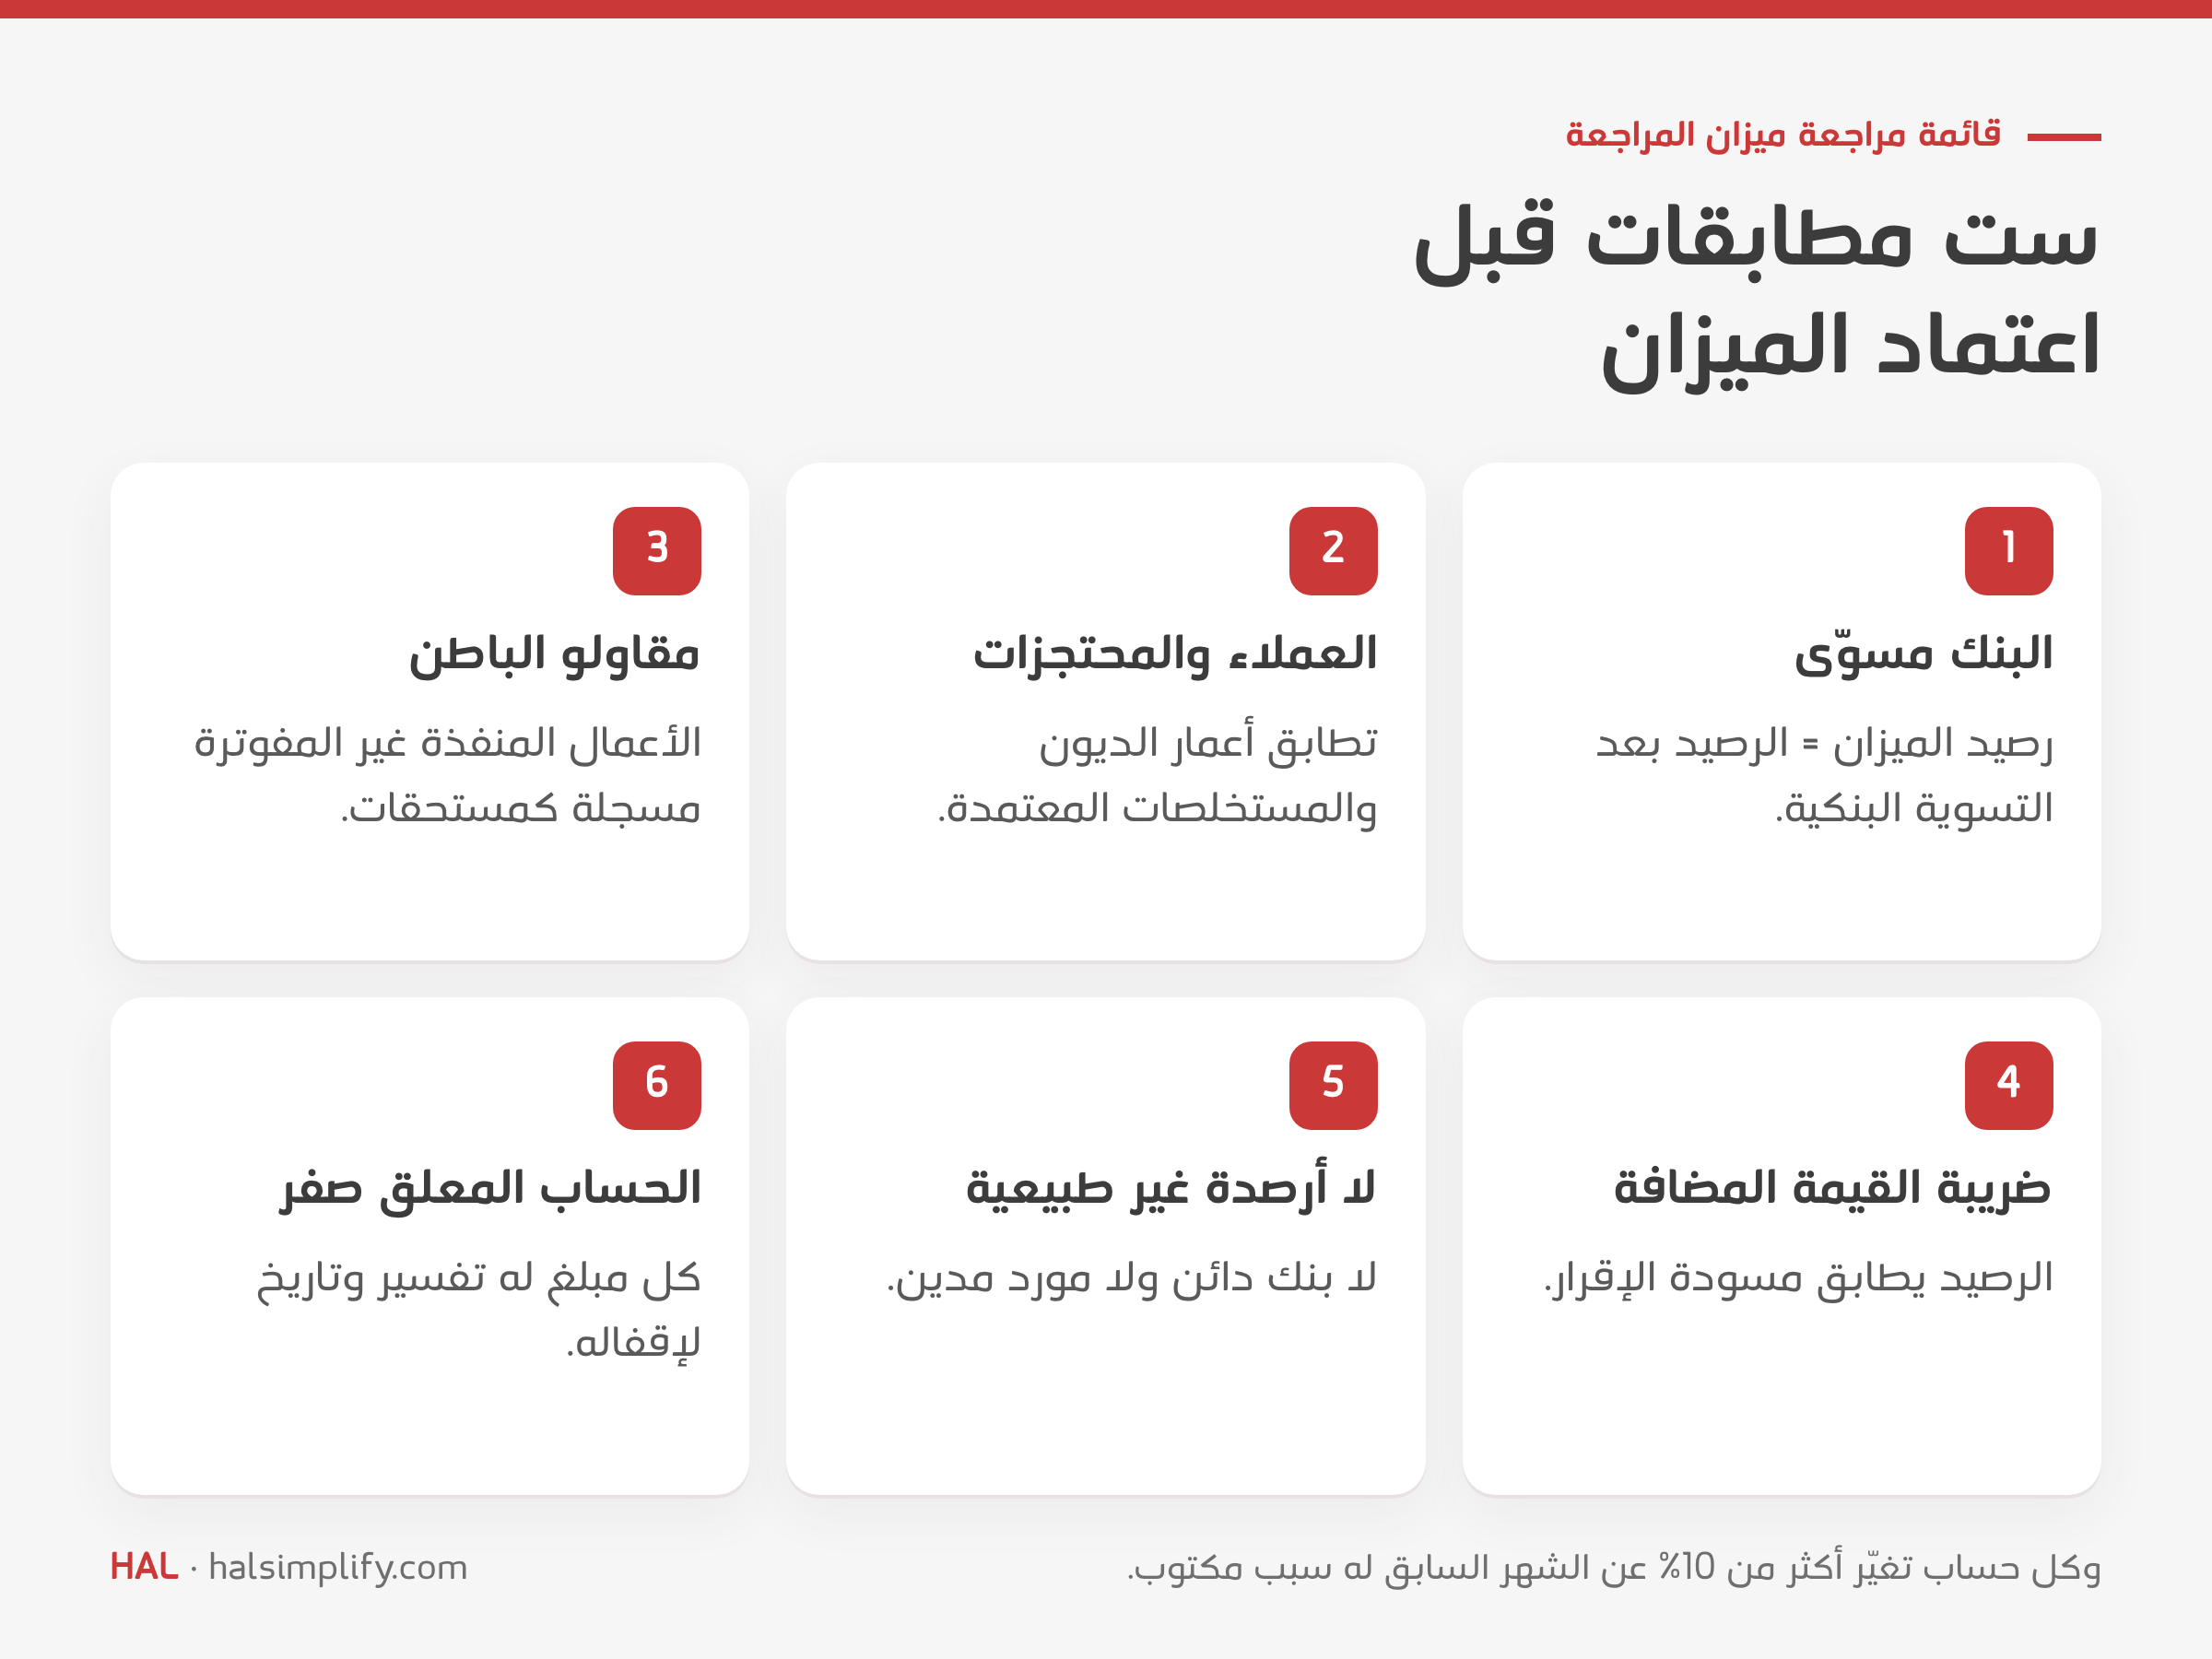
قبل أن ترسل الميزان للإدارة أو لمراجع الحسابات، أجب بنعم عن كل سطر:
وإذا كان إقفال الشهر عندكم يتأخر، فاقرأ خطوات إقفال نهاية الشهر، ولقيود المقاولات بالتفصيل قيود محاسبة المقاولات: الأنواع والأمثلة.
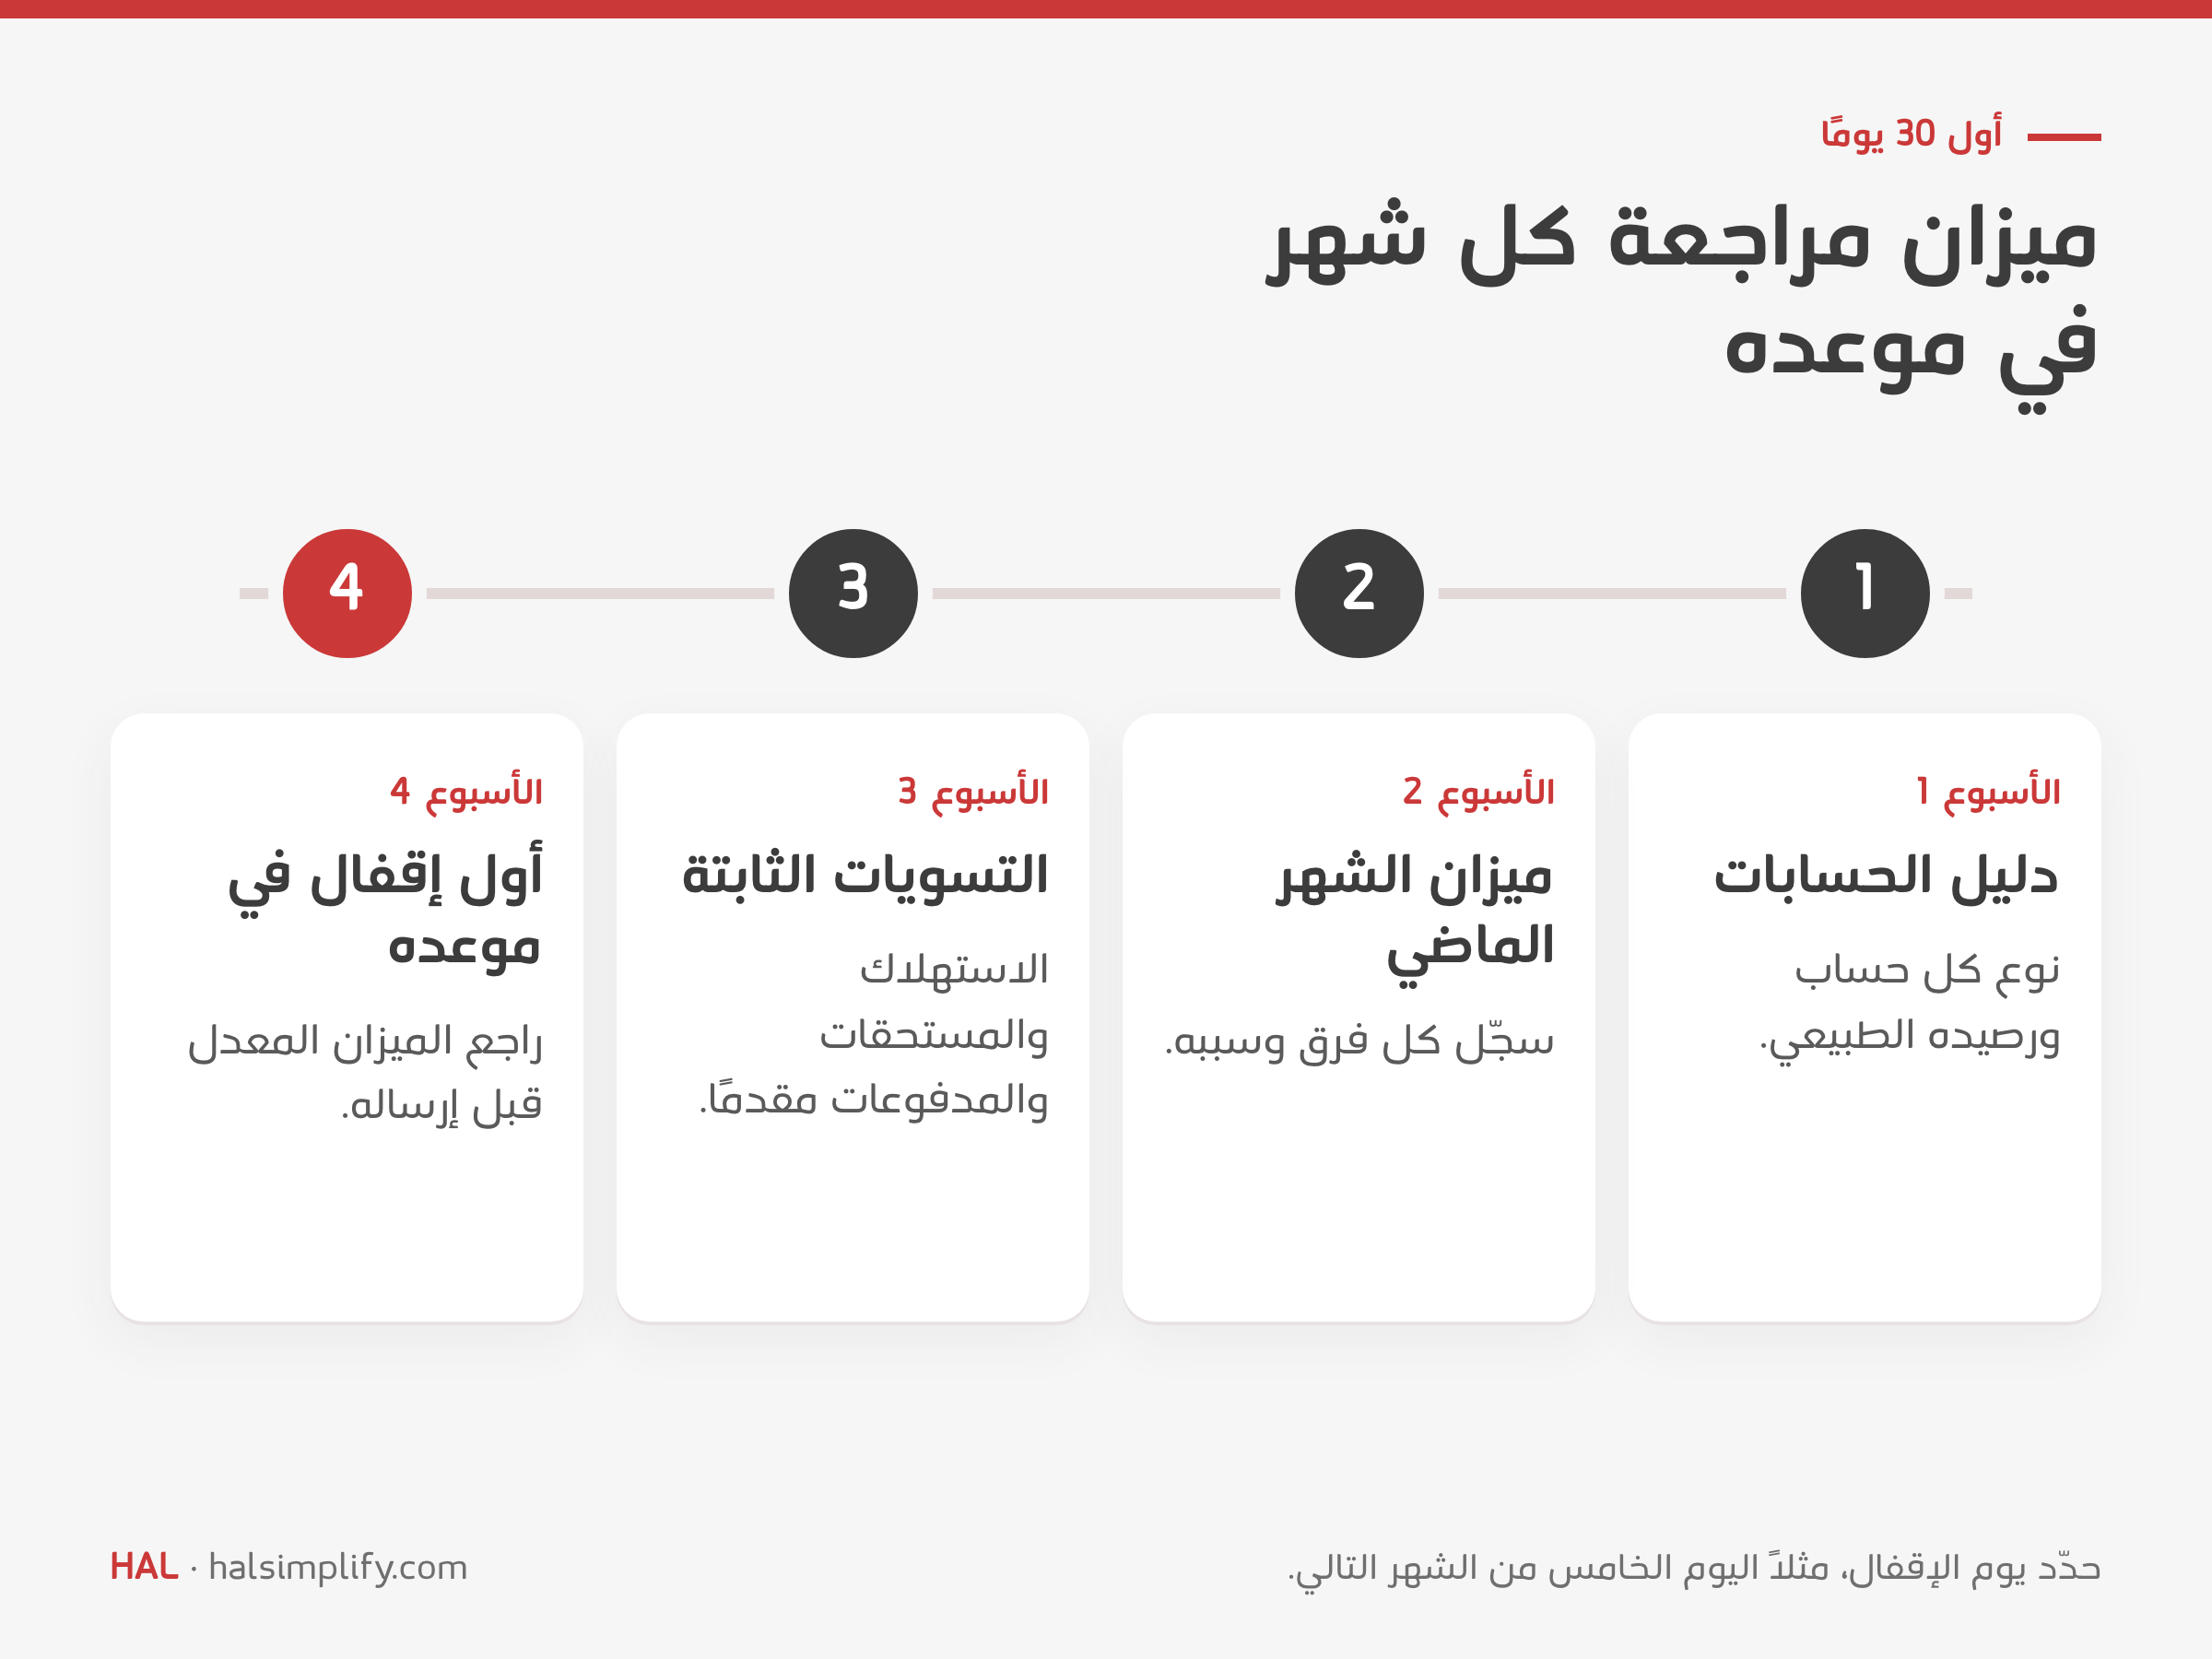
حقيبة جاهزة للاستخدام فيها كل ما في هذا المقال:
ملف Excel بداية جيدة، لكنه يعتمد على أرصدة تنسخها يدويًا من دفتر الأستاذ. حين تنمو الشركة وتتعدد المشاريع، يصبح الوقت كله في النسخ والمطابقة لا في التحليل. في HAL ERP للمقاولات تُسجل الفواتير حسب مراحل المشروع مع تتبع الضمانات، وتُتابع ربحية كل مشروع وكل عميل. ووحدة المحاسبة تؤتمت القيود اليومية مع تحكم كامل في دفاتر الأستاذ، وتسهّل التسوية البنكية، وتتيح تقاريرك أينما كنت. وميزان المراجعة (Trial Balance) مدرج ضمن تقارير المحاسبة في جدول مقارنة الباقات.
ميزان المراجعة كشف بأرصدة جميع حسابات دفتر الأستاذ العام في تاريخ محدد، في عمودين مدين ودائن. تساوي المجموعين يعني أن الترحيل سليم حسابيًا، واختلافهما يعني وجود خطأ يجب العثور عليه قبل إعداد القوائم المالية.
الميزان بالمجاميع يُظهر مجموع الحركات المدينة ومجموع الحركات الدائنة لكل حساب، والميزان بالأرصدة يُظهر الرصيد الختامي فقط في عمود واحد. والميزان بالمجاميع والأرصدة يجمع الاثنين، وهو مفيد عند البحث عن الفروق.
غير المعدل يُعد بعد ترحيل معاملات الفترة وقبل قيود التسوية. والمعدل يُعد بعد قيود التسوية مثل الاستهلاك والمصروفات المدفوعة مقدمًا والمستحقات، وهو الذي تُبنى عليه قائمة الدخل والميزانية العمومية.
لا. التوازن يثبت أن كل قيد له طرفان متساويان فقط. ولا يكشف حذف قيد كامل، أو الترحيل لحساب خطأ من النوع نفسه، أو خطأ المبدأ، أو الخطأ في المستند الأصلي. لذلك تُراجع الأرصدة بقائمة مراجعة بعد التوازن.
ابدأ بالفرق نفسه: إذا كان يساوي مبلغ قيد فابحث عن طرف لم يُرحّل، وإذا قبل القسمة على 2 فابحث عن قيد بنصف الفرق في الجانب الخطأ، وإذا قبل القسمة على 9 فابحث عن رقم نُقل بخانتين متبادلتين.
نعم. الحقيبة مجانية: دليل PDF بالعربية مع نماذج للطباعة، وملف Excel يُعد ميزان المراجعة ويتحقق من توازنه ويُعد الميزان المعدل وبعد الإقفال.