هل لاحظت من قبل وجود اختلاف بين قوائمك المالية والرصيد النقدي في حسابك البنكي؟ أو تساءلت لماذا يولي المدققون هذا القدر من الاهتمام بموعد وطريقة الاعتراف بالإيرادات؟ إن الاعتراف بالإيرادات ليس مجرد مهمة محاسبية؛ بل يمثل الأساس لدقة بياناتك المالية ومصداقية أعمالك.
وبالنسبة للشركات في المملكة العربية السعودية، تزداد أهمية تطبيقه بشكل صحيح. فمع ضريبة قيمة مضافة تبلغ 15%، والالتزام الإلزامي بـ IFRS 15 للشركات المدرجة، والتوسع المستمر في التحول الرقمي، يضمن الاعتراف الصحيح بالإيرادات الامتثال والشفافية واتخاذ قرارات أفضل.
في هذا المقال، سنستعرض المفاهيم الأساسية، ونستكشف أهم الأساليب، ونشارك أفضل الممارسات لمساعدتك على إدارة إيراداتك بثقة.
الاعتراف بالإيرادات هو مبدأ محاسبي يحدد متى وكيف ينبغي تسجيل الدخل. وببساطة، يتعلق الأمر بتحديد الوقت المناسب لتسجيل الإيرادات الناتجة عن المبيعات أو الخدمات.
بالنسبة للشركات الصغيرة والناشئة في المملكة العربية السعودية، يضمن استخدام طريقة الاعتراف بالإيرادات الصحيحة أن تعكس القوائم المالية أداء الأعمال بدقة، مع الالتزام بمعيار IFRS 15.
كما يلعب الاعتراف بالإيرادات دورًا مهمًا في الامتثال الضريبي، إذ يتعين على الشركات الالتزام بلوائح هيئة الزكاة والضريبة والجمارك (ZATCA)، بما في ذلك ضريبة القيمة المضافة (VAT) بنسبة 15% ومتطلبات الفوترة الإلكترونية. ويمكن أن تؤدي الأخطاء في تسجيل الإيرادات إلى غرامات وعمليات تدقيق وغيرها من مشكلات الامتثال.
ويساعد الاعتراف الصحيح بالإيرادات على اتخاذ قرارات مدروسة، ووضع استراتيجيات للنمو، والحفاظ على ثقة المستثمرين وأصحاب المصلحة. ويتمثل التحدي الحقيقي في فهم كيفية تطبيقه عمليًا، بحيث تعكس سجلاتك الصورة الحقيقية لأعمالك.
اقرأ أيضًا: فهم الإيرادات: التعريف والصيغة والأمثلة
يدور الاعتراف بالإيرادات حول معرفة متى وكيف ينبغي لشركتك تسجيل الدخل. ويتم الاعتراف بالإيرادات بمجرد الوفاء بالتزامك تجاه العميل، إلا أن توقيت الاعتراف بها يعتمد على نوع نشاطك والطريقة المحاسبية التي تتبعها.
على سبيل المثال، يسجل متجر تجزئة في الرياض الإيرادات فور إتمام العميل لعملية الشراء. وفي المقابل، تعترف شركة إنشاءات أو هندسة تعمل على مشروع متعدد السنوات بالإيرادات تدريجيًا، مع اكتمال كل مرحلة أو إنجاز كل معلم من معالم المشروع.
ولاختيار النهج المناسب، تعتمد الشركات عادةً على المحاسبة النقدية أو محاسبة الاستحقاق، وذلك وفقًا لحجم الشركة وتعقيد أعمالها والمتطلبات التنظيمية.
1. المحاسبة النقدية
تسجل المحاسبة النقدية الإيرادات فقط عند استلام الدفعة. على سبيل المثال، إذا قدمت خدمة في أبريل ولكنك استلمت المبلغ في مايو، فسيتم تسجيل الإيرادات في مايو.
تتميز هذه الطريقة بالبساطة، وتُستخدم بشكل شائع من قبل الشركات الصغيرة والعاملين المستقلين. وبما أن المعاملات لا تُسجل إلا عند حدوث حركة نقدية، فلا توجد حاجة إلى تتبع الحسابات المدينة أو الدائنة.
ومع ذلك، لا تعكس المحاسبة النقدية الفواتير المستحقة أو الالتزامات المستقبلية، مما يوفر صورة مالية غير مكتملة. وهي مناسبة للشركات الصغيرة التي تركز على التدفقات النقدية الفورية، لكنها محدودة بالنسبة للشركات النامية أو تلك الملزمة بالامتثال لمعايير IFRS.
تستخدم معظم الشركات السعودية المتوسطة والكبيرة محاسبة الاستحقاق، كما هو مطلوب بموجب معايير IFRS. وتسجل هذه الطريقة الإيرادات عند استحقاقها، بغض النظر عن موعد استلام الدفعة.
توفر محاسبة الاستحقاق صورة أكثر دقة للأداء المالي للشركة من خلال مواءمة الإيرادات مع الفترة التي تم فيها إنجاز العمل. كما تتبع نموذج الخطوات الخمس لمعيار IFRS 15، مما يضمن تسجيل الإيرادات بشكل صحيح ومتسق وشفاف.
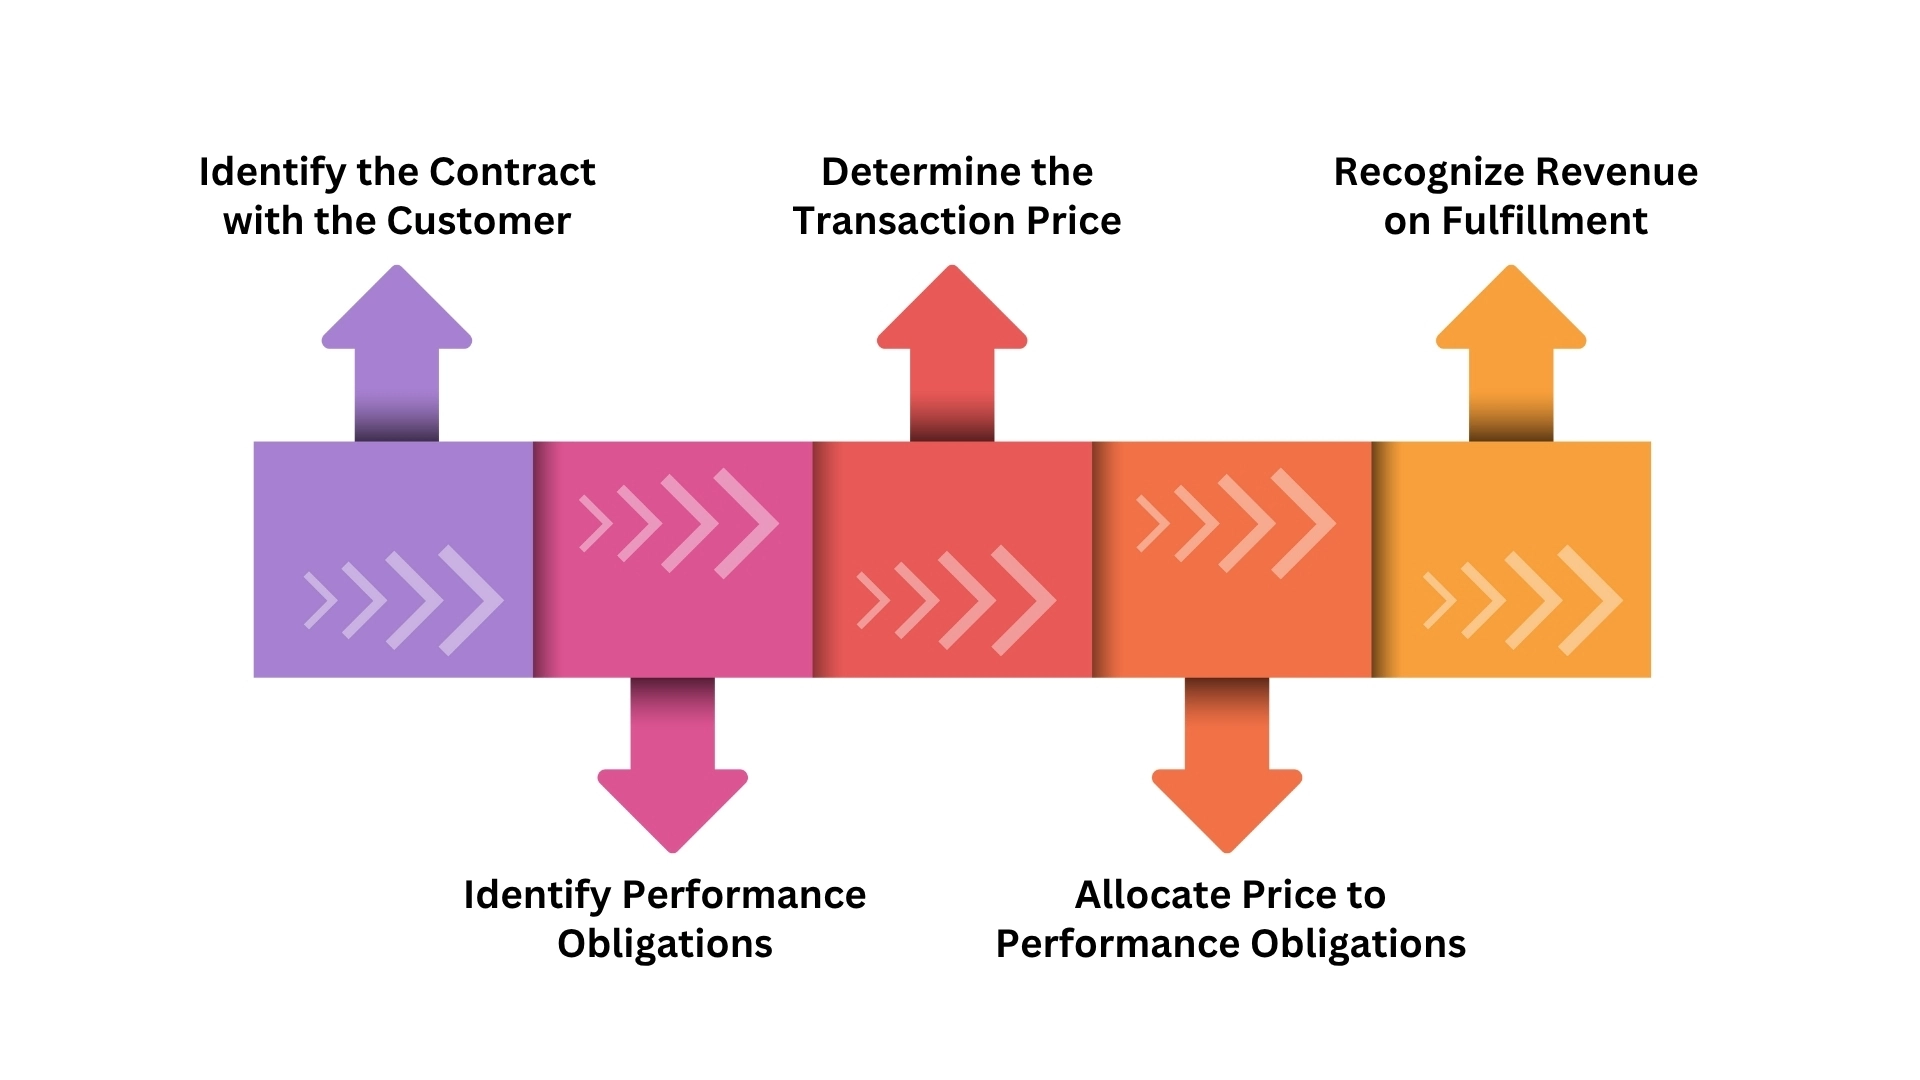
قد يبدو الاعتراف بالإيرادات أمرًا بسيطًا، أي تسجيل الدخل عند استحقاقه، إلا أن معيار IFRS 15، المعتمد من قبل الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، يتطلب اتباع عملية منظمة من خمس خطوات. ويضمن هذا الإطار تسجيل الإيرادات بشكل متسق وشفاف، سواء بالنسبة لسلاسل متاجر التجزئة أو شركات الإنشاءات أو مزودي البرمجيات.
يبدأ الاعتراف بالإيرادات بوجود عقد، وهو اتفاق رسمي يحدد حقوق والتزامات كلا الطرفين. ويمكن أن تكون العقود مكتوبة أو شفهية أو ضمنية، ولكن يجب أن تكون شروطها واضحة وقابلة للإنفاذ.
مثال: توقع شركة إنشاءات سعودية عقدًا حكوميًا طويل الأجل. ولا يتم الاعتراف بالإيرادات إلا بعد التأكد من الاتفاق على نطاق العمل وجدول الدفعات والالتزامات.
بعد ذلك، يجب تحديد ما ستقدمه شركتك. ويُعد كل منتج أو خدمة متميزة ضمن العقد التزامًا من التزامات الأداء.
مثال: يبيع مزود ERP مقره جدة برنامجًا يتضمن التدريب والصيانة. وقد يُعامل ترخيص البرنامج وخدمات التهيئة والدعم كالتزامات أداء منفصلة.
سعر المعاملة هو إجمالي المبلغ المتوقع استلامه من العميل، ويشمل المبالغ الثابتة، والمقابل المتغير مثل المكافآت والخصومات والغرامات، أو المنافع غير النقدية.
مثال: تتفق شركة إنشاءات على بناء عقار مقابل 5 ملايين ريال سعودي، مع مكافأة قدرها 200,000 ريال سعودي عند إتمام المشروع مبكرًا. ويتراوح إجمالي سعر المعاملة بين 5 ملايين و5.2 ملايين ريال سعودي، بناءً على احتمالية استحقاق المكافأة. ويتطلب معيار IFRS 15 تقديرًا دقيقًا لتجنب المبالغة في الاعتراف بالإيرادات.
بعد تحديد إجمالي سعر المعاملة، يتم تخصيصه على كل التزام من التزامات الأداء بناءً على سعر البيع المستقل لكل منها. ويضمن ذلك دقة القوائم المالية ويمنع المبالغة في الإيرادات خلال أي فترة.
مثال: تفرض شركة تقنية في الدمام رسومًا قدرها 100,000 ريال سعودي مقابل الإعداد والتخصيص والدعم السنوي. ويتم تقييم كل خدمة بشكل منفصل وفقًا لسعر البيع المستقل لها.
أخيرًا، يتم الاعتراف بالإيرادات عند وفاء شركتك بالتزامها تجاه العميل، سواء بمرور الوقت أو في نقطة زمنية محددة.
مثال: تعترف شركة تصنيع مقرها الرياض بالإيرادات عند تسليم البضائع، بينما تعترف شركة استشارات بالإيرادات شهريًا مع تقديم الخدمات.
يساعد تطبيق هذا النموذج على ضمان الاعتراف بالإيرادات بطريقة تعكس انتقال السيطرة على السلع أو الخدمات إلى العميل. ومع ذلك، دعونا نستكشف الأساليب التي تستخدمها الشركات فعليًا لتسجيل الإيرادات، ولماذا يمكن أن يُحدث اختيار الطريقة المناسبة فرقًا كبيرًا.
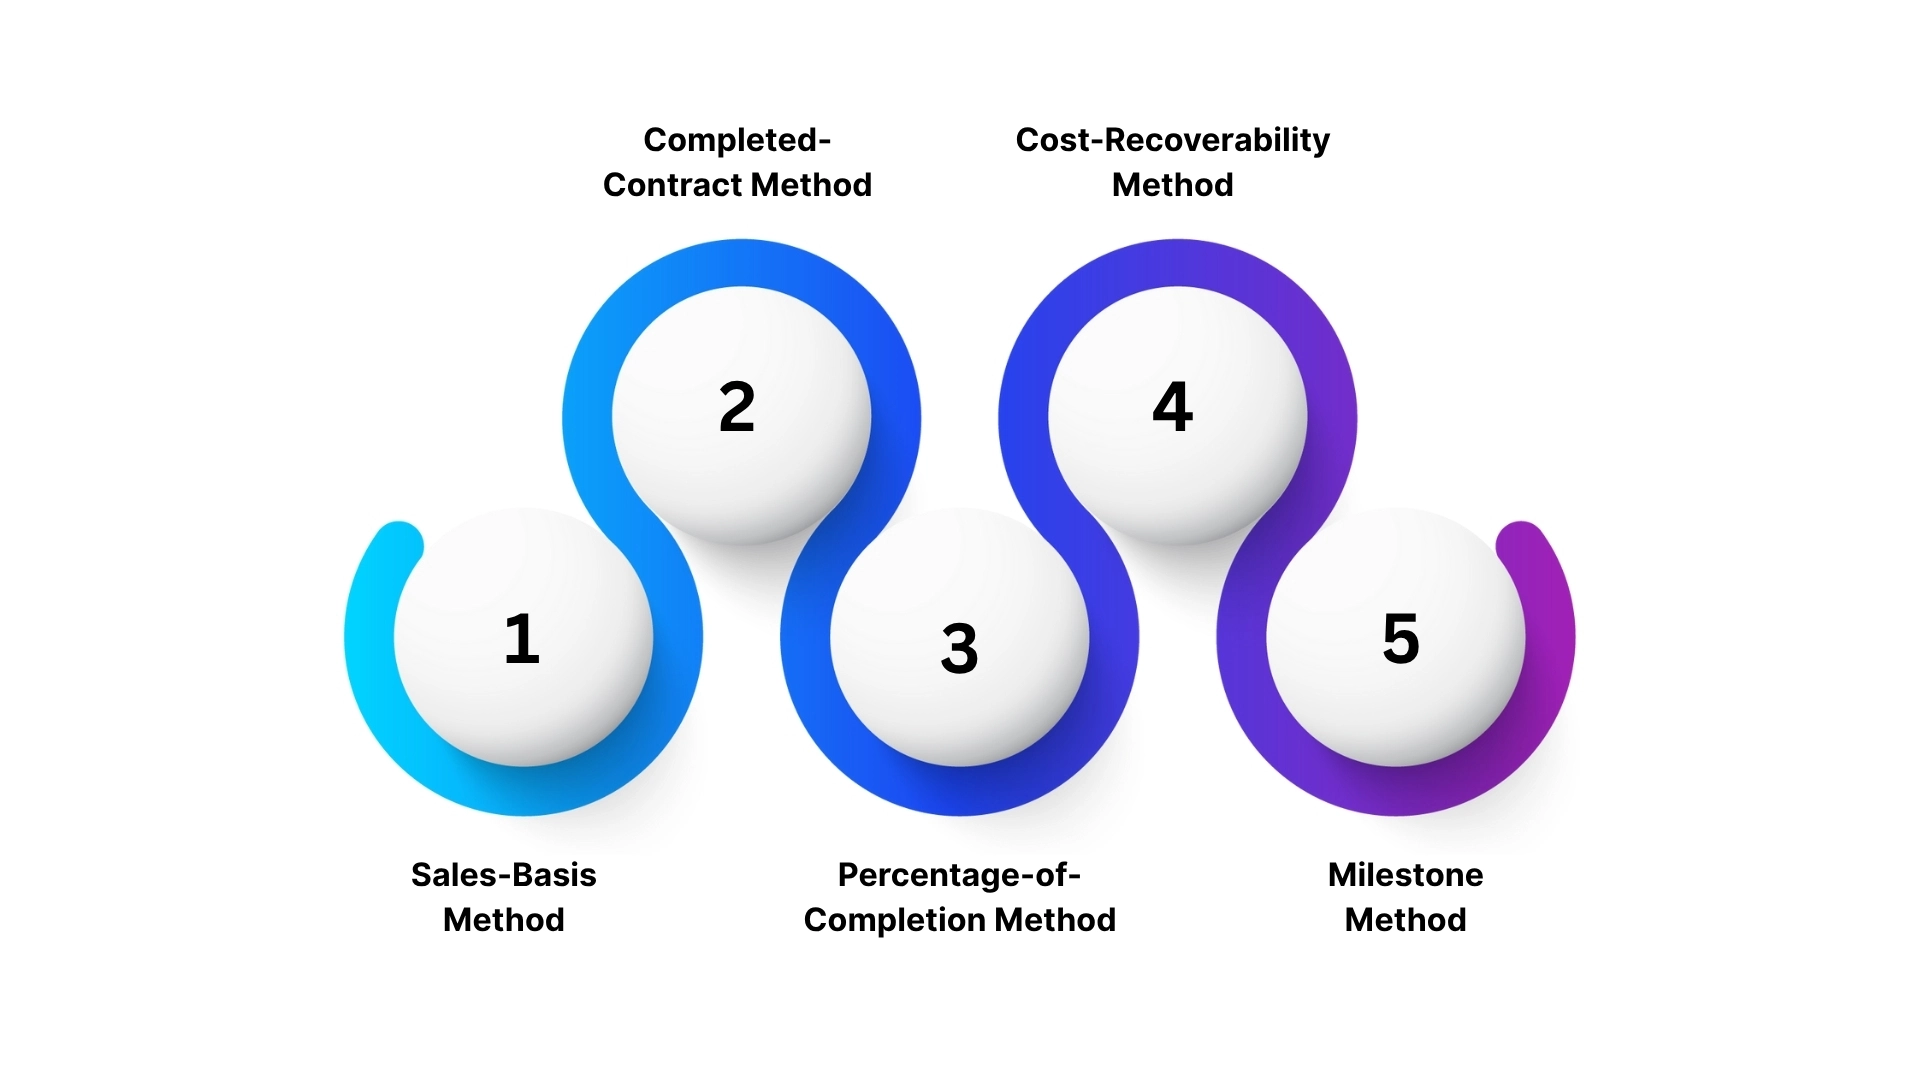
لا تعترف جميع الشركات بالإيرادات بالطريقة نفسها. وتعتمد الطريقة التي تختارها على قطاعك ونموذج أعمالك والمتطلبات التنظيمية. ويضمن استخدام النهج المناسب أن تعكس قوائمك المالية الأداء بدقة، مع الحفاظ على الامتثال لمعيار IFRS 15 واللوائح السعودية.
1) طريقة أساس المبيعات: يتم تسجيل الإيرادات عند حدوث عملية البيع وانتقال ملكية السلعة إلى المشتري. وتناسب هذه الطريقة الشركات العاملة في مجال التجزئة أو الشركات التي تسلّم السلع فورًا، مثل المتاجر في الرياض أو جدة.
2) طريقة العقد المكتمل: يتم الاعتراف بالإيرادات والمصروفات فقط عند اكتمال العقد طويل الأجل بالكامل. وتُستخدم هذه الطريقة بشكل شائع في قطاع الإنشاءات أو المشاريع واسعة النطاق، حيث يتم تأجيل الاعتراف بالإيرادات حتى انتهاء المشروع.
3) طريقة نسبة الإنجاز: يتم الاعتراف بالإيرادات والمصروفات بشكل متناسب بناءً على نسبة العمل المنجز. وتناسب هذه الطريقة المشاريع طويلة الأجل، إذ توفر صورة أكثر دقة عن الأداء المالي بمرور الوقت.
4) طريقة استرداد التكاليف: يتم الاعتراف بالربح فقط بعد استرداد جميع تكاليف المشروع. وتُستخدم هذه الطريقة عندما يكون هناك عدم يقين بشأن تحصيل الدفعات، مما يضمن تسجيل الإيرادات فقط عندما يكون من المرجح تحصيلها.
5) طريقة المراحل المرحلية: يتم الاعتراف بالإيرادات عند تحقيق مراحل محددة مسبقًا خلال المشروع. وتُستخدم هذه الطريقة بشكل شائع في قطاعات مثل تطوير البرمجيات والاستشارات والهندسة، حيث تساعد على تتبع تقدم المشروع والإيرادات بشكل منهجي.
يساعد اختيار طريقة الاعتراف المناسبة على مواءمة الإيرادات مع الأداء الفعلي للأعمال، وتعزيز الشفافية للمستثمرين، وضمان الامتثال لمعايير المحاسبة السعودية. ولكن للحفاظ على دقة التقارير والامتثال، تحتاج إلى ممارسات مجربة تجعل عملية الاعتراف بالإيرادات موثوقة وسلسة. دعونا نستكشفها فيما يلي.
اقرأ أيضًا: فهم أساسيات قائمة الأرباح والخسائر وأمثلة عليها
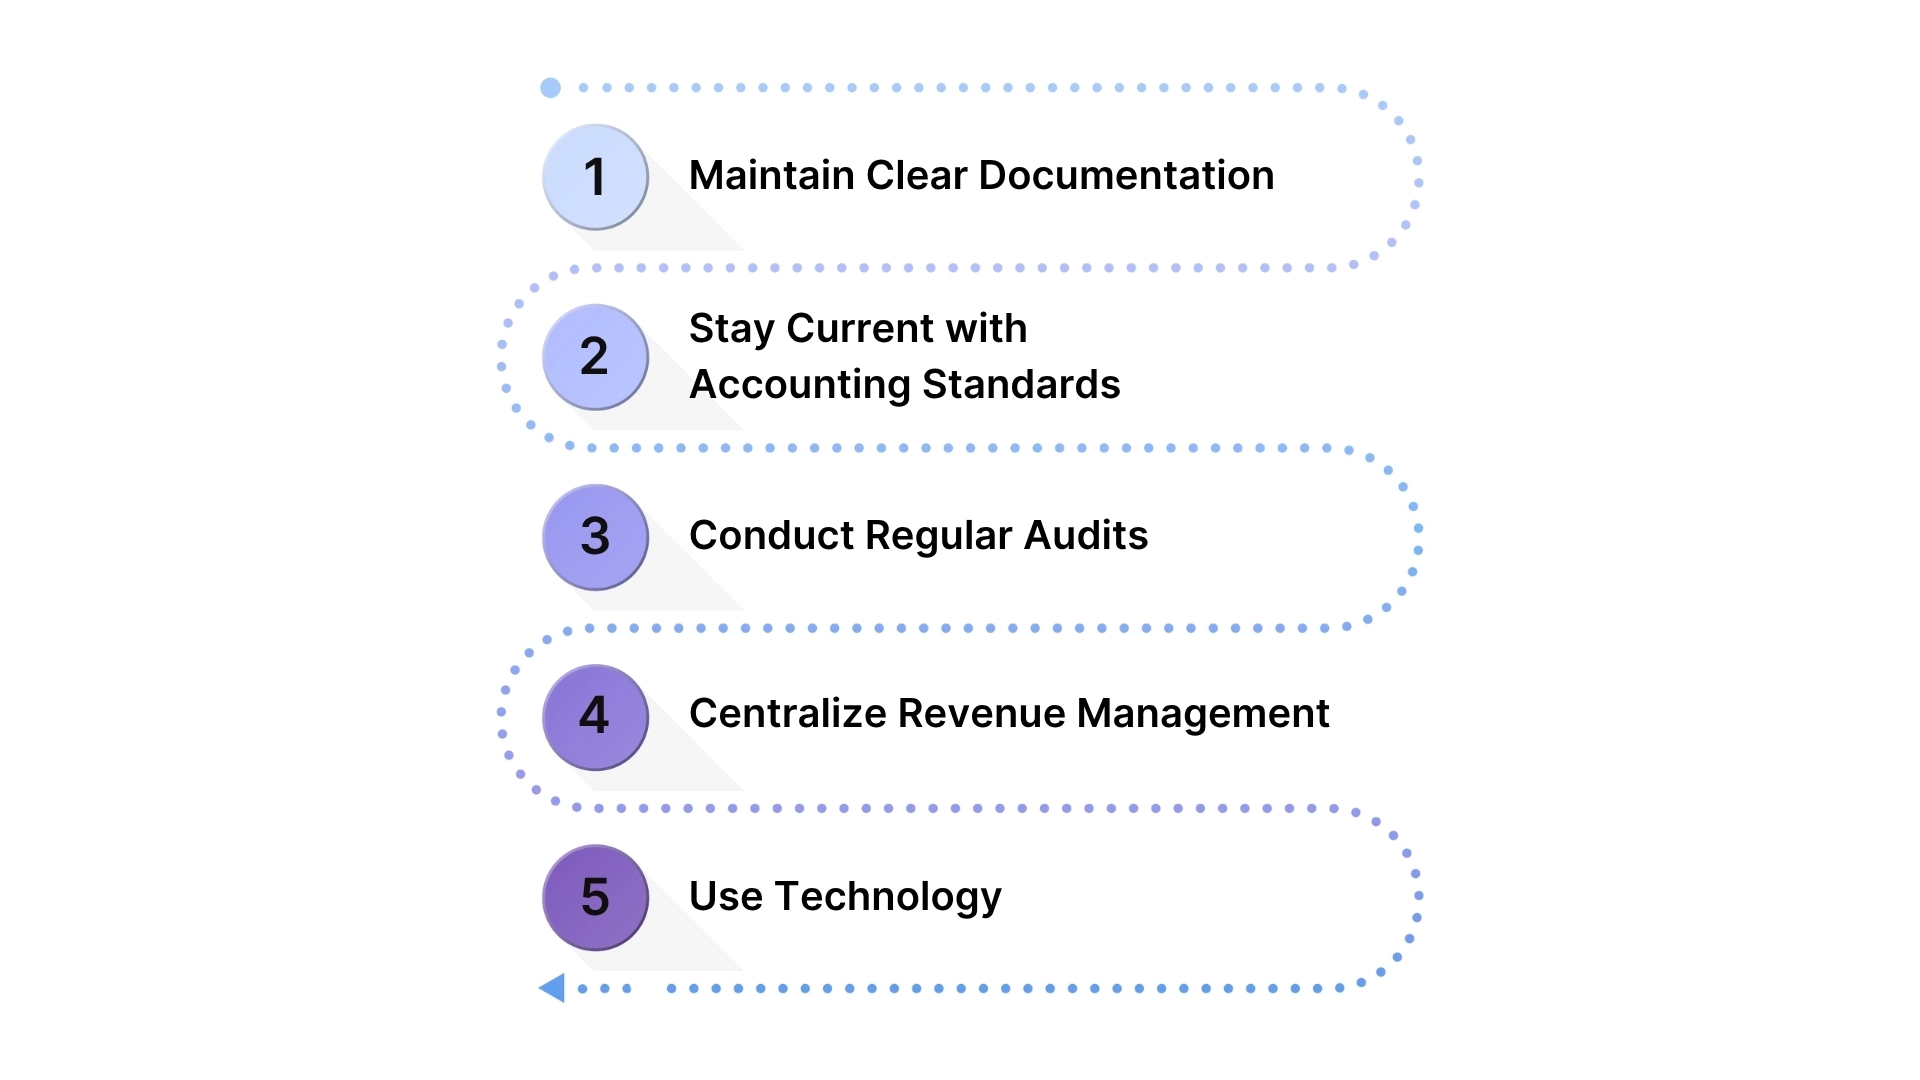
يُعد الاعتراف الدقيق بالإيرادات أمرًا أساسيًا للامتثال وبناء الثقة مع المستثمرين والمدققين والجهات التنظيمية. ولضمان أن تعكس قوائمك المالية الأداء الحقيقي لأعمالك، ضع أفضل الممارسات التالية في الاعتبار:
1. الحفاظ على توثيق واضح: تأكد من أن العقود توضح التزامات الأداء والمراحل وشروط الدفع بشكل واضح. ويسهّل التوثيق التفصيلي تحديد متى وكيف يتم تسجيل الإيرادات، خاصة بالنسبة للمشاريع طويلة الأجل أو المشاريع القائمة على مراحل.
2. مواكبة المعايير المحاسبية: احرص على مواءمة ممارسات الاعتراف بالإيرادات لديك مع معيار IFRS 15 وإرشادات SOCPA. ويساعد إبقاء فريقك على اطلاع بالتغييرات التنظيمية على منع الأخطاء وضمان الامتثال.
3. إجراء عمليات تدقيق منتظمة: تساعد عمليات التدقيق الداخلية المتكررة على اكتشاف الاختلافات، والتحقق من الامتثال، وضمان دقة تقارير الإيرادات. كما أن المراجعة المنتظمة للعقود والقيود المالية تمنع الأخطاء في البيانات والمشكلات أثناء عمليات التدقيق.
4. توحيد إدارة الإيرادات: تؤدي إدارة جميع بيانات الإيرادات في نظام واحد إلى تحسين الشفافية، وتبسيط عمليات التدقيق، وتوفير رؤية شاملة للعقود والمدفوعات والالتزامات.
5. استخدام التكنولوجيا: تعمل أنظمة ERP مثل HAL ERP على أتمتة الاعتراف بالإيرادات، وتتبع العقود، وتخصيص الإيرادات بدقة. وتقلل الأتمتة من الأخطاء اليدوية وتوفر رؤى مالية في الوقت الفعلي حول أداء أعمالك.
دعونا نرى كيف يساعد HAL ERP في تبسيط هذه العمليات، وأتمتة الامتثال، ومنحك رؤية مالية فورية.
تم تصميم HAL Accounting لتلبية الاحتياجات الفريدة للشركات الناشئة والصغيرة والمتوسطة في المملكة العربية السعودية، من خلال توفير اعتراف دقيق ومتوافق وفعال بالإيرادات.
مع HAL ERP، يمكنك تبسيط عمليات المحاسبة، والحفاظ على سجلات دقيقة للإيرادات، والتركيز على تنمية أعمالك. هل تريد معرفة كيفية مساعدة HAL ERP في تتبع الإيرادات في الوقت الفعلي؟ استكشف دراسات الحالة لمعرفة كيف حسّنت الشركات السعودية دقة بياناتها وطورت عملياتها.
يُعد الاعتراف الدقيق بالإيرادات أمرًا أساسيًا للصحة المالية ونمو أعمالك. ويضمن تطبيق الأساليب وأفضل الممارسات المناسبة أن تعكس قوائمك المالية الأداء الحقيقي لأعمالك، وتحافظ على ثقة المستثمرين، وتضمن الامتثال للوائح السعودية.
يوفر HAL ERP الأدوات والميزات التي تحتاج إليها لتبسيط عملية الاعتراف بالإيرادات، والحفاظ على الامتثال للوائح، وضمان موثوقية تقاريرك المالية.
لا تدع تحديات الاعتراف بالإيرادات تعيق تقدمك. بسّط عمليات المحاسبة، واحصل على رؤى مالية في الوقت الفعلي، وركّز على تنمية أعمالك مع HAL ERP.
اطلب عرضًا تجريبيًا اليوم واكتشف كيف يمكن لـ HAL ERP تحويل عملياتك المالية.
1. ماذا يعني الاعتراف بالإيرادات؟
الاعتراف بالإيرادات هو عملية تسجيل الدخل عندما تقوم شركتك بتسليم السلع أو تقديم الخدمات إلى العميل. ويضمن ذلك أن تعكس القوائم المالية أداء الشركة بدقة.
2. ما هي المعايير الخمسة للاعتراف بالإيرادات؟
تتمثل الخطوات الخمس وفقًا لمعيار IFRS 15 وASC 606 في: تحديد العقد، وتحديد التزامات الأداء، وتحديد سعر المعاملة، وتخصيص السعر على التزامات الأداء، والاعتراف بالإيرادات عند الوفاء بالالتزامات.
3. كيف يمكن فهم الاعتراف بالإيرادات؟
يمكن فهم الاعتراف بالإيرادات من خلال ربطه بالتزامات الأداء. ويتم الاعتراف بالإيرادات فقط عندما تفي شركتك بالخدمة المتفق عليها أو تسلّم المنتج إلى العميل.
4. ما هي المبادئ الأربعة للاعتراف بالإيرادات؟
تتمثل المبادئ الأساسية الأربعة في أن تكون الإيرادات مكتسبة وقابلة للقياس وقابلة للتحقق، وأن يتم تسجيلها في الفترة المحاسبية الصحيحة. وتساعد هذه المبادئ على ضمان إعداد تقارير مالية دقيقة ومتسقة.
5. ما هي قاعدة IFRS للاعتراف بالإيرادات؟
يتطلب معيار IFRS 15 الاعتراف بالإيرادات عند انتقال السيطرة على السلع أو الخدمات إلى العميل. ويعتمد على نموذج من خمس خطوات لضمان الشفافية والاتساق والامتثال.
6. كم عدد أنواع الاعتراف بالإيرادات؟
تشمل الأنواع الشائعة طريقة أساس المبيعات، وطريقة نسبة الإنجاز، وطريقة العقد المكتمل، وطريقة الأقساط، وطريقة استرداد التكاليف، حيث يناسب كل منها قطاعات وهياكل عقود مختلفة.
7. هل يمكن للشركات الصغيرة استخدام المحاسبة النقدية للاعتراف بالإيرادات في المملكة العربية السعودية؟
نعم، يمكن للشركات الصغيرة والعاملين المستقلين استخدام المحاسبة النقدية، بحيث يتم الاعتراف بالإيرادات عند استلام الدفعة فقط. أما الشركات الأكبر أو الخاضعة لمعايير IFRS، فيجب عليها استخدام محاسبة الاستحقاق للامتثال للمتطلبات.